94%的人睡不好觉,睡眠生意却做到6500亿
 广告
炼丹炉(杭州知衣科技)发布的《全域大数据2026睡眠经济市场数据洞察报告》,把"睡个好觉"拆成了一门生意。
报告覆盖国民睡眠现状、市场规模、四大核心板块与睡眠黑科技几层。
先说一个反差。
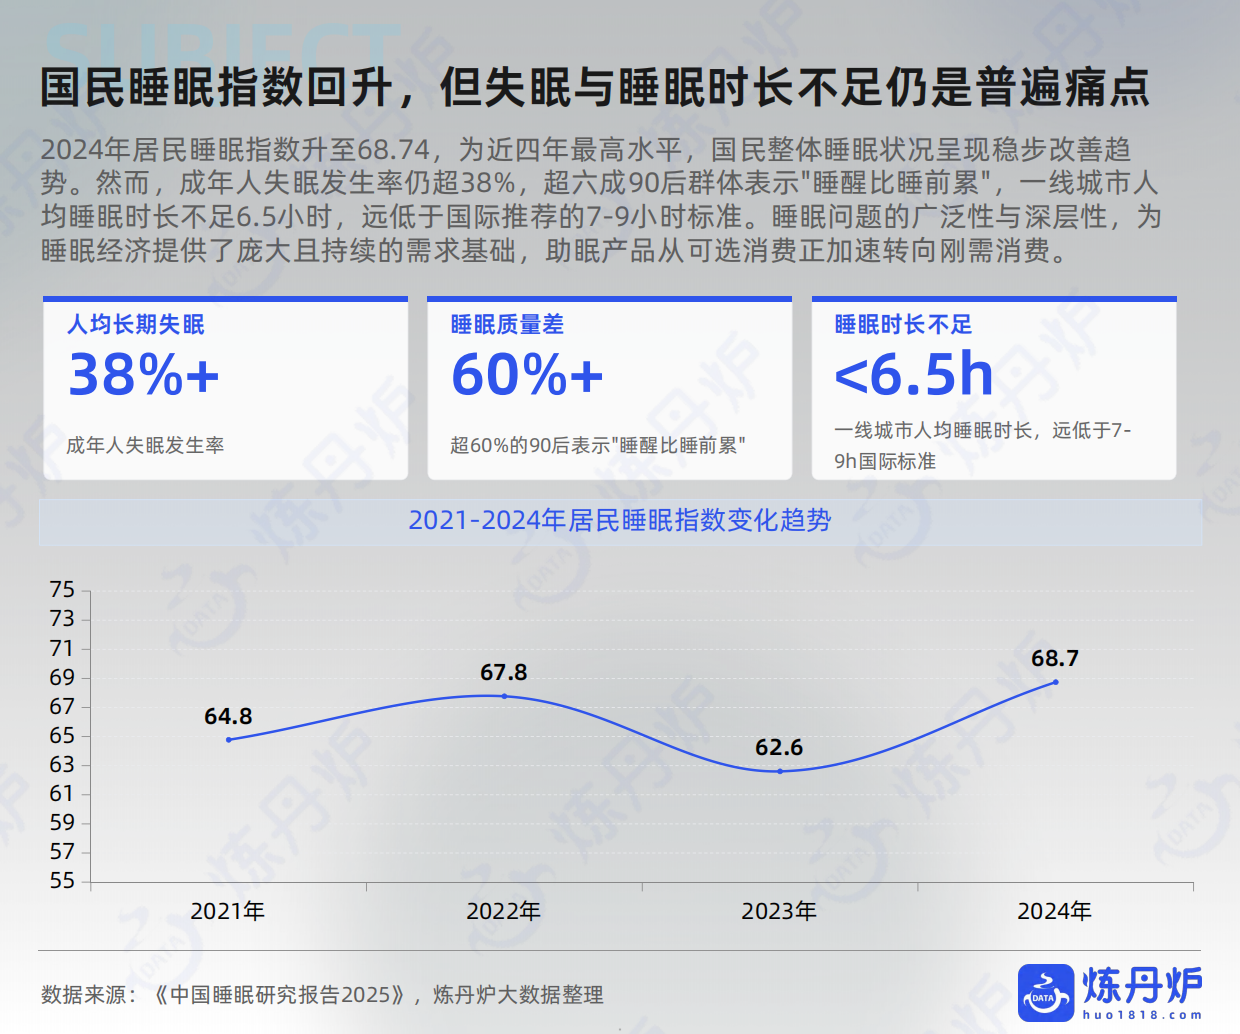
2024年居民睡眠指数升至68.74,是近四年最高水平。
但成年人失眠发生率仍超38%。
一线城市人均睡眠时长不足6.5小时,低于国际推荐的7至9小时标准。
成年人失眠发生率超38%,一线城市人均睡眠时长不足6.5小时。
睡眠问题越普遍,助眠消费就越刚性。
下面按现状、规模、品类与科技四层展开。
一、睡眠现状:指数回升与94.2%的困扰率
报告先摆了两组数据。
好的那组是睡眠指数。
2024年居民睡眠指数升至68.74,为近四年最高水平。
对比2023年的62.6,回升幅度不小。
坏的那组是困扰面。
94.2%的中国居民曾出现睡眠质量问题,仅5.8%从未受困。
其中28.0%经常出现,66.2%偶尔出现。
具体痛点也排了序。
睡眠浅、入睡困难、易醒位列前三,占比分别为32%、28%、28%。
嗜睡、醒后疲乏同样普遍,均超过20%。
报告还给出了时间账。
中国人通常23点入睡、6点醒来,实际睡眠约7小时。
理想的睡眠时长是8小时5分钟。
差距就在这里。
态度上也有分层。
59%视睡眠为享受,40%对睡眠不足感到焦虑,13%认为睡觉是浪费时间。
二、市场规模:从2616亿到6500亿
睡眠经济的规模曲线很平滑。
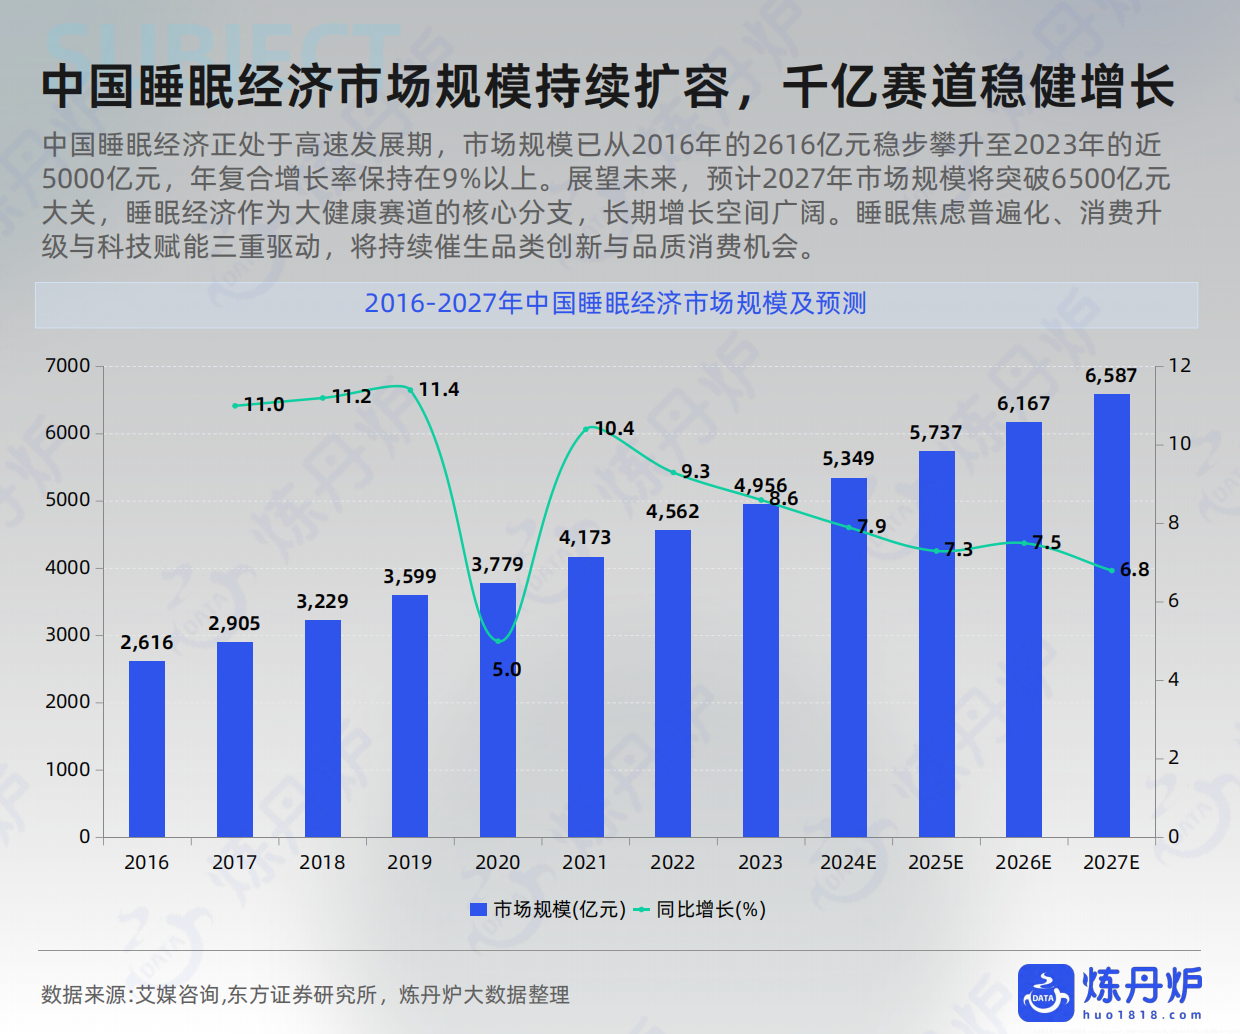
2016年为2616亿元,2023年升至近5000亿元。
年复合增长率保持在9%以上。
高亮的这组数字值得记住。
睡眠经济从2016年2616亿元升至2023年近5000亿元,年复合增长率保持9%以上。
报告的预测给到2027年。
预计届时市场规模突破6500亿元。
中间年份也有数字:2024年5349亿元、2025年5737亿元、2026年6167亿元。
增速则在放缓。
同比增长从早年的11%以上,回落到近年7%上下。
报告归因于三重驱动。
睡眠焦虑普遍化、消费升级与科技赋能。
三者叠加,催生品类创新与品质消费机会。
三、四大板块:52%寝具与22%助眠食品
睡眠经济不是单一品类。
报告把电商大盘里的相关品类拆成四块。
第一块是睡眠寝具,占比约52%。
枕头、床垫、四件套都在里面,产品成熟度高。
高端化与材质升级是它的核心驱动力。
第二块是助眠食品,占比约22%。
代表品类是褪黑素、助眠酸奶、助眠茶。
它受大健康趋势拉动,功能性食品消费习惯正逐步养成。
第三块是睡眠日用品,占比约15%。
眼罩、耳塞、睡眠喷雾、香薰是主要构成。
客单价低但复购率高。
第四块是睡眠科技,占比约11%。
睡眠监测手表、助眠仪、睡眠灯是主品类。
体量最小,但报告给它的定语是"增速领先"。
从被动监测走向主动干预,是这一块的方向。
四、床上用品:记忆棉枕127%增速与亚朵星球
枕头与床垫是寝具里的两个重点。
先看枕头。
枕头品类月均销售额稳定在3亿元以上。
结构变化比总量更有意思。
记忆棉枕同比增长127.1%,功能枕增长53.8%,U型枕增长40.1%。
乳胶枕增长14.1%,花草枕增长3.6%。
均价维持在100至130元区间,并呈温和上行趋势。
功能诉求上,护颈、多功能、助眠位列前三。
其中助眠功能的同比增速最快。
填充物上,记忆棉以55万件销量领先。
品牌格局是"一超多强"。
亚朵星球以1648.6的炼丹炉指数断层领跑。
水星、罗莱紧随其后。
泰普尔、梦百合以高客单价占据高端。
蓝盒子、半弦月等新锐品牌靠差异化定位崛起。
床垫的情况类似。
月均销售额保持在亿元以上水平。
乳胶与记忆棉合计占比持续提升。
乳胶占26%,海绵占18%,记忆棉占11%。
乳胶加海绵、乳胶加硬质棉等复合材质是行业新方向。
无印良品以1506.6的指数位居床垫品牌首位。
五、"吃"出好睡眠:非保健品化的轻功能赛道
助眠饮食正在从保健品向外扩。
助眠饮食市场正从单一保健品,向"零食+饮品+保健品"拓展。
保健品仍是市场基本盘。
但"非保健品化"的轻功能赛道增长潜力更突出。
消费者的养生需求变了。
从"强功效"转向"轻体验、无负担"。
场景也跟着落地。
下午茶、晚间追剧、睡前加餐,都成了助眠产品的入口。
零食这块的认知已经清楚。
形态上偏好睡眠软糖,成分上偏好酸枣仁与GABA。
代表产品包括睡眠软糖、安睡奶片、酸枣仁茯苓糕、助眠巧克力。
饮品的黑马是乳品。
驼奶、羊奶等特色奶源,叠加高钙、富硒卖点,放大了吸引力。
代表产品有睡眠驼奶粉、中老年舒睡奶粉、晚安饮。
顺着这个逻辑往下推,《沙利文2024中国心衰器械白皮书解读》给了一组可以互相验证的数字。
保健食品仍是褪黑素主导。
但酸枣仁、GABA等天然成分,以及场景化细分产品,正成为新引擎。
报告还提到专业医疗干预的比例。
12%选择非药物疗法,16%选择处方药物治疗。
六、睡眠日用品:88.6%防干扰与香氛的11.4%
睡眠日用品月均销售额稳定在亿元以上。
结构上分两类。
防干扰类占88.6%,香氛助眠类占11.4%,后者体量小但增速领先。
眼罩与耳塞是防干扰的两大构成。
眼罩月销售额稳定在亿元级别。
类型分布上,蒸汽眼罩占60%,遮光眼罩占20%。
真丝眼罩占14%,冰敷眼罩占6%。
耳塞的材质分布更集中。
泡棉占75%,硅胶占17%,其他与蜡质合计不足10%。
消费者声量里,"舒服"与"柔软"排最前。
护眼功能同比增长241.6%,放松眼部增长113.8%。
缓解疲劳仍是第一大需求。
香氛那边的品类结构也清晰。
香薰香料占64%,中式香与经典熏香占14%。
香薰精油、香薰蜡烛各占7%。
香型偏好上,薰衣草香居首,梨香第二。
檀香与沉香等东方调香型增长迅速。
七、睡眠黑科技:呼吸机、睡眠仪与智能监测
睡眠科技这一块的定位很明确。
报告称睡眠消费进入"技术赋能、效果付费、场景闭环"的新增长周期。
需求也从"被动买寝具"转向"主动解决睡眠问题"。
报告列了四类核心痛点。
打鼾与呼吸困扰、睡眠质量欠佳、躯体舒适性差、健康监测焦虑。
呼吸机是其中最大的一类。
它正从医院临床向居家场景渗透。
1500至5000元的中端价位占据市场主导。
高端仍由外资品牌把控,国产品牌正向中高端渗透。
睡眠仪走的是另一条路。
目前市面上的产品,原理大多是经颅微电流刺激(CES)。
医用认证、低频脉冲等专业术语被广泛使用。
从商品榜看,左点、云南白药等品牌占据前列。
智能床垫处在品牌信任驱动阶段。
1万至1.5万元区间占比最高。
品牌榜前三是喜临门、梦百合、芝华仕。
止鼾枕是爆发项。
代表产品添眠AI一体式止鼾枕Z8,售价1763至2263元。
原理是依循侧卧位理论,物理推动头部侧转。
智能监测设备里,可穿戴仍是主力。
腕戴式手表、手环及智能指环占据销量的绝对大头。
睡眠监测设备以百元级可穿戴为基本盘,华为、小米、dido位列品牌前三。
八、人群画像与三个判断
报告给出了睡眠困扰人群的画像。
性别上,女性受影响比例达60.7%,显著高于男性。
年龄上,25至34岁的中青年是高发人群。
城市等级上,广州、北京、深圳、上海最为集中。
快节奏与高压生活是核心诱因。
报告的最后落点在消费习惯的变化。
助眠产品正从可选消费,加速转向刚需消费。
三重驱动会持续。
睡眠焦虑普遍化、消费升级与科技赋能。
品类创新与品质消费的机会就在这里。
想获取睡眠经济、大健康与消费研究方向的完整报告与方案,可以到运营动脉(www.yydm.cn)检索。
2024年国民睡眠状况有什么变化?
报告显示,2024年居民睡眠指数升至68.74,为近四年最高水平,整体呈稳步改善趋势。
但成年人失眠发生率仍超38%,一线城市人均睡眠时长不足6.5小时,低于7至9小时的国际推荐标准。
睡眠经济市场规模有多大?
规模从2016年的2616亿元升至2023年的近5000亿元,年复合增长率保持在9%以上。
报告预计2027年市场规模将突破6500亿元。
睡眠经济由哪几个板块构成?
四大核心板块分别是睡眠寝具约52%、助眠食品约22%、睡眠日用品约15%、睡眠科技约11%。
其中睡眠日用品与睡眠科技体量较小,但增速领先。
枕头的增长点在哪里?
记忆棉枕同比增长127.1%领跑全品类,功能枕增长53.8%、U型枕增长40.1%。
均价维持在100至130元区间,护颈、多功能、助眠是前三大功能诉求。
把视角拉到全球3800亿美元,《全球3800亿美元、中国1798亿》里的样本会更完整一些。
助眠食品的趋势是什么?
助眠饮食市场正从单一保健品,向"零食+饮品+保健品"拓展。
零食形态偏好睡眠软糖、成分偏好酸枣仁与GABA,饮品端乳品成为跨界黑马。
睡眠监测设备谁在领跑?
可穿戴设备仍是主力,腕戴式手表、手环及智能指环占据销量绝对大头。
百元级设备是行业基本盘,品牌榜前三为华为、小米、dido。
相关报告解读推荐
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《宠物行业报告:200亿线上盘的高增长概念》——报告显示,2026年上半年宠物/宠物食品及用品线上累计销售额突破两百亿元,月均规模保持在四十亿元以上
《小宠异宠市场:四大品类的差异化增长》——重点是四大品类的差异化增长
《商业航天报告:2.83万亿市场的发射缺口》——报告显示,2025年全球商业卫星产业规模达3030亿美元,占全球航天经济总量的71%
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。