医美机构一年只新增100家,6000亿的盘子谁在赚
 广告
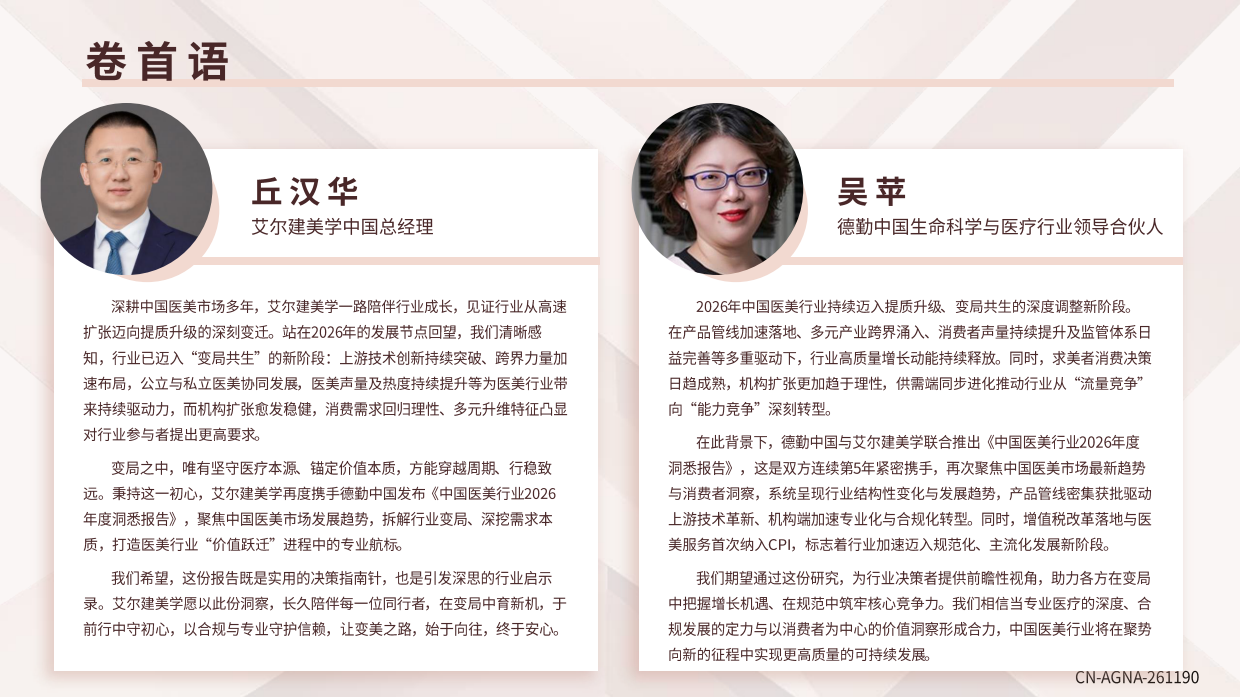
德勤中国与艾尔建美学联合推出的《中国医美行业2026年度洞悉报告》,是双方连续第5年合作。
五年累积的调研体量不小。
累计调研超10000名求美者,不同类型机构和医院超2200家。
这一次的样本包括2000名求美者、200名经营者或医生的定量问卷,另有20名求美者和10名经营者或医生的深度访谈。
报告对2026年给了八个字的判断——提质升级、变局共生。
结果是好坏两面同时出现。
先看好的一面。
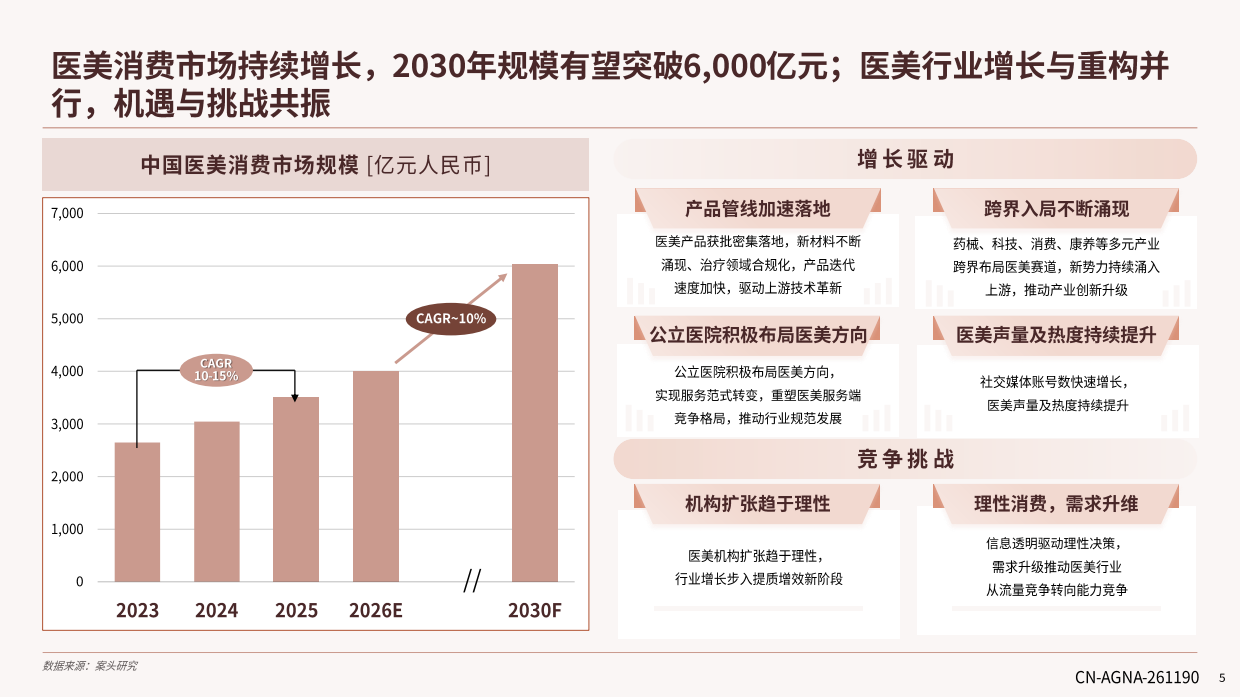
医美消费市场持续增长,2030年规模有望突破6000亿元。
再看另一面。
2025年上半年门店净增长约500家机构,2026年上半年净增长仅约100家,放缓显著。
报告把这两件事放在一起,得出了一个结论。
行业增长逻辑正由规模扩张转向高质量发展。
下面按增长驱动、竞争挑战、消费行为、规则重塑与监管几层拆开看。
一、四重驱动:产品、跨界、公立与声量
报告把行业的增长驱动归为四条。
第一条是产品管线加速落地。
新材料不断涌现,治疗领域合规化,产品迭代速度加快。
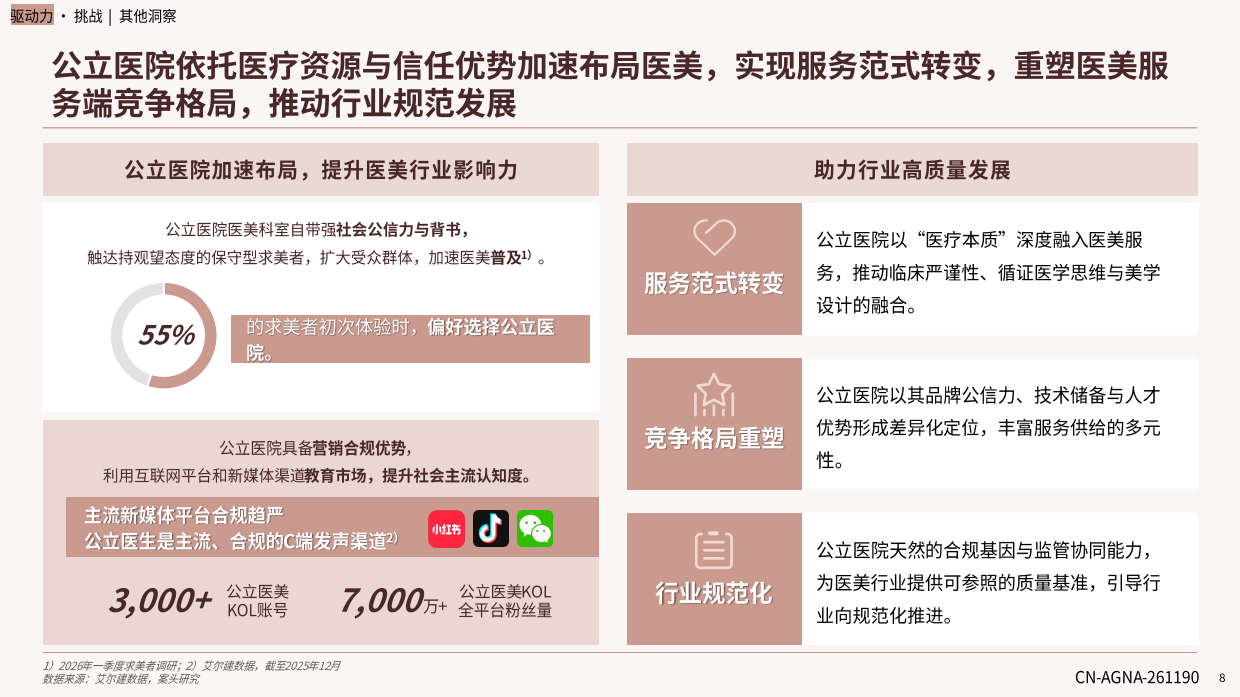
2025年7月至2026年6月,共有46款III类器械注射类产品获药监局批准。
其中25款为玻尿酸产品,12款为胶原蛋白类产品,9款为胶原蛋白刺激类材料产品。
同期还有2款注射用肉毒毒素产品获批。
一个值得记的细节是,额纹适应症首次在中国获批。
光电类方面,同期有26款III类器械光电类医美治疗产品获批。
材料创新方向也在扩散。
报告点名的包括E型肉毒毒素、重组肉毒毒素、PDRN与PN、ECM、丝素蛋白、琼脂糖、壳聚糖。
竞争最激烈的是PLLA"童颜针"。
过去一年获批7张证件,累计已获批14张证件。
第二条是跨界入局不断涌现。
药械、科技、消费、康养等多元产业跨界布局医美赛道。
第三条是公立医院积极布局。
它们依托医疗资源与信任优势加速布局,实现服务范式转变。
第四条是医美声量及热度持续提升。
2024年轻医美全媒体总声量约600万,2025年增至约900万。
年度月平均轻医美账号数从36万个增至40万个,增长11%。
二、竞争挑战:机构扩张放缓与需求升维
报告列了两条竞争挑战。
第一条是机构扩张趋于理性。
门店净增长的对比很有说服力。
2025年上半年净增长约500家机构,2026年上半年机构数净增长仅约100家。
报告列了放缓背后的五个原因。
合规门槛抬升、盈利承压,获客等运营成本增高。
机构扩张边际效益递减,宏观与消费环境偏谨慎,资本对医美扩张降温。
行业增长的逻辑也随之切换。
从规模扩张转向三条线:服务提质、运营增效、合规升级。
第二条是理性消费、需求升维。
报告指出,信息透明驱动理性决策。
消费者信息获取渠道已从单一渠道的碎片化信息,转向AI交叉对比,信息差进一步缩小。
三大转变被明确列出。
信息获取从多平台搜索转向一站式聚合。
信息验证从人工筛选转向交叉验证。
消费决策从单点判断转向智能总结。
需求侧的方向也变了。
求美者需求从"单项消费"走向"价值管理"。
具体表现为三个"从到"。
从"单次效果"到"周期管理",从"项目性价比"到"高交付标准",从"单点矫正"到"综合提升"。
三、公立医院入局:55%初次体验者的选择
公立医院布局医美,被报告单独列为一节。
它的优势有几重。
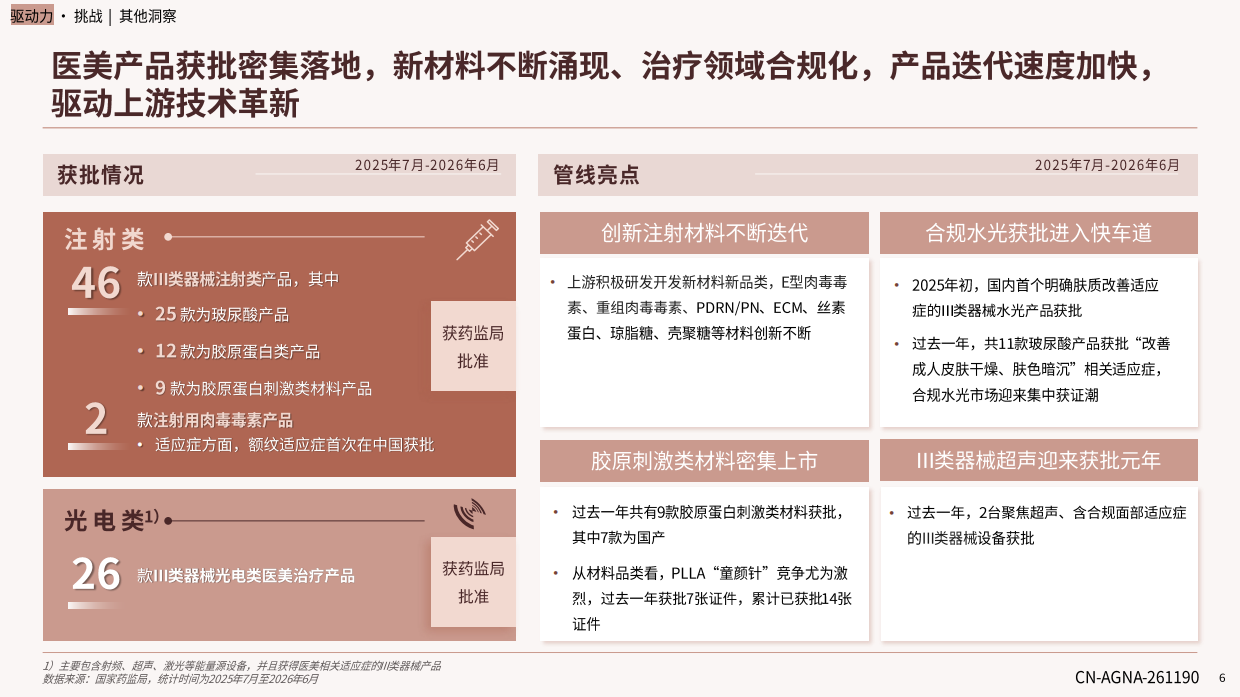
公立医院医美科室自带强社会公信力与背书,能触达持观望态度的保守型求美者。
同时具备营销合规优势,可利用互联网平台和新媒体渠道教育市场。
一组数据可以说明这种认可度。
55%的求美者初次体验时,偏好选择公立医院。
公立医美的影响力也在线上显现。
公立医美KOL账号超过3000个,全平台粉丝量超过7000万。
报告认为公立医院带来了三重作用。
一是服务范式转变——以"医疗本质"深度融入医美服务,推动临床严谨性、循证医学思维与美学设计融合。
二是竞争格局重塑——以其品牌公信力、技术储备与人才优势形成差异化定位。
三是行业规范化——天然的合规基因与监管协同能力,为行业提供可参照的质量基准。
四、求美者账本:人均1.2至1.5万元的支出结构
消费侧的数据来自2026年一季度调研。
2025年受访求美者人均医美总支出为1.2至1.5万元。
这个数字与2024年基本持平。
支出变化的分布分三档。
在小于1万元区间,24%的人支出减少、63%持平、13%增加。
在1至3万元和3至5万元区间,均为23%减少、65%持平、12%增加。
在5万元以上区间,22%减少、56%持平、22%增加。
报告进一步拆了变化原因。
支出减少的前两大原因,一是原有诉求已被满足、不再需要治疗,占58%;二是暂未找到合适的新项目以增加花费,占40%。
支出持平的前两大原因,一是对现有治疗效果满意、无需增加额外消费,占66%;二是同样的诉求新增了其他治疗项目,占56%。
支出增长的前两大原因,一是有新的医美诉求,占70%;二是医美频率变低,占56%。
受欢迎的项目类型也排出了顺序。
前五类依次是嫩肤与美白类光电、祛皱与抗衰类光电、深层清洁类设备、祛皱与抗衰类(肉毒毒素等)、美塑与水光。
报告对此的总结是,治疗偏好集中在这五类项目。
五、出境与入境:从51%赴韩到入境新热点
出境医美的热度仍在。
2025年中国求美者的出境医美目的地中,韩国占51%。
日本占23%。
中国香港和中国澳门地区合计占19%,其他目的地占7%。如果你关心的正是中国时尚品牌出海白皮,《中国时尚品牌出海白皮书:从性价比输出到东方审美溢价的能力跃迁》值得一起读。
中国赴韩的医美项目选择也有结构。
皮肤科就诊占71%,整形手术占11%,其他医疗服务占18%。
报告归纳出两个模式特征。
一是高频、轻医美项目主导。
肉毒毒素、填充剂注射等注射类项目,凭成本低、恢复周期短成为跨境消费首选。
二是"医美+旅游"模式稳定化,人均消费3至5万元,停留5至7天。
反向的客流也在起来。
手术类为主的入境医美成为网络新热点。
报告引用了微信团队2026春节数据报告的表述——海外入境游客医疗美容相关消费增速最快,交易金额同比增长翻倍。
入境需求集中在三类项目。
医美手术、植发及口腔等高复杂度项目,以及中医特色项目。
报告还提到一个文化层面的因素。
依托社交平台形成的东方审美,在亚洲地区的影响力正在扩大。
六、增值税改革:免税模式终结与6%税率
报告把税收调整单列为一节,可见其分量。
改革前的规则依据财税〔2016〕36号文。
符合条件的医疗机构提供的"医疗服务"免征增值税。
这带来一个操作空间——医美机构可通过将项目定义成"医疗行为"来申请免税。
新规改变了这一点。
根据最新版《中华人民共和国增值税法实施条例》及相关配套规则,营利性医疗美容机构被排除在免税范围之外。
其提供的医美服务,需按照"生活服务"类目缴纳6%的增值税。
报告列了三条影响。
一是引导机构优化成本管控与薪酬激励机制。
二是监管趋严与合规成本陡增,推动非合规机构加速退出市场,促进采购合规化与行业集中度提升。
三是税制调整引导行业增长逻辑,向技术、服务及品牌驱动的高质量发展模式切换。
另一件有标志意义的事在统计口径上。
2026年2月,国家统计局发布以2025年为基准年份的CPI数据。
首次新增"医疗美容服务"基本分类,将医美正式计入居民消费价格指数。
同期新增的还有住房安防设备、老年用品、洗碗机、车用电力、摄影服务、互联网医疗服务等分类。
七、监管趋严:价格、广告与器械三条线
报告梳理了近一年多项重磅政策,分三个方向。
第一个方向是价格项目规范。
国家医保局发布《美容整形类医疗服务价格项目立项指南(试行)》,时间为2025年6月。
它统一规范美容整形类价格项目,体现"技耗分离"。
同时明确美容整形医疗服务不属于基本医疗服务,依规实行市场调节价。
报告认为,这为行业营造了更有活力、更加规范的市场环境,也为医疗机构和相关企业带来增量发展。
第二个方向是医疗广告监管。
市场监管总局发布《医疗广告监管工作指南》,同样在2025年6月。
它厘清了医疗广告合法与违法的边界。
对制造容貌焦虑、针对未成年人的医美广告等,进一步明确法律适用依据。
报告的判断是,这进一步厘清了医疗机构的合规宣传路径,明确容错空间,降低合规成本。
第三个方向是产品准入及追溯管理。
国家药监局发布关于调整《医疗器械分类目录》部分内容的公告(2025年第132号),时间为2026年1月。
部分射频、注射类产品被明确划入三类医疗器械,需取得医疗器械注册证方可销售使用。
追溯方面,自2019年至今,国家药监局分批次发布医疗器械唯一标识(UDI)工作公告。
要求所有器械从生产、经营、流通到医疗服务,落实全链条带码闭环管理。
报告对这一方向的结论是,明确产品溯源要求,非合规机构加速离场,合规机构迎来更大市场空间。
八、六个关键判断与行业的下一步
报告的摘要部分给了六条"其他洞察",信息密度最高。
第一条是关于支出水平的。
2025年求美者人均医美总支出与2024年基本持平,治疗偏好集中在光电、肉毒毒素、美塑与水光等项目。
第二条是关于跨境消费的。
出境医美热度犹在,入境医美或成增长新机遇。
第三条是关于税收的。
医美增值税改革落地,重塑行业规则,推动规范经营与高质量发展。
第四条是关于统计口径的。
医疗美容服务首次纳入国家消费监测视野,行业社会认知度与消费普及度持续提升。
第五条是关于监管的。
监管趋严与标准升级并行,推动行业竞争回归专业与价值。
第六条隐含在整体判断里。
报告反复强调一个转变——从"流量竞争"向"能力竞争"深刻转型。
落到机构层面,这意味着三件事同时要做。
更优的交付能力、更高的审美评估、更全面的客户管理。
报告在卷首语里给了一句总结性的话。
变局之中,唯有坚守医疗本源、锚定价值本质,方能穿越周期、行稳致远。
想获取医美行业、消费医疗与产业研究方向的完整报告与方案,可以到运营动脉(www.yydm.cn)检索。
医美消费市场的规模前景如何?
报告预测医美消费市场持续增长,2030年规模有望突破6000亿元。
但机构扩张趋于理性,行业增长逻辑已由规模扩张转向高质量发展。
2026年医美机构数量增长变化有多大?
2025年上半年门店净增长约500家机构,2026年上半年机构数净增长仅约100家,净增长放缓显著。
报告归因于合规门槛抬升、获客成本增高、资本降温等多重因素。
增值税改革对医美机构有什么影响?
营利性医疗美容机构被排除在免税范围之外,需按"生活服务"类目缴纳6%增值税。
报告认为这将引导机构优化成本管控,推动非合规机构加速退出,促进行业集中度提升。
求美者的人均支出是多少?
2025年受访求美者人均医美总支出为1.2至1.5万元,与2024年基本持平。
最受欢迎的项目类型前五类分别是嫩肤与美白类光电、祛皱与抗衰类光电、深层清洁类设备、祛皱与抗衰类(肉毒毒素等)、美塑与水光。
公立医院入局医美带来了什么变化?
报告显示55%的求美者初次体验时偏好选择公立医院,公立医美KOL账号超过3000个、全平台粉丝量超7000万。
公立医院推动服务范式转变、竞争格局重塑与行业规范化三重作用。
延伸阅读:同一话题的几篇报告解读
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《小吃行业报告:2026市场规模有望破万亿》——重点是2026市场规模有望破万亿
《IP授权消费白皮书:理性筛选时代来临》——数字100联合全球授权展·
《慧博智能投研脑机接口报告:2035年全球121亿美元》——把同一个问题拆得更细的一篇
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。