担心的AI吞噬软件没发生,软件股先涨回来了
 广告
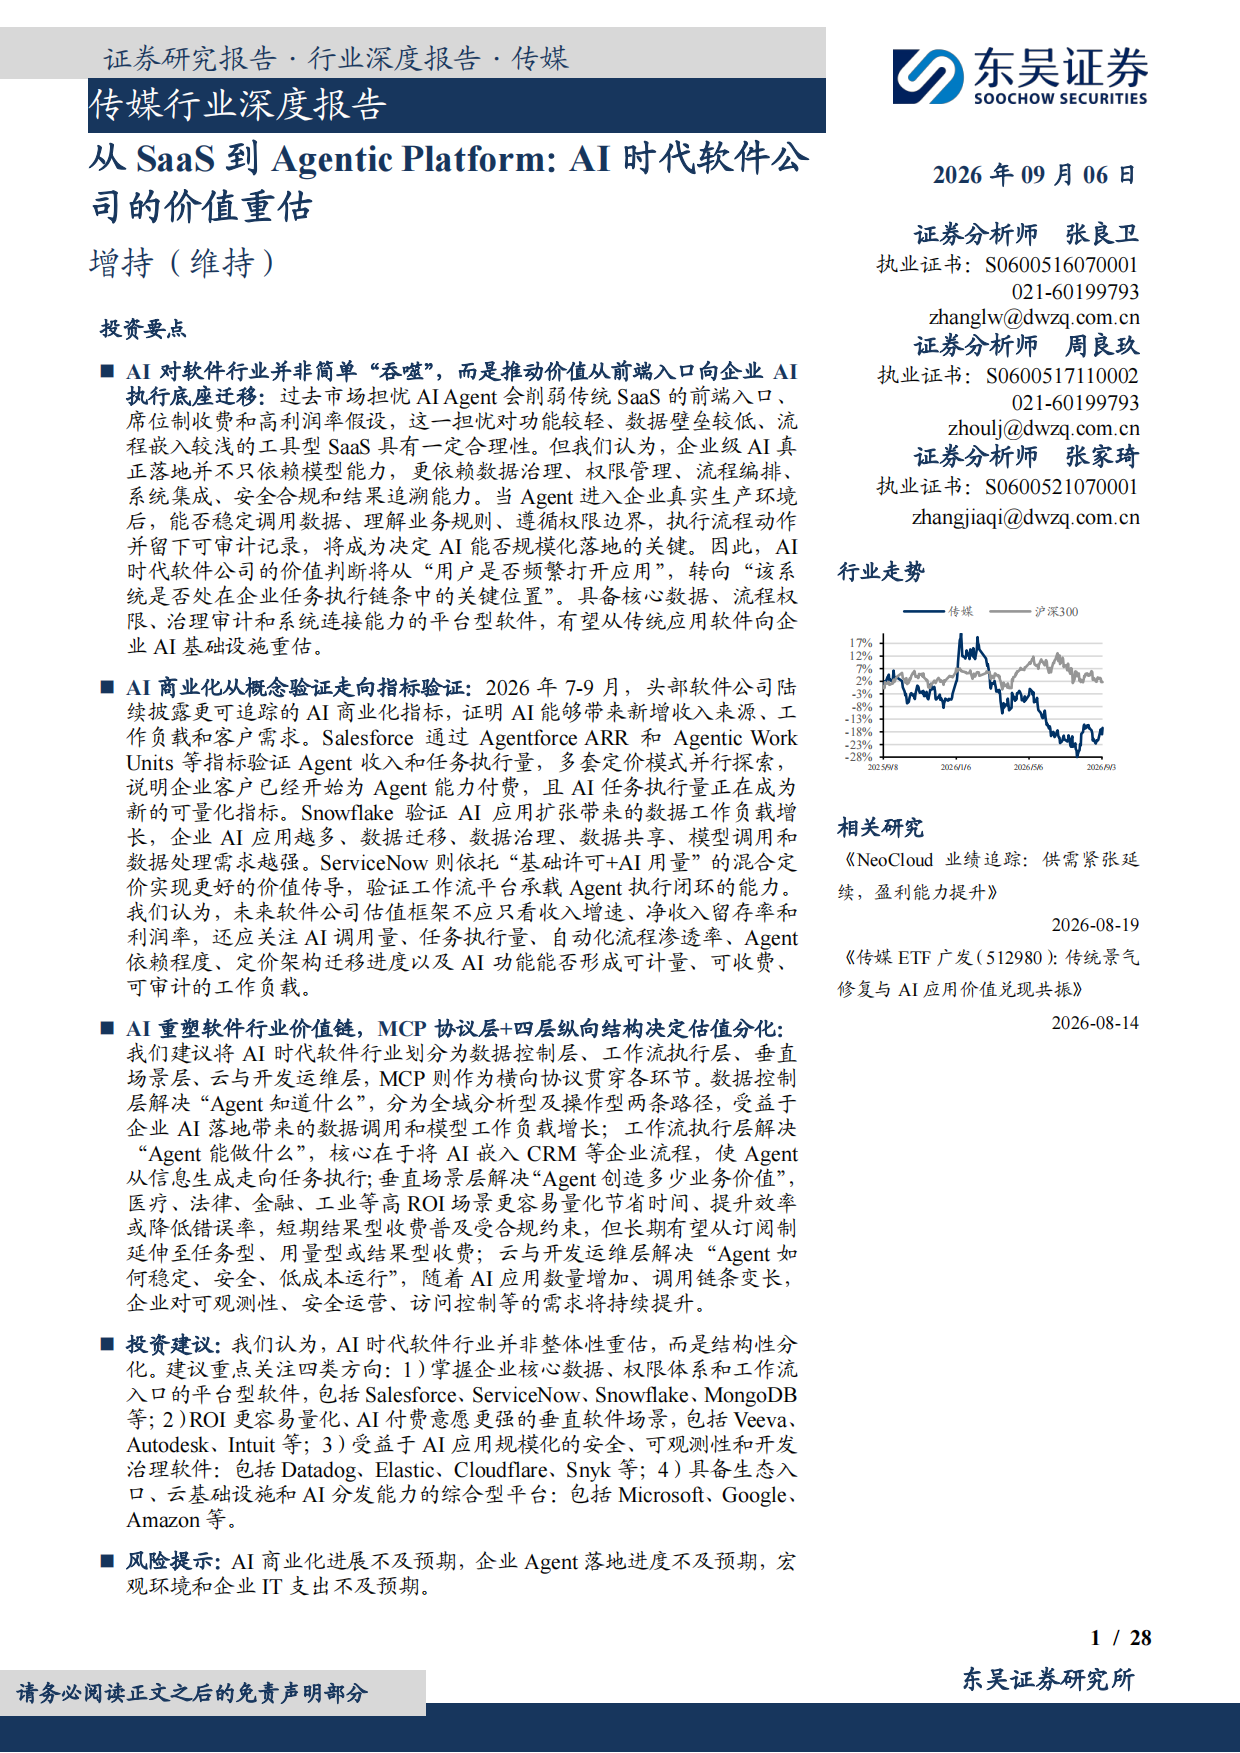
东吴证券这份《从SaaS到Agentic Platform:AI时代软件公司的价值重估》,讲的是过去一年软件股的情绪反转。
反转之前,市场的主流担忧是AI会"吞噬"软件。
反转之后,软件股开始反弹。
报告认为,这次反弹不只是情绪修复。
先看一组指标。
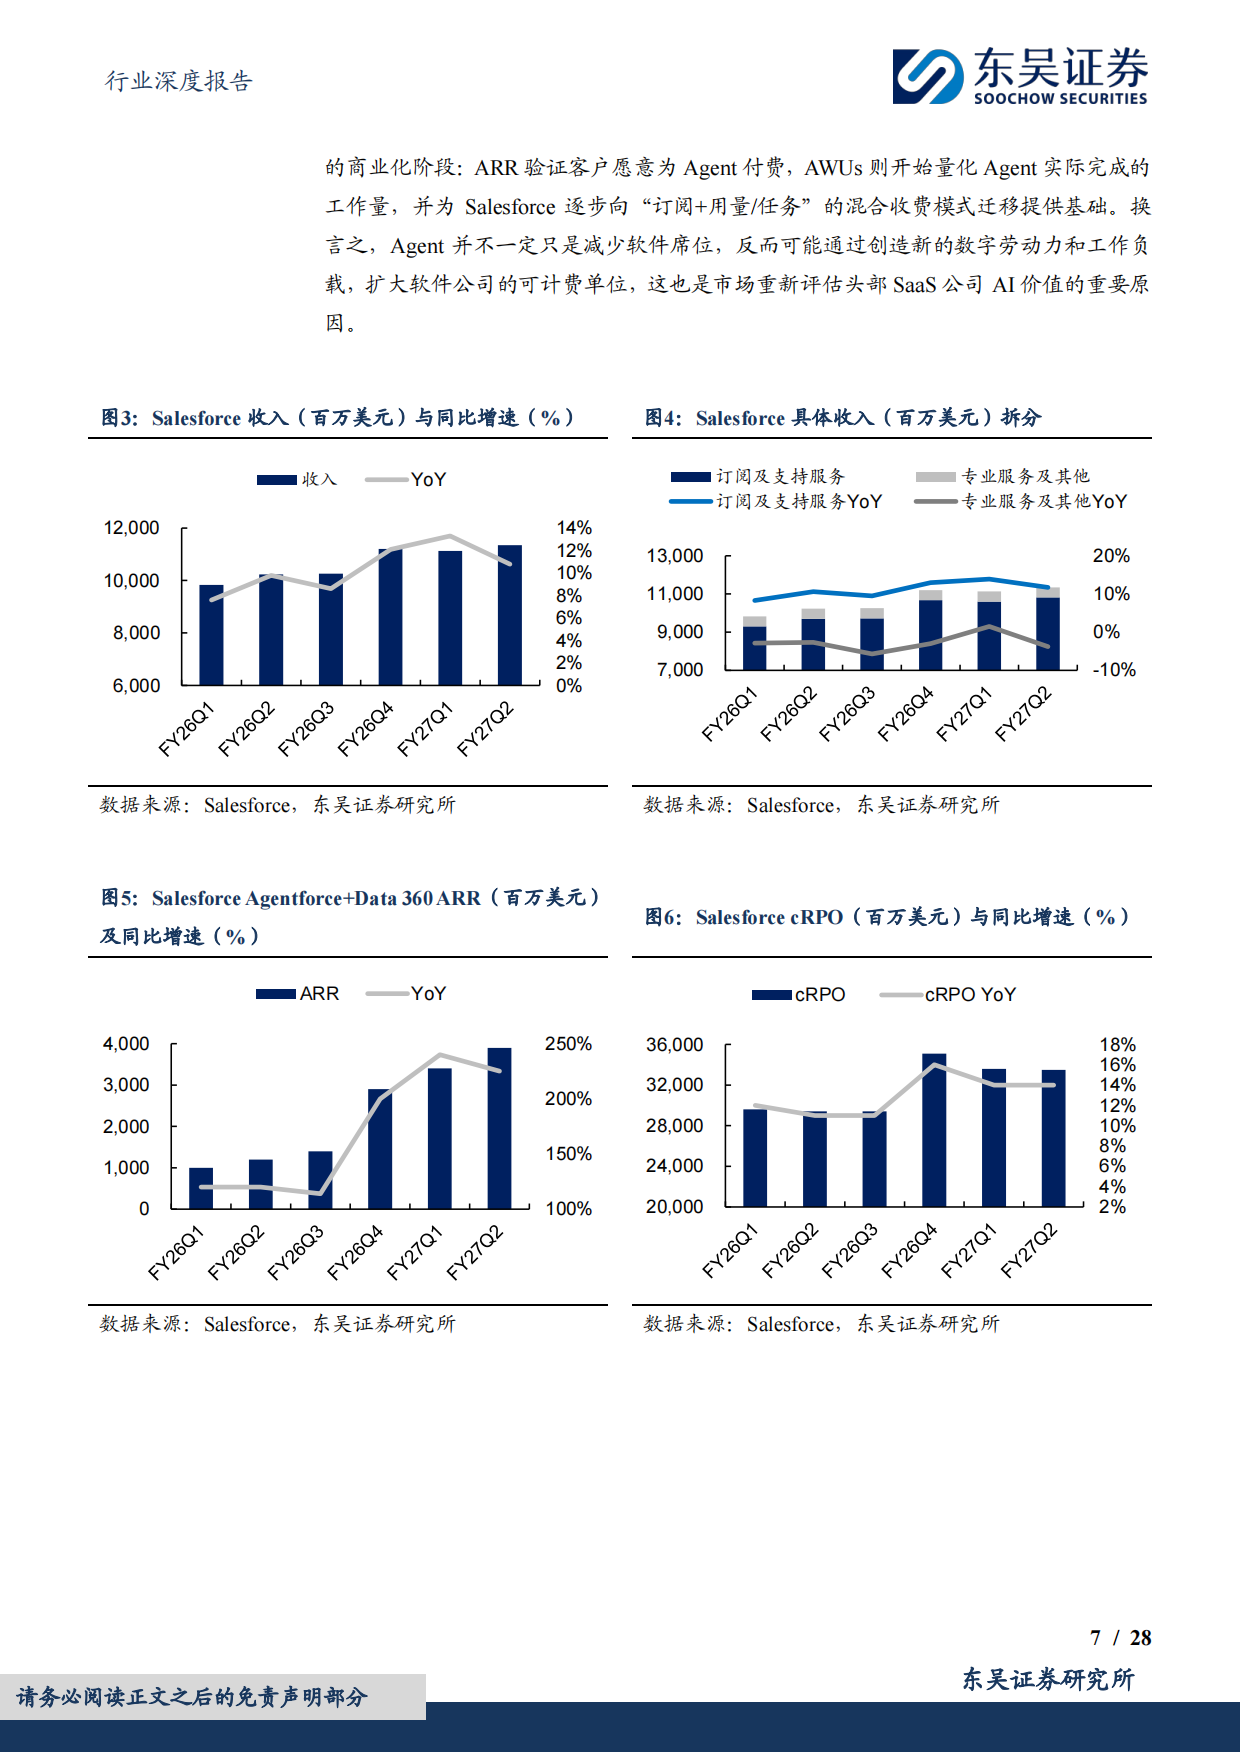
Salesforce的Agentforce与Data 360 ARR接近39亿美元,同比增长超过210%。
这是"AI会不会杀掉SaaS"这个问题,第一次被数字正面回答。
下面按矛盾、验证、定价与价值链四层拆开。
一、被压制的三个假设:入口、席位、利润率
报告先把担忧摊开。
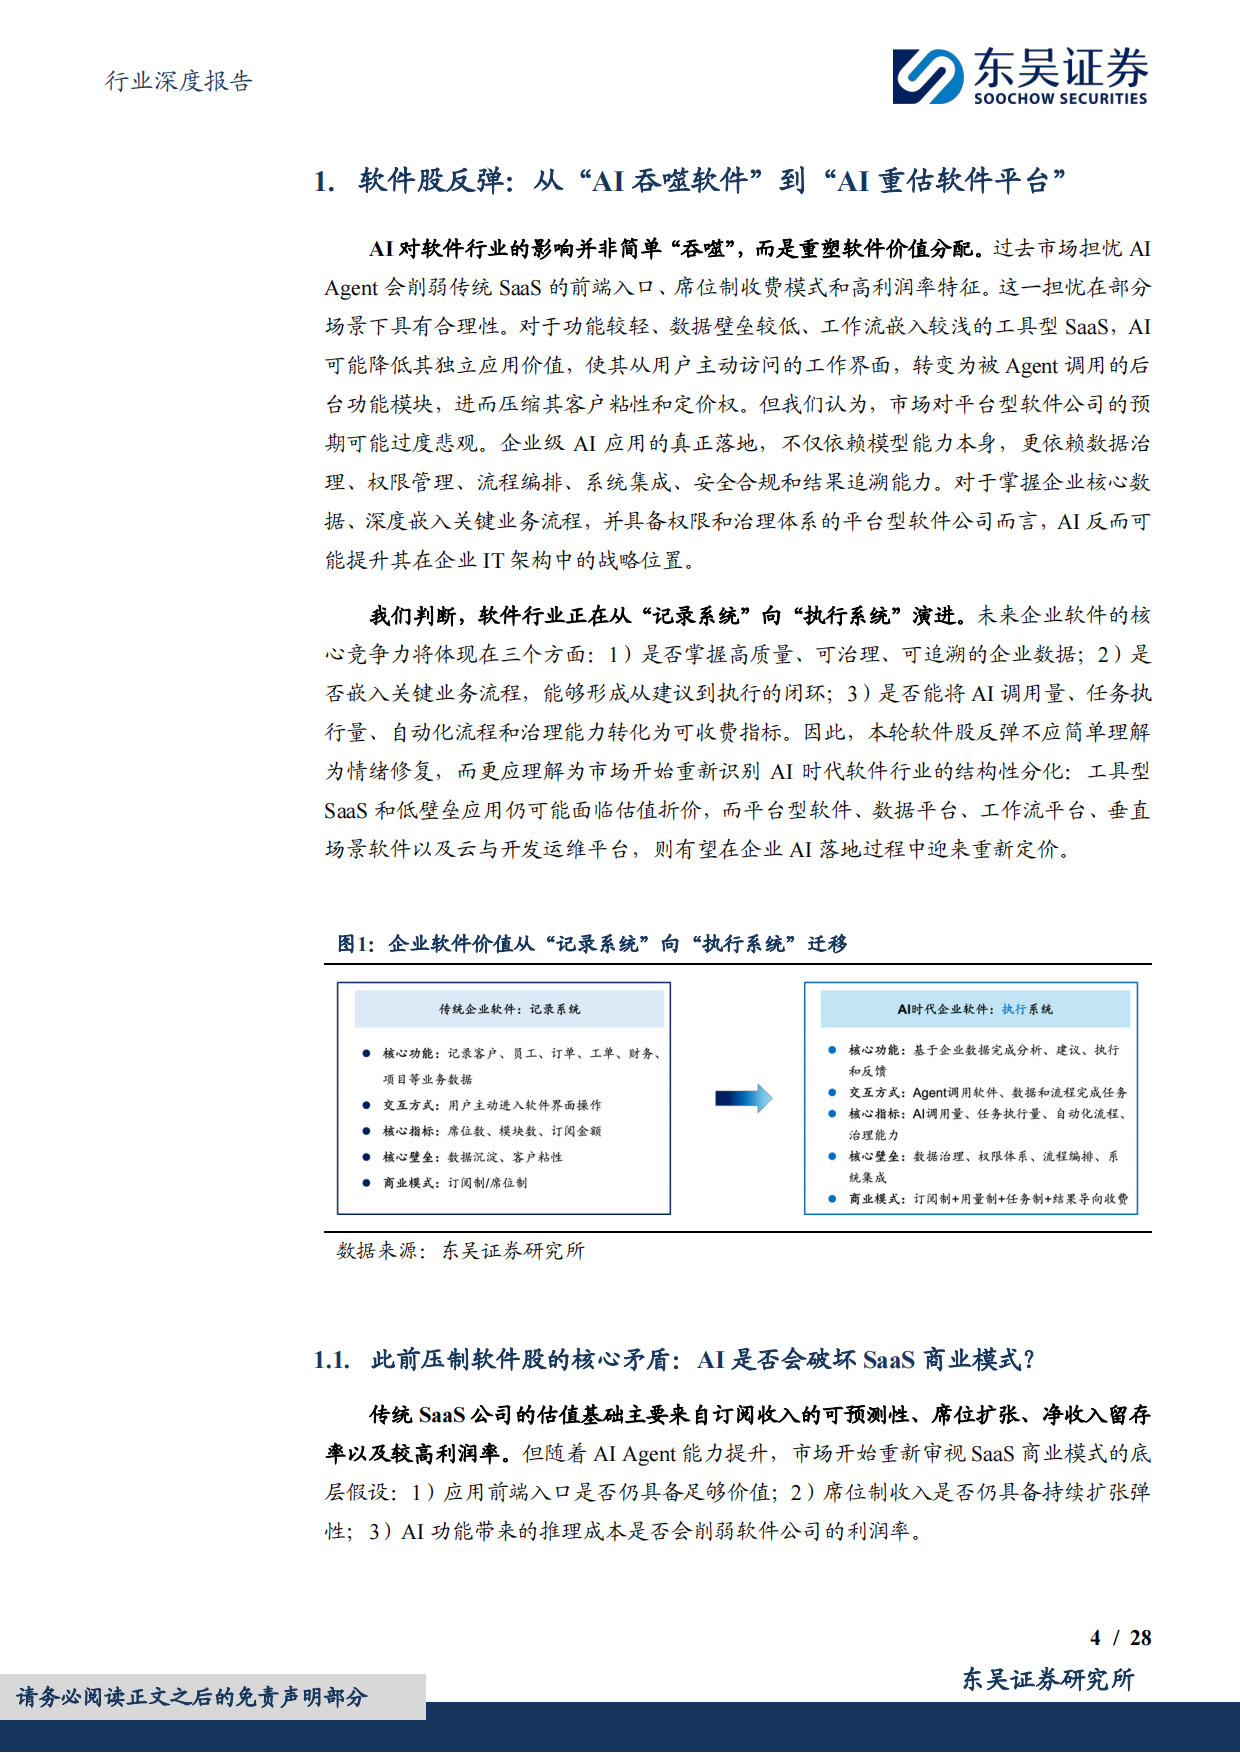
传统SaaS的估值基础有三根柱子。
订阅收入的可预测性、席位的持续扩张、较高的利润率。
AI Agent的出现,三根柱子都被质疑。
第一根是前端入口。
过去员工要进CRM、ERP、项目管理软件里完成操作。
未来可能直接对Agent说一句话,由Agent调用底层系统。
用户与界面交互的频率一旦下降,入口价值就被削弱。
第二根是席位制收费。
传统SaaS按员工数、账户数收费。
"员工数增长—席位扩张—订阅收入增长"是一条线性逻辑。
而客服、销售运营、IT运维、数据分析这些重复性流程,正是数字劳动力最容易替代的地方。
第三根是利润率。
软件交付后的边际成本本来很低。
但生成式AI需要持续调用模型与算力,推理成本、数据处理成本都会上升。
不过报告强调,这一项并非单向。
能把AI同时用于对外商业化和对内降本的公司,利润率甚至有望扩张。
报告对核心矛盾的总结是:问题不在AI是否取代软件,而在入口、席位与利润率这三项基础是否被削弱。
二、指标验证:Salesforce的39亿与32亿
2026年6月以来的这轮反弹,靠的是可验证的指标。
报告点名了三家代表公司。
第一家是Salesforce。
FY27Q2,公司收入113.5亿美元,同比增长11%。
其中订阅与支持收入108.2亿美元,同比增长12%。
更关键的是AI部分。
Agentforce ARR超过15亿美元,同比增长超过240%。
Agentforce与Data 360 ARR合计接近39亿美元,同比增长超过210%。
任务执行量也上了规模。
FY27Q2,Agentforce与Slack单季产生32亿个智能体工作单元(AWUs),环比增长97%。
累计达到70亿个。
报告认为,这说明客户不只是付费了,Agent真的在干活。
AI的增长还在向大盘外溢。
FY27Q2,cRPO达到335亿美元,同比增长14%。
净新增年度订单价值增速,是四年来最高水平。
三、数据平台与工作流平台的两条证明
第二家是Snowflake,它证明的是数据平台的二阶需求。
FY27Q2,公司收入15.5亿美元,同比增长35%。
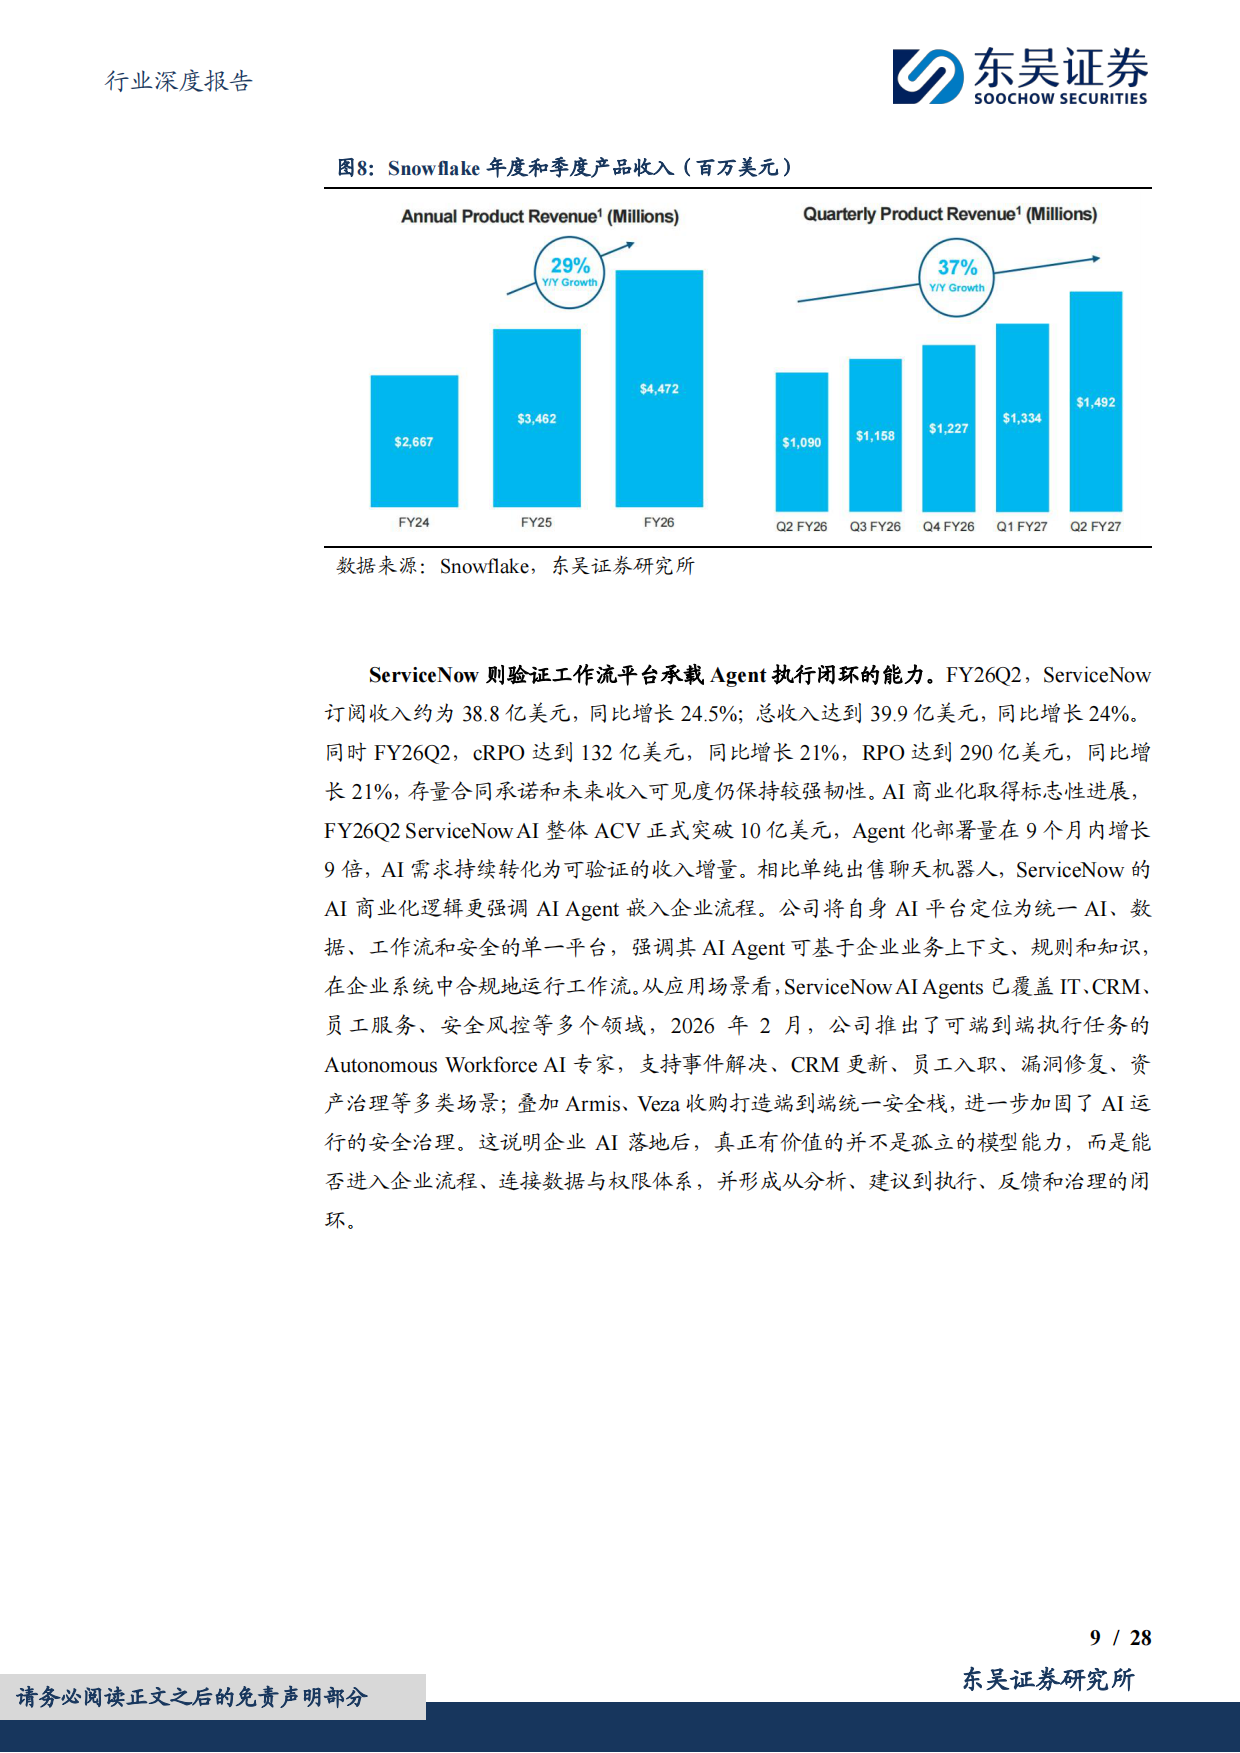
产品收入14.9亿美元,同比增长37%,比上一季度的34%进一步加速。
RPO达到90亿美元,同比增长30%。
净收入留存率维持在126%。
公司还把FY27全年产品收入指引,从58.4亿美元上调至60.7亿美元。
管理层称,AI产品贡献了近期加速的约一半。
报告的解释是,AI应用越多,越绕不开数据平台。
Agent进入生产环境后,数据迁移、查询处理、权限治理、上下文获取都要持续进行。
第三家是ServiceNow,验证的是工作流平台。
FY26Q2,订阅收入约38.8亿美元,同比增长24.5%。
总收入39.9亿美元,同比增长24%。
cRPO达到132亿美元,RPO达到290亿美元,均同比增长21%。
最有标志性的一条是:
ServiceNow的AI整体ACV正式突破10亿美元,Agent化部署量九个月增长9倍。
四、席位压缩是定价问题,不是需求问题
这一节的判断,报告写得很直接。
席位减少,不等于需求下降。
报告的理由是价值消耗方式变了。
过去是"人使用软件"。
现在是"人+Agent"共同调用软件。
如果收费单位还锚定人工席位,厂商就吃不到Agent创造的新工作负载。
Salesforce的做法是多种计费并行。
截至2026年8月,Agentforce形成三类方式。
按对话次数收费,每次2美元。
按弹性积分(Flex Credits)计费,每10万积分500美元。
标准操作消耗20个积分,对应约0.1美元一次。
以及针对员工场景的按用户每月(PUPM)收费。
顺着这个逻辑往下推,《API调用、订阅》给了一组可以互相验证的数字。
2025年5月,它还推出弹性协议,允许客户在用户许可证与弹性积分之间重新配置预算。
ServiceNow则明确选了"许可证+用量"的混合定价。
报告给的判断标准是:
看席位数量下降没有意义,要看厂商能否建立新的计价单位承接Agent的工作负载。
五、MCP:连接壁垒降低,数据壁垒升高
报告的价值链部分,以MCP开头。
MCP即模型上下文协议,由Anthropic在2024年11月提出并开源。
2025年12月9日,Anthropic把它捐赠给Linux基金会旗下的Agentic AI Foundation。
协议由此转向厂商中立、社区治理的开放标准。
生态规模已经不小。
捐赠时,MCP生态已有超过1万个活跃公开服务器。
ChatGPT、Cursor、Gemini、Microsoft Copilot、Visual Studio Code等均已支持。
Python与TypeScript官方SDK月下载量合计超过9700万次。
报告认为,MCP的核心价值是降低重复集成成本。
连接复杂度从"N×M"近似降到"N+M"。
企业系统只需按标准暴露一次接口,不同Agent即可通过统一协议发现并调用。
这对行业的影响,报告列了三条。
一是拥有核心记录系统的公司,有望获得新的计价方式。
二是竞争壁垒从界面粘性,迁移到"数据+权限+治理"。
三是安全与治理能力,成为智能体规模化落地的前置条件。
Salesforce的Headless 360平台在推出后两个月内,处理了450万次MCP调用。
ServiceNow把MCP调用与Now Assist积分体系直接挂钩。
Snowflake则在2026年5月收购了企业级MCP平台Natoma。
六、四层价值链:决定估值怎么分化
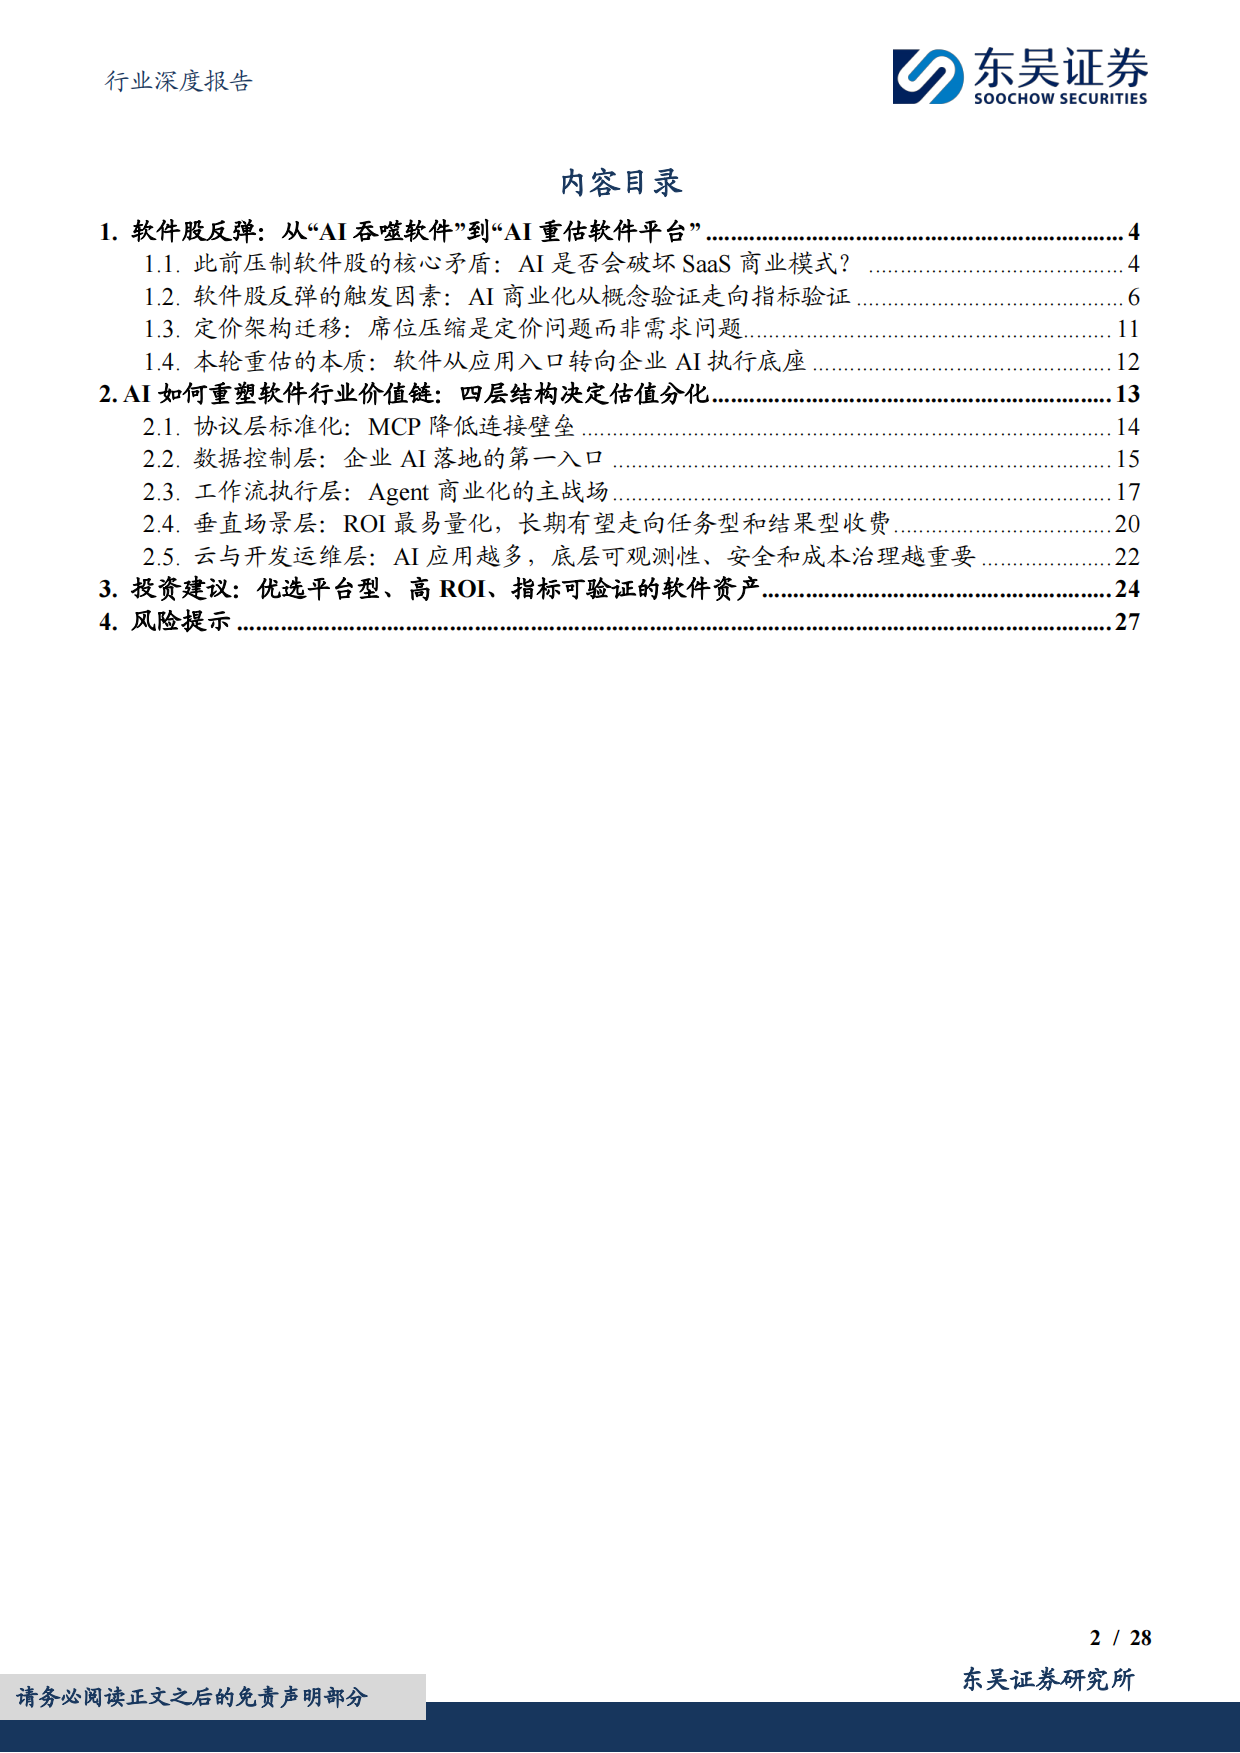
报告给出的框架,是一横四纵。
横向是协议层MCP,贯穿所有纵向层。
四个纵向层各有分工,报告的表述很精炼。
数据控制层解决"Agent知道什么"。
工作流执行层解决"Agent能做什么"。
垂直场景层解决"Agent创造了多少业务价值"。
云与开发运维层解决"Agent如何稳定、安全、低成本运行"。
工作流层被报告称为Agent商业化的主战场。
理由是工作流平台天然处在企业任务发生的位置。
Workday是这一层的代表案例。
FY27Q2,公司AI产品ARR接近6亿美元,同比增长超过200%。
单季AI产品贡献超过1亿美元新增ACV,占全部新增ACV的25%以上。
已有超过5500家客户使用至少一款Workday自研智能体,环比增长超过35%。
垂直层的优势是ROI最容易量化。
报告举了医疗的例子。
微软对879名使用DAX Copilot的临床医生做过调查。
DAX Copilot平均每次就诊为医生节省5分钟,77%的医生认为文档质量改善。
Northwestern Medicine的数据显示,高频使用该工具的医生平均每月可多接诊11.3名患者。
记录文书时间减少24%,下班后在家补病例的时间减少17%。
七、底层增量:可观测性、安全与成本治理
云与开发运维层,被报告称为AI时代的"运行治理层"。
它的逻辑是:不押注单一AI应用能否胜出,而是受益于整体复杂度提升。
每一次Agent执行任务,背后都有一长串动作。
模型调用、数据库读写、API访问、权限校验、日志记录、安全扫描、监控告警、结果反馈。
从Demo走向生产环境,这条链上的消耗会同步上升。
报告列了三类底层增量需求。
第一类是AI可观测性。
要追踪Agent调用链路、模型表现、响应质量、错误率与业务结果。
第二类是AI安全运营。
要管理Agent权限、数据泄露、模型攻击、提示词注入与异常行为。
第三类是AI成本治理。
要控制Token、模型调用、GPU、推理与云资源成本。
报告对成本失控的表述很形象。
如果缺乏成本监控和策略控制,AI应用很容易从"提升效率"变成"成本黑箱"。
Elastic是这一层的代表案例。
AV-Comparatives在2026年7月发布的测试中,Elastic Security在16款企业级安全产品里取得100%防护率。
是唯一达到满分的厂商。
真实环境防护测试中,防护率为99.8%。
八、投资主线与三条风险
报告最后给了五条投资主线。
数据控制层,代表是Snowflake、MongoDB、Palantir。
工作流执行层,代表是Salesforce、ServiceNow、Workday、UiPath、SAP、Oracle。
垂直场景层,代表是Veeva、Autodesk、Intuit、Adobe、Guidewire、Toast。
云与开发运维层,代表是Datadog、Cloudflare、Zscaler、CrowdStrike、Snyk。
综合生态与入口层,代表是Microsoft、Google、Amazon、Adobe、Atlassian。
报告对每一层都给了关键观察指标。
工作流层看AI ARR、Agent执行量、NRR与模块加购。
数据层看产品收入增速、AI相关客户数与数据工作负载增长。
报告同时提示了一个现实进度。
Deloitte在2025年6至7月调查了500名美国科技领域领导者。
仅11%的企业已在生产环境使用AI Agent,17%接近部署,38%仍处于试点阶段。
所以下一阶段的分化重点,是能否帮客户跨过从PoC到生产的鸿沟。
风险提示有三条。
AI商业化进展不及预期、企业Agent落地进度不及预期、宏观环境与企业IT支出不及预期。
想获取软件行业、AI产业与企业服务方向的完整报告与方案,可以到运营动脉(www.yydm.cn)检索。
AI会取代SaaS软件吗?
报告认为,AI并非简单"吞噬"软件,而是重塑软件价值的分配。
把视角拉到智能体AI实战手册,《智能体AI实战手册:100位领导者》里的样本会更完整一些。
低壁垒工具型SaaS可能被边缘化为后台功能模块,而掌握企业核心数据、深度嵌入关键流程的平台型软件反而可能提升战略位置。
软件股2026年反弹的原因是什么?
关键在于头部软件公司开始披露可验证的AI商业化指标,而不再停留在概念讨论。
这些指标包括ARR、任务执行量、Token调用量、产品收入指引等,Salesforce、Snowflake、ServiceNow都提供了实例。
AI时代席位制收费会消失吗?
报告认为席位压缩是定价问题而非需求问题。
软件价值的消耗方式从"人使用软件"扩展为"人+Agent共同调用软件",厂商需要建立新的计价单位承接Agent创造的工作负载。
MCP是什么,对软件行业有什么影响?
MCP是模型上下文协议,由Anthropic于2024年11月提出并开源,2025年12月捐赠给Linux基金会。
它把连接复杂度从"N×M"近似降到"N+M",降低了连接壁垒,但提高了数据控制权、权限体系与流程嵌入度的重要性。
AI时代软件行业的四层价值链是什么?
横向协议层MCP贯穿四个纵向层:数据控制层、工作流执行层、垂直场景层、云与开发运维层。
四层分别解决Agent"知道什么""能做什么""创造多少价值""如何稳定安全低成本运行"。
企业AI Agent的实际落地进度如何?
报告引用Deloitte在2025年6至7月对500名美国科技领域领导者的调查。
仅11%的企业已在生产环境使用AI Agent,17%接近部署,38%仍处于试点阶段。
相关报告解读推荐
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《艾瑞企业级AI Agent报告:2030年市场815亿》——和本文互为参照的另一组样本
《大象研究院AI教育报告:SaaS到MaaS范式跃迁》——顺着这条线可以接着看
《爱分析2026本体平台市场报告解读:从构建走向行动闭环》——落点在从构建走向行动闭环
《大模型不够用了?投研Agent正在重塑金融研究》——把同一个问题拆得更细的一篇
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。