


一块电子布从6元涨到10元,AI把材料端逼涨价了
 广告
浙商证券这份《2026AI算力驱动覆铜板高端化,上游材料迎来升级与重估》,讲的是AI硬件里最不显眼的一段。
不是芯片,也不是服务器。
是手机和电路板底下那层材料。
先看价格。
7628电子布价格从2026年初约6元/米,涨到8月的10至10.2元/米。
一块布涨了将近七成。
18μm铜箔加工费,较年初上涨超过30%。
报告说,这轮涨价和2021年那轮不一样。
下面按需求、材料、涨价与格局四层拆开。
一、851亿美元的盘子,涨的不是消费电子
先给一组总量。
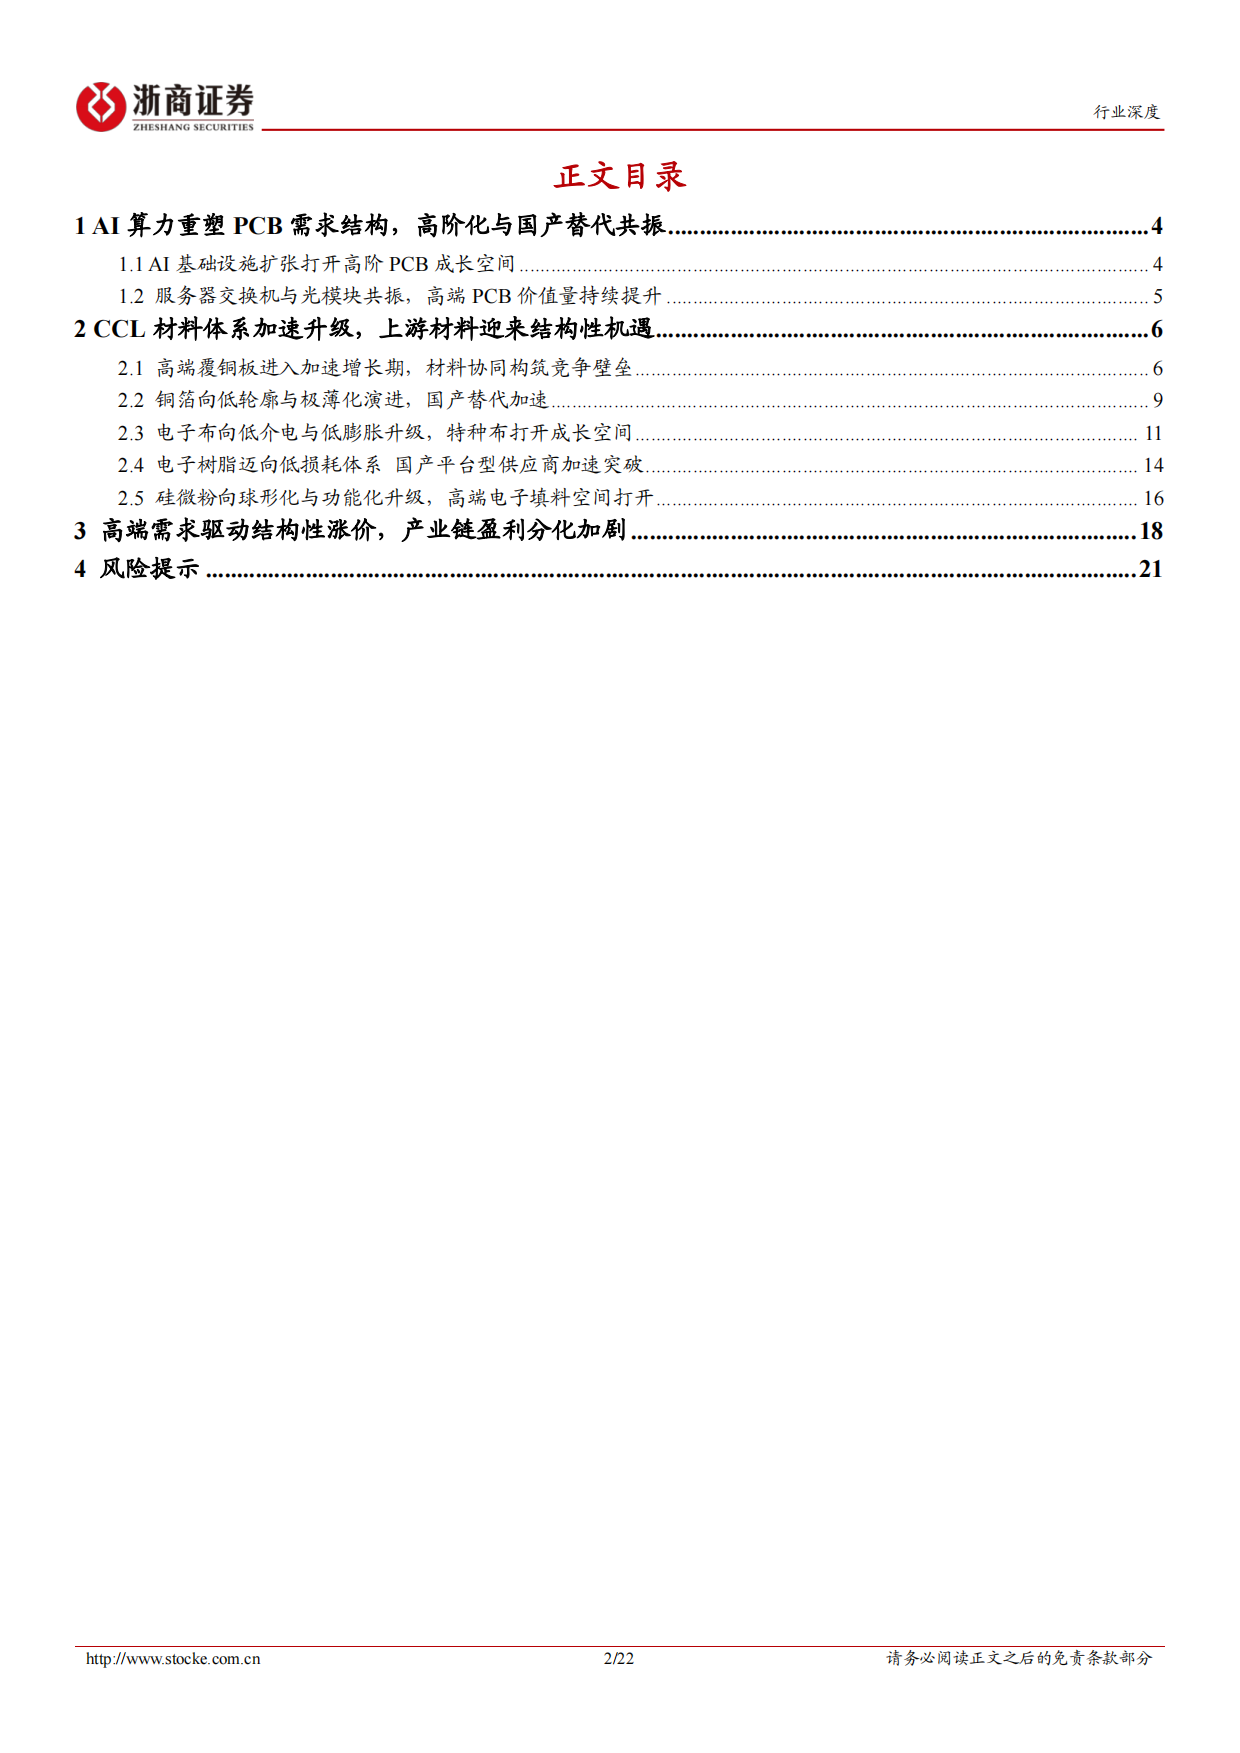
2025年全球PCB产值851.52亿美元,同比增长15.8%。
预计2026年增至957.80亿美元。
2030年达到1233.48亿美元,2025至2030年复合增长率7.7%。
但报告强调,这轮增长的性质变了。
不是消费电子复苏带来的普遍扩张。
而是数据中心、高速网络通信与先进封装拉动的结构性景气。
结构差异有多大,看增速就清楚。
2026年18层及以上多层板产值预计同比增长79%,HDI与封装基板分别增长23%和28.8%。
而全行业平均增速只有十几个点。
五年维度看,三项高阶产品的复合增速分别是30.3%、13.1%和14.7%。
报告用的词是"分化"。
服务器与存储这一类的表现最能说明问题。
2025年该领域PCB产值156.75亿美元,同比增长43.6%。
2030年预计增至346.79亿美元,复合增速17.2%。
二、中国大陆57.9%的产能,36%的份额
报告专门拆了产地与企业的差距。
按2025年全球产值851.52亿美元测算,中国大陆生产地占比57.9%。
对应产值约493.03亿美元。
但按企业总部口径,总部位于中国大陆的PCB企业只贡献全球约36%的产值。
两个数字差了21.9个百分点。
中国大陆占全球PCB产能57.9%,本土企业产值份额只有约36%。
报告对这一差距的解读是:
中国已经是全球最大的PCB生产基地。
但本土企业在高端产品、核心客户和利润池中的占有率仍然有限。
龙头的位置也在变化。
2025年全球PCB前100大企业中,43家总部位于中国。
胜宏科技位列全球第六、中国大陆企业第三。
鹏鼎控股、深南电路、沪电股份、生益电子也在扩充产能。
报告认为,本土企业的竞争力正从普通板规模和成本效率,转向高层数、大尺寸、低损耗与高良率能力。
预计2030年中国大陆PCB产值将增至817.64亿美元,五年复合增速约10.7%。
三、一块板子怎么变贵:从8层到22层
AI服务器为什么吃板子,报告拆了四个维度。
第一,系统架构从单机8卡,扩到机柜级72卡。
顺着这个逻辑往下推,《PCB钻针行业:AI服务器带动的量价齐升》给了一组可以互相验证的数字。
互联复杂度陡增。
第二,新增OAM加速卡、UBB互联母板等高价值板卡,板数明显增加。
第三,PCB从传统8至16层,跃升至20层以上。
单台面积与加工难度同步提升。
第四,覆铜板从FR-4或M4,升级到M6至M8的超低损耗等级。
单位面积价值量随之上行。
报告用具体平台做了对比。
DGX H100时代,GPU计算板跃升至16至18层HDI,UBB达26至28层PTH。
覆铜板升级至M6级。
到GB200与GB300,计算板进一步迭代至20至22层HDI。
并采用M7与M8级低损耗覆铜板。
报告还补了一句架构层面的变化。
英伟达GB200 NVL72以整机柜为单元组织算力。
单柜集成36颗Grace CPU与72颗Blackwell GPU。
机柜互连由9个NVLink交换托盘承担。
NVLink Switch System提供高达130 TB/s的总GPU通信带宽。
结果是PCB从单板,扩展成多托盘、多板卡体系。
四、交换机与光模块:速率翻倍,材料跟着换
交换机这一块的逻辑是容量翻倍。
报告以博通Tomahawk系列为例。
Tomahawk 4单芯片交换容量25.6Tbps,支持64×400GbE端口。
Tomahawk 5升级至51.2Tbps,对应64×800GbE。
Tomahawk 6达到102.4Tbps,可支持64×1.6TbE端口。
SerDes速率由50G PAM4,逐步提升至100G与200G PAM4。
信号速率一上去,链路损耗控制就变难。
交换机PCB材料预计由M6与M7,逐步向M8及更低损耗体系升级。
报告点名了一条。
在1.6T及NVLink等高带宽场景,M9级低损耗覆铜板、HVLP铜箔和低Dk/Df电子布具备进一步导入潜力。
光模块的路径类似。
400G时代的电通道以50G或100G PAM4为主,模块PCB以高速小型多层板为主。
到800G,单通道速率提升至100G/lane,局部HDI逐步导入。
到1.6T,单通道升至200G/lane,高阶HDI与MSAP工艺成为重要方向。
报告也提示了一个反向变化。
在LPO与CPO封装路线下,光引擎向交换机侧集成。
独立可插拔光模块的PCB面积或阶段性回落,但光引擎载板与先进封装基板价值量显著抬升。
PCB的价值量分布,正从单一模块转向系统级板级互联。
五、覆铜板的成本账:铜箔占四成
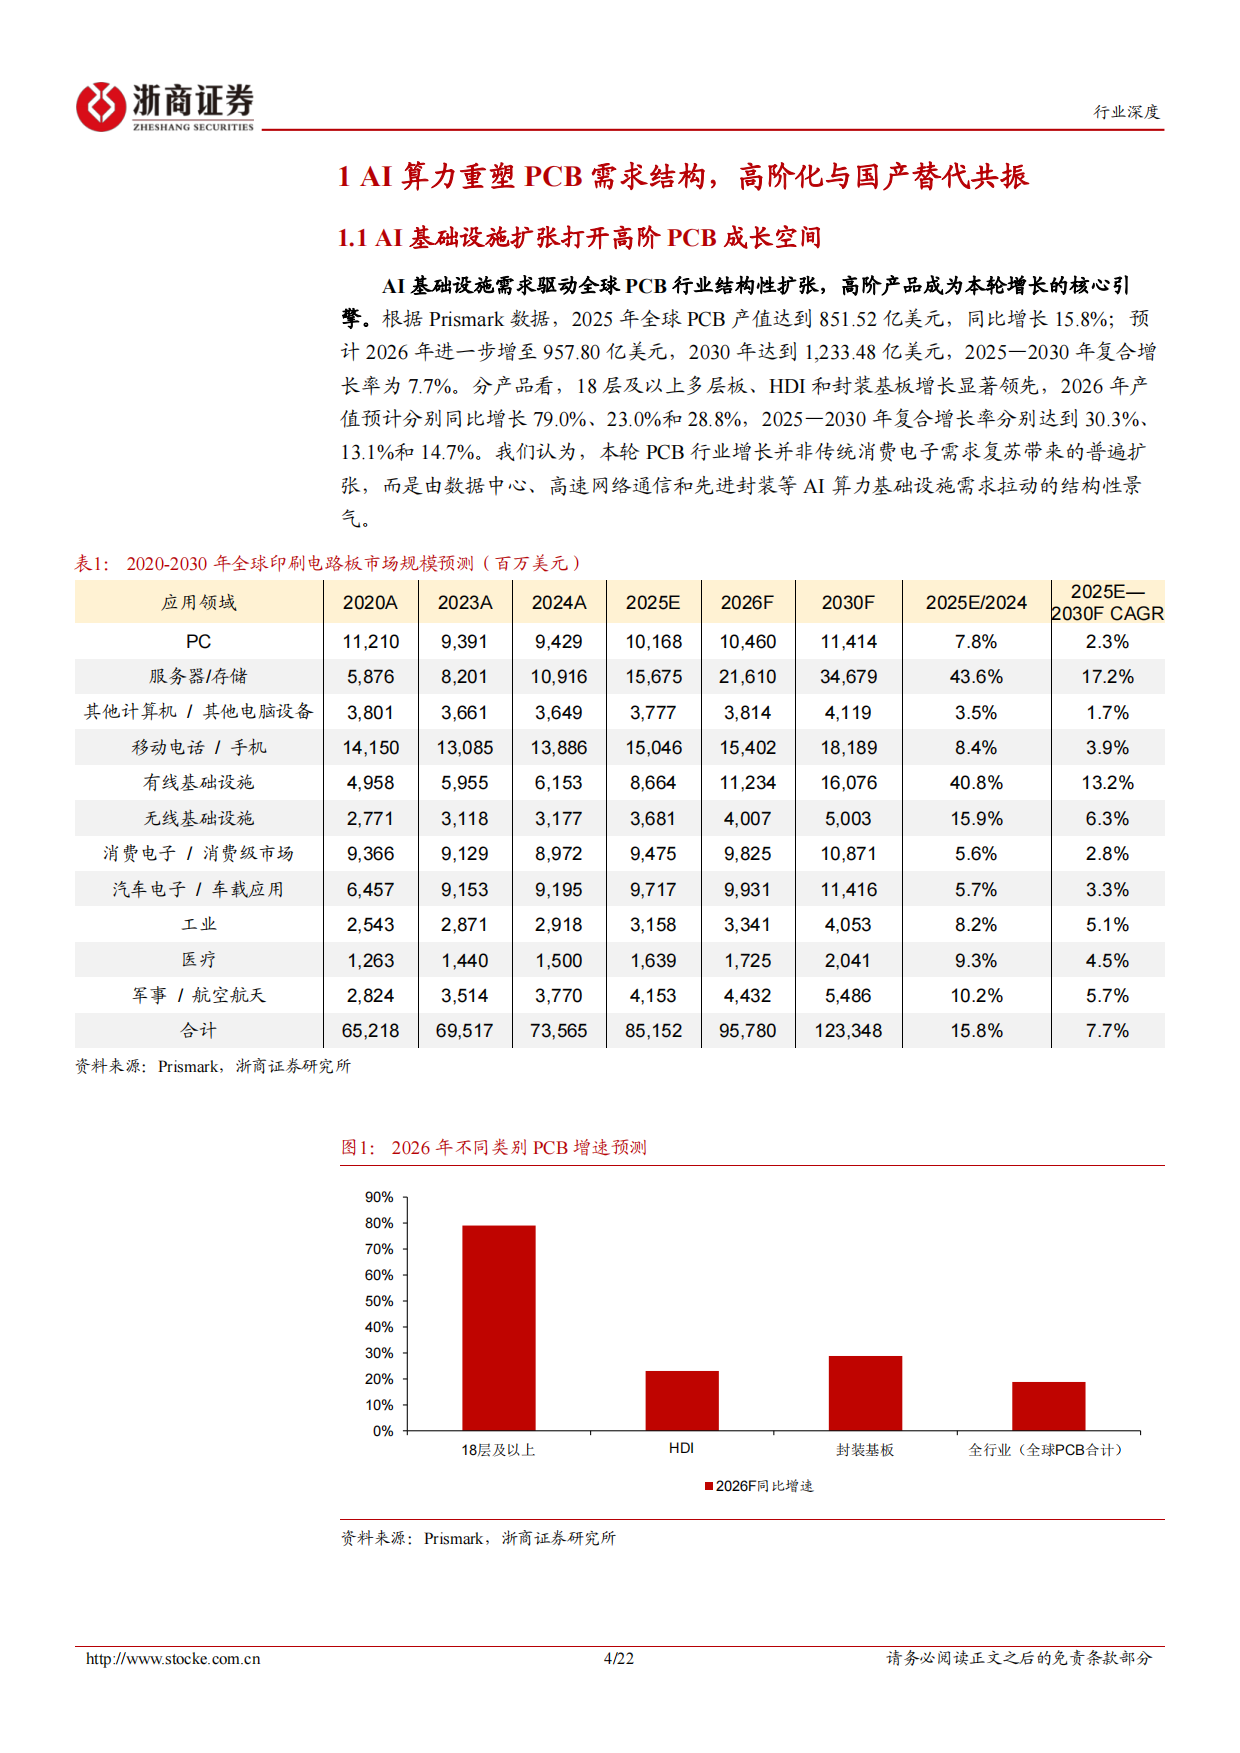
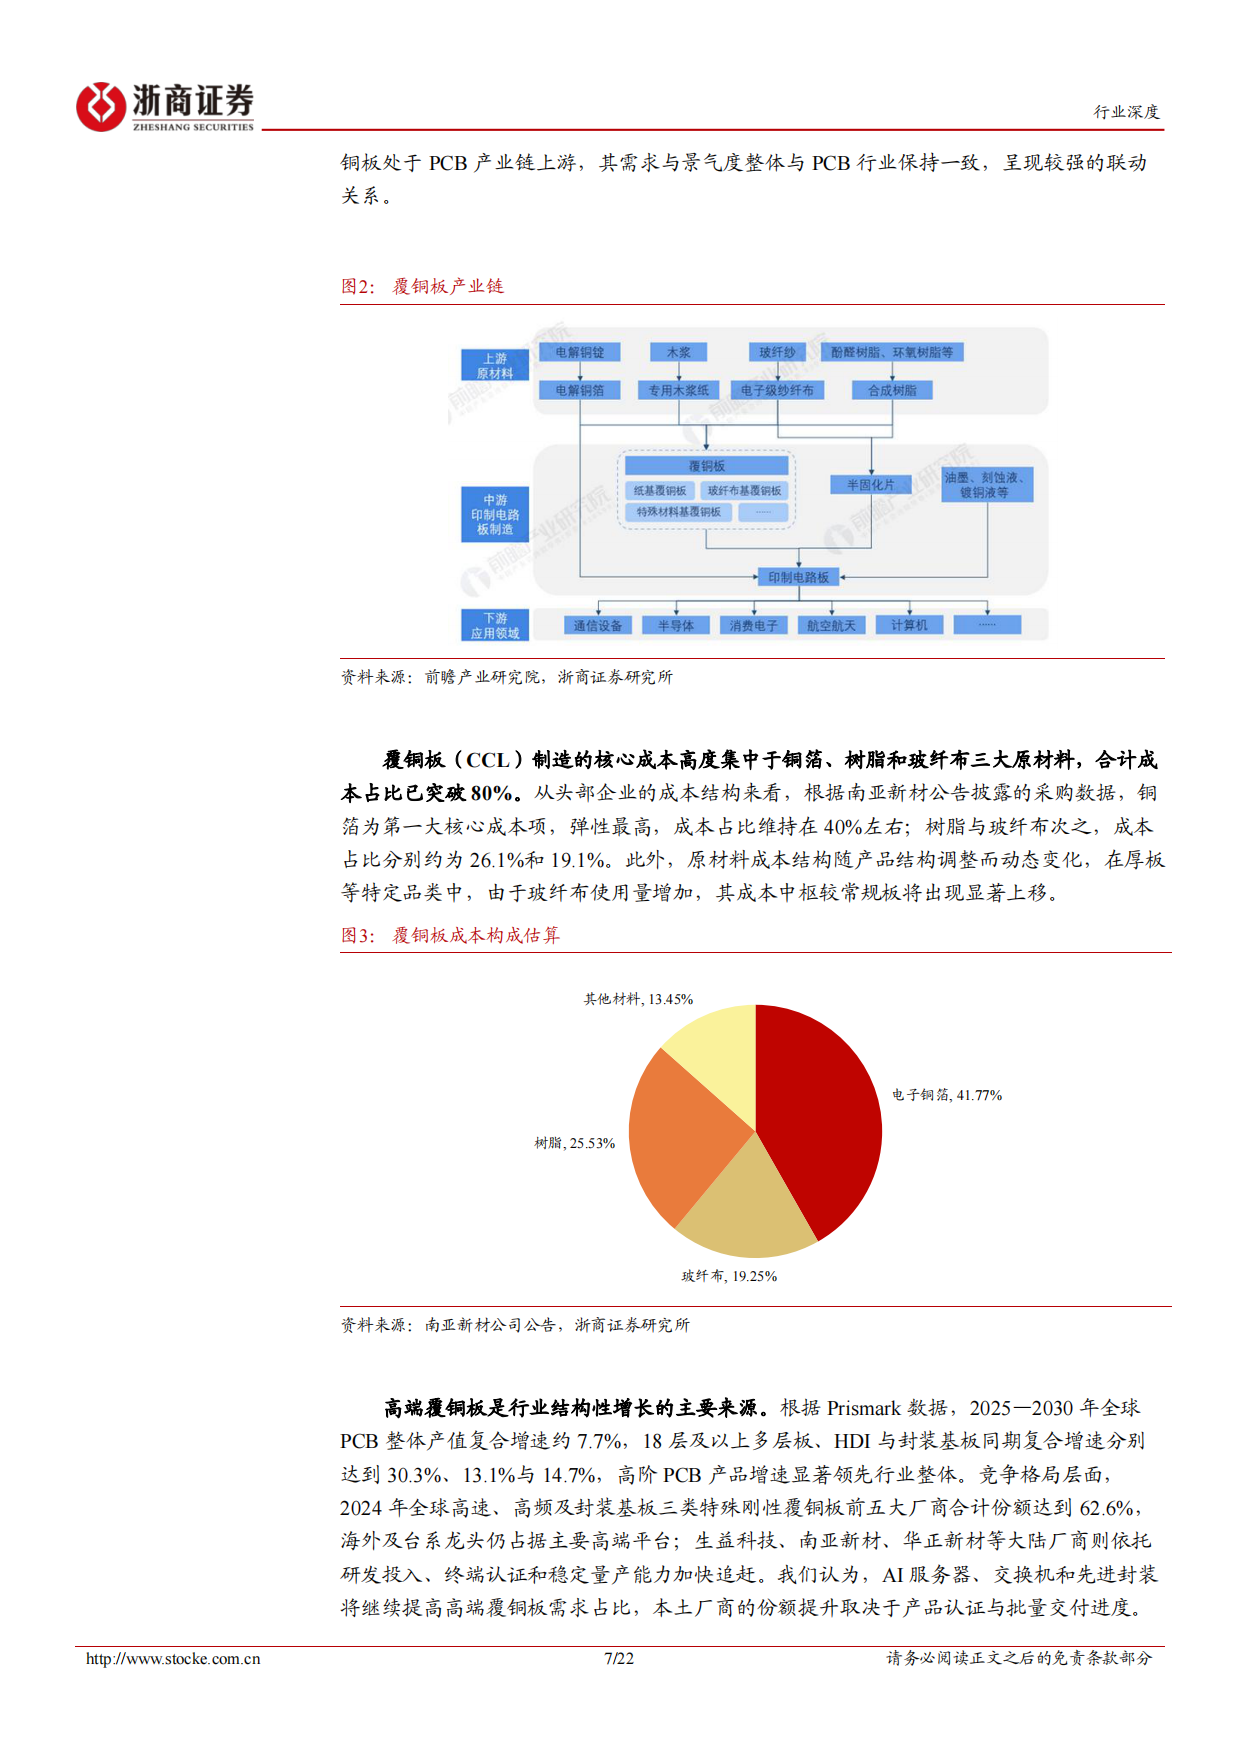
覆铜板是PCB的上游,也是这轮升级的焦点。
报告先拆了成本结构。
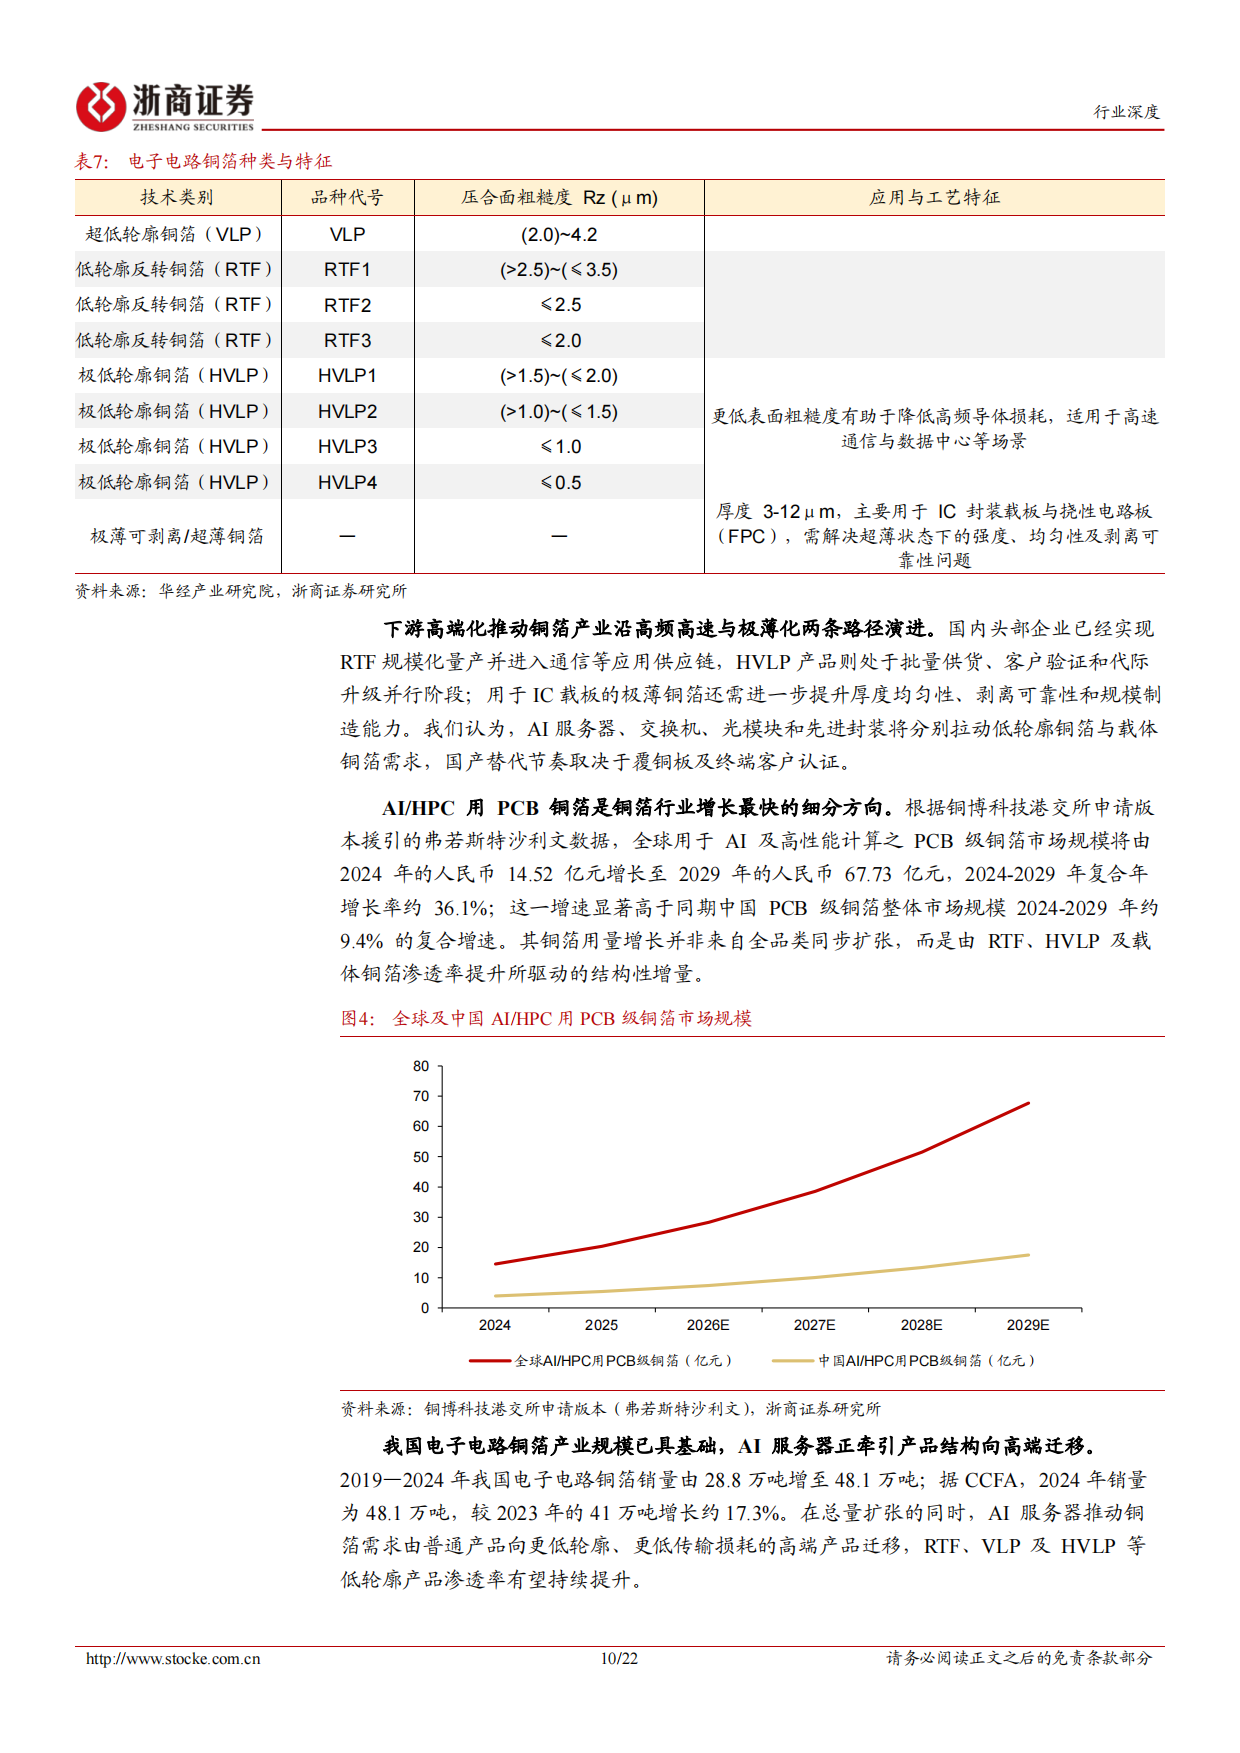
铜箔、树脂和玻纤布三大原材料,合计成本占比已突破80%。
其中铜箔是第一大项,成本占比维持在40%左右。
树脂约26.1%,玻纤布约19.1%。
报告还提示了一个变化。
在厚板等特定品类中,玻纤布用量增加,成本中枢会明显上移。
竞争格局方面,高端仍然集中。
2024年全球高速、高频及封装基板三类特殊刚性覆铜板,前五大厂商合计份额达62.6%。
海外及台系龙头占据主要高端平台。
大陆厂商在追赶。
报告点名了生益科技、南亚新材、华正新材。
它们依靠研发投入、终端认证和稳定量产能力加快追赶。
材料等级怎么演进,报告列了四代。
M6对应高耐热改性环氧,电子布用E-glass或第一代低介电布。
M7转向PPO/OPE与改性环氧复配。
M8是低极性树脂体系,碳氢树脂与PPO/OPE复配。
M9及后续以碳氢树脂与官能化PPO/PPE复配为方向。
报告对M9的表述很谨慎。
面向1.6T及后续高带宽平台研发,尚无统一跨厂商BOM。
换个角度看同一件事,《吨价5年涨了30%、即时零售年增50%》算的是另一笔账。
六、四类材料的国产进度
报告把上游材料拆成四类,逐一给了进度。
第一类是铜箔,方向是低轮廓与极薄化。
产品由常规铜箔,向RTF、VLP、HVLP等低轮廓品种升级。
海外龙头仍主导高端供给。
三井金属2025财年VSP铜箔月销量预期达580吨,较上一财年约370吨增长约57%。
并计划2028年9月将产能提升至1200吨/月。
国内厂商正由送样进入批量。
铜冠铜箔2026年上半年高频高速铜箔产量占比突破50%,HVLP1至4已批量供货。
德福科技HVLP1至4批量供货,HVLP5完成样品认证。
第二类是电子布,方向是低介电与低膨胀。
低CTE电子布用于先进封装基板及高多层PCB。
根据Frost & Sullivan数据,全球低CTE电子布市场预计由2025年的1.28亿美元增至2030年的9.40亿美元。
低CTE电子布五年复合增速约49%,显著高于电子布整体的15.4%。
国内进度上,宏和科技已实现二代Low-Dk/Df批量稳定供应,并形成低CTE全规格量产能力。
第三类是电子树脂,方向是低损耗体系。
按2024年全球刚性CCL销售额约150.13亿美元、电子树脂成本占比20%至25%估算,对应市场约30亿至37.5亿美元。
圣泉集团已启动PPO/OPE 2000吨/年、碳氢1500吨/年、双马树脂1000吨/年项目。
第四类是硅微粉,方向是球形化与功能化。
结晶硅微粉与球形硅微粉的介电常数分别为4.65和3.88。
介质损耗分别为0.0018和0.0002。
球形粉更适合高频高速覆铜板与高端封装。
中国球形硅微粉市场规模由2020年的23.7亿元,增至2025年的45.76亿元。
七、涨价路径:从电子布一路传到PCB
报告把这一轮和2021年做了对比。
2021年是铜价、玻纤和化工原料同步上涨,覆铜板企业通过多轮调价传导成本。
随着新增产能释放、消费电子需求转弱,2022年相关材料价格明显回落。
这一轮不同。
涨价首先出现在电子布等供给偏紧环节,再逐步向铜箔、树脂、覆铜板和PCB传导。
价格弹性最大的是电子布。
7628电子布2026年6月初升至约7.4元/米。
7月末现货成交价约8.5至8.7元/米。
8月进一步升至约10至10.2元/米。
铜箔走的是加工费路径。
2026年6月,18μm HTE铜箔加工费约1.9万至2.3万元/吨。
35μm约1.7万至2.1万元/吨。
截至8月3日,覆铜板用18μm铜箔加工费全国均价较年初上涨超过30%。
35μm及70μm涨幅约15%。
HVLP3的加工费在8月上调约3000元/吨,至5.8万至6.8万元/吨。
覆铜板端的调价从2026年3月开始。
建滔积层板年内多次调整FR-4覆铜板及半固化片报价。
8月末通知中不同品类涨幅约10%至20%。
报告在盈利端给了一个具体案例。
中一科技2026年上半年归母净利润1.67亿元,同比增长987.97%。
改善主要来自行业景气回升、产销规模增长、产品结构升级及加工费上涨。
八、这轮景气能持续多久
报告的判断是,本轮景气持续时间更取决于几件事。
AI订单、客户认证、有效产能释放和实际成交价格。
供给端的约束也被写清楚了。
高端产品需要专用玻璃配方、细纱稳定性、织造与后处理能力。
新增设备交付、产线爬坡和客户认证都需要时间。
报告给了两个具体数字。
适配高阶HVLP铜箔的表面处理设备,交付周期可达18至24个月。
产品还需经过铜箔、覆铜板、PCB及终端客户多环节验证。
一个容易被忽略的效应也提到了。
部分厂商把普通产线切换至高端品类,可能阶段性收紧传统电子布的供给。
报告还提醒了统计口径问题。
多轮涨价函不能简单复利推导累计成交涨幅。
实际价格仍受合同周期、产品结构、客户议价及订单执行影响。
风险提示列了五条。
AI资本开支与终端需求不及预期、高端材料认证与产能爬坡不及预期、新增产能集中释放、原材料及产品价格波动、行业竞争加剧。
想获取电子材料、AI硬件与产业链研究方向的完整报告与方案,可以到运营动脉(www.yydm.cn)检索。
2026年全球PCB市场规模有多大?
报告显示,2025年全球PCB产值达851.52亿美元,同比增长15.8%,预计2026年增至957.80亿美元,2030年达到1233.48亿美元。
同一条线索,我们在《国联民生消费级3D打印报告:拓竹创想领跑全球》里做过更细的拆解,可以对照着看。
2025至2030年复合增长率为7.7%。
这轮PCB增长和消费电子复苏有什么关系?
报告认为本轮增长并非传统消费电子需求复苏带来的普遍扩张。
而是由数据中心、高速网络通信和先进封装等AI算力基础设施需求拉动的结构性景气,高阶产品是核心增长引擎。
哪种PCB产品增速最快?
18层及以上多层板增速领先,2026年产值预计同比增长79.0%。
同期HDI增长23.0%、封装基板增长28.8%,2025至2030年复合增速分别为30.3%、13.1%和14.7%。
电子布价格涨了多少?
7628电子布价格在2026年6月初升至约7.4元/米,7月末现货成交价约8.5至8.7元/米,8月进一步升至约10至10.2元/米。
8月末覆铜板厂商调价通知中,不同品类涨幅约10%至20%。
高端铜箔的国产替代进展如何?
国内厂商已从送样验证进入批量供货阶段。
铜冠铜箔2026年上半年高频高速铜箔产量占PCB铜箔总产量比例突破50%,HVLP1至4已批量供货;德福科技HVLP1至4批量供货,HVLP5完成样品认证。
本轮涨价能持续多久?
报告认为景气持续时间取决于AI订单、客户认证、有效产能释放和实际成交价格。
高端产品认证周期长,适配高阶HVLP铜箔的表面处理设备交付周期可达18至24个月,短期供给弹性有限。
接着可以看的几篇报告解读
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《新材料报告:7.5万亿产业的国产替代机会》——报告显示,2025年中国新材料产业规模达7.5万亿元,2035年预计达28万亿元
《AI算力上游材料全景:西部证券拆解五大产业链关键环节》——大模型算力军备竞赛,上游材料才是真正的"卖铲人"2025年以来
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







