车企利润跌两成,做配件出口的却在闷声赚钱
 广告
德意志银行这份《中国汽车及汽车科技:在2026年下半年行业风暴中寻找避风港》,题目里就带着态度。
它说的"风暴",是当下国内车市的价格与利润压力。
先看一组对比。
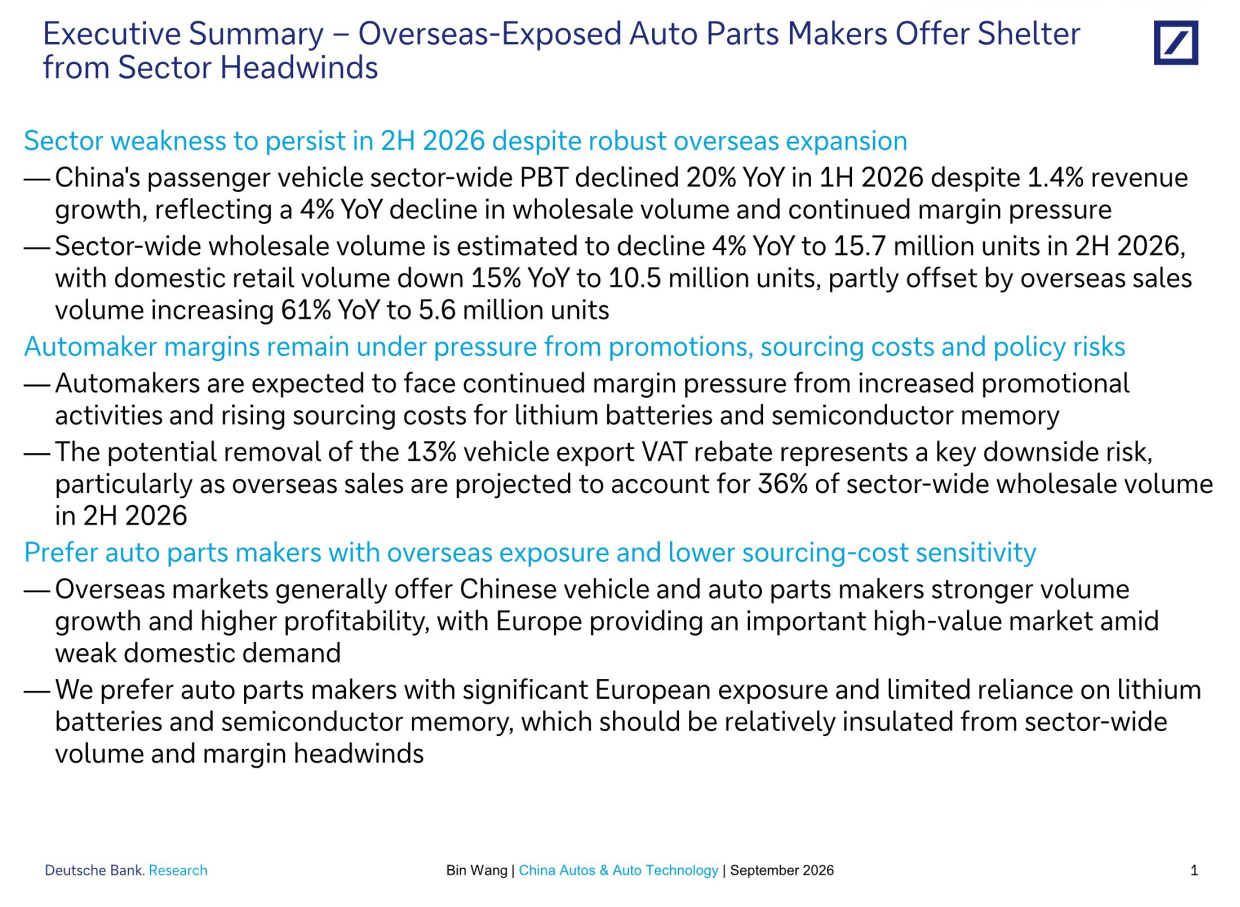
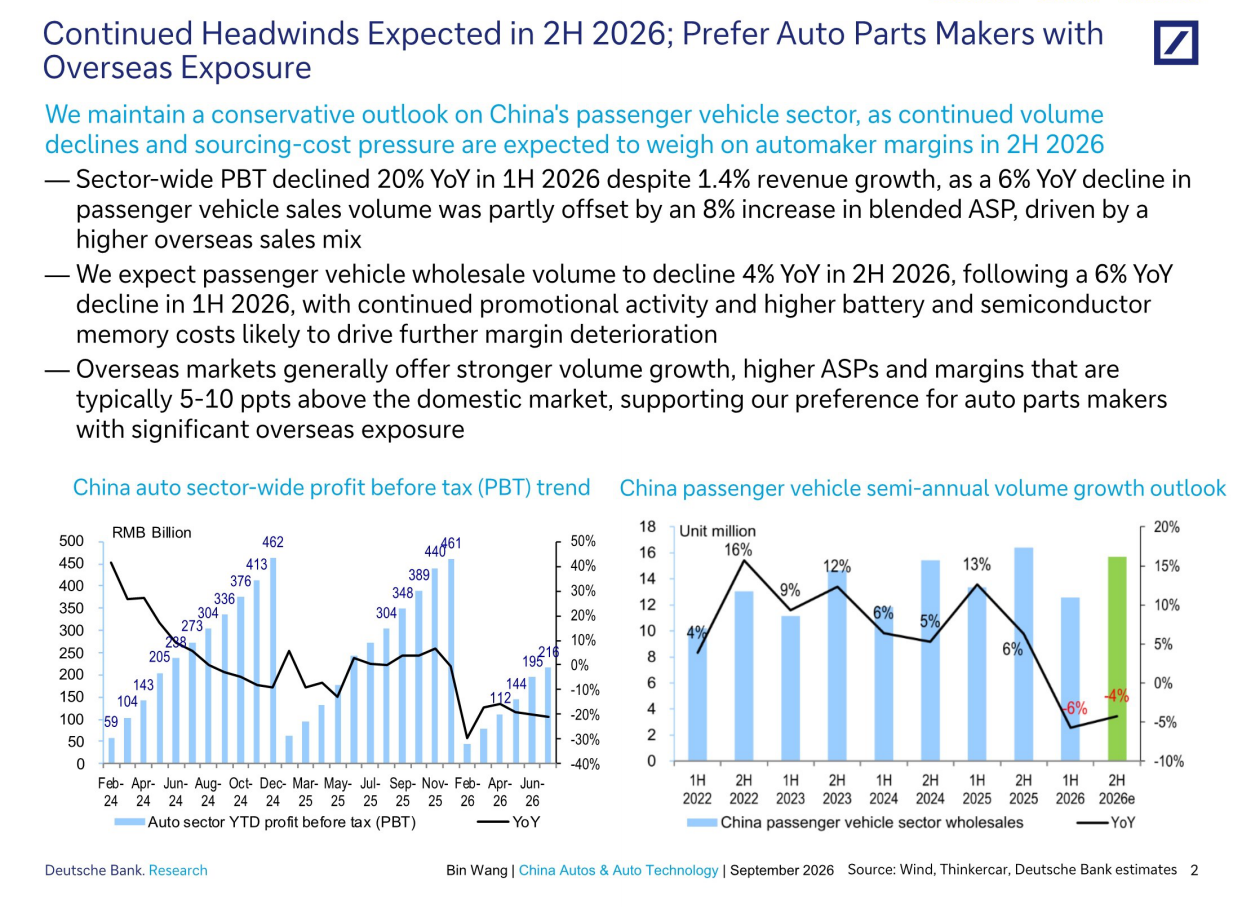
2026年上半年,中国乘用车行业税前利润同比下降20%。
但同期收入还增长了1.4%。
收入涨1.4%、税前利润跌20%,这是2026年上半年中国乘用车行业的账。
利润去了哪里,报告拆得很细。
往下按销量、成本、政策与选股四层看。
一、利润跌两成:总收入在涨,钱却没留下
报告开篇就摆出这个背离。
2026年上半年,行业税前利润同比下降20%。
收入端只微增1.4%。
利润跌两成、收入还涨,说明钱是在价格战和成本里蒸发的。
批发量的下滑是直接原因。
上半年批发量同比下降4%,同时利润率继续承压。
报告对下半年的判断也不乐观。
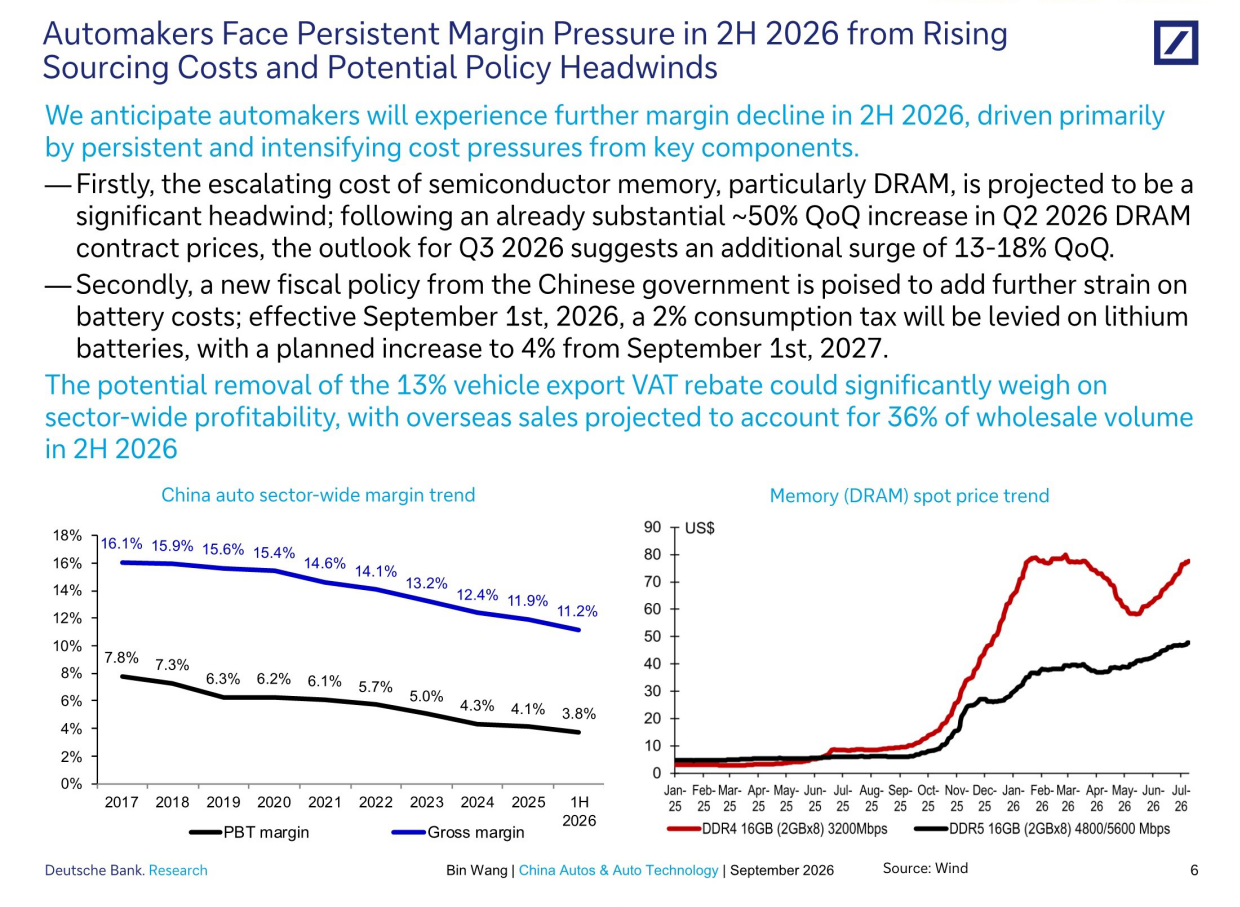
预计下半年批发量同比下降4%,至1570万辆。
拆开看结构,国内和海外走向完全相反。
国内零售量预计下降15%,至1050万辆。
海外销量则预计增长61%,至560万辆。
一个在退,一个在进。
报告用的词是"部分抵消"。
更值得注意的是基数效应。
上半年国内零售曾同比下降18%。
下半年降幅收窄到15%,主因是需求回归常态。
报告解释了"异常"来自哪里。
2025年四季度置换补贴退坡前,销量被提前透支。
同时新能源车5%购置税政策落地,也影响了节奏。
二、库存账:从加库69万辆到减库33万辆
库存这一项,被报告单独列出。
它解释了下半年批发量为什么还会降。
预计下半年经销商库存下降33万辆。
而2025年同期,库存是增加69万辆的。
一增一减,同比摆动约100万辆。
报告把这笔账折算成了比例。
库存同比摆动约100万辆,相当于下半年批发量的约6%。
换句话说,即使终端需求不进一步恶化,去库存本身就会拉低批发数字。
8月的年度化数据也支撑这个判断。
8月批发年化销量为2820万辆,同比下降5.3%。
它相当于2025年2980万辆的94.7%。
零售端更弱。
8月零售年化1800万辆,同比下降约21%。
只相当于2025年2270万辆的80%。
报告认为,这两个年化值与它的2026年预测大体一致。
三、成本两条线:电池与存储芯片一起涨
成本压力来自两个方向。
第一个是锂电池。
报告列了具体价格。
NCM电芯价格从2025年12月的0.49元/瓦时,涨到2026年6月的0.60元/瓦时。
涨幅22%。
LFP电芯同期从0.35元/瓦时涨至0.39元/瓦时,涨幅11%。
第二个是半导体存储。
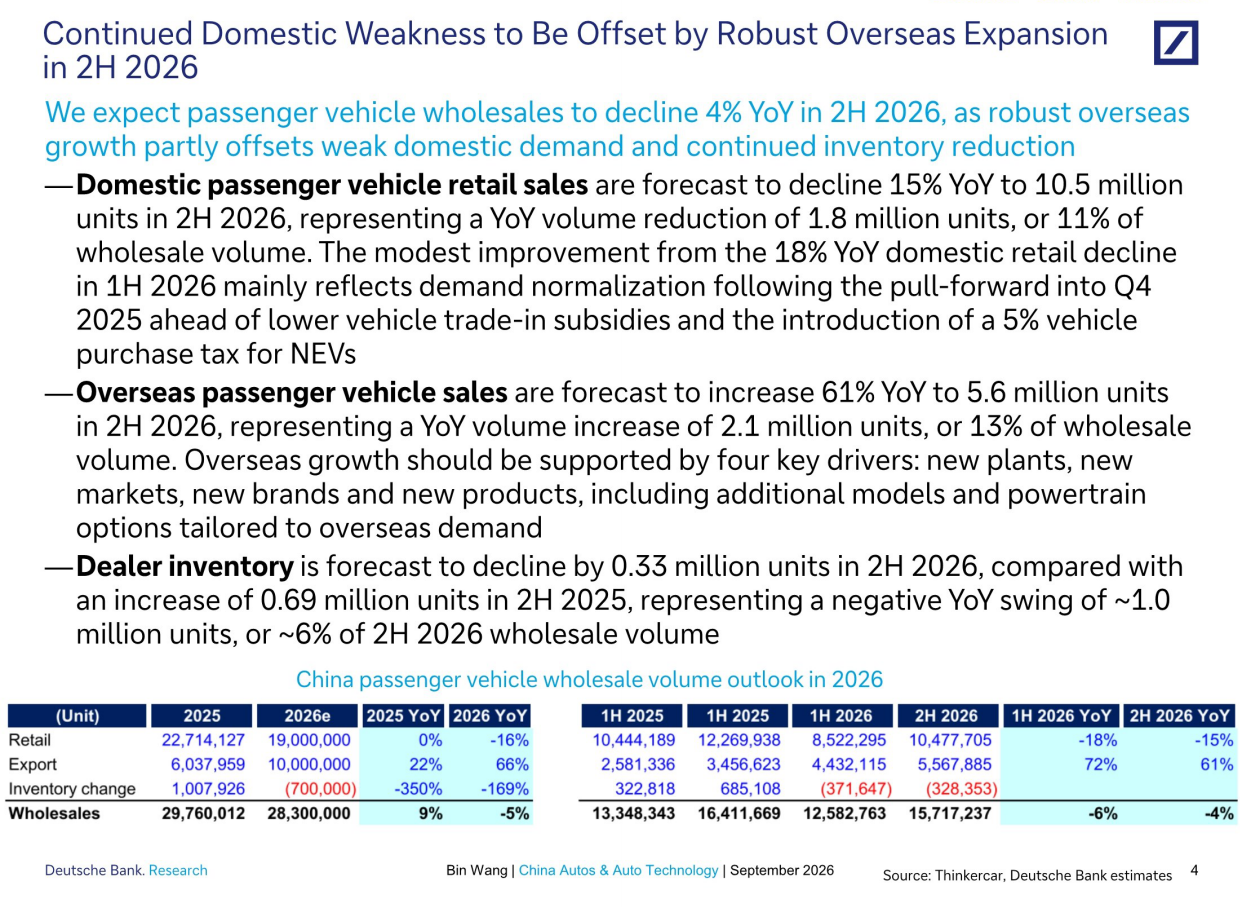
存储芯片,尤其是DRAM,涨得更急。
2026年二季度DRAM合约价已环比上涨约50%。
报告预计三季度还将环比再涨13%至18%。
存储芯片二季度涨约50%,三季度还要再涨13%至18%。
两个成本项叠加,直接压在整车厂的毛利上。
报告还点了一条政策成本。
自2026年9月1日起,锂电池将被征收2%消费税。
并计划自2027年9月1日起提高到4%。
这一条对电池成本是额外负担。
四、最大的政策变量:13%出口退税会不会取消
报告把这一项列为关键下行风险。
它是13%的汽车出口增值税退税。
如果取消,影响面会比想象中大。
原因是出口占比已经不低。
出口销量预计占2026年下半年行业批发量的36%。
三分之一以上的量,都挂在退税上。
报告还提示了另一重影响。
海外业务的利润率通常高于国内。
报告中给出的区间是,海外市场利润率一般比国内高5到10个百分点。
海外销量既是量的支撑,也是利润的支撑。
退税若生变,两头都会受冲击。
这也解释了报告整体的谨慎基调。
它对乘用车板块维持的是保守展望。
五、历史规律:股价跟着销量走
报告做了一段历史复盘。
结论是整车厂的股价表现,长期跟随销量增长。
逻辑链条很清楚。
销量增速放缓,会带来产能利用率下降。
单车固定成本随之上升。
价格竞争也会更激烈。
三者共同压制毛利率与股价。
报告用一家企业做了案例。
2024年一季度,该企业销量增速放缓,股价走弱。
随后12个月增速回升,股价反弹。
但从2025年二季度起,销量增长再度恶化,股价重新转弱。
到2026年二季度,随着销量增长回到正区间,股价又开始修复。
报告由此推出下一条逻辑。
在国内量价双压的环境里,应优先选择对成本上涨不敏感的标的。
六、选股方向:欧洲敞口加低敏感度
报告给出的偏好很明确。
偏好海外敞口高、且对电池与存储成本依赖低的零部件商。
如果你关心的正是汽车消费洞察,《汽车消费洞察:燃油车占比不足15%》值得一起读。
理由有两层。
第一层是量。
海外市场通常能提供更强的销量增长。
第二层是利润。
海外市场的利润率与平均售价更高,报告给的差距是5到10个百分点。
欧洲被单独点名。
报告称,在国内需求疲弱的背景下,欧洲是一个重要的高价值市场。
欧洲本身的量也在恢复。
2026年上半年,欧洲汽车注册量同比增长6.1%,达720万辆。
其中电动化的节奏更快。
欧洲纯电与插混注册量分别同比增长35.1%和24.8%。
报告认为,这给在技术上有竞争力的中国新能源车企和零部件商,创造了机会。
七、出海结构:奇瑞、上汽、比亚迪三强
报告给了两张结构图。
一张是2026年上半年中国车企海外销量的份额分布。
头部三家合计占比超过六成。
奇瑞占25.4%,上汽占19.1%,比亚迪占18.8%。
吉利占10.3%,长安占7.8%,长城汽车占5.8%。
另一张是2026年前5个月,中国车企在欧洲的销量结构。
排位发生了变化。
奇瑞仍以20.6%居首。
比亚迪以17.4%升至第二。
上汽占16.6%,吉利占10.7%。
长安占7.8%,长城汽车占5.8%。
特斯拉相关业务占5.2%,零跑占2.2%,小鹏占1.9%。
报告注意到一个细节。
零跑在欧洲的占比高于它在整体海外销量中的占比。
这说明欧洲市场对不同品牌的权重并不相同。
八、两个首选标的与它们的新故事
报告给出了两个首选。
明特集团与耐世特。
前者被看重的是海外收入占比。
2026年上半年,明特的海外收入占比达68%。
它同时是全球最大的电池壳体制造商。
报告预计它的核心汽车零部件业务将以23%的年复合增速扩张。
到2025年,相关收入规模被拆成几块。
电池壳体300亿元,塑料件200亿元。
铝件115亿元,金属件与饰条105亿元。
新兴业务的曲线也被单独列出。
人形机器人对应50亿元,AI服务器液冷对应40亿元,eVTOL零部件对应10亿元。
报告还提到比亚迪的技术进展。
第二代刀片电池在常温下10%充至70%需5分钟,充至97%需9分钟。
低温环境下,从20%充至97%约需12分钟。
配套的超快充网络计划到2028年建成9万座。
其中2万座计划在2026年底前完成。
想获取汽车产业、出海与产业研究方向的完整报告与方案,可以到运营动脉(www.yydm.cn)检索。
2026年上半年中国乘用车行业利润表现如何?
报告显示,行业税前利润同比下降20%,而收入仍增长1.4%,反映出利润率持续承压。
同期批发量同比下降4%,是利润下滑的直接原因之一。
2026年下半年乘用车批发量预计是多少?
报告预计下半年批发量同比下降4%至1570万辆。
同一条线索,我们在《对标研究2026上半年汽车报告:国产车累计降18.79%》里做过更细的拆解,可以对照着看。
其中国内零售下降15%至1050万辆,出口增长61%至560万辆,海外增长部分抵消了国内下滑。
汽车出口增值税退税取消会有什么影响?
报告将13%出口退税的潜在取消列为关键下行风险。
因为出口销量预计占2026年下半年行业批发量的36%,且海外利润率通常高于国内5至10个百分点。
电池和芯片成本上涨了多少?
NCM电芯价格从2025年12月的0.49元/瓦时升至2026年6月的0.60元/瓦时,涨幅22%;LFP电芯涨幅11%。
同期DRAM合约价在2026年二季度已环比上涨约50%,三季度预计再涨13%至18%。
报告为什么更看好汽车零部件商?
报告偏好海外敞口高、且对锂电池和存储芯片成本依赖低的零部件商。
海外市场通常提供更强的销量增长和更高的利润率,欧洲被视为重要的高价值市场。
报告的首选标的是哪两家?
报告的两个首选是明特集团和耐世特。
明特2026年上半年海外收入占比达68%,同时是全球最大的电池壳体制造商。
延伸阅读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《2026乘用车半年复盘:零售承压出口高增87.8%成亮点》——落点在零售承压出口高增87.8%成亮点
《世界银行2026年7月中国经济简报:增长温和放缓至4.4%》——同一个大话题下的另一条支线
《小吃行业报告:2026市场规模有望破万亿》——落点在2026市场规模有望破万亿
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。