现制冰淇淋报告:抖音播放384亿次,人均消费却差全球8倍
 广告
这份报告来自红餐产业研究院,名字叫《现制现售冰淇淋应用趋势研究报告2026》。它的数据来自红餐大数据、桌面研究、调研数据和专家意见,聚焦餐饮渠道里的现制现售冰淇淋。
研究对象很明确:冰淇淋专门店,以及茶饮、烘焙、正餐里的冰淇淋产品,不含商超、便利店的包装冰淇淋。先看几个最抓眼球的数字。预计到 2027 年,冰淇淋市场规模将超过 2,200 亿元。
截至 2026 年 8 月,抖音平台"冰淇淋"相关话题累计播放量突破 384.1 亿次。Gelato 是这轮热度里最亮的话题:抖音播放近 17 亿次,小红书笔记浏览量超 15 亿次。但另一边,中国虽是全球第二大冰淇淋市场,人均消费量与消费领先国家差距接近 8 倍。
热度冲上天、人均留在低位,这一高一低的落差,正是现制冰淇淋最大的想象空间。
下面把赛道、产品、品牌和未来几件事拆开讲。
图表来源:《现制现售冰淇淋应用趋势研究报告2026》(第1页) · 下载报告全文
一、赛道概况:市场冲 2,200 亿,抖音话题播放 384 亿次
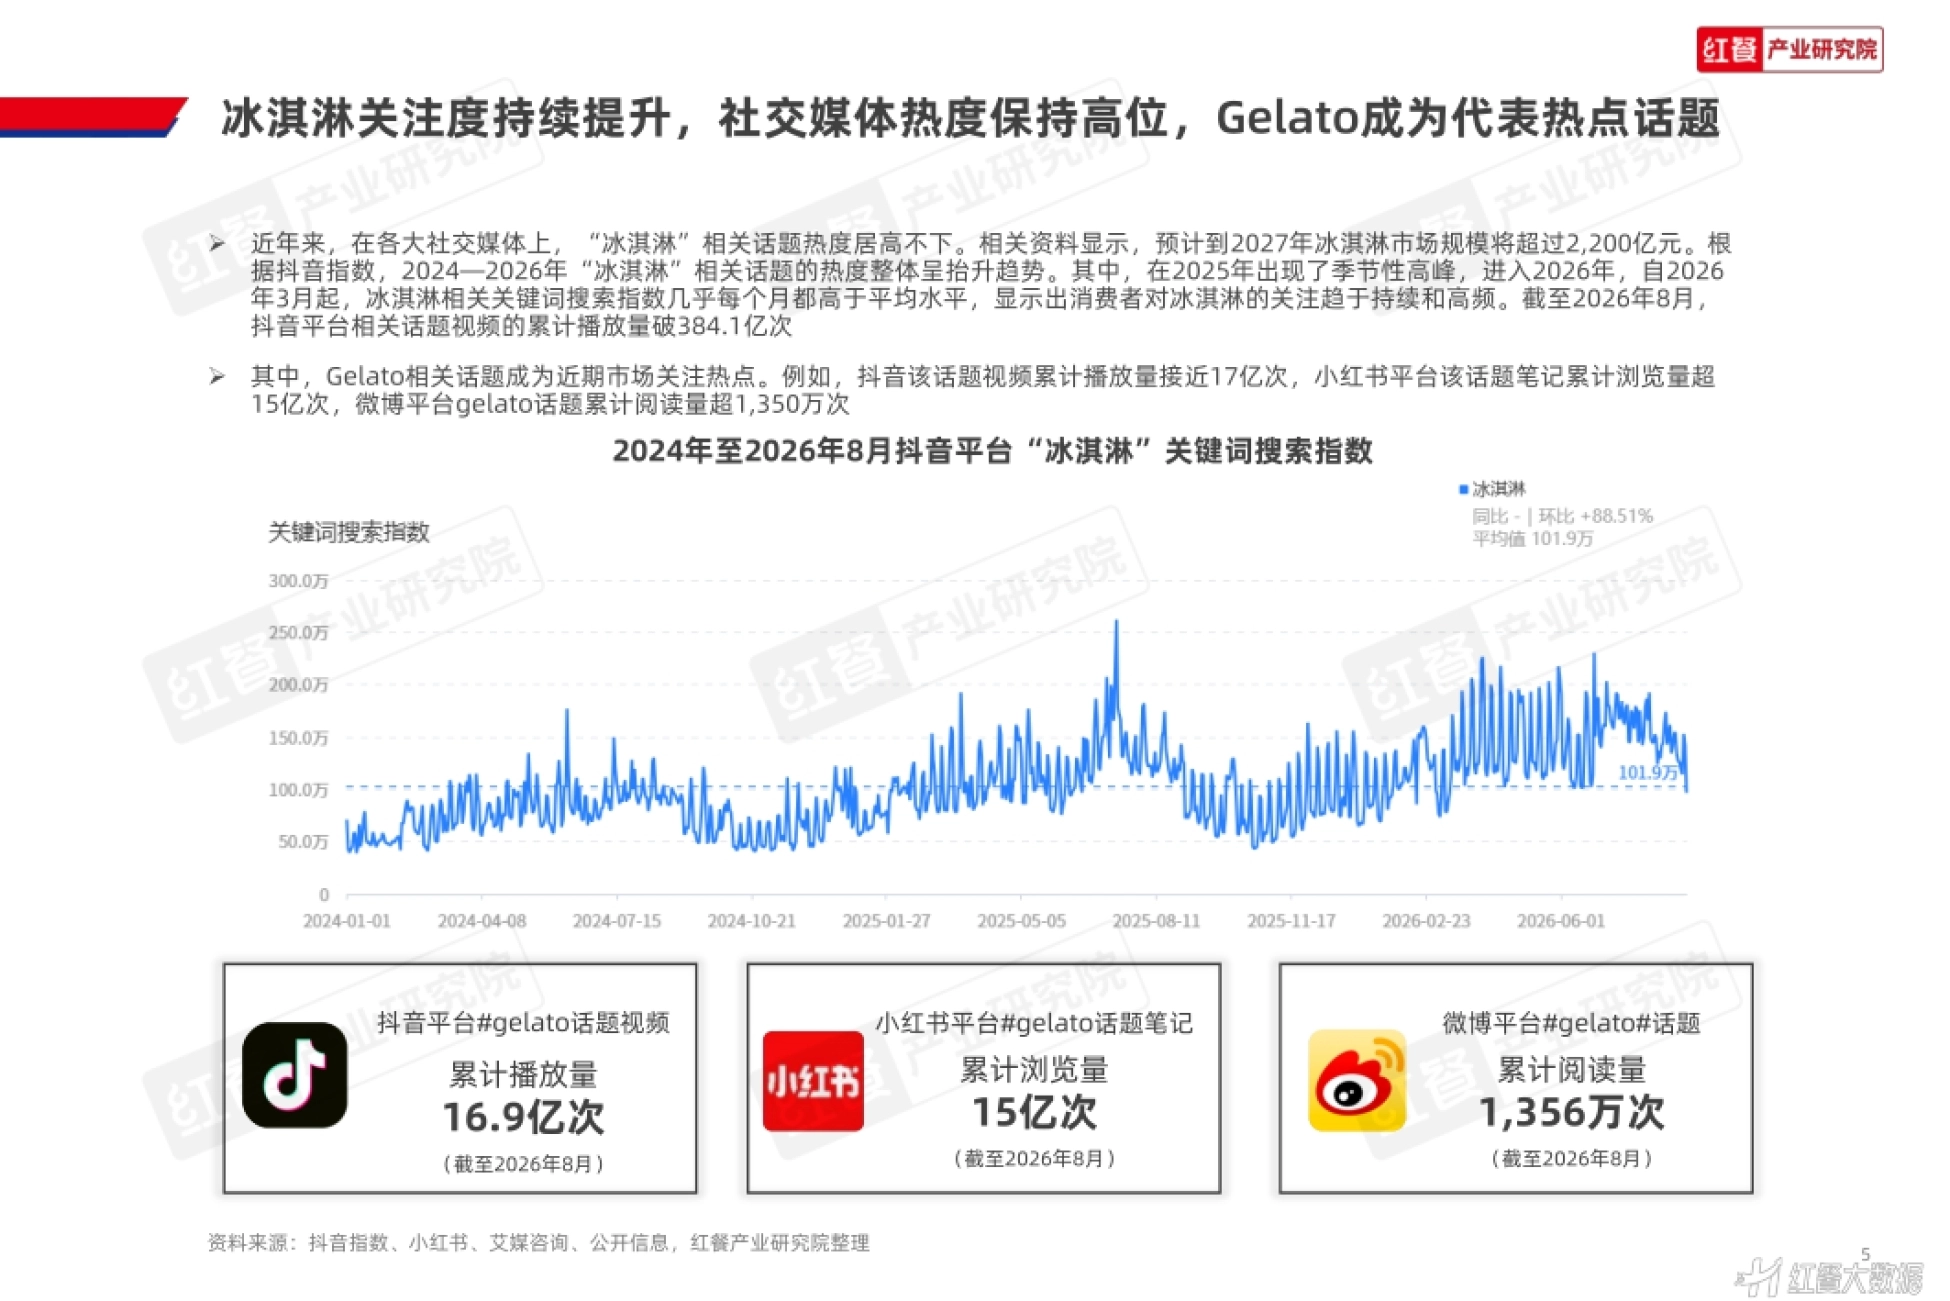
先说赛道有多大。相关资料显示,预计到 2027 年,冰淇淋市场规模将超过 2,200 亿元。社交媒体的热度同步抬升。根据抖音指数,2024 至 2026 年"冰淇淋"相关话题热度整体上行。
2025 年出现过季节性高峰,进入 2026 年,自 3 月起几乎每月都高于平均水平。截至 2026 年 8 月,抖音平台相关话题视频累计播放量突破 384.1 亿次。其中 Gelato 是近期最受关注的热点话题。
抖音该话题视频累计播放量接近 17 亿次,小红书笔记累计浏览量超 15 亿次。微博平台 gelato 话题累计阅读量也超过 1,350 万次。但报告同时提醒了一个反差。中国已是全球第二大冰淇淋市场,仅次于美国。
可国内人均冰淇淋消费量偏低,与全球消费领先国家相比,差距接近 8 倍。消费频次与消费场景,都还有明显的提升空间。
热度已经跑在前面,人均消费还留在原地,这中间的落差就是赛道的增长余地。
图表来源:《现制现售冰淇淋应用趋势研究报告2026》(第5页) · 获取《现制现售冰淇淋应用趋势研究报告2026》完整版
二、冰淇淋怎么分:软冰淇淋 -5℃,分子冰淇淋 -196℃
看懂产品,先看分类。依据国家标准,我国冷冻饮品可分为六类。其中含乳制品类,包括乳脂感强、膨胀度高、口感细腻的冰淇淋,以及含水量更高的雪糕。
从工艺形态看,冰淇淋又可分为三种。第一种是软冰淇淋,不经硬化处理,即做即卖,口感松软绵密。它常见于现场制作,核心温度约 -5℃,膨胀率通常较高。
第二种是硬冰淇淋,必经硬化处理,低温冷冻定型,口感坚实醇厚。它常见于工厂生产,核心温度不高于 -18℃,膨胀率通常较低。第三种是分子冰淇淋,用液氮急速冻结原料,形成极小的冰晶。
它的制作温度低至 -196℃,现做现吃,膨胀率通常极低。这三类产品的工艺差别,直接决定了它们各自适合的场景与货架。
温度与膨胀率的差异,其实提前划定了每一类冰淇淋的生意边界。

图片来源:《现制现售冰淇淋应用趋势研究报告2026》(第6页) · 查看完整报告
三、意式、美式、法式:三大流派给现制产品打底
冰淇淋是全球性甜点,受原料、饮食文化和制作传统影响,形成了多种流派。意式、美式、法式、英式、日式和土耳其式都在其中。其中意式、美式和法式的认可度与影响力相对更高。
三者在质地口感、成分用料、风味香气和制作工艺上差异明显。意式冰淇淋质地细腻紧实、顺滑绵密,入口融化感强。它以牛奶为主,辅以奶油和糖,强调原料本味,香气自然直接。
美式冰淇淋质地蓬松轻盈、奶油感足,回温后奶香浓郁。它的奶油与乳脂比例高,糖含量也偏高。法式冰淇淋丝滑浓郁、质感丰富,比意式更厚重、比美式更细腻。
它含有大量蛋黄和奶油,讲究乳香、蛋香和甜品层次。工艺上,意式慢速搅拌减少空气进入,美式快速搅拌融入大量空气。法式则先做蛋奶沙司基底,冷却后再搅拌冷冻,过程更复杂。
随着冰淇淋进入餐饮场景,供给形态也从标准化成品,扩到现场制作和即时售卖。
流派不是历史知识,而是现制冰淇淋做出产品差异化的底稿。
图源:《现制现售冰淇淋应用趋势研究报告2026》(第8页) · 阅读原文与全部图表
四、零售还是现制:利润结构和经营角色完全不同
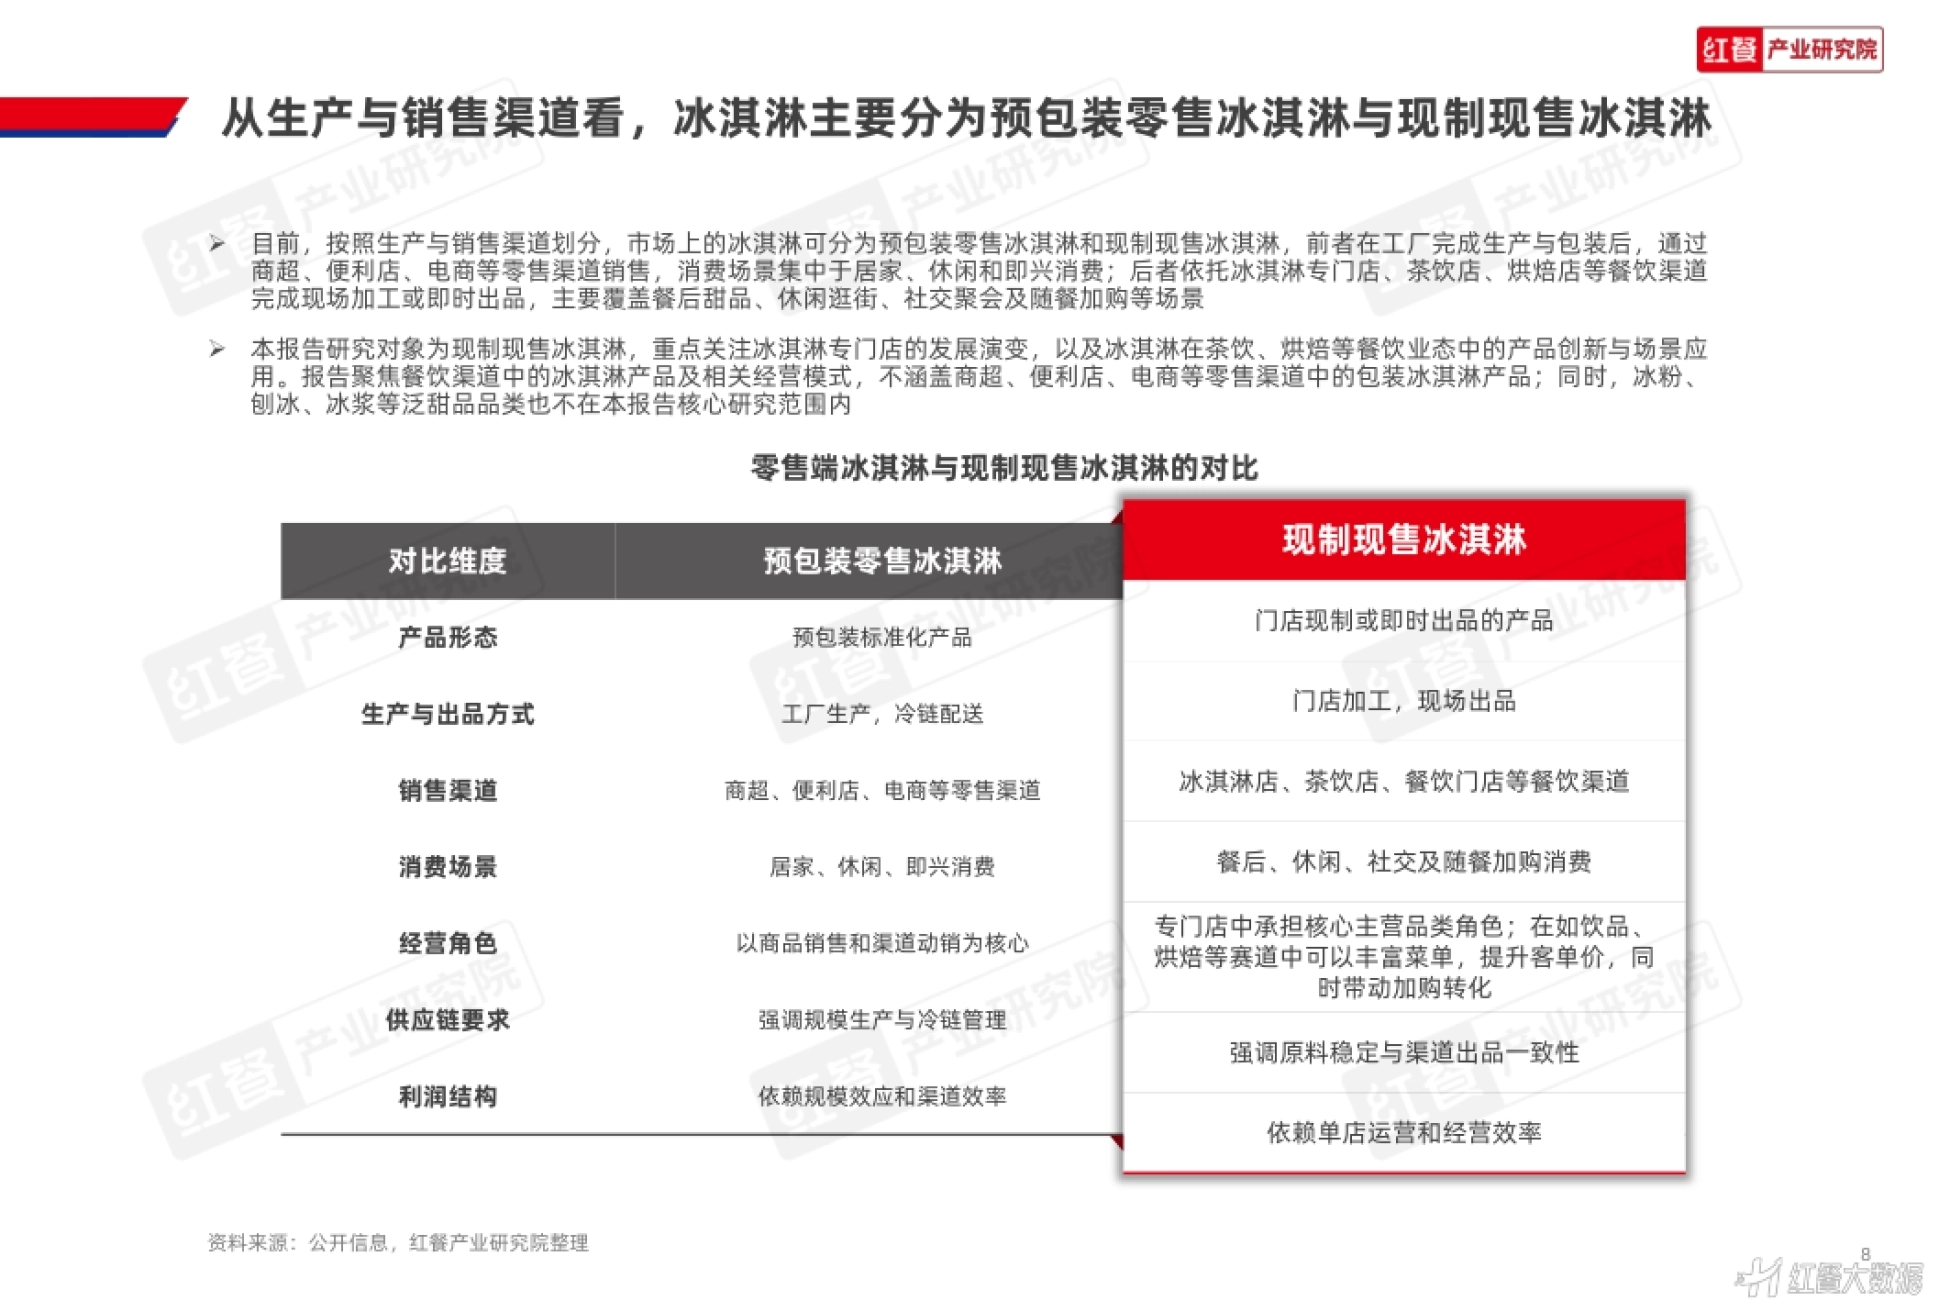
按生产与销售渠道,冰淇淋主要分成两类。一类是预包装零售冰淇淋,工厂完成生产与包装后,走商超、便利店、电商等渠道。它的消费场景集中在居家、休闲和即兴消费。
另一类是现制现售冰淇淋,依托专门店、茶饮店、烘焙店等餐饮渠道现场加工或即时出品。它主要覆盖餐后甜品、休闲逛街、社交聚会和随餐加购。
顺着这个逻辑往下推,《毕马威2026消费品半年报:餐饮融资暴增426%五赛道分化》给了一组可以互相验证的数字。
两者的经营角色差别很大。预包装产品以商品销售和渠道动销为核心,依赖规模效应和渠道效率。现制现售在专门店里是核心主营品类,在饮品、烘焙赛道里则用来丰富菜单、提升客单价。
它的利润结构依赖单店运营和经营效率,对原料稳定与出品一致性要求更高。报告也划清了边界:冰粉、刨冰、冰浆等泛甜品品类不在核心研究范围内。
一个是渠道效率的生意,一个是单店运营的生意,两套逻辑不能混着做。
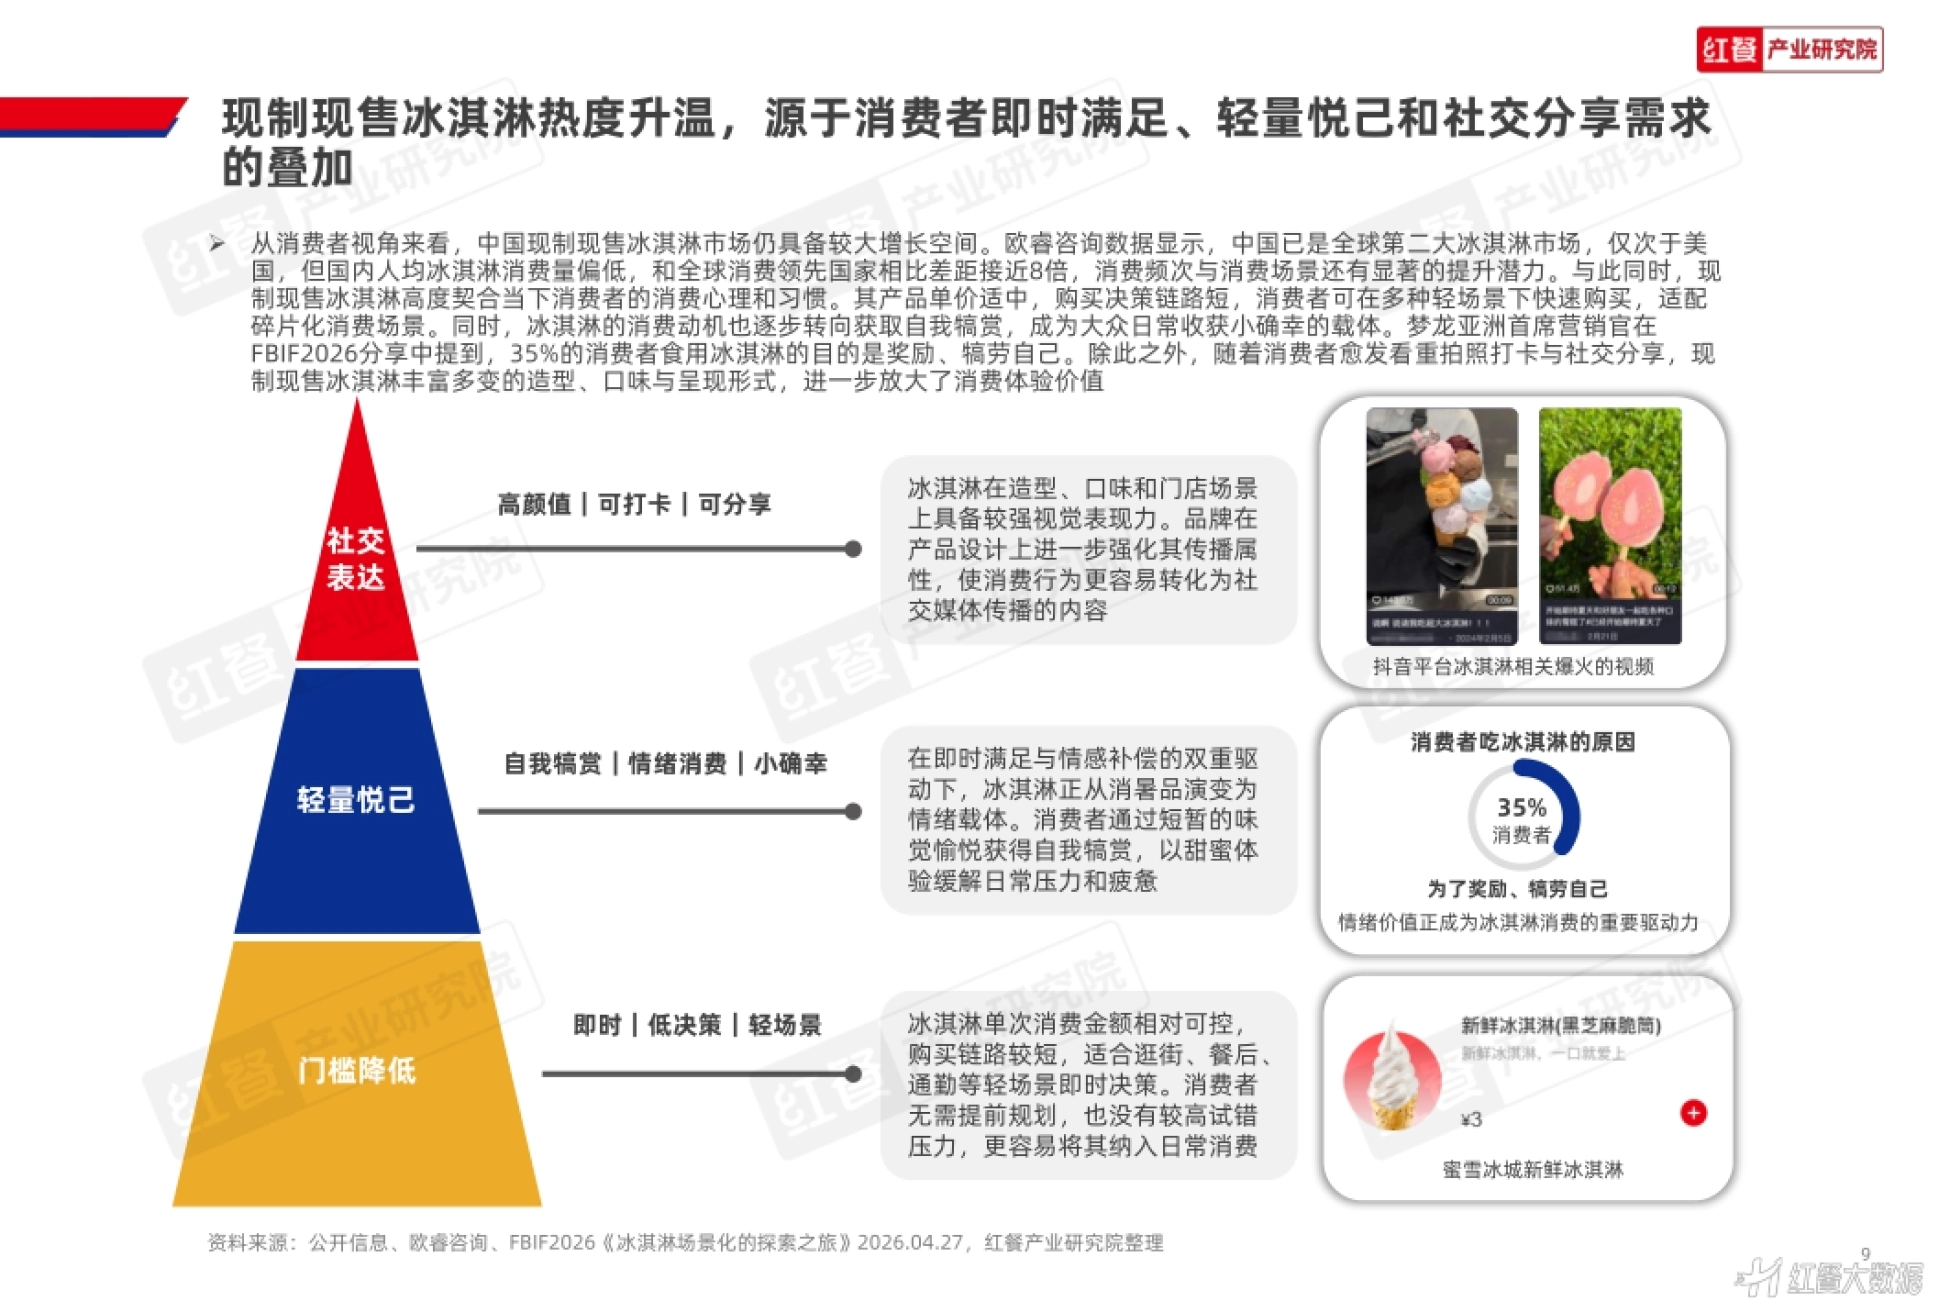
图源:《现制现售冰淇淋应用趋势研究报告2026》(第9页) · 获取《现制现售冰淇淋应用趋势研究报告2026》完整版
五、为什么突然火:35% 的人吃冰淇淋是为了犒劳自己
从消费者视角看,现制现售冰淇淋的增长有清晰的动因。报告把它归为即时满足、轻量悦己和社交分享三重需求的叠加。先看门槛降低。冰淇淋单次消费金额相对可控,购买链路短,适合逛街、餐后、通勤等轻场景。
消费者无需提前规划,也没有太高的试错压力。再看情绪价值。梦龙亚洲首席营销官在 FBIF2026 分享中提到,35% 的消费者吃冰淇淋是为了奖励、犒劳自己。冰淇淋正从消暑品,演变为缓解日常压力和疲惫的情绪载体。
最后是社交表达。高颜值、可打卡、可分享的产品造型与门店场景,让消费行为更容易转化为社交媒体内容。
当一件甜品同时装下即时、情绪和分享,它就不再只属于夏天。
六、场景破季:冬季订单涨 71%,茶饮甜品新品六成是冰淇淋
现制现售冰淇淋正在突破季节和时间限制。它从夏季解暑冷饮,转向更具日常属性的甜品品类。抖音生活服务数据显示,2025 年冬季,冰淇淋/酸奶的订单量同比增长 71%。
这个增速远高于其他饮品甜品,反季节消费的势头很强劲。进入 2026 年夏季,多个餐饮品牌接连推出冰淇淋新品。根据红餐大数据,2026 年 1 至 7 月,茶饮品牌的甜品新品中,冰淇淋相关新品占比达到 61%。
品牌也在把冰淇淋做成常态生意。喜茶 2019 年就在 Lab 门店上线喜拉朵,2026 年 6 月起以独立门店形态推动全年常态化经营。泸溪河旗下的 D.M.Captain,则用 Gelato 把"即买即走"的烘焙,延伸到下午茶与晚间时段。
冰淇淋不再是一个季节单品,它正在变成菜单上的常驻模块。
七、玩家格局:专门店出千店品牌,X+冰淇淋抢增量
当前餐饮冰淇淋市场主要有两类参与者。一类是以冰淇淋为核心产品的冰淇淋专门店。另一类是把冰淇淋作为重要补充的其他餐饮品牌,也就是"X+冰淇淋"模式。
专门店重点聚焦冰淇淋单品,通过口味创新、门店体验和消费场景打造门店模型。红餐大数据显示,截至 2026 年 7 月,DQ·蛋糕·冰淇淋、野人先生、波比冰淇淋门店数已超千家。
罗曼林紧随其后,门店数超过 500 家。"X+冰淇淋"模式则依托已有餐饮场景切入。报告总结了三种落地方式。第一种是独立店型,例如喜茶的喜拉朵实验室,把冰淇淋当作独立战略业务发展。
第二种是标准化终端嵌入,例如蜜雪冰城用小设备把软冰淇淋变成高频刚需。第三种是标杆门店专区,例如霸王茶姬在门店内划出专属经营区,先试点再逐步推广。
报告给出一个测算框架:经营增量空间等于门店客流、冰淇淋购买转化率与人均消费金额的乘积。
冰淇淋对餐饮品牌最大的价值,是不额外获客就能创造的增量消费。
八、未来:从口味上新,转向体系竞争
报告判断,现制现售冰淇淋的未来机会,会从单一产品上新延伸到更多维度。第一个维度是产品体系建设。品牌将减少对单次热门口味的依赖,逐步形成基础款、核心特色款与周期新品组成的稳定体系。
第二个维度是多元场景适配。以 Gelato 为代表的产品,会通过单品、搭配、餐后甜品等形式嵌入更多业态的菜单。第三个维度是精细化运营与标准体系。
企业将围绕产品组合、备货、损耗、人效和设备配置持续优化,行业标准与内部 SOP 也会逐步完善。两类模式的路线也日渐清晰。冰淇淋专门店将强化产品结构复合化、店型多元化和品牌资产体系化。
"X+冰淇淋"模式则持续加深与主品类的融合,并借助轻量化落地支撑多门店复制。支撑这一切的,是上游供应链的成熟。以安佳专业乳品专业伙伴为例,其依托恒天然集团的草饲放牧奶源,为 Gelato 提供稳定的乳脂原料与应用方案。
其供应链数据是:96% 的饲料为新鲜牧草、350 天在牧场活动、2,000 小时户外活动及日照时间。想继续看餐饮、冰淇淋和消费趋势方向的报告与方案,可以到运营动脉(www.yydm.cn)检索。
当原料、设备与标准都成熟,现制冰淇淋的竞争终会回到体系本身。
《现制现售冰淇淋应用趋势研究报告2026》讲了什么?
这是红餐产业研究院发布的行业报告,数据来自红餐大数据、桌面研究、调研数据和专家意见。
报告从赛道概况、发展特征、品牌案例和未来展望四个角度,综合剖析现制现售冰淇淋赛道,研究对象聚焦餐饮渠道,不含商超、便利店等零售渠道的包装冰淇淋。
现制现售冰淇淋的市场规模与热度有多高?
报告预计到 2027 年,冰淇淋市场规模将超过 2,200 亿元。截至 2026 年 8 月,抖音平台"冰淇淋"相关话题视频累计播放量突破 384.1 亿次;其中 Gelato 抖音播放接近 17 亿次、小红书笔记浏览量超 15 亿次、微博话题阅读量超 1,350 万次。
现制现售冰淇淋和预包装零售冰淇淋有什么区别?
预包装零售冰淇淋在工厂完成生产与包装,走商超、便利店、电商渠道,消费场景集中在居家、休闲和即兴消费,依赖规模效应和渠道效率。
我们在整理《硕远咨询餐饮成本报告:原材料占比最高》时也碰到过类似的分歧,那里的结论可以拿来对照。
现制现售冰淇淋由门店现场加工或即时出品,覆盖餐后甜品、休闲逛街、社交聚会和随餐加购,在专门店中是核心主营品类,在饮品、烘焙赛道里用于丰富菜单、提升客单价,利润依赖单店运营和经营效率。
为什么冰淇淋的消费场景能突破季节限制?
抖音生活服务数据显示,2025 年冬季冰淇淋/酸奶订单量同比增长 71%,远高于其他饮品甜品。2026 年 1—7 月,茶饮品牌的甜品新品中,冰淇淋相关新品占比达到 61%。
原因在于消费者需求从即时满足、轻量悦己扩展到社交分享:报告提到,35% 的消费者吃冰淇淋是为了奖励、犒劳自己。
现制现售冰淇淋赛道有哪些主要参与者?
主要有两类:一是以冰淇淋为核心主营的冰淇淋专门店,二是在既有门店补充冰淇淋的"X+冰淇淋"模式。
截至 2026 年 7 月,DQ·蛋糕·冰淇淋、野人先生、波比冰淇淋门店数已超千家,罗曼林超过 500 家。"X+冰淇淋"有三种落地方式:喜茶的独立店型、蜜雪冰城的标准化终端嵌入、霸王茶姬的标杆门店专区。
现制现售冰淇淋未来的竞争方向是什么?
报告判断,竞争将从单一产品上新,转向产品体系建设、多元场景适配、精细化运营能力与标准体系完善。
冰淇淋专门店会强化复合经营、多元店型和品牌资产;"X+冰淇淋"模式则加深与主品类协同、借助轻量化落地支撑复制。上游供应链同时走向成熟,例如安佳专业乳品专业伙伴依托草饲放牧奶源,为 Gelato 提供稳定的乳脂原料与应用方案。
延伸阅读
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《红餐Q2餐饮观察报告:收入13632亿》——报告发布背景与行业现状:Q2餐饮收入13632亿元,行业在“
《Criteo 2026健康美妆报告:AI介入38%购买决策》——讲的是AI介入38%购买决策
《水果产消报告:2025年产量3.54亿吨连增9年》——重点是2025年产量3.54亿吨连增9年

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。