短剧出海下载涨了两成半,收入却掉了:钱变了
 广告
本文解读:《2026短剧出海白皮书-AWS&短剧自习室》 · 共 52 页 · 原文
短剧出海这一轮的关键变化不是下载涨了多少,而是钱从哪来变了:用户规模继续放大,付费收入反而在往下走。数据来自短剧自习室对1569款短剧应用的统计,周期是2026年1月1日到6月30日,覆盖App Store与Google Play双端;买量数据由广大大授权提供。
2026年上半年,海外短剧应用下载量16.67亿次,环比增25.34%;IAP净收入10.43亿美元,环比微降0.86%。这一涨一降,把行业从"增量狂奔"推进到"精耕细作"。
报告同时给了成本侧的现实:以40到50集、60分钟的北美短剧为例,译制剧成本可低至真人实拍的千分之一,AI仿真人短剧约为百分之一。

图源:《短剧出海白皮书-AWS&短剧自习室》(第1页)
一、一年多涨了五倍多,收入只涨七成
把三个半年度排在一起看,曲线很陡:下载量从2024年下半年的2.99亿次,到2025年上半年7.67亿,2025年下半年13.3亿,2026年上半年16.67亿。一年半的时间,下载规模做到起始期的约5.6倍。同期IAP净收入从6.26亿美元涨到10.43亿美元,只是起始期的约1.7倍。
环比数字更说明趋势:2025年上半年下载环比涨156.52%,下半年涨73.40%,2026年上半年回落到25.34%,但收入环比从49.04%一路降到12.75%,再到负的0.86%。报告特别注明,这里的收入仅统计App Store与Google Play的应用内购,不含广告变现,也不含其他支付方式,所以不能反映行业总收入。
这句话很关键:它意味着收入"下降"可能只是付费口径在缩,而广告收入并没有被算进来。再看市场结构。下载量前五的国家是印尼、印度、巴西、菲律宾和墨西哥,合计占海外样本的64.74%,印度和印尼两个国家就贡献了41.76%。
下载在南亚和拉美,付钱还在北美,这是这份报告最刺眼的一组错位。

图源:《短剧出海白皮书-AWS&短剧自习室》(第2页)
二、美国一国的收入,顶过其余四个
收入端集中在少数国家:美国、日本、韩国、英国和巴西为IAP净收入前五,合计占海外样本的53.41%。美国一国贡献约3.78亿美元,占海外样本的36.24%;第二名日本0.69亿美元占6.62%,韩国与英国各0.37亿美元占3.55%,巴西0.36亿美元占3.45%。
也就是说,美国的收入是第二名日本的五倍多,是第五名巴西的十倍以上。下载端和收入端的头部国家几乎不重叠,只有印度尼西亚这类人口大国在下载榜上以21.06%居首,却进不了收入前五。
这个结构决定了投放成本的地域差:在南亚买一个下载很便宜,在北美拿一份收入很贵,两笔账不能混着算。报告对此的判断是,美国、印度、印尼以较高的市场占比成为核心获客与变现区域,但IAP下滑之后,要为广告变现留出位置。

图源:《短剧出海白皮书-AWS&短剧自习室》(第5页)
三、头部两面:下载看免费,收入看双头
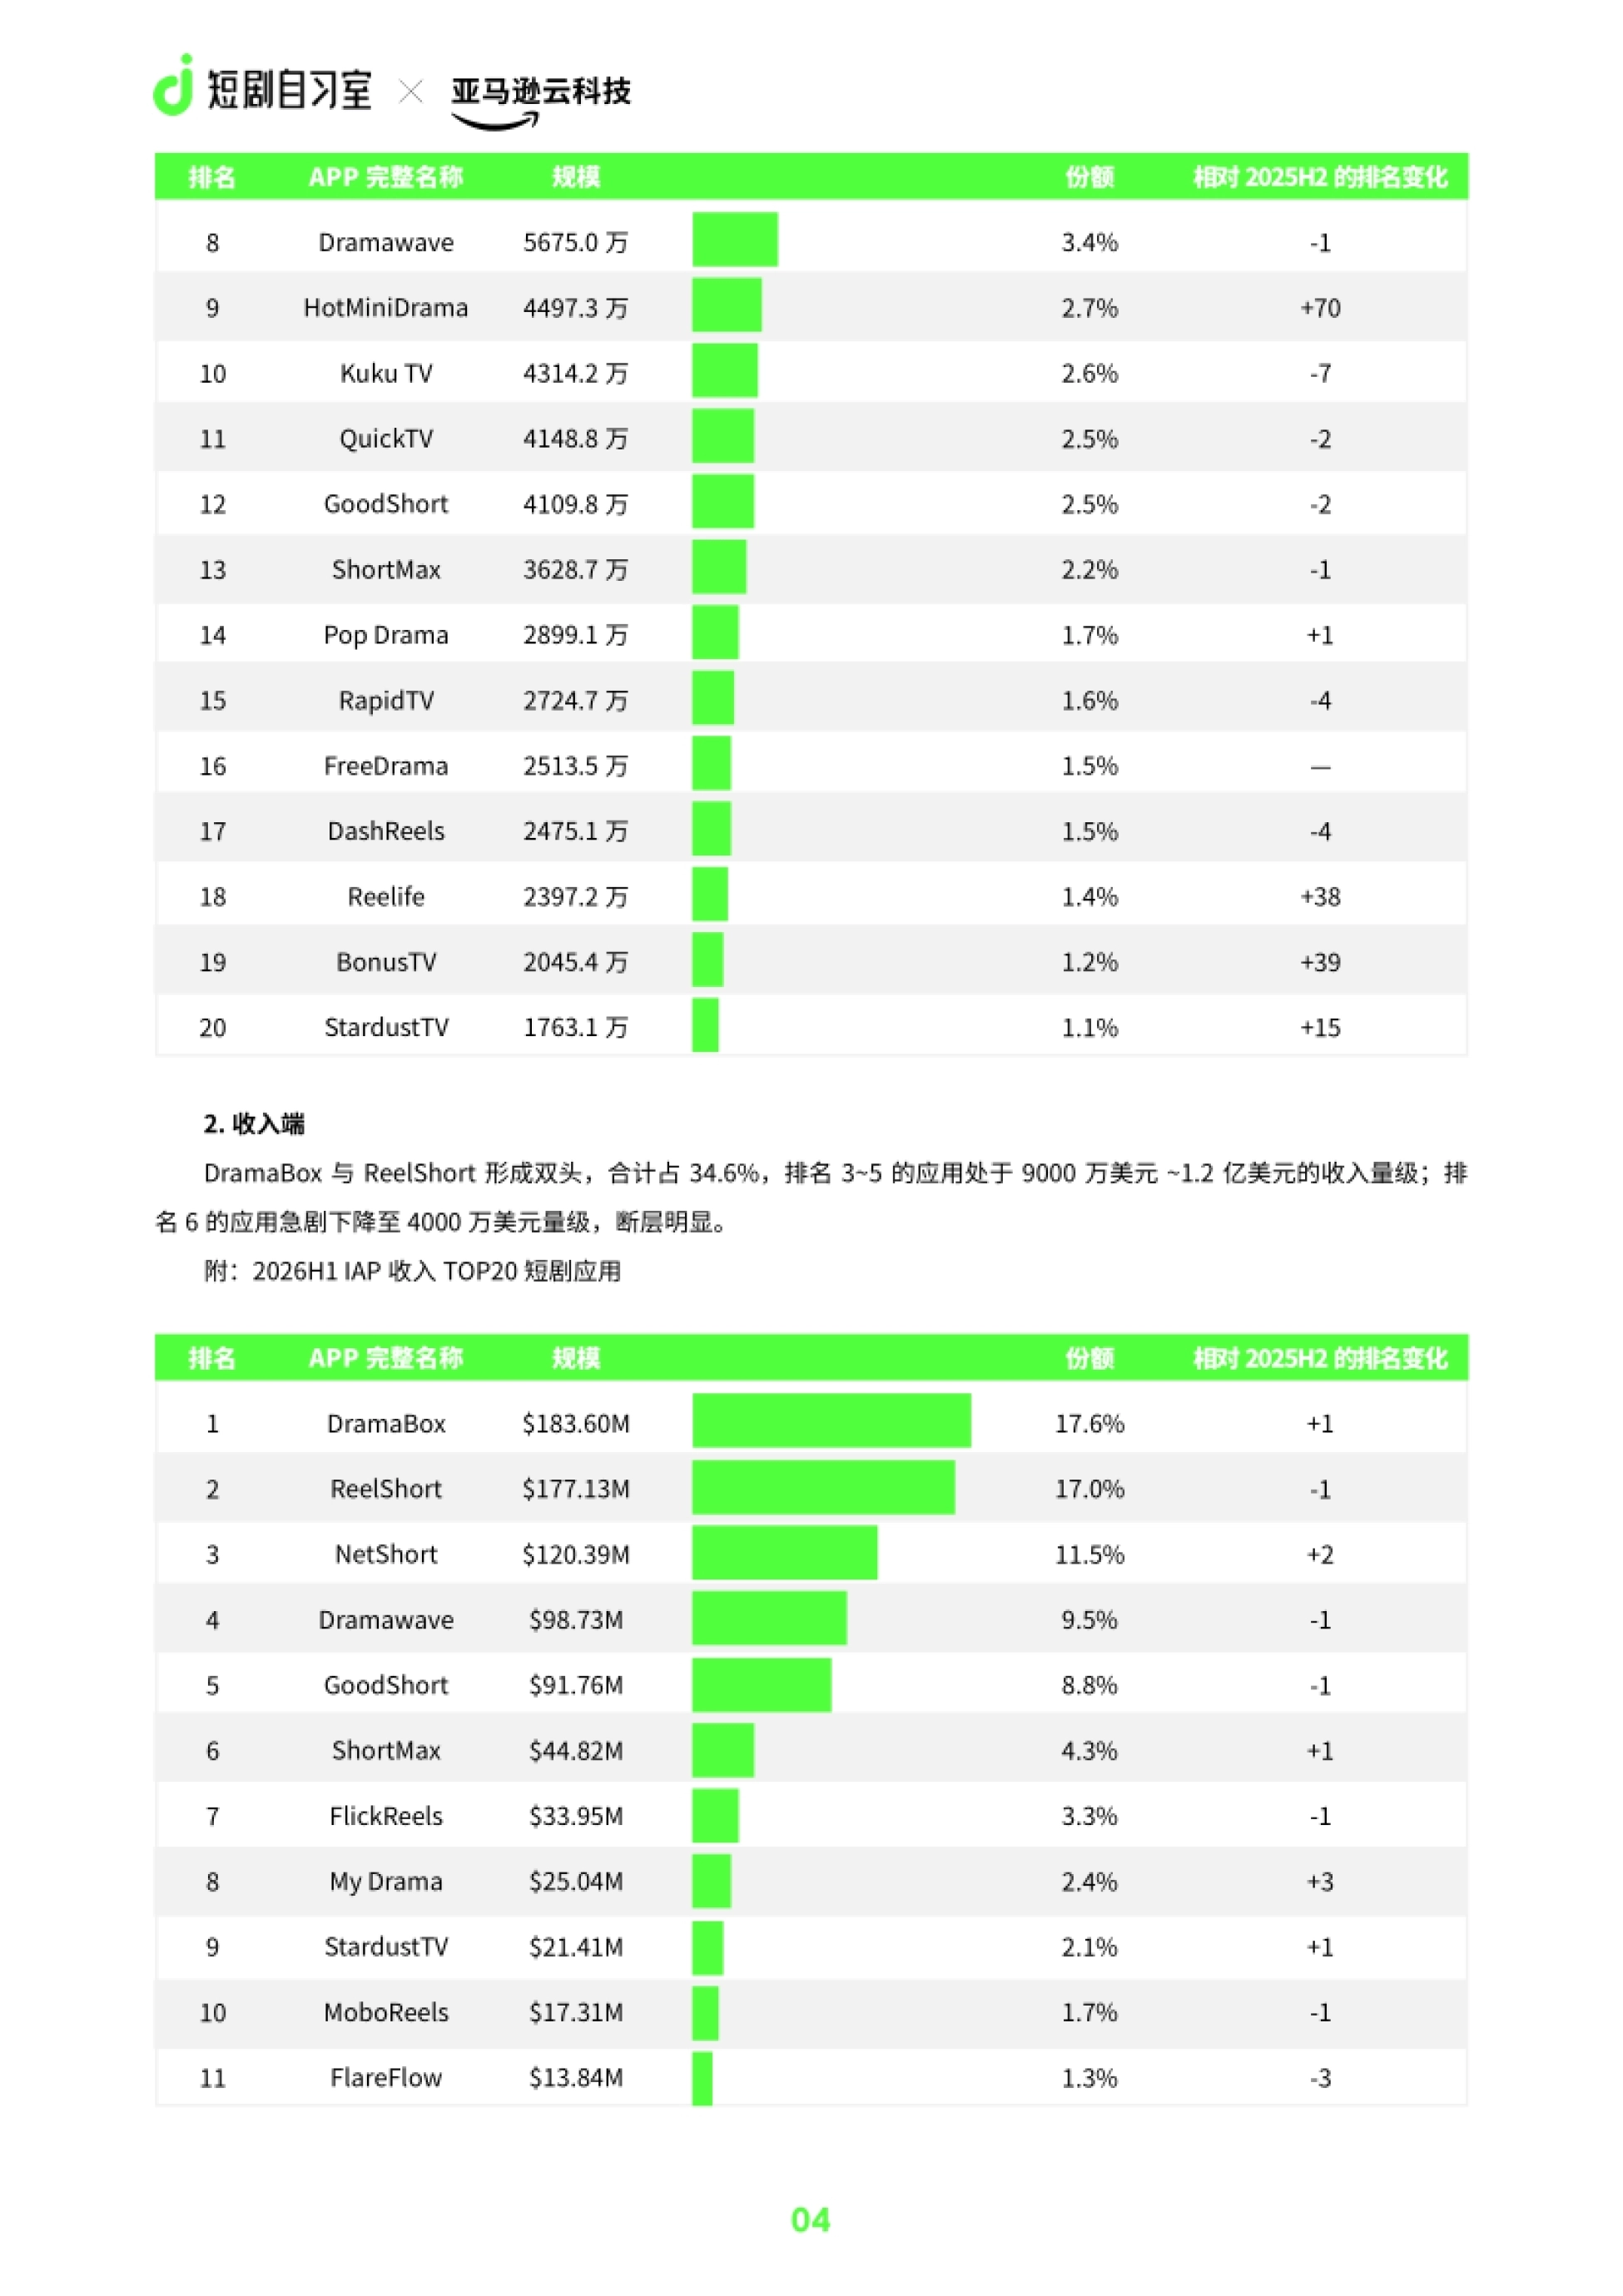
下载榜的第一名是FreeReels,1.97亿次,占全市场11.8%,比2025年下半年上升3位。其后是NetShort 1.22亿占7.3%、ReelShort 1.10亿占6.6%、DramaBox 8915.7万占5.4%、Melolo 7815.1万占4.7%,前五合计占35.8%。最扎眼的是PineDrama,6518.2万次下载排名第七,相对2025年下半年上升584位,靠的是免费观看模式。
收入榜则是另一副面孔:DramaBox 1.836亿美元占17.6%,ReelShort 1.7713亿美元占17.0%,两家合计34.6%,形成双头。断层出现在第六名:NetShort 1.2039亿、Dramawave 9873万、GoodShort 9176万美元还在9000万到1.2亿美元量级,排到第六的ShortMax就掉到4482万美元。
下载榜靠前的是免费应用,收入榜靠前的是付费应用,两个榜单几乎像是两个行业。
一个榜看谁拉新快,一个榜看谁留得住,两套逻辑正在同一张桌子上打架。

图源:《短剧出海白皮书-AWS&短剧自习室》(第6页)
四、买量:素材翻倍,VibeShort从零冲进前二十
获客竞争最直观的指标是素材量。2025年上半年海外短剧应用投放素材2139万条,2025年下半年3226万条,2026年上半年4977万条。一年内总量翻倍有余,环比增速还在加快:2025年下半年环比增50.82%,2026年上半年进一步加速到54.28%。
头部应用的加码更猛。Dramawave 2026年上半年投放1351万条,环比增191%,从464万条拉起来;NetShort 708万条增150%。DramaShorts在绝对量上不算头部,但环比增幅达到345%,是投放榜里增速最高的一档。
值得单独提的是VibeShort:2025年下半年投放量为0,2026年上半年直接做到196万条,冲进投放TOP20。报告对这个现象的判断很明确:AI短剧正在成为买量市场的新变量。
素材量的增速已经比下载增速快一倍,买量成本往上走是必然的。

图源:《短剧出海白皮书-AWS&短剧自习室》(第7页)
五、变现迁移:新应用八成走免费
报告用817款App的样本统计了变现结构:2026年上半年IAA(广告变现)占比62.8%,2025年同期是53.6%,一年提升9.2个百分点。对应地,IAP占比被压缩到37.2%。按上线时间拆更清楚:2026年上半年上线的App里,以IAA为主要变现方式的占79.9%,比2025年上半年上线应用的63.2%高出16.7个百分点。
推动这一迁移的是头部平台的免费模式落地:FreeReels以1.97亿下载登顶,Melolo以7815.1万进前五,PineDrama以6518.2万冲进前七。报告也提示了统计偏差:印度、巴西等市场部分本土应用不走应用商店支付,其收入未被完整监测,被归入IAA,所以IAA占比存在一定程度高估。
但方向没有争议。免费模式靠广告收入覆盖成本,反过来要求单剧触达更大的用户基数才能回本,生产端只能继续压成本、提效率。
图源:《短剧出海白皮书-AWS&短剧自习室》(第8页)
六、成本被砍到百分之一
报告给了一张成本对比表,样本统一为40到50集、全剧60分钟的北美短剧。真人实拍(洛杉矶拍摄):普通项目10万到15万美元,精品15万到20万,超精品20万到30万美元以上,周期2到3个月,需要数十甚至上百人的剧组。
AI仿真人短剧:批量项目1000到1万美元,精品1万到2万美元,超精品2万到3万美元以上,周期1周到1个月,3到5人小组可月产5部。译制剧:批量项目仅100到500美元(全流程AI),精品1000到2500美元,超精品2500到5000美元;纯AI 2到4小时完成全剧译制,1到3人团队可日产5部。
折算下来,生产一部真人短剧的投资,可以生产1000部译制剧,或100部AI仿真人剧。供给端的放量也有数据佐证:据《经济观察报》2026年7月报道援引的采访调研,国内已有超过4000家AI影视创作公司加入出海阵营,每天向海外平台上线逾百部AIGC影视作品。
当一部剧的成本掉到几百美元,内容就不再稀缺,稀缺的是能跑出来的那一条。

图源:《短剧出海白皮书-AWS&短剧自习室》(第9页)
七、AI从工具变成生产线
报告第三章提出一个框架叫AI-CPL,即AI驱动的内容生产价值链,把短剧出海拆成五个环环相扣的环节。内容生成(Create)用AI从0到1产出原生短剧;出海本地化(Localize)跨语言、声音、画面三重维度适配;媒资管理(Manage)把素材沉淀成结构化资产库。
视频剪辑(Edit)是AI辅助加人工把关,一次编排批量产出;有效投放(Distribute)从投放数据里提炼爆款要素,再把数据回流到生产端。这五个环节首尾成环:投放侧的数据告诉生产端哪种留存高、哪种转化好,下一轮的内容和素材据此调整。
报告对AI角色的判断有个质变点:它不再只是被调用的辅助工具,而是升级为能理解目标、规划任务、自主调度多种能力完成整段生产的生产编排者。
书里拆的技术细节不少:角色一致性靠多层资产驱动架构锁定,复杂剧集的台词归属准确率可达95%以上,台词起止时间对齐误差目标控制在50ms以内。
真正的分野不在模型强弱,在于AI是零散用,还是串成一条能复利的产线。

图源:《短剧出海白皮书-AWS&短剧自习室》(第11页)
八、三个落地样本的数字
报告给了三个客户实践,数字都能直接拿来对照。Stary业务覆盖21种以上语言、拥有30万名活跃创作者,与亚马逊云科技共建的Gencomic平台跑通后,制作成本降至传统动画的十分之一,周期从数月压到3周以内。
同一套方案替代90%以上人工介入,视频制作效率提升8到10倍,产出的多部AI漫剧在DreameShort上播放量突破百万级。
未来电视国内覆盖用户超3.5亿、月活超1.4亿,手握7000多部短剧,对应20多个语种是十余万级任务量。引入译配方案后,单集本地化周期从7到12天压缩到数小时,效率提升10到20倍,成本降低95%以上。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
第三个是一家头部出海社交App,覆盖多国、注册用户超千万。接入素材维度化归因体系后,投放素材从全地区全平台一刀切转向按市场差异化,投放效率提升17%。
三个数字分别对应生产、本地化、投放三个环节,也对应报告想说的那句话:单点的AI化只是效率改良,五环贯通才是质变。
省下来的不是制作费,是可以多试一百条素材的试错额度。
图源:《短剧出海白皮书-AWS&短剧自习室》(第12页)
九、四个风险,一个比一个实在
报告最后一章没唱赞歌,直接列了四条挑战。第一条是低质化。以《Fruit Love Island》为代表的内容在海外平台传播后引发监管反应,原始发布账号被TikTok封禁,巴西司法和公共安全部点名其涉及暴力,YouTube把相关年龄分级从14岁提到16岁。
第二条是人才。市面上不少内容只是把中文剧本直译出海,对本土风俗、审美和内容禁忌缺少了解;单纯具备影视背景或语言能力的候选人,往往因缺乏AI工具链经验而无法胜任。
第三条是获客成本。素材量一年翻倍,投流烧钱,多数从业者和内容方并未分到预期收益,这是报告引述行业会议时最直白的一句判断。
第四条是版权。国际版权运营公司易漾光橙指出,美国法律下AI生成内容不认定版权归属、无法注册,平台做大必然面临侵权风险,这被报告称为海外大厂不入局的制度壁垒。
这份52页白皮书里,前三章讲怎么做,最后一章讲为什么做不成,后者对决策更有用。原文与全部图表在运营动脉(www.yydm.cn)上可按报告名检索。
产能过剩的那一天,决定生死的是品控、版权和买量效率,不是生成速度。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。