泰国经商指南:中企落地的门槛不在税率在股权
 广告
本文解读:《2026泰国经商指南-富睿玛泽》 · 共 62 页 · 原文
泰国企业所得税只有 20%,增值税只有 7%,这份指南却用 61 页讲了一件事: 名义税率不是门槛,准入资格才是。富睿玛泽这份《2026 泰国经商指南》覆盖外商法、BOI 与 IEAT 激励、企业实体形式、 企业税、个人所得税、预扣税、双边税收协定和支柱二八个板块。
它最有分量的一段在开头:依外国法设立、或泰资公司 50% 以上股份被外资持有的, 都算"外国企业",就要按外商法三张清单决定能不能做。
换句话说,公司注册在哪、股东是谁,比税率表更能决定一门生意开不开得起来。
先搞清你能不能做,再去算做下来要交多少税。

图源:《泰国经商指南-富睿玛泽》(第1页)
一、三张清单划死了外资边界
外商法把外国企业可能从事的活动分成三张清单,禁止与放开的界线写在清单上, 而不是写在注册资本或行业目录里。
清单 1 是"由于特殊原因不允许外国人进行的活动",外国公司完全受限; 清单 2 涉及国家安全、艺术文化、传统手工艺以及自然资源和环境,须经内阁批准才能做。
清单 3 是"泰国国内企业尚未与外国企业形成竞争的业务", 外国公司要申请并取得外国营业执照(FBL)之后才能开始经营。
报告同时指出,制造、出口、控股公司这几类不在上述限制范围内, 外国人可以不申请 FBL 直接经营,这也是制造业项目相对好落地的原因。
报告还给了两个反向通道:一是 BOI 推荐的公司可在取得 FBL 后从事部分受限业务, 二是与政府机关或国有企业签服务合同的分支机构可以免 FBL。
同一门生意,走 BOI 和走普通注册,是两条完全不同的路。
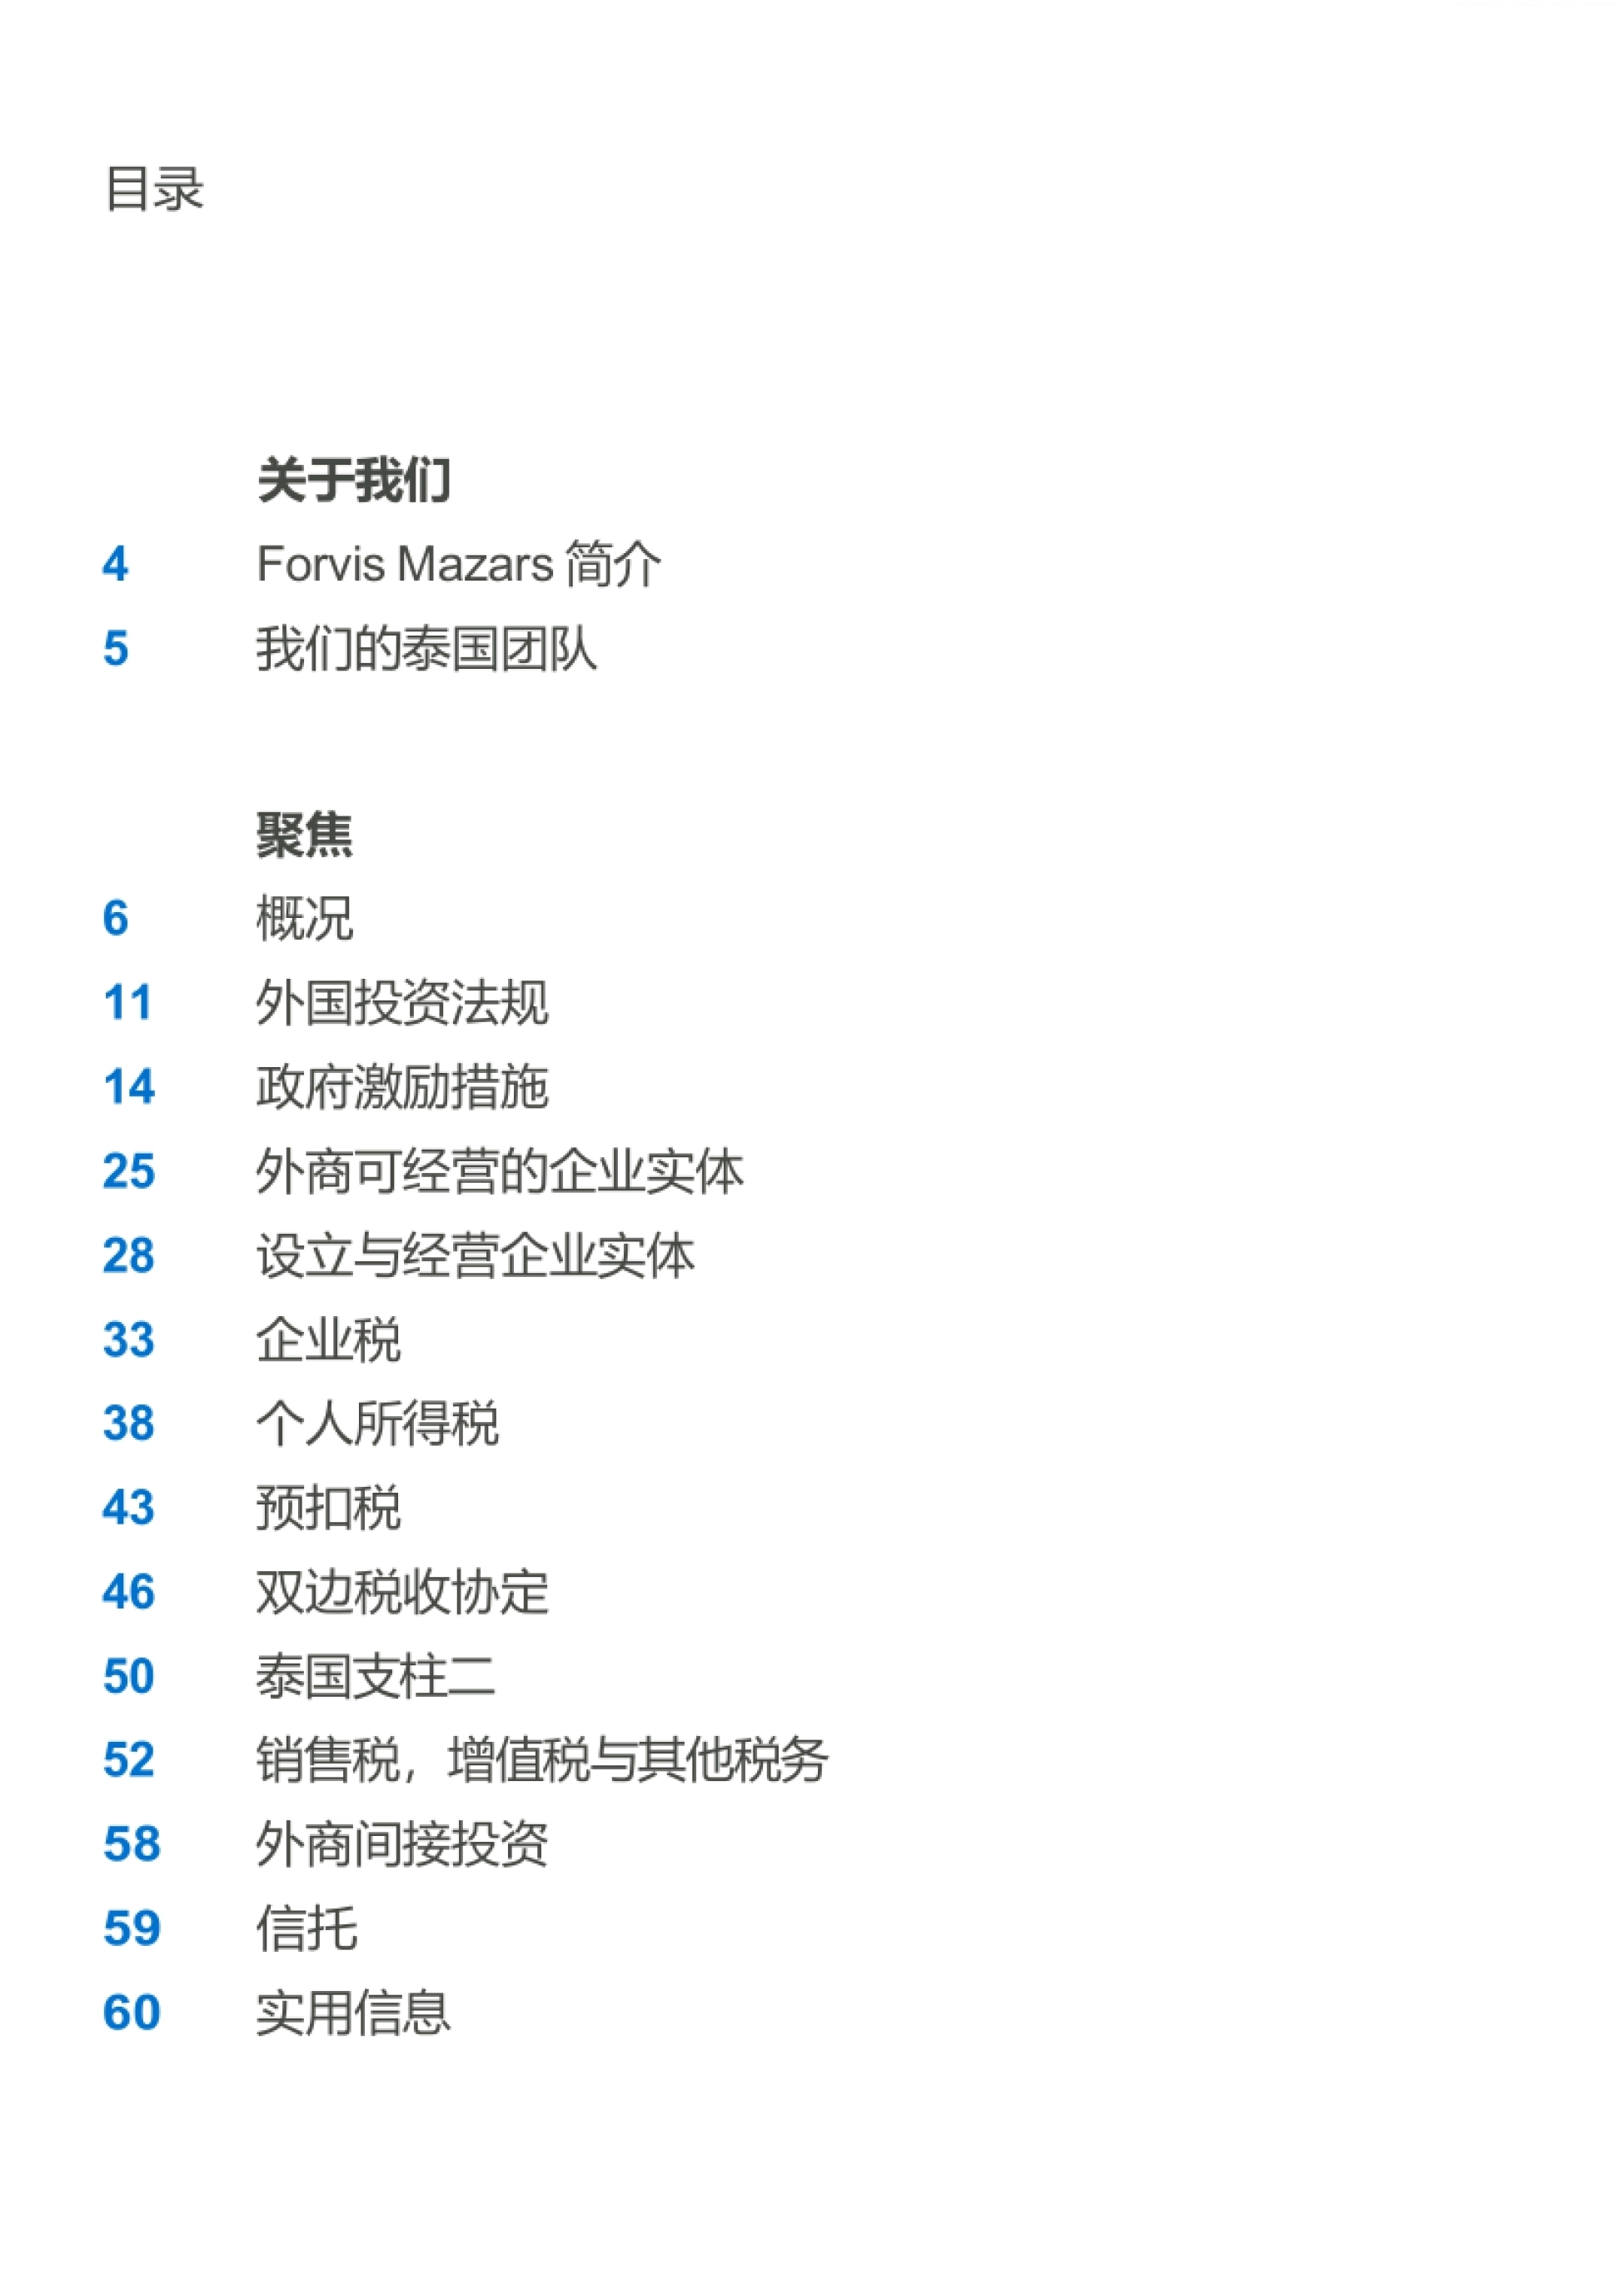
图源:《泰国经商指南-富睿玛泽》(第2页)
二、50% 持股认定的三个坑
很多人以为在泰国设个公司就是本地企业,报告明确了三层认定: 依外国法设立的公司算外国企业,含分公司、代表处和区域办事处。
依泰国法设立、但 50% 或以上股份由上述外国个人或企业持有的,同样算外国企业。 第三层更隐蔽:泰资公司 50% 以上股份又被外资控股公司持有的,仍按外国企业处理。
这意味着一层本地壳不够,两层穿透之后再算一次, 持股结构的搭建方式直接决定是否需要 FBL。实体形式上,私人有限公司只需 2 名发起人和 2 名股东、1 名董事,注册费 5,500 泰铢; 公众有限公司要 15 名发起人、5 名董事,其中至少一半须住在泰国。
代表处只能做采购、质检、咨询、发布信息和汇报五类不产生收入的活动, 无需 FBL,但最低注册资本 200 万泰铢。分公司若要从事受限业务,须把至少 300 万泰铢、或三年预估费用的 25% 带入泰国, 取两者较高者。
选公司形式之前,先想清楚要不要这张外国营业执照。
图源:《泰国经商指南-富睿玛泽》(第3页)
三、BOI 优惠分六档,最长 13 年
BOI 在 2023 至 2027 年五年投资战略下,把激励分成基于活动和基于绩效两类, 前者按行业给档,后者按企业实际投入加码。活动类共六档:最高档 A1+ 给 10 到 13 年企业所得税无上限免除, A1 是 8 年无上限免除,A2 是 8 年、上限为投资额的 100%,A3 是 5 年、同样以投资额 100% 为上限。
A4 减到 3 年、上限仍为投资额的 100%,B 档只剩机器和原料进口税免除加非税激励, 不再有免税期。绩效类按研发等投入占前三年合并收入的比例加码:达到 1% 或超过 2 亿泰铢加 1 年, 2% 或 4 亿泰铢加 2 年,最高到 5% 或 10 亿泰铢加 5 年。
报告特意标了红线:绩效类加成的总免税期不超过 8 年, 而 A1 和 A2 组别的活动合计不超过 13 年。在人均收入最低的 20 个府设厂还有额外礼包, 包括免税期结束后 A1、A2 组再减 50% 公司税五年,以及十年交通、电费、水费双重扣除。
免税期是加出来的,不是申请的时候随手送的。
图源:《泰国经商指南-富睿玛泽》(第5页)
四、拿到优惠要过四道审批
BOI 给了优惠清单,但项目要先批下来才谈得上享受, 报告把审批标准拆得很具体。第一看竞争力:附加值不低于收入的 20%,但农业和农产品、电子产品与零部件、 线圈中心的门槛降到 10%。
投资额 1,000 万泰铢及以上的项目,须在全面运行起两年内拿到 ISO9000 或 ISO14000 或同等的国际标准认证,否则企业所得税免征期缩短 1 年。
第二看环保,有潜在影响的项目要过环评,位于罗勇府的项目还要符合 BOI 第 Por1/2554 号公告。 第三看资本与可行性:每个项目最低资本 100 万泰铢,新设项目的债股比不得超过 3 比 1。
投资额超过 7.5 亿泰铢的项目必须提交可行性研究报告, 以知识为基础的服务业则按专业人员最低工资费用核定,不低于每年 150 万泰铢。
旧设备进口也设了梯度:五年内的设备可作投资资本但免不了关税, 五到十年只有金属冲压机械可用,且不认作投资资本。
优惠是按项目批的,项目不合格,档位再高也落不了地。
图源:《泰国经商指南-富睿玛泽》(第6页)
五、企业税 20%,但汇出要再交 10%
泰国企业所得税税率为净利润的 20%,注册在泰国的公司要为全球净利润纳税, 在泰有营业场所的外国公司只就泰国业务利润纳税。
中小企业享累进税率:净利润 30 万泰铢以内免征,30 万到 300 万按 15%, 超过 300 万回到 20%。适用条件是实收资本不超过 500 万泰铢、年收入不超过 3,000 万泰铢。
容易被忽略的是汇出环节:外国公司在泰国产生的盈利汇出境外时要分批征税, 税率为汇出款项的 10%。
股息也有条件免税:泰国公司持有另一家泰国公司至少 25% 有表决权股份、 且收息前后各持满三个月,股息才能免税;持股低于 25% 的,只有 50% 计入应纳税所得。
转让定价规则自 2019 年 1 月 1 日起适用,年营业额超过 2 亿泰铢的关联方纳税人 须随年度申报提交披露表,未按期提交最高罚 20 万泰铢。
合并收入达到 280 亿泰铢的企业集团还要提交国别报告, 提交期限是财年结束后 150 天。
算税不能只算 20%,利润回国那一步还有一道。

图源:《泰国经商指南-富睿玛泽》(第7页)
六、个税 180 天与海外收入新规
个人在一个纳税年度内在泰国居住满 180 天即为税收居民, 居民就带入泰国的境外来源收入缴纳个人所得税。
这条规则在 2023 年 9 月变了。税务局第 161/2566 号法规明确, 居民把境外收入带入泰国时,不论该收入是当年取得还是更早年度取得,都要纳税。
第 162/2566 号法规给了过渡安排:161 号的规定不适用于 2024 年 1 月 1 日之前取得的境外收入。 对派到泰国长期工作的外籍员工来说,这条时间线值得单独记一笔。
税率分八档,0 到 15 万泰铢免征,15 万到 30 万征 5%, 往上依次是 10%、15%、20%、25%、30%,超过 500 万的部分按 35%。65 岁以上纳税人首笔 19 万泰铢免税。扣除口径上,就业收入和独立个人服务收入都可按 50% 扣除,但不超过 10 万泰铢; 利息、股息和资本收益则没有扣除额。
申报节奏是年度申报 PND90 或 91,在次年 3 月底前完成; 半年内取得第 5 到第 8 类收入的,还要在 9 月底前报送 PND94。
派到泰国的人,第一笔境外汇款以前,就得把账拆清楚。

图源:《泰国经商指南-富睿玛泽》(第8页)
七、预扣税与协定网络省下的钱
泰国预扣税按收入类型分档,付给本地公司:利息 1%(付给基金会或协会为 10%)、 股息 10%、特许权使用费 3%、租金 5%、服务与自由职业 3%、广告费 2%。
付给在泰没有常设分公司的外国公司,雇佣费预扣率从 3% 升到 5%; 付给非居民个人和非本地公司的,除股息 10% 外,多数支付按 15% 预扣。
协定网络能把这一档谈下来。泰国 1963 年与瑞典签了首个双边税收协定,此后持续扩容, 中国、日本、韩国、新加坡、澳大利亚等都在名单内。
按协定,股息预扣税通常为 10%,利息和特许权使用费为 15%, 部分协定对特许权使用费再降到 5% 甚至 0%,比如法国是 0%、5%、15% 三档。协定只覆盖所得税,即个人所得税、企业所得税和石油税, 增值税和特定商业税不在协定范围内,这部分省不下来。
申报也在电子化:从 2025 年 1 月 1 日起,PND 1、PND 1 Gor、PND 2、PND 3 和 PND 53 等申报表必须通过电子方式提交。
协定省的是预扣环节的现金流,省不掉增值税那 7%。

图源:《泰国经商指南-富睿玛泽》(第9页)
八、支柱二把免税期打了折扣
2024 年 12 月 26 日,泰国颁布《附加税紧急法令》,把 OECD BEPS 2.0 第二支柱引入国内法, 适用于 2025 年 1 月 1 日或之后开始的财政年度,对合范围跨国企业征收 15% 的全球最低税。
门槛是合并收入至少 7.5 亿欧元(约 280 亿泰铢), 且须在前四个会计期间中的至少两个期间达到。
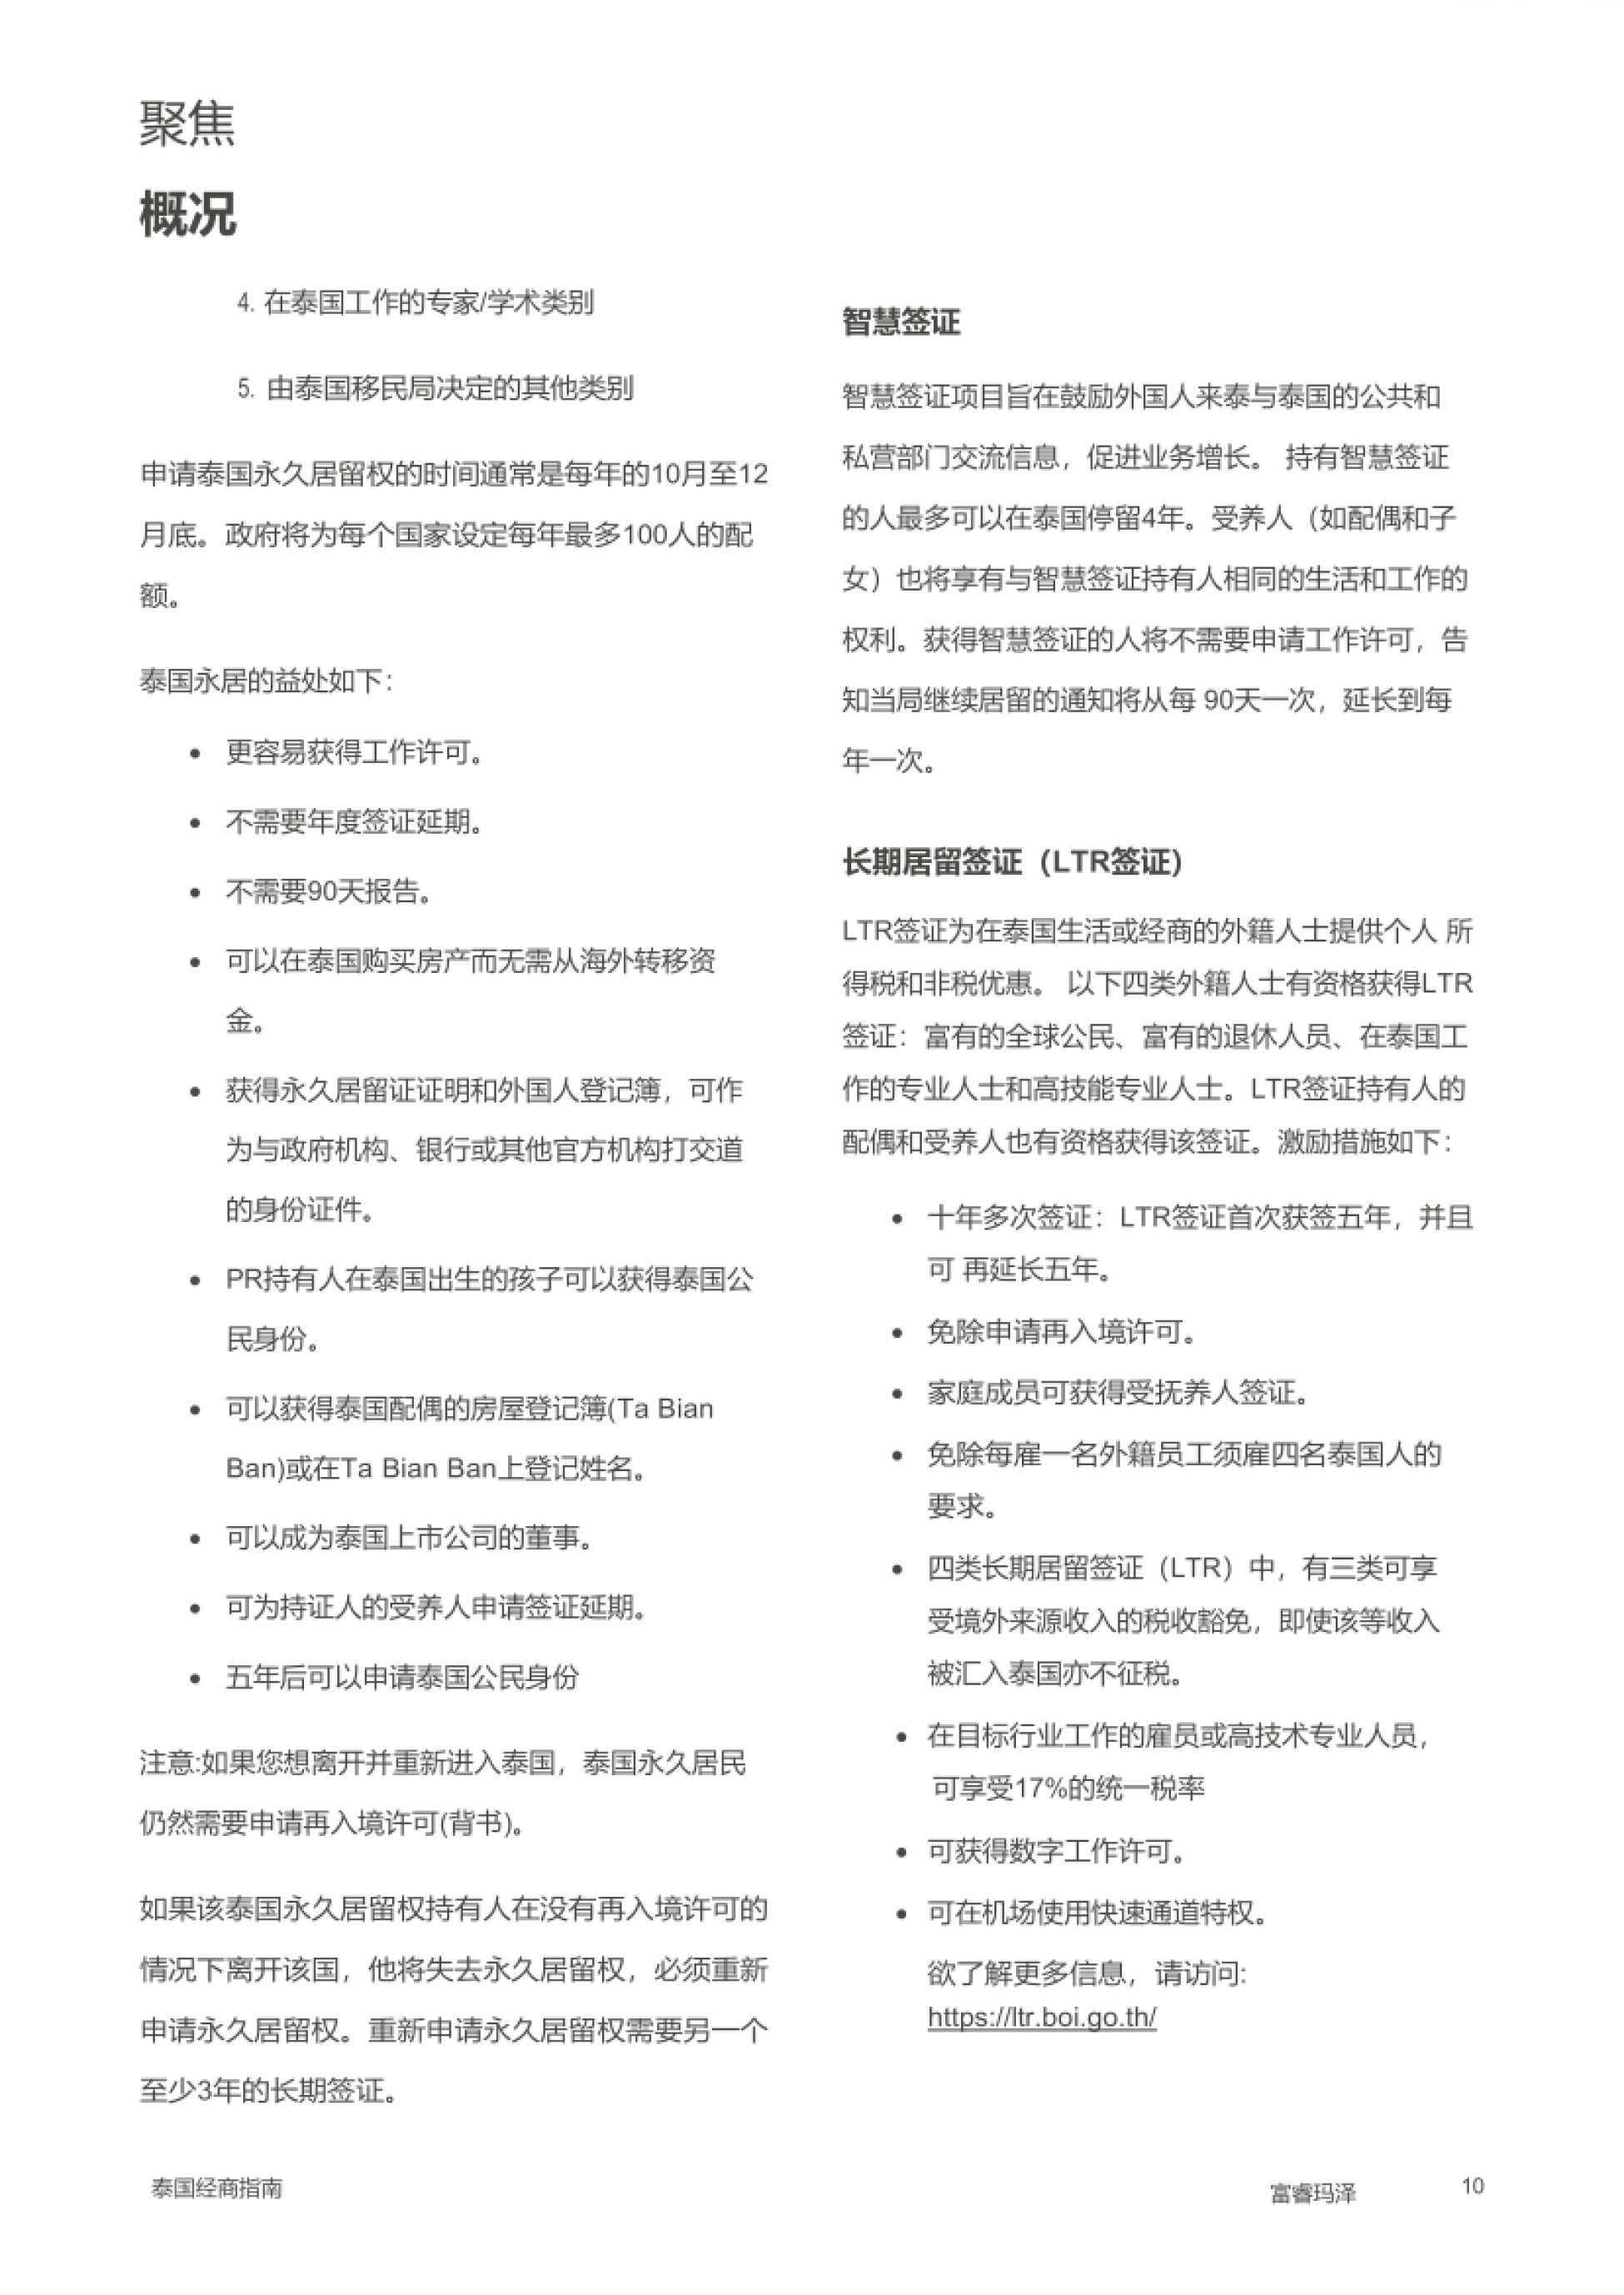
报告点出了一个容易被忽视的交集:享受 BOI 优惠或 IBC 制度的企业, 如果所在辖区有效税率低于 15%,就可能触发附加税义务。免税期拿到的减免,会被补足税追回来一部分。
三个机制分别是收入纳入规则(IIR)、低税支付规则(UTPR) 和合格国内最低补足税(QDMTT),后者让泰国优先在境内把补足税收走。
申报上,构成实体须在财年结束后 15 个月内提交 GloBE 信息申报表,首次可延至 18 个月; 未缴税款按月加收 1.5% 附加费,最高可罚未缴税款的 200%。
另一条被低估的优惠在国际商务中心(IBC)。满足 6,000 万、3 亿、6 亿泰铢三档本地支出要求的, 企业所得税可分别降到 8%、5%、3%,外籍雇员个税最高税率也从 35% 降到 15%。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
对打算把区域总部放在曼谷的企业,这条比免税期更实在。
免税期只是账面优惠,15% 的底线才是真金白银。
图源:《泰国经商指南-富睿玛泽》(第10页)
九、落地清单:五件事先办
把 61 页压成一张动作清单,第一件事是判断业务落在哪张清单上, 决定是走 BOI 申请、付 FBL,还是根本不需要牌照。第二件是搭股比结构。搭之前先按 50% 两层穿透的口径自查, 避免成立半年后才发现自己被认定为外国企业。
第三件是办人和证。旅游签证停留 60 天,非移民签证一般 90 天、可延至一年并每年续签; 在泰工作的外国人还须持工作许可证,且许可与职业、雇主、地点绑定,任何一项变了都要重办。
停留期间还要每 90 天向移民局报到一次,接待外籍人士入住的房主须报 TM30, 逾期最高罚 2,000 泰铢,并且无法办理签证或 90 天报到延期。
第四件是算用工成本。社保按工资 5% 代扣,每人每月上限 750 泰铢; 解雇金从 30 天到 120 天薪水不等,在职 20 年以上可达 400 天薪水。
第五件是记两个新日期:2025 年 10 月 1 日起,10 人以上企业须参加员工福利基金, 前五年缴纳比例 0.25%、此后 0.5%;2025 年 1 月 1 日起,支柱二与电子申报同步生效。
这份指南的完整版本、全部税率表和协定对照表,都放在运营动脉(www.yydm.cn)上, 搜报告名就能打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。