9月新能源零售跌16.7%,出口却暴涨164.6%
 广告
本文解读:《2026全国新能源乘用车市场深度分析报告(9月)-乘联分会》 · 共 48 页 · 原文
9 月的新能源车市有两个数字方向完全相反:国内零售同比跌 16.7%,出口同比涨 164.6%。乘联分会这份 46 页报告按总市场、出口、厂商、车型大类、品牌定位、国别、价格七条线逐层拆解, 口径是狭义乘用车零售加整车与 KD 出口。
9 月新能源零售 108.4 万辆,渗透率 67.0%;出口 56.0 万辆,渗透率 61.0%。 国内渗透率抬升 16.1 个百分点,靠的是燃油车下滑 43.5%,而不是新能源在增长。把这两句话放在一起,9 月的市场真相就清楚了:总量在缩,结构在换,增量在海外。
国内靠燃油车退场保住的渗透率,和海外靠真增长拿到的销量,是两回事。

图源:《2026全国新能源乘用车市场深度分析报告》(第1页)
一、总量在缩,新能源靠燃油车托着
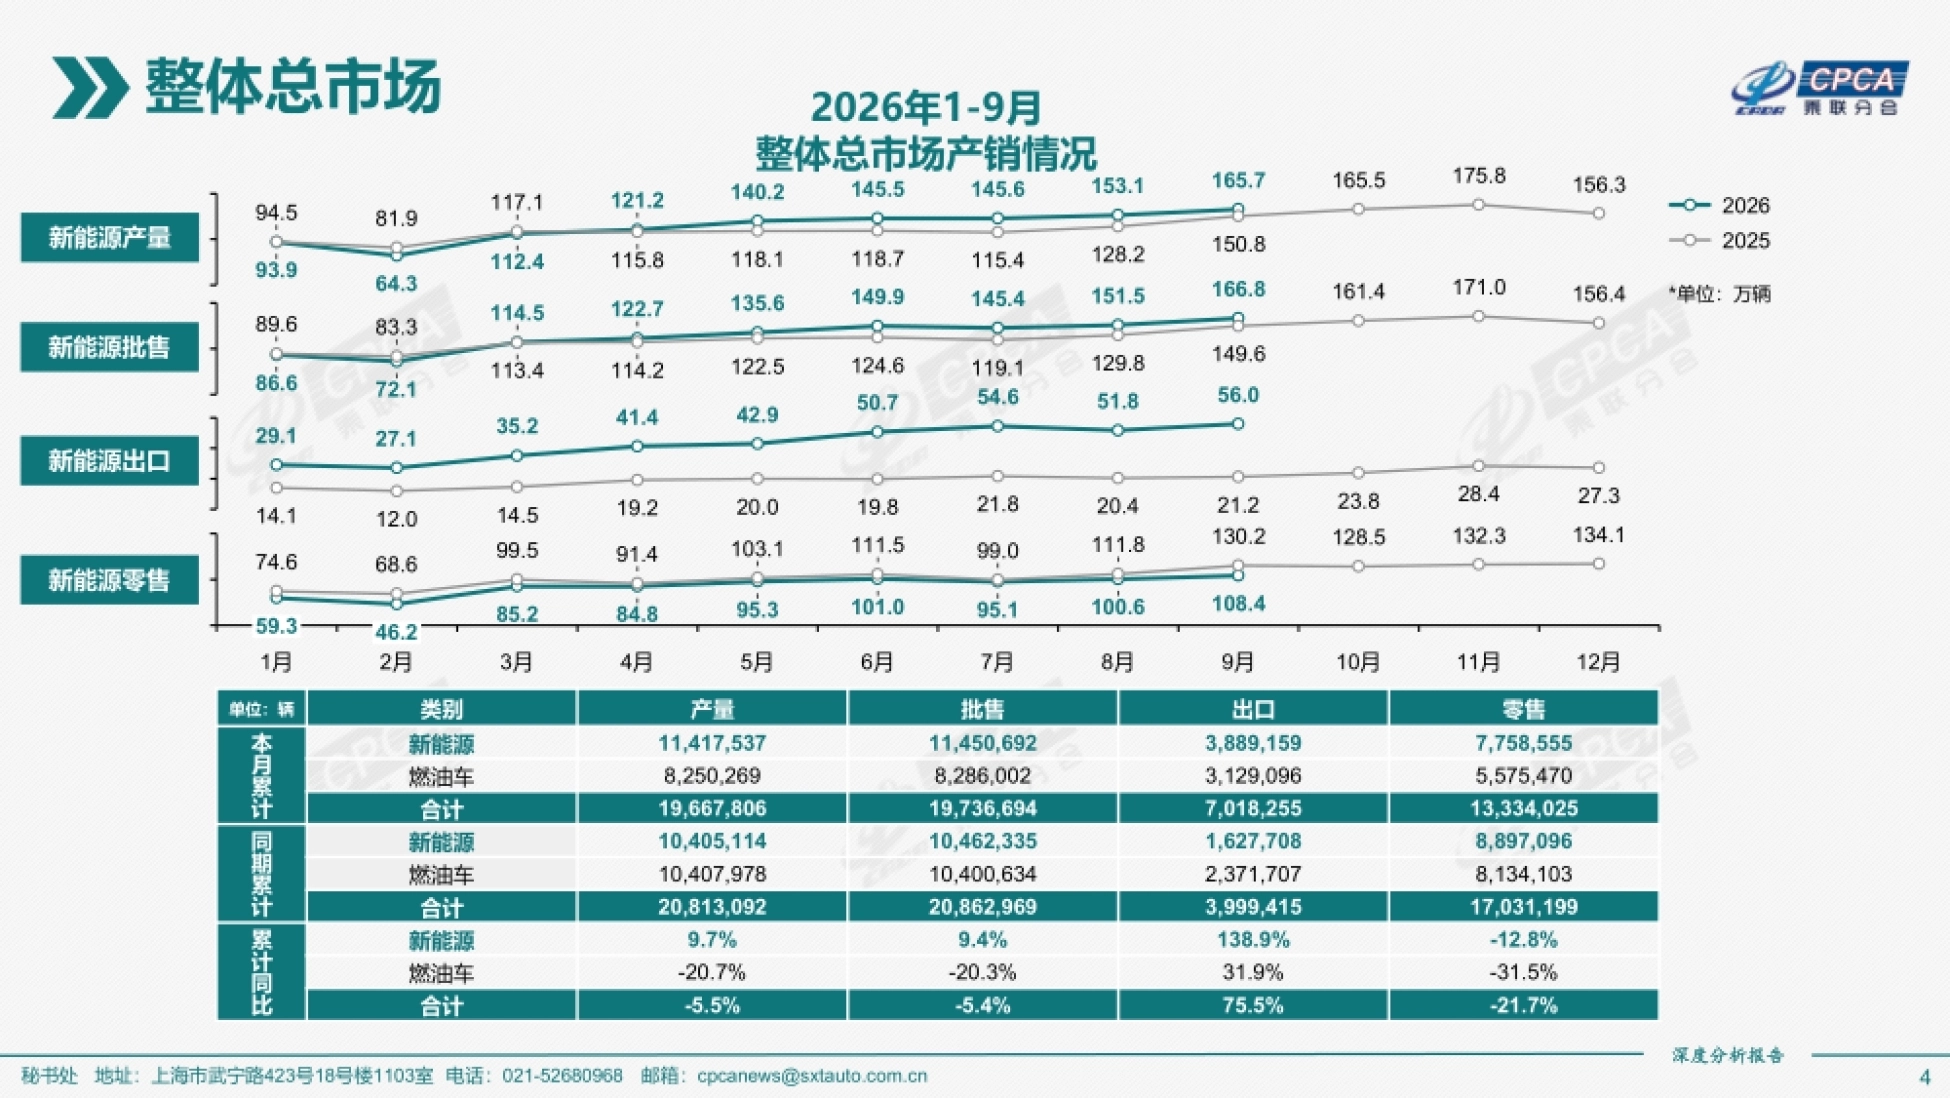
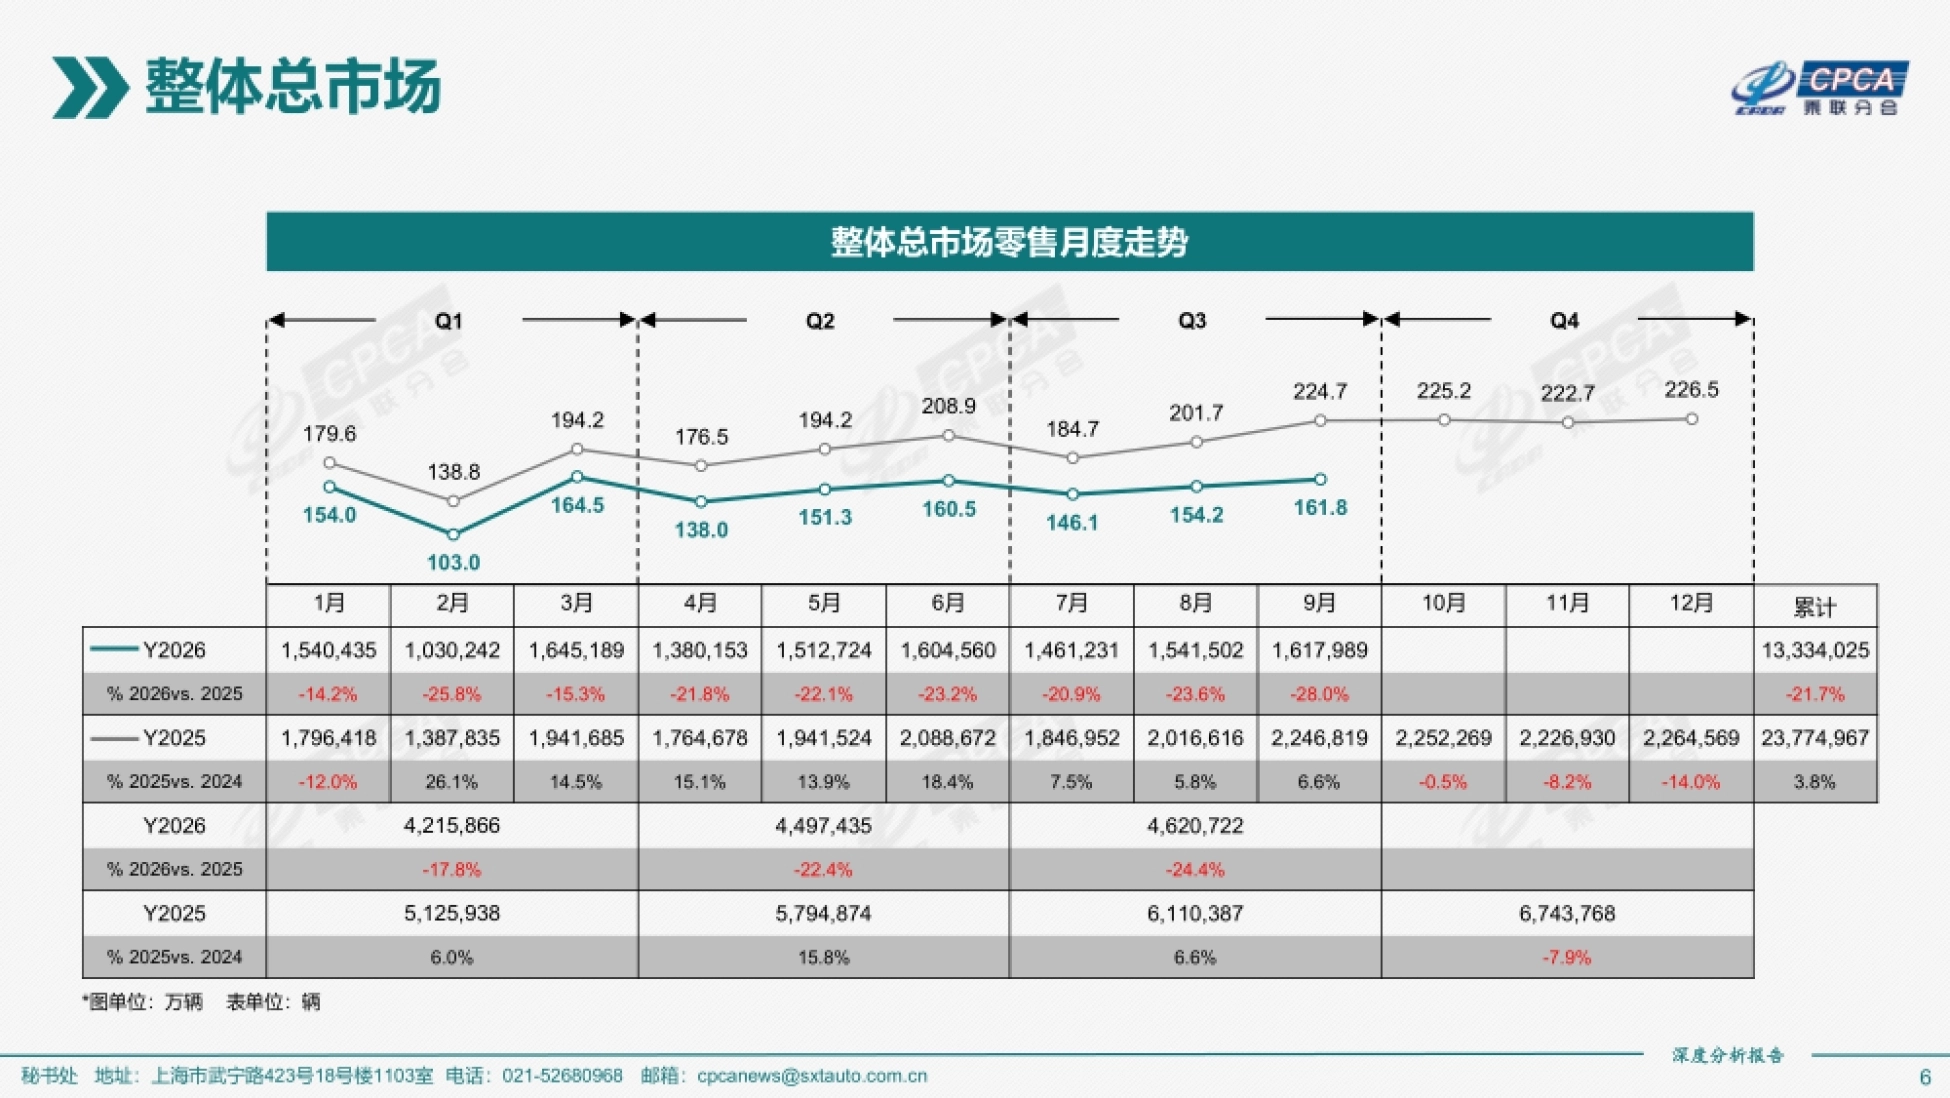
9 月整体乘用车零售 161.8 万辆,同比下降 28.0%。这已经是很深的跌幅, 新能源只跌 16.7%,燃油车跌 43.5%。新能源零售 108.4 万辆,环比还涨了 7.7%;燃油车零售 53.4 万辆,环比跌 0.2%, 基本没跟上季节性的回升。
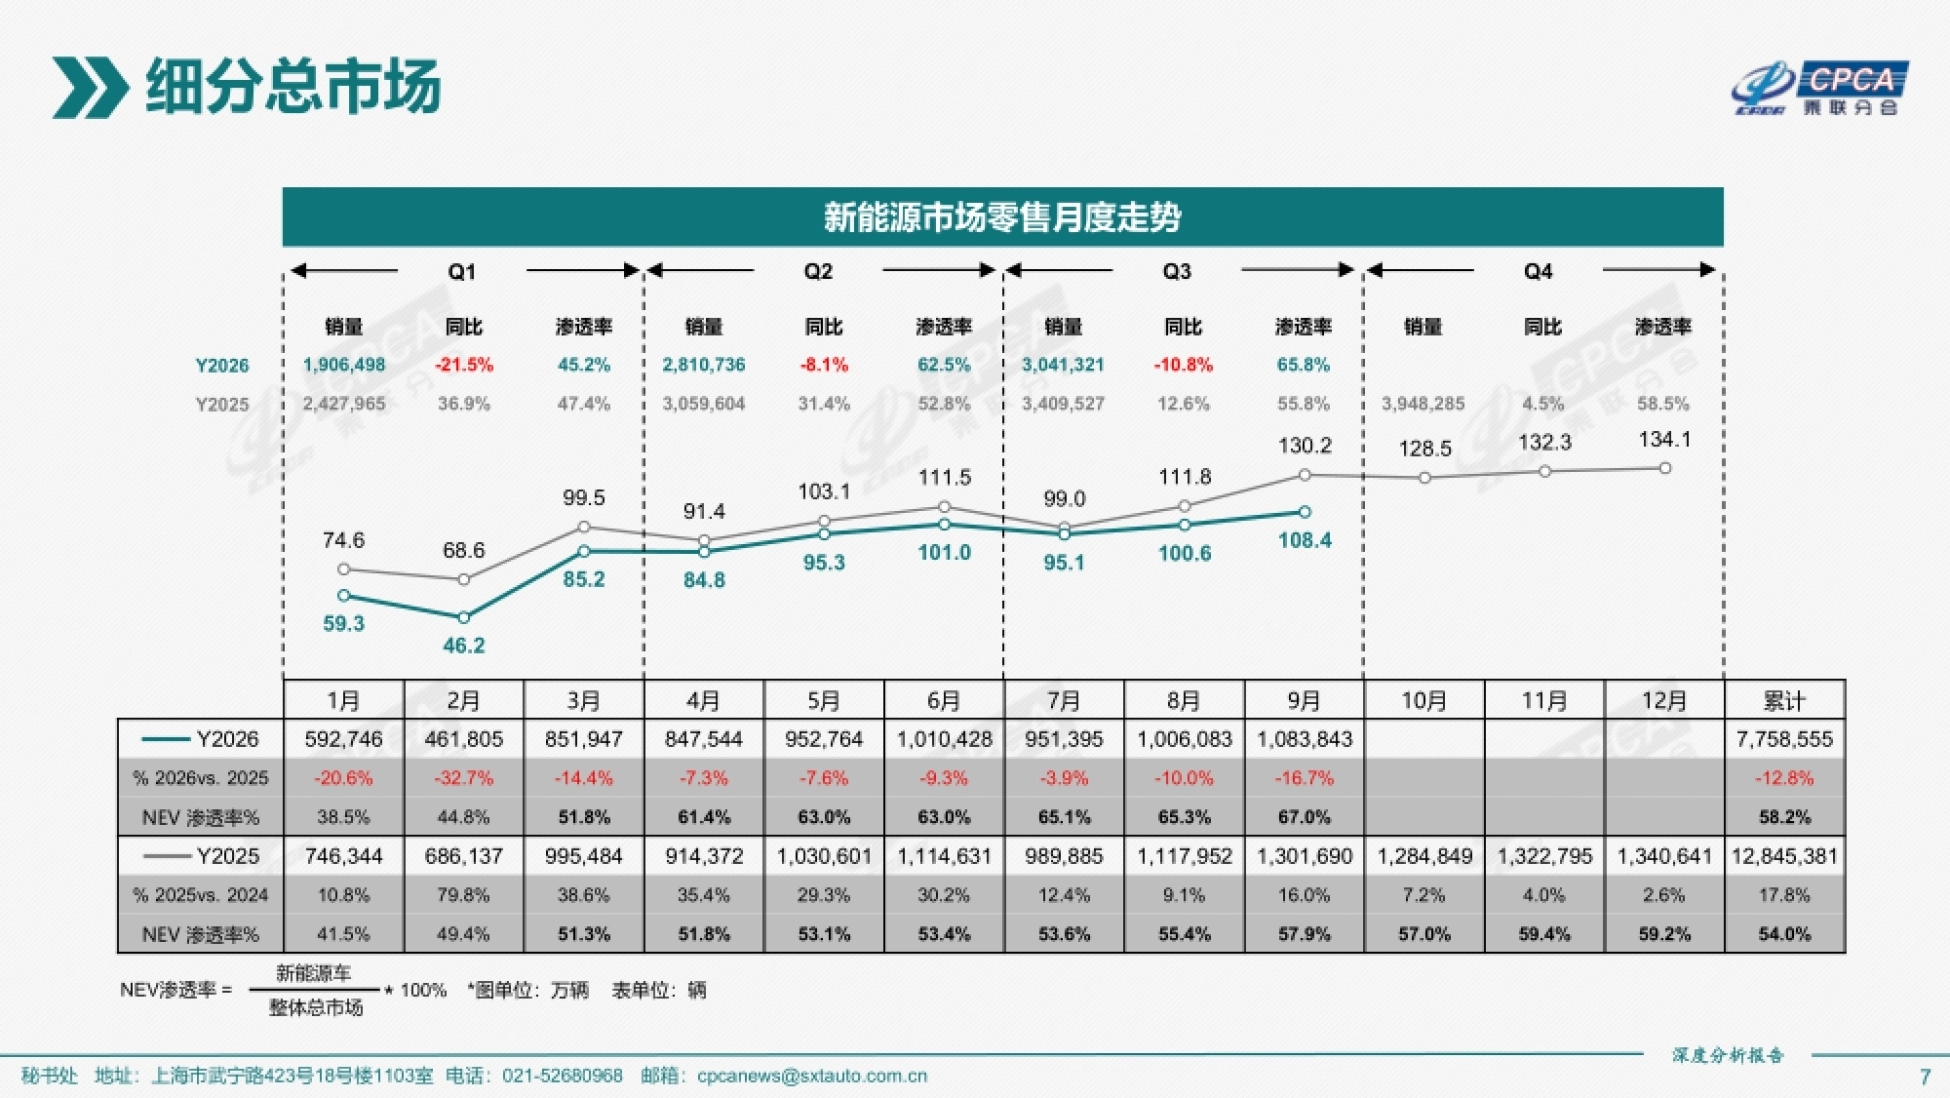
1 到 9 月累计,整体零售 1334.0 万辆,同比跌 21.7%。新能源累计 775.9 万辆、跌 12.8%, 燃油车累计 557.5 万辆、跌 31.5%。产量端的分化更明显:9 月新能源产量 165.7 万辆、同比增 9.9%, 燃油车产量 93.3 万辆、同比跌 30.5%。累计新能源 1141.8 万辆、增 9.7%,燃油车 825.0 万辆、跌 20.7%。
产量在增、零售在跌,中间被出口消化掉了:9 月新能源出口 56.0 万辆,相当于当月新能源产量的 33.8%,这个市场已经不靠国内买车撑规模,靠的是往外卖。
图源:《2026全国新能源乘用车市场深度分析报告》(第2页)
二、出口翻倍,新能源占了六成
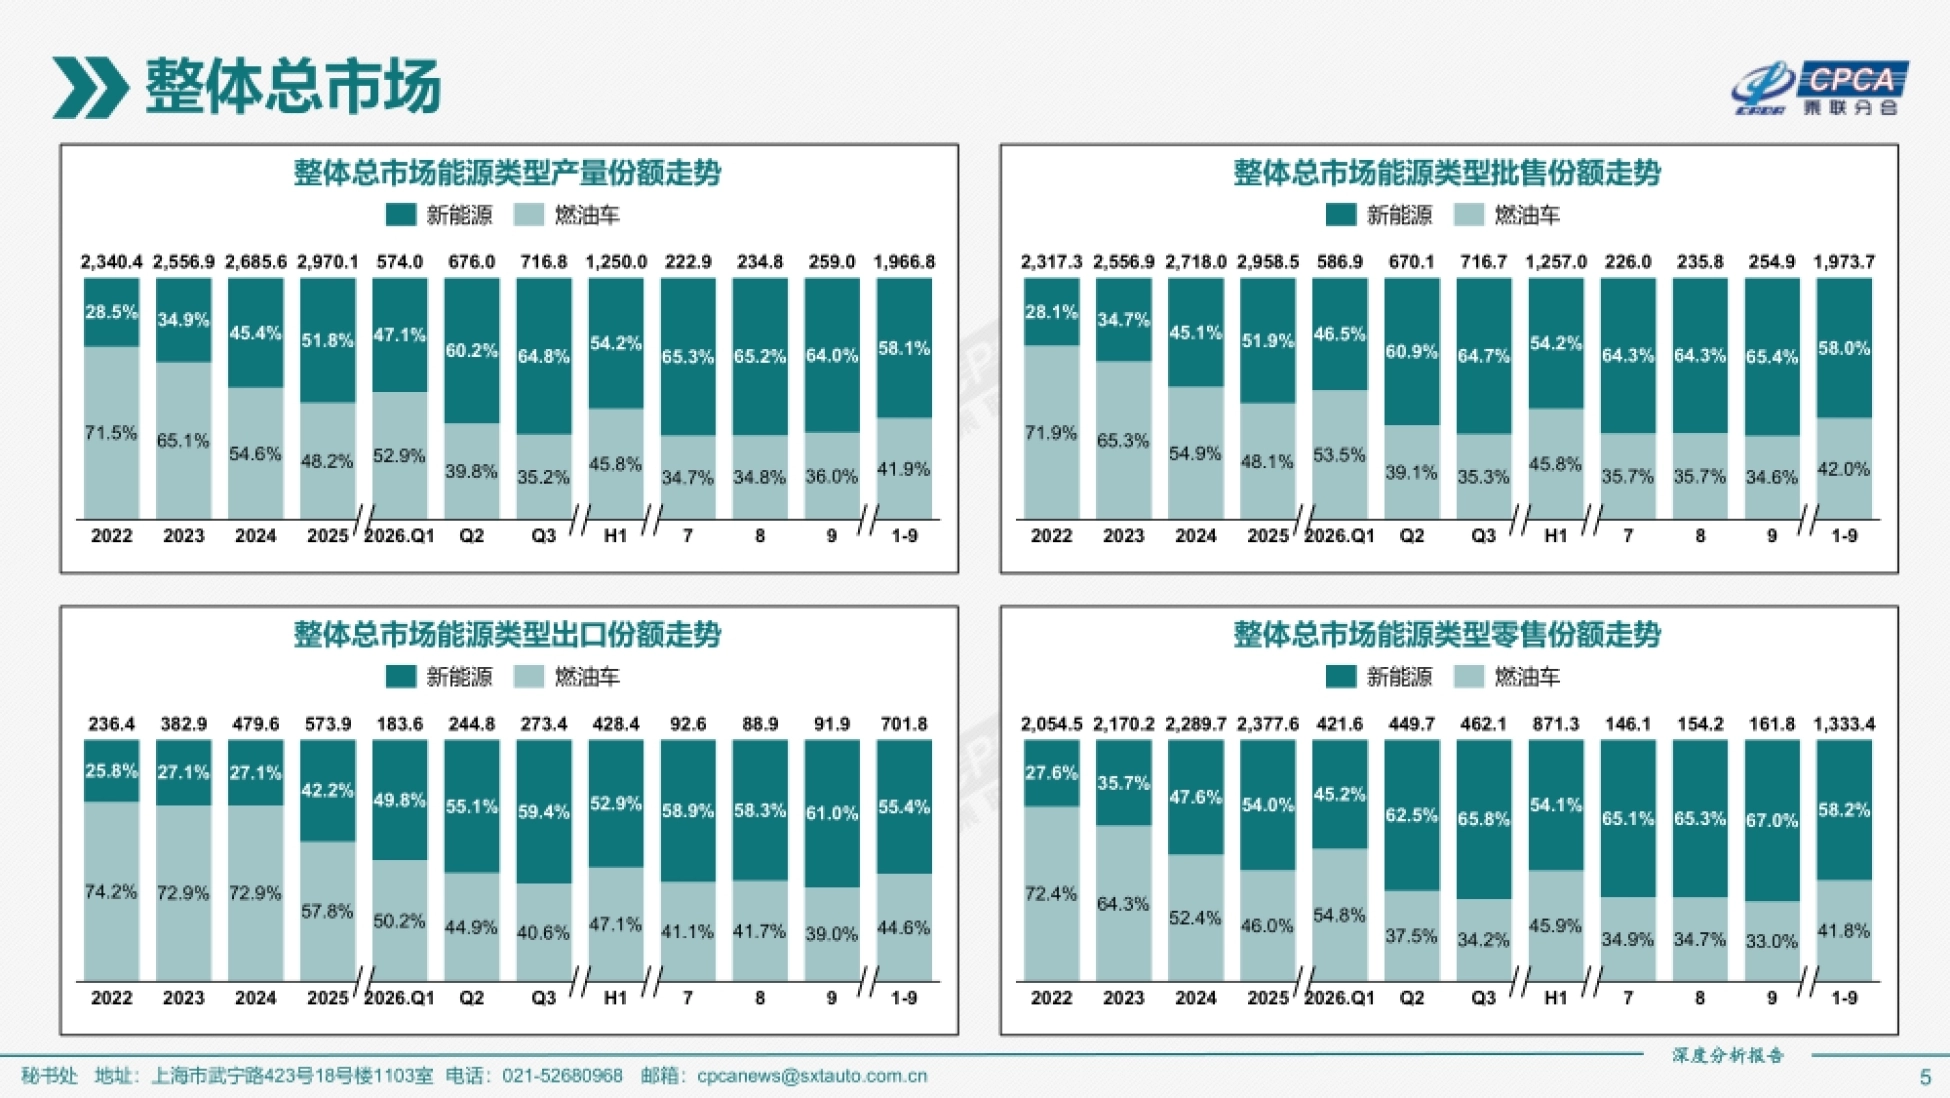
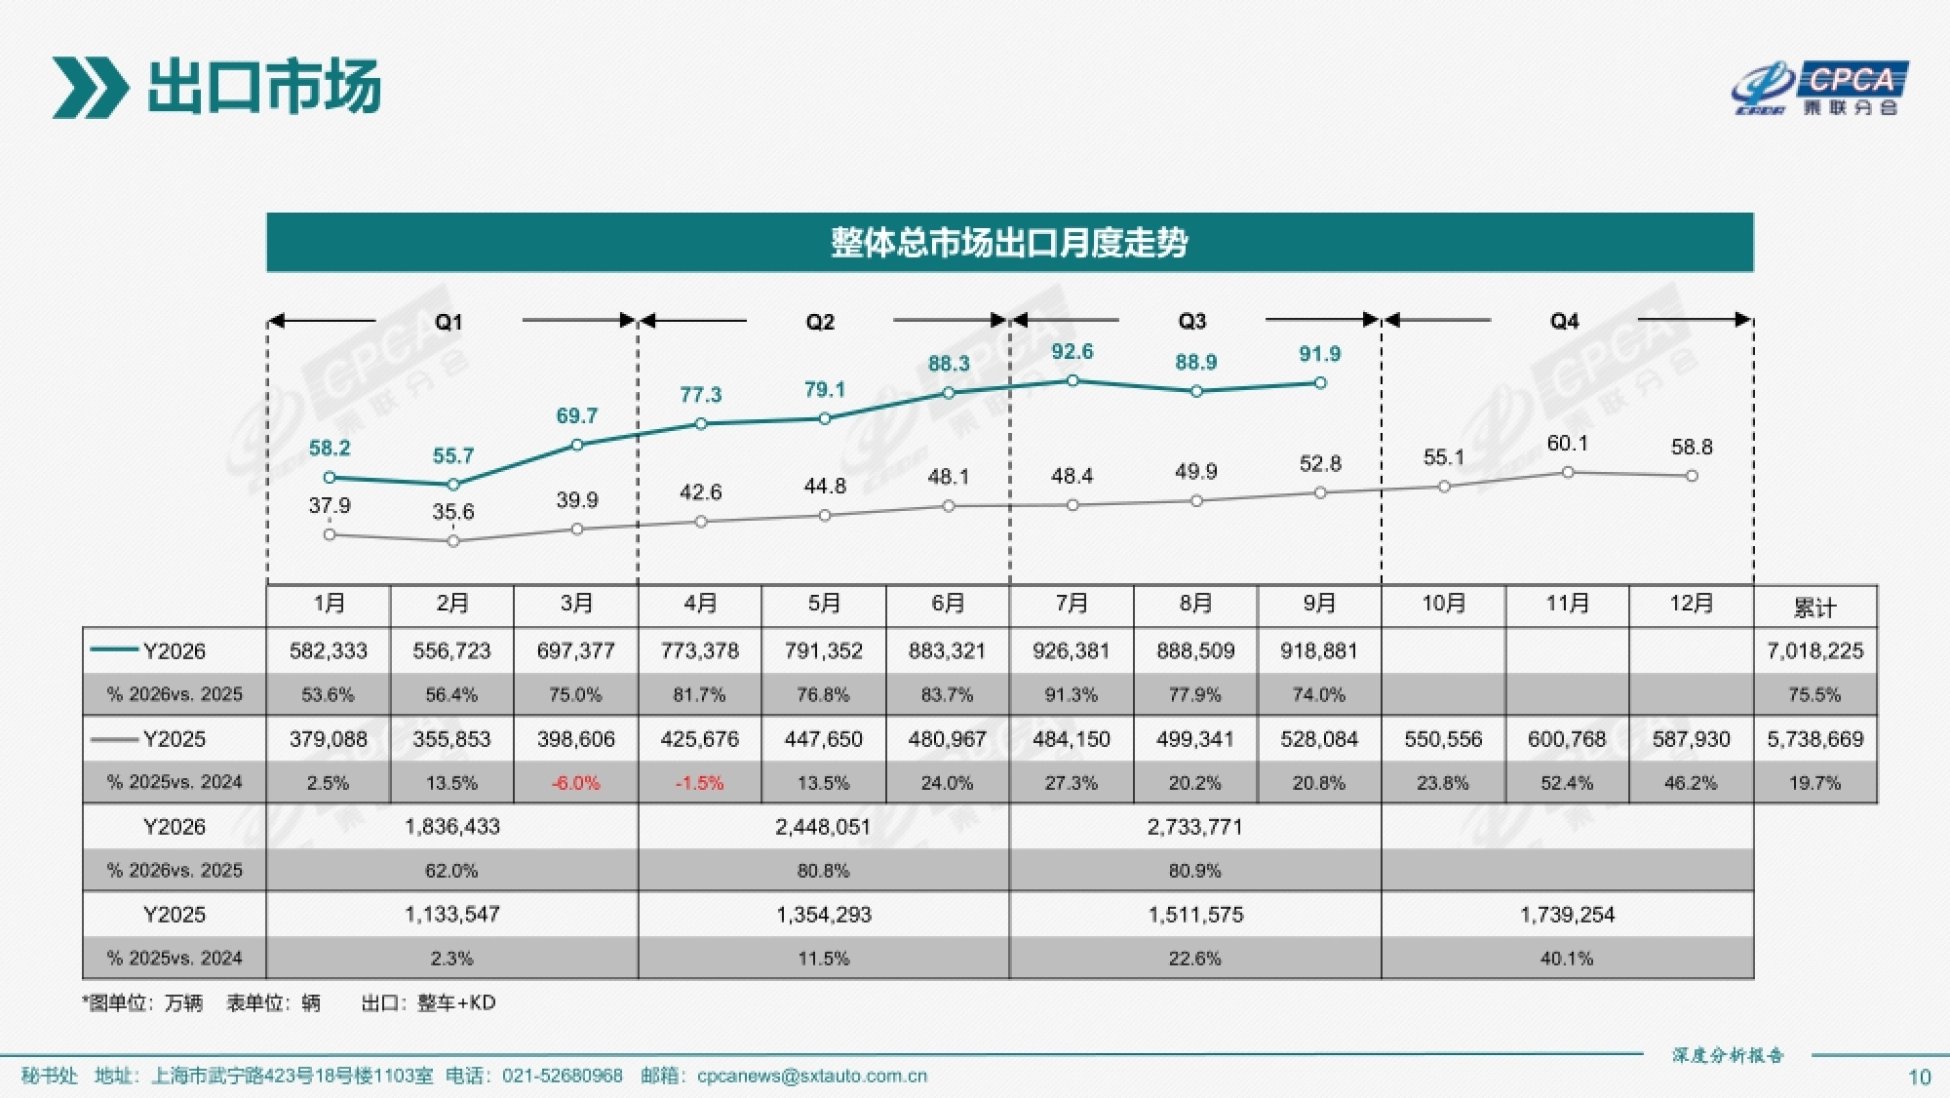
9 月整体出口 91.9 万辆,同比增 74.0%,其中新能源 56.0 万辆、增 164.6%,燃油车 35.8 万辆、增 13.3%。新能源占整车出口的份额从去年同期的 40.1% 升到 61.0%,一年之内完成了主导权切换。 1 到 9 月累计出口 701.8 万辆、增 75.5%,新能源 388.9 万辆、增 138.9%,占比 55.4%。
节奏上是逐季加速:一季度新能源出口 79.5 万辆、增 141.0%,二季度 135.0 万辆、增 129.3%, 三季度 162.5 万辆、增 156.6%。这里的出口口径是整车加 KD 件,也就是散件出口到当地组装也算在内, 所以海外建厂的项目已经体现在这组数字里。
国内零售下滑与出口激增同时出现,说明车企把国内卖不动的产能转到了海外, 而不是把车压在库里。出口已经不只是增量,它是这一轮产能的泄压阀。
图源:《2026全国新能源乘用车市场深度分析报告》(第4页)
三、厂商榜:比亚迪批售 27.3%,零售只增 22.8%
9 月新能源批售 166.8 万辆,环比增 10.1%、同比增 11.4%。前十里比亚迪 45.5 万辆居首, 份额 27.3%,环比 5.2%、同比 15.8%。吉利 18.9 万辆、份额 11.3%,奇瑞 12.7 万辆、份额 7.6%,零跑 9.6 万辆、份额 5.8%, 特斯拉中国 9.5 万辆、份额 5.7%,长安 9.4 万辆、份额 5.6%。前十合计批售 127.8 万辆,占 76.7%。
零售榜是另一番景象:比亚迪 24.7 万辆、同比跌 28.9%,吉利 11.97 万辆、跌 20.5%, 零跑 7.8 万辆、增 30.8%,特斯拉中国 6.5 万辆、跌 9.4%。
同一家企业在两张榜上的方向不同,差额就是出口:比亚迪 9 月新能源出口 17.4 万辆、同比增 151.6%,占新能源出口 31.1%,看批售看增长,看零售看压力,差额才是真实的出海成绩。
奇瑞出口 8.6 万辆、增 173.9%,吉利 7.3 万辆、增 398.2%, 零跑 2.7 万辆、增 298.6%,东风 1.0 万辆、增 187.4%。1 到 9 月累计,比亚迪出口 130.1 万辆、增 94.1%,奇瑞 52.7 万辆、增 176.9%, 吉利 47.9 万辆、增 533.4%,前十合计出口 344.2 万辆、增 148.2%。
图源:《2026全国新能源乘用车市场深度分析报告》(第5页)
四、SUV 撑住局面,轿车掉了三成
9 月新能源内部,SUV 零售 61.8 万辆、同比跌 3.9%,是跌幅最小的品类; 轿车 42.6 万辆、跌 30.1%,MPV 3.9 万辆、跌 19.4%。SUV 在新能源内部的份额是 57.0%,在整体市场中的渗透率 38.2%, 单项就占了整体市场 56.6% 的份额结构中的最大一块。
轿车的问题在于基数。去年同期新能源轿车零售 61.0 万辆,今年掉到 42.6 万辆, 少了近 18 万辆,几乎等于新能源整体同比减少量的一半。
按级别看,1 到 9 月新能源 SUV 的 C 级增速是 68.8%、A 级 18.8%、B 级 6.8%, 而 A00 级轿车跌 59.0%、A0 级轿车跌 33.7%,低端小车继续萎缩。价格带也印证了这一点:1 到 9 月新能源 10 万以下零售 236.1 万辆、跌 23.0%, 20 到 30 万持平,30 到 40 万增 7.0%,40 万以上增 10.6%。越往上越好卖,越往下越难卖,这是结构调整的主线。
图源:《2026全国新能源乘用车市场深度分析报告》(第6页)
五、自主渗透率 69.7%,合资只有 5.8%
把品牌身份和能源形式交叉,9 月的画面几乎是单向的。自主品牌 9 月零售 112.7 万辆,同比跌 25.1%,但新能源部分 95.1 万辆, 渗透率 69.7%,即自主品牌卖出去的车里近七成是新能源。
主流合资零售 32.1 万辆、跌 36.2%,新能源只有 5.6 万辆,渗透率 5.8%; 豪华车新能源 7.7 万辆、跌 8.1%,渗透率 4.7%。反过来看燃油车,自主燃油 17.6 万辆、跌 46.8%,主流合资燃油 26.5 万辆、跌 42.2%, 合资的盘子还大,但退得更快。
国别维度同样极端:9 月中国品牌新能源 95.4 万辆、跌 18.9%,占新能源市场 88.1% 以上; 德系 2.0 万辆、增 22.3%,美系 7.9 万辆、跌 2.5%,日系 2.8 万辆、增 6.3%。
德系、日系的新能源都在增长,但基数太小,德系新能源渗透率 3.4%、日系 2.5%, 距离中国品牌的 59.0% 差了一个量级。合资不是没有新能源,是新能源在自己销量里占比太低。
图源:《2026全国新能源乘用车市场深度分析报告》(第7页)
六、渗透率的真相:分母缩小得比分子快
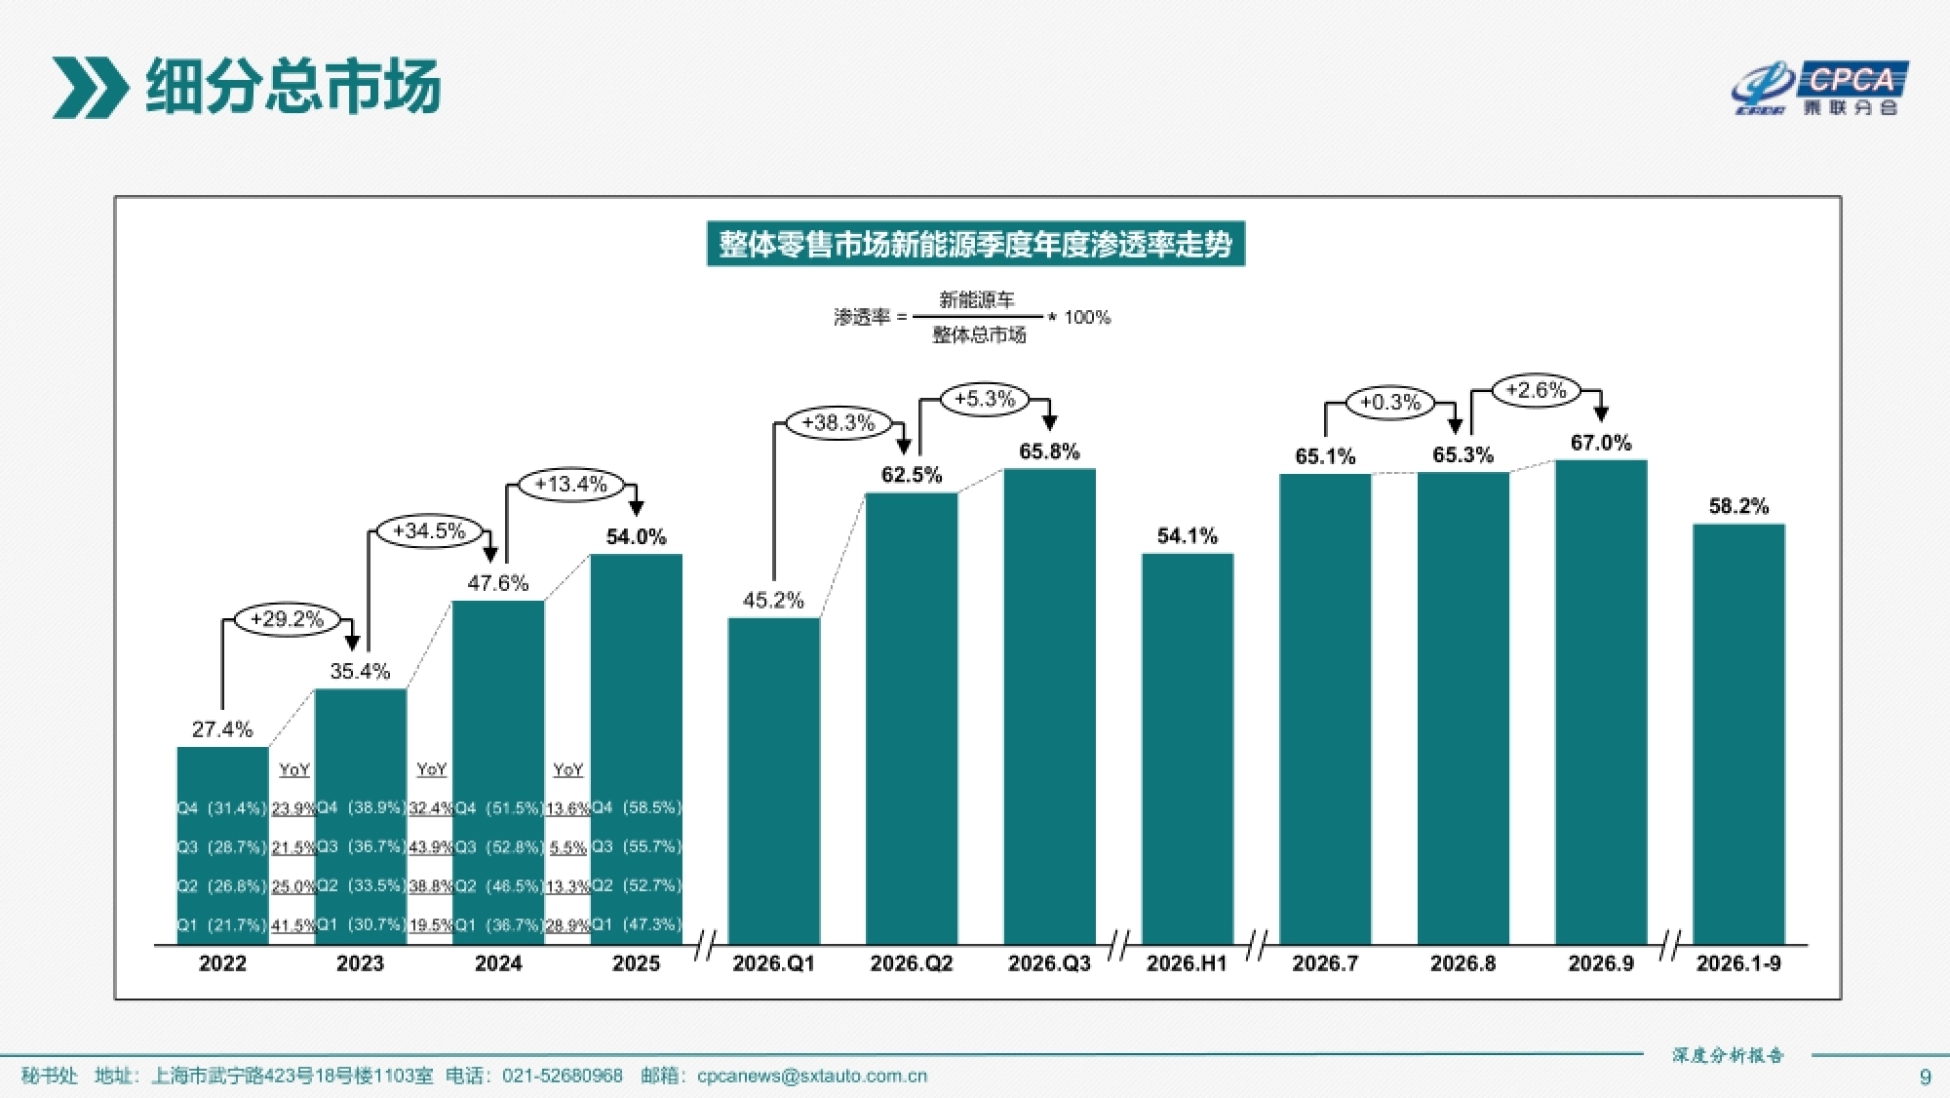
9 月新能源零售渗透率 67.0%,比去年 9 月的 57.9% 高出 9.1 个百分点, 看起来是巨大的进步,但拆开看并不乐观。分母在缩小:整体零售从 224.7 万辆掉到 161.8 万辆,少了 62.9 万辆。 分子也在缩:新能源零售从 130.2 万辆掉到 108.4 万辆,少了 21.8 万辆。
分子缩得慢,所以比值上升。1 到 9 月累计渗透率 58.2%,去年同期 54.0%,同样是被总量下滑推上去的。渗透率会骗人,它好看起来,往往说明另一方塌了。
分月看更清楚:1 月渗透率只有 38.5%,3 月因为春节错位冲到 51.8%, 二季度基本稳定在 63% 上下,9 月回到 67.0%。
这种靠燃油车崩塌换来的渗透率,和真正由需求驱动的渗透率, 对判断行业阶段的意义完全不同,前者说明的是对手退场的速度,不是自己的增长能力。
图源:《2026全国新能源乘用车市场深度分析报告》(第9页)
七、价格的三个战场:10 万以下、20 到 30 万、40 万以上
新能源价格带在 9 月的分布是:10 万以下 34.9 万辆、跌 25.6%;10 到 20 万 39.8 万辆、跌 15.3%; 20 到 30 万 24.5 万辆、跌 7.2%;30 到 40 万 5.3 万辆、跌 23.3%;40 万以上 3.8 万辆、增 35.6%。唯一明确增长的是 40 万以上的高端市场,而且增速 35.6%,在整体下滑 28% 的背景下非常突出。
10 万以下仍是新能源最大的单一价格带,占新能源零售的 32.2%, 但同比跌 25.6%,是拖累最大的一块。20 到 30 万是跌得最少的中间带,跌 7.2%,也是新势力最集中的战场。 这个价格带的稳定,说明中产家庭的购车需求没有大规模流失。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
30 到 40 万反而跌了 23.3%,比整体新能源还差, 这个价格带既受高端下探挤压,又受 20 到 30 万上探挤压:两头在长、中间在守,这是最真实的价格地图。
图源:《2026全国新能源乘用车市场深度分析报告》(第10页)
八、四季度看什么:三个先行指标
第一个指标是出口能不能继续保持翻倍增速。三季度的出口增速已经冲到 156.6%, 基数会越来越高,四季度维持这个斜率的难度不小。
第二个指标是燃油车还会跌多少。9 月燃油车产量同比跌 30.5%、零售跌 43.5%, 如果燃油车继续快速塌陷,新能源的渗透率还会被动抬高,但总盘会继续缩。
第三个指标是自主品牌的新能源出口结构。比亚迪累计出口 130.1 万辆、占新能源出口 33.5%, 奇瑞 52.7 万辆、占 13.6%,吉利 47.9 万辆、占 12.3%,三家的份额决定了整体出口的稳定性。
还有一个容易被忽略的变化:吉利新能源出口 1 到 9 月同比增 533.4%, 广汽埃安增 403.0%,零跑增 322.5%,二线品牌的出口增速已经高于头部,格局还在酝酿。四季度该盯的不是渗透率,是出口斜率与燃油车塌陷速度。
这份报告的所有原始表格,包括分级别、分价格、分国别的完整对照, 都在运营动脉(www.yydm.cn)上,搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。