


酒店投资有REITs了,但成交单子越做越小
 广告
本文解读:《2026中国酒店业市场投资与价值洞察-戴德梁行》 · 共 92 页 · 原文
2025 年 12 月 31 日,证监会发布商业不动产 REITs 试点公告,酒店业态正式纳入发行范围, 这是这份报告最重要的政策前提。
戴德梁行用 92 页把酒店业拆成运营、投资、品牌集团、REITs、估值和趋势六章, 数据区间主要是 2023 年到 2026 年 7 月的大宗交易,以及 2009 年以来的运营指标。
结论有两层。运营端已经从普遍反弹转向分化:五星级酒店入住率略高于 2019 年, 中低星级和有限服务酒店仍未回到基准,增长逻辑从提入住率转向修房价。
投资端的数字更能说明心态:2026 年 1 至 7 月成交 65 宗、交易额 151.04 亿元, 单宗均值从 2023 年的 5.14 亿元一路降到 2.32 亿元,市场由中小体量标的驱动。
交易越来越频繁,单子越来越小,这才是酒店资产当前的真实定价。
图源:《2026中国酒店业市场投资与价值洞察》(第1页)
一、住宿需求回来了,房价还没回来
报告的基本判断是,随着旅游、商务和会展需求恢复,行业压力已经从客流不足转向价格修复。近两年多数酒店入住率已回到相对稳定区间,但平均房价的恢复分化明显, 部分中低档酒店客流回升并未带动每间房收益同步改善。
在需求增长趋稳、竞争加剧的情况下,单纯靠提升入住率拉动收入的空间逐渐收窄, 稳定平均房价、改善客源结构成为提升收入和盈利的关键。
从星级看,五星级平均房价波动最大,2023 年快速回升后经历调整,2025 年再次上涨 至 775 元每房晚;四星级同期变化温和,近一年小幅回升。
三星级及有限服务酒店则是连续两年下降,与高星级走势正好相反。 这一组数字直接解释了为什么报告用分化而不是复苏来描述行业。
客流能回来,价格却回不来,这两个方向的分叉就是 2026 年酒店业最普遍的处境。

图源:《2026中国酒店业市场投资与价值洞察》(第2页)
二、入住率:一线回升 2.6 个点,三线 2.8 个点
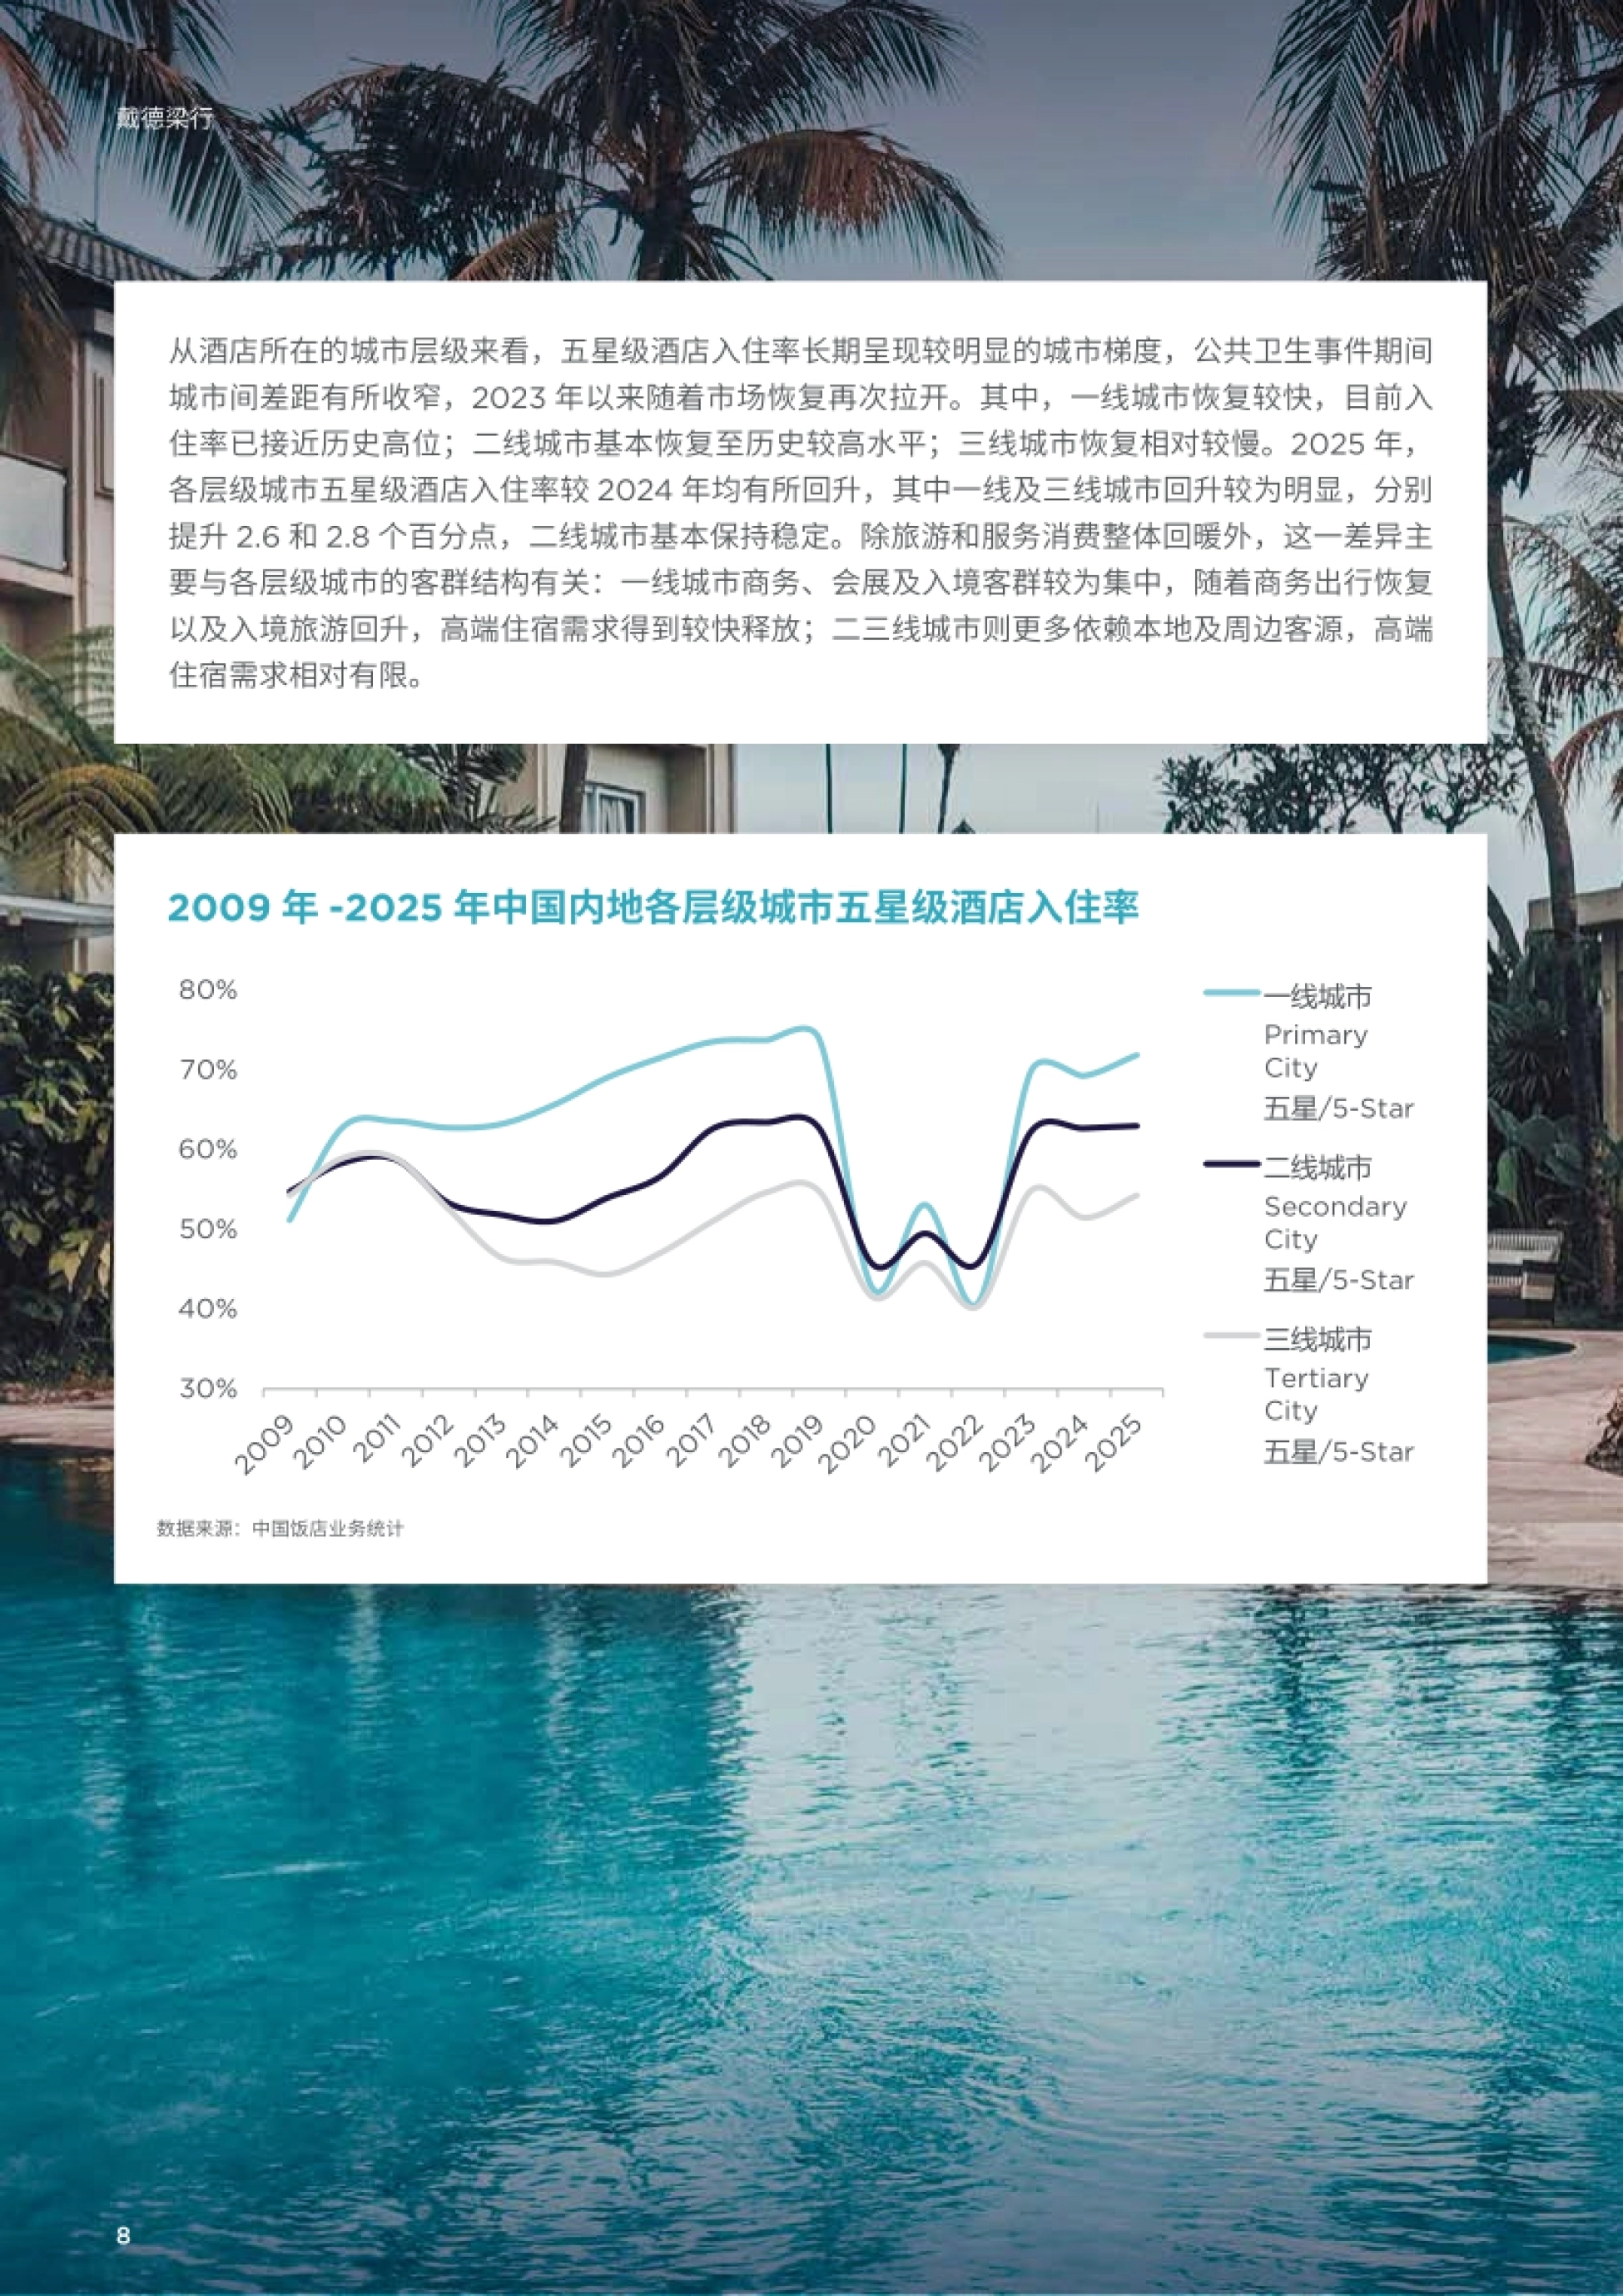
五星级酒店入住率长期呈现明显的城市梯度,公共卫生事件期间差距收窄,2023 年以来随市场恢复再次拉开。2025 年各层级城市较 2024 年都有回升,其中一线和三线回升较明显, 分别提升 2.6 和 2.8 个百分点,二线城市基本保持稳定。
报告给的解释是客群结构差异。一线城市商务、会展及入境客群集中, 随着商务出行恢复和入境游回升,高端住宿需求释放得较快;二三线城市更多依赖本地及周边客源。
五星级平均房价的城市梯度更陡:一线城市 972 元、二线 654 元、三线 512 元每房晚, 这个差值比入住率的差值更能解释利润差。
同样是五星级,一线卖 972 元、三线卖 512 元,差的不是房间是客群。
图源:《2026中国酒店业市场投资与价值洞察》(第3页)
三、GOP Margin:三星反而恢复得最快
经营毛利率是这份报告里最容易被忽略但最有解释力的指标。酒店成本率高,GOP Margin 本来低于其他业态, 而且与所在城市、自身档次的关联度显著。
从星级看,各星级在公共卫生事件后均有回升,其中三星级及有限服务酒店恢复较快,近三年保持较高水平。
原因不复杂:这类酒店的公共区域和配套设施少,餐饮和人工成本相对低, 收入恢复之后利润改善也更明显;四五星级酒店运营成本高,GOP Margin 恢复相对缓慢。
从城市层级看,五星级仍是一线城市高、二三线低,且事件后这一差距有所扩大。 一线城市平均房价较高,收入对成本的覆盖能力更强;二三线房价低,但人员、能源和设施维护的支出并不会减少。
利润弹性最大的不是五星,而是成本结构最轻的有限服务酒店。
图源:《2026中国酒店业市场投资与价值洞察》(第4页)
四、四座城:上海量价齐升,三亚靠客流
报告单列了北京、上海、广州深圳、三亚四个重点市场,四城的恢复节奏差异很大。上海最完整。平均房价自 2023 年起连续回升,2025 年达到 1037 元每房晚,已恢复至 2019 年水平; 入住率在 2024 年小幅回落后,2025 年回升至 71.6%,与 2019 年的 74.0% 已很接近。
北京的特点量价不同步:入住率近两年稳定在 70% 左右,但平均房价 2025 年升至 924 元, 反而是历史高位;北京、上海新增供给近年都相对有限,2026 年北京新增客房约 779 间,竞争压力不大。
广州深圳是客流先回、价格后回。入住率 2025 年达 73.7%,已接近 2019 年高位; 平均房价 2023 年回到 1000 元以上后又回落,2025 年约 944 元,仍低于此前高点。
三亚最特殊。入住率从 2023 年的 70.3% 连续升至 2025 年的 79.2%, 超过 2019 年的 70.6%,也创 2009 年以来最高;但平均房价 2025 年为 1267 元,仍低于 2023 年的 1546 元高点。 增长几乎全靠客流,2026 到 2028 年暂无新增供给。
上海量价齐升,三亚只涨客流,四座城其实是四种复苏方式。
图源:《2026中国酒店业市场投资与价值洞察》(第6页)
五、大宗交易:65 宗 151 亿,单宗 2.32 亿
投资市场的四年曲线很清晰。2023 年成交 45 宗、交易额 231.11 亿元; 2024 年仍是 45 宗,但交易额降至 168.71 亿元;2025 年放量至 84 宗、263.40 亿元; 2026 年 1 至 7 月 65 宗、151.04 亿元。单宗均值一路下行:2023 年 5.14 亿元为四年最高,2024 年 3.75 亿元, 2025 年 3.14 亿元,2026 年 1 至 7 月进一步降到 2.32 亿元。
报告的解释是交易结构变了。早期成交集中在一线城市重资产全服务酒店, 现在主战场向新一线、二线城市转移,高端、中高端及中端酒店成为主力。
中高端酒店抗风险偏弱,近两年经济承压背景下,司法拍卖与不良资产处置释放出大量中小标的, 加速流转抛售,进一步拉低了平均单宗交易水平。
区域上,长三角是国内交易最活跃的片区,2023 年交易总额 119.63 亿元,2024 年降至 49.05 亿元, 2025 年反弹至 90.55 亿元;上海在片区内的占比持续下降,交易向外围的杭州、南京、苏州扩散。
单宗从 5.14 亿跌到 2.32 亿,说明卖资产的比买资产的多得多。
图源:《2026中国酒店业市场投资与价值洞察》(第8页)
六、全服务赚金额,有限服务赚频次
按酒店类型拆分,全服务和有限服务呈现出一组典型的反差。全服务酒店交易额始终高于有限服务,基本维持百亿以上,峰值可达 186.12 亿元; 有限服务多在 50 亿元上下,最高 77.28 亿元。
但论成交宗数,有限服务始终高于全服务。全服务以更少的宗数贡献更高的交易额, 说明单宗金额高;有限服务频次高、宗数多,单宗体量普遍偏小。
按城市层级看也在分化。一线城市仍以奢华、超高端、高端全服务为主导,但交易总额增速放缓; 新一线城市存量物业盘活空间充足,能承接一线外溢需求, 2026 年 1 至 7 月交易总额反超一线,成为当前最活跃的城市层级。
档次梯队格局四年保持稳定:高端与中高端是两大主力,奢华和超高端属稀缺标杆, 交易宗数少但单笔大;中端与经济型因体量小,多以小额单体散售成交,未充分体现在大宗统计里。
资金口径看全服务,交易频次看有限服务,两套指标讲两个故事。

图源:《2026中国酒店业市场投资与价值洞察》(第10页)
七、四大集团:轻资产占九成以上
截至 2025 年末,四家国内集团已开业数量排序清晰:锦江 14132 家、华住 12858 家、 首旅 7802 家、亚朵 2015 家。锦江与华住同处第一梯队,规模差距进一步缩小;首旅保持第三;亚朵突破 2000 家,但整体规模仍小于三大综合型集团。
运营模式上四家均以轻资产为主。锦江、华住、首旅、亚朵的特许经营及管理占比 分别为 95.7%、95.5%、92.9% 和 99.1%,自有及租赁占比分别为 4.3%、4.5%、7.1% 和 0.9%。
国际集团的结构也在往轻资产走。截至 2026 年 6 月末,五个集团自有及租赁客房占比均低于 3%; 万豪在营 10082 家、希尔顿 9453 家、洲际 7109 家、雅高 5835 家、凯悦 1559 家。
凯悦的单店规模最大,平均单店约 242 间客房,万豪约 180 间,其余三家约 150 间左右。酒店集团卖的不再是楼,而是一套能重复授权出去的管理能力,这才是轻资产的本质。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
八、REITs:7 单在途,单房价值 47 万到 691 万
截至 2026 年 10 月中旬,国内已获批及处于交易所审核阶段的酒店类商业不动产 REITs 共 7 单, 其中 3 单已取得证监会注册批复,分别是 2026 年 5 月的华安锦江、8 月的华泰紫金华住安住、9 月的中金开元旅业。
底层资产分布以二线城市为核心承载:一线 6 家、新一线 8 家、二线 11 家、三线及以下 7 家, 同时覆盖核心一线与重点新一线,并适度下沉。
单房价值分化极大。全服务类底层资产平均单房价值约 217 万元每间, 最高的上海艾迪逊酒店约 691 万元每间,最低的顺联广场温德姆酒店约 47 万元每间。
资本化率的差异来自剩余年限和资产属性。一线城市里广州朗豪酒店约 4.8% 为最低, 华住安住的广州美居与全季约 7.2%,较高是因为项目剩余土地使用年限仅约 19 年、收益法估值受期限约束。
三线及以下城市里,三亚亚特兰蒂斯约 4.6%,嵊州开元名都约 6.3%, 差别在于前者是国内稀缺的滨海文旅地标、业态更多样,后者受区域需求容量制约。
同一个贴现模型,剩下的年限不同,估值就能差出十几倍。
九、穿透还是整租,决定谁承担经营波动
酒店 REITs 的测算主要有两种模式,判断标准是项目公司拿到的是什么钱。穿透模式下,项目公司直接取得客房、餐饮等经营收入,承担运营支出、保留经营成果; 整租模式下,由另一经营主体承租酒店、向项目公司支付租金,项目公司只收租金。
在已申报的项目里,华安锦江、华住安住、国联安复星、广发海珠城发、汇添富顺联采用穿透模式; 中金中国绿发和中金开元旅业采用整租模式。
差异体现在经营变化的传递方式上。穿透模式下收入和成本变化较直接地反映在现金流里, 运营改善能较快体现;整租模式下经营变化先按租约分配,固定租金、收入分成、利润分成效果各不相同。
报告还引了两个海外案例对照:日本某 REIT 的冲绳港湾酒店在改造期间采用固定租金、改造后切换为 固定加浮动租金,2026 年 8 月起固定部分从每月 8750 万日元降为 5500 万日元,超出 AGOP 门槛部分的 95% 作为浮动租金。
估值层面,监管要求原则上以收益法为主要方法,实操中公募 REITs 底层资产评估均采用 100% 收益法; 商业不动产 REITs 还需第二种方法交叉验证,酒店因可比案例少,更多采用成本法。
穿透是把经营押给自己,整租是把经营押给承租人,选哪种先看谁更懂酒店。
十、风险提示:折现率不是估值的关键变量
报告的最后一章给了几个很实用的判断,对做资产测算的人来说比宏观展望有价值。
第一,收入端应以项目近三年一期的实际运营数据为基础,重点看入住率、平均房价、 平均房价增长率以及各部门收入占比;若历史数据持续下滑,预测期首年宜设零增长。
第二,成本端同样以实际支出为参考,各期成本变动宜保持合理延续性; 个别期间出现大幅波动,需提供可量化的支撑依据和说明。
第三,也是最重要的一条:折现率、长期增长率等参数调整对估值的影响幅度, 远不及实际经营现金流改善带来的影响大。换句话说,把入住率做上去比把折现率调低更有意义。
报告还提醒,酒店评估的方法选择会影响价值呈现。成本法容易高估区位好但经营差的酒店, 比较法在波动期可靠性下降,收益法更能客观反映收益型物业的运营情况与投资回报水平。
完整版 92 页的城市数据、REITs 项目参数与估值方法拆解都在运营动脉(www.yydm.cn)上,搜报告名即可打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







