美国该放开中国车企建厂吗:彼得森给出有条件放行的路线
 广告
本文解读:《2026美国应考虑在特定条件下允许中国在美国生产电动汽车(英)-彼得森国际经济研究所》 · 共 28 页 · 原文
结论先说:这份简报认为美国不该继续一刀切封杀中国车企在美建厂, 而应该把「允许、但要加护栏」当成一个真问题来认真评估。
作者 Alan Wm. Wolff 是彼得森研究所高级研究员,曾任 WTO 副总干事与美国贸易副代表, 这份 2026 年 10 月的政策简报编号 PB26-18,全文 25 页正文加附录。
它没有回避难度。报告用词是「值得探索,而且双方应当谨慎推进」, 把成败押在护栏设计上,而不是押在对中国善意的假设上。
它的答案不是「让不让」,而是「拿什么条件换」。
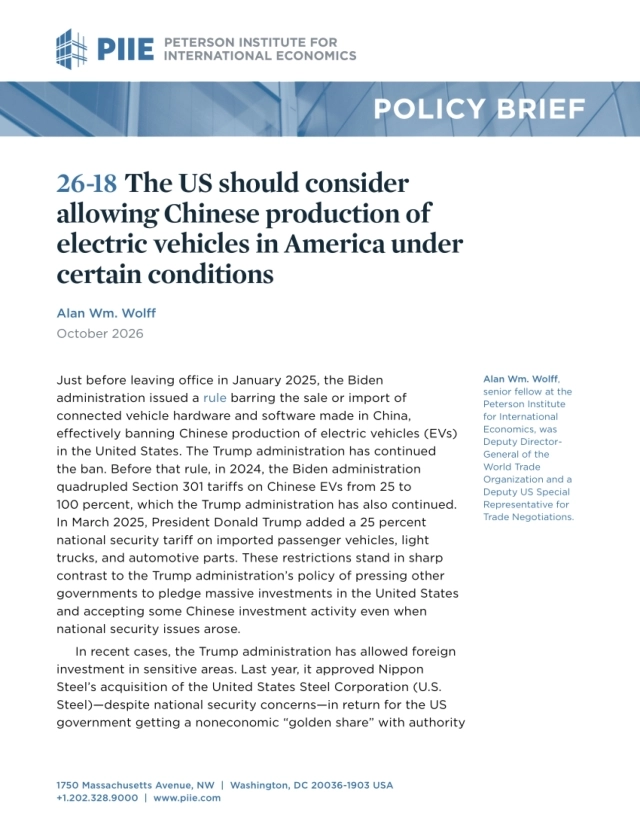
图源:《2026美国应考虑在特定条件下允许中国在美国》(第1页)
一、禁令怎么来的:关税摞到 127.5%,再加一道规则
现在的封锁是两套工具叠出来的。第一套是关税:2024 年拜登政府把 301 条款对中国电动车的税率从 25% 提到 100%, 叠加 2.5% 的最惠国税率和 2025 年 3 月的 25% 国安关税,综合税率落到 127.5%。
第二套是规则。2025 年 1 月卸任前,拜登政府发布联网汽车最终规则, 禁止在美销售或进口中国制造的联网汽车硬件与软件,实际效果等于禁止中国车企在美生产。
特朗普政府把这两套都延续了下来。报告点出这里的矛盾:一边要求别的国家承诺对美巨额投资, 一边对中国的整车投资一票否决,而钢铁、TikTok 这些敏感案子其实都放过。
不过 2026 年 9 月特朗普在福克斯的节目里松动了一句,说如果中国想来开厂造车,「我会同意」, 理由是「日本也这么干,但他们雇我们的人」。
裂缝出现在总统那句「他们得雇我们的人」,而不是国会。
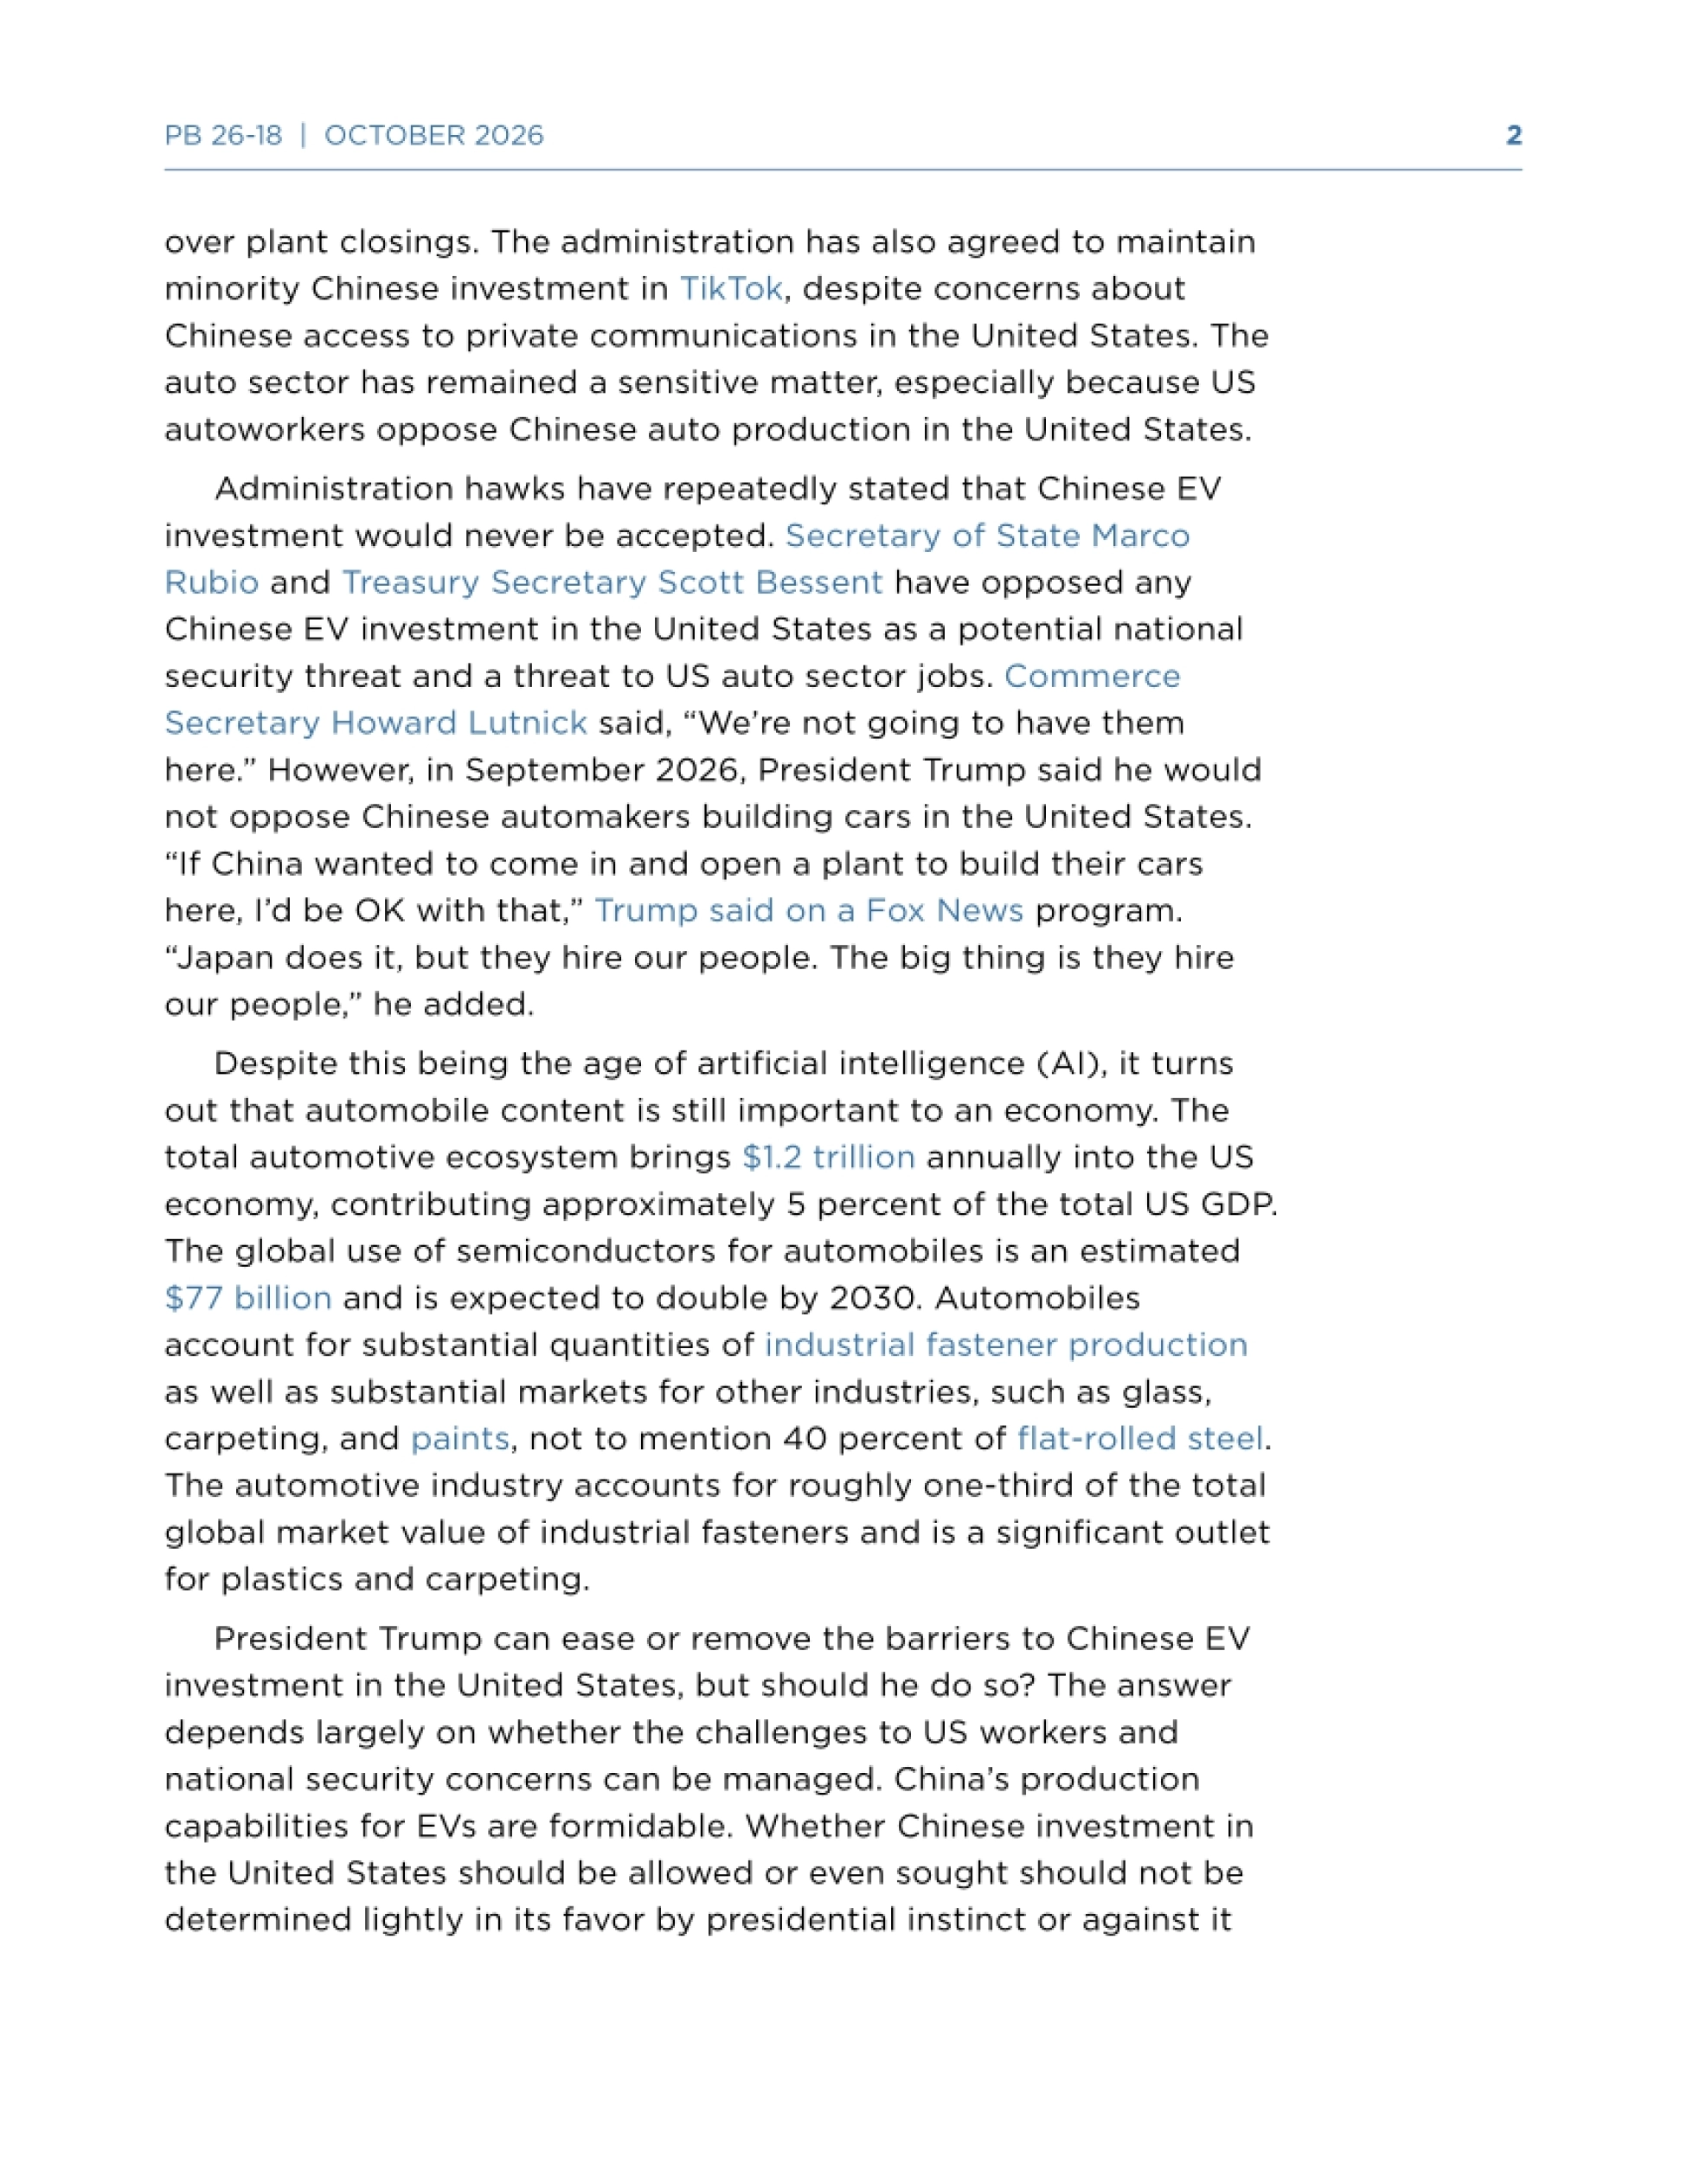
图源:《2026美国应考虑在特定条件下允许中国在美国》(第2页)
二、汽车还是美国经济的承重墙
报告专门用一段反驳「都 AI 时代了,汽车没那么重要」的说法。整个汽车生态每年给美国经济带来1.2 万亿美元,约占美国 GDP 的 5%。
半导体用在汽车上的全球规模约 770 亿美元,预计到 2030 年翻倍。汽车还吃掉了 40% 的平轧钢, 是工业紧固件全球市场约三分之一的出处,也是玻璃、地毯、涂料的大客户。
所以这道题的分量不在电动车本身,而在它牵着的那条制造链。报告由此把问题重新定义: 中国投资能不能增强美国工业基础,而不只是多卖几台车。
这不是一个汽车问题,是一个占 GDP 5% 的产业链要不要留的问题。

图源:《2026美国应考虑在特定条件下允许中国在美国》(第3页)
三、成本差多少:单车 2000 到 4700 美元
报告对中国产业的描述没有含糊。中国占全球电动车产量 70% 至 75%, 生产全球 80% 以上的动力电池,是全球电动车出口的 40%,本土市场至少占全球 60%。
按荣鼎集团的测算,垂直整合给中国车企带来每辆车 2,000 到 4,700 美元的成本优势, 对比的是特斯拉在中国生产的车。电池占整车成本约 30% 到 40%,这块又被中国握住。
另一面是内卷。报告直接用了「involution」这个词,说中国厂商靠烧钱价格战求生存,利润率在收缩。 在资本密集型行业打价格战,底线只剩边际成本或者市场管理。
它也承认产品力。援引《福布斯》多篇文章的说法,中国电动车在性价比、电池效率、 充电速度和软件整合上优于多数欧美日对手。作者在冰岛打车,认为小鹏表现最好, 这个品牌去年才进入当地,最近月度份额已到 11.2%。
成本优势是真的,产能过剩也是真的,两件事同时成立。

图源:《2026美国应考虑在特定条件下允许中国在美国》(第4页)
四、先例就在那:日本车企当年是被逼着来的
报告最扎实的一段,是把 1980 年代的日本车搬出来当参照。当时美国各届政府都压日本车企赴美生产, UAW 主席 Douglas Fraser 1980 年初专程去东京,对本田、丰田、日产下了最后通牒:要么来建厂,要么面对立法壁垒。
结果是「transplant」模式。2025 年,在美设厂的外国车企占美国整车产量的 49%, 在 13 个州生产 490 万辆车,背后是 500 家供应商,累计投资 1,250 亿美元,直接间接支撑 290 万个美国岗位。
日本车企在美国本土化几十年,凯美瑞、雅阁这类车型的美国加加拿大零部件含量能到 50% 到 75%。 报告也补了一句复杂性:底特律三大在部分平台上反而更依赖墨西哥供应链,福特 Mustang Mach-E 就在墨西哥生产。
已经有中国资本的先例。吉利收购沃尔沃后,南卡罗来纳有中国持有、瑞典品牌的生产; 国轩高科在伊利诺伊的电池厂已经投产。最巧的是福特与宁德时代的授权模式。
福特拥有土地、厂房和设备,直接雇佣美国工人,宁德时代只授权磷酸铁锂技术和工艺,收专利费不占股权。 因为整车厂完全归福特,它依然拿得到通胀削减法案的联邦补贴,绕开了限制中国电池组件的条款。
授权技术不占股权,这个模式证明护栏可以比想象中细。
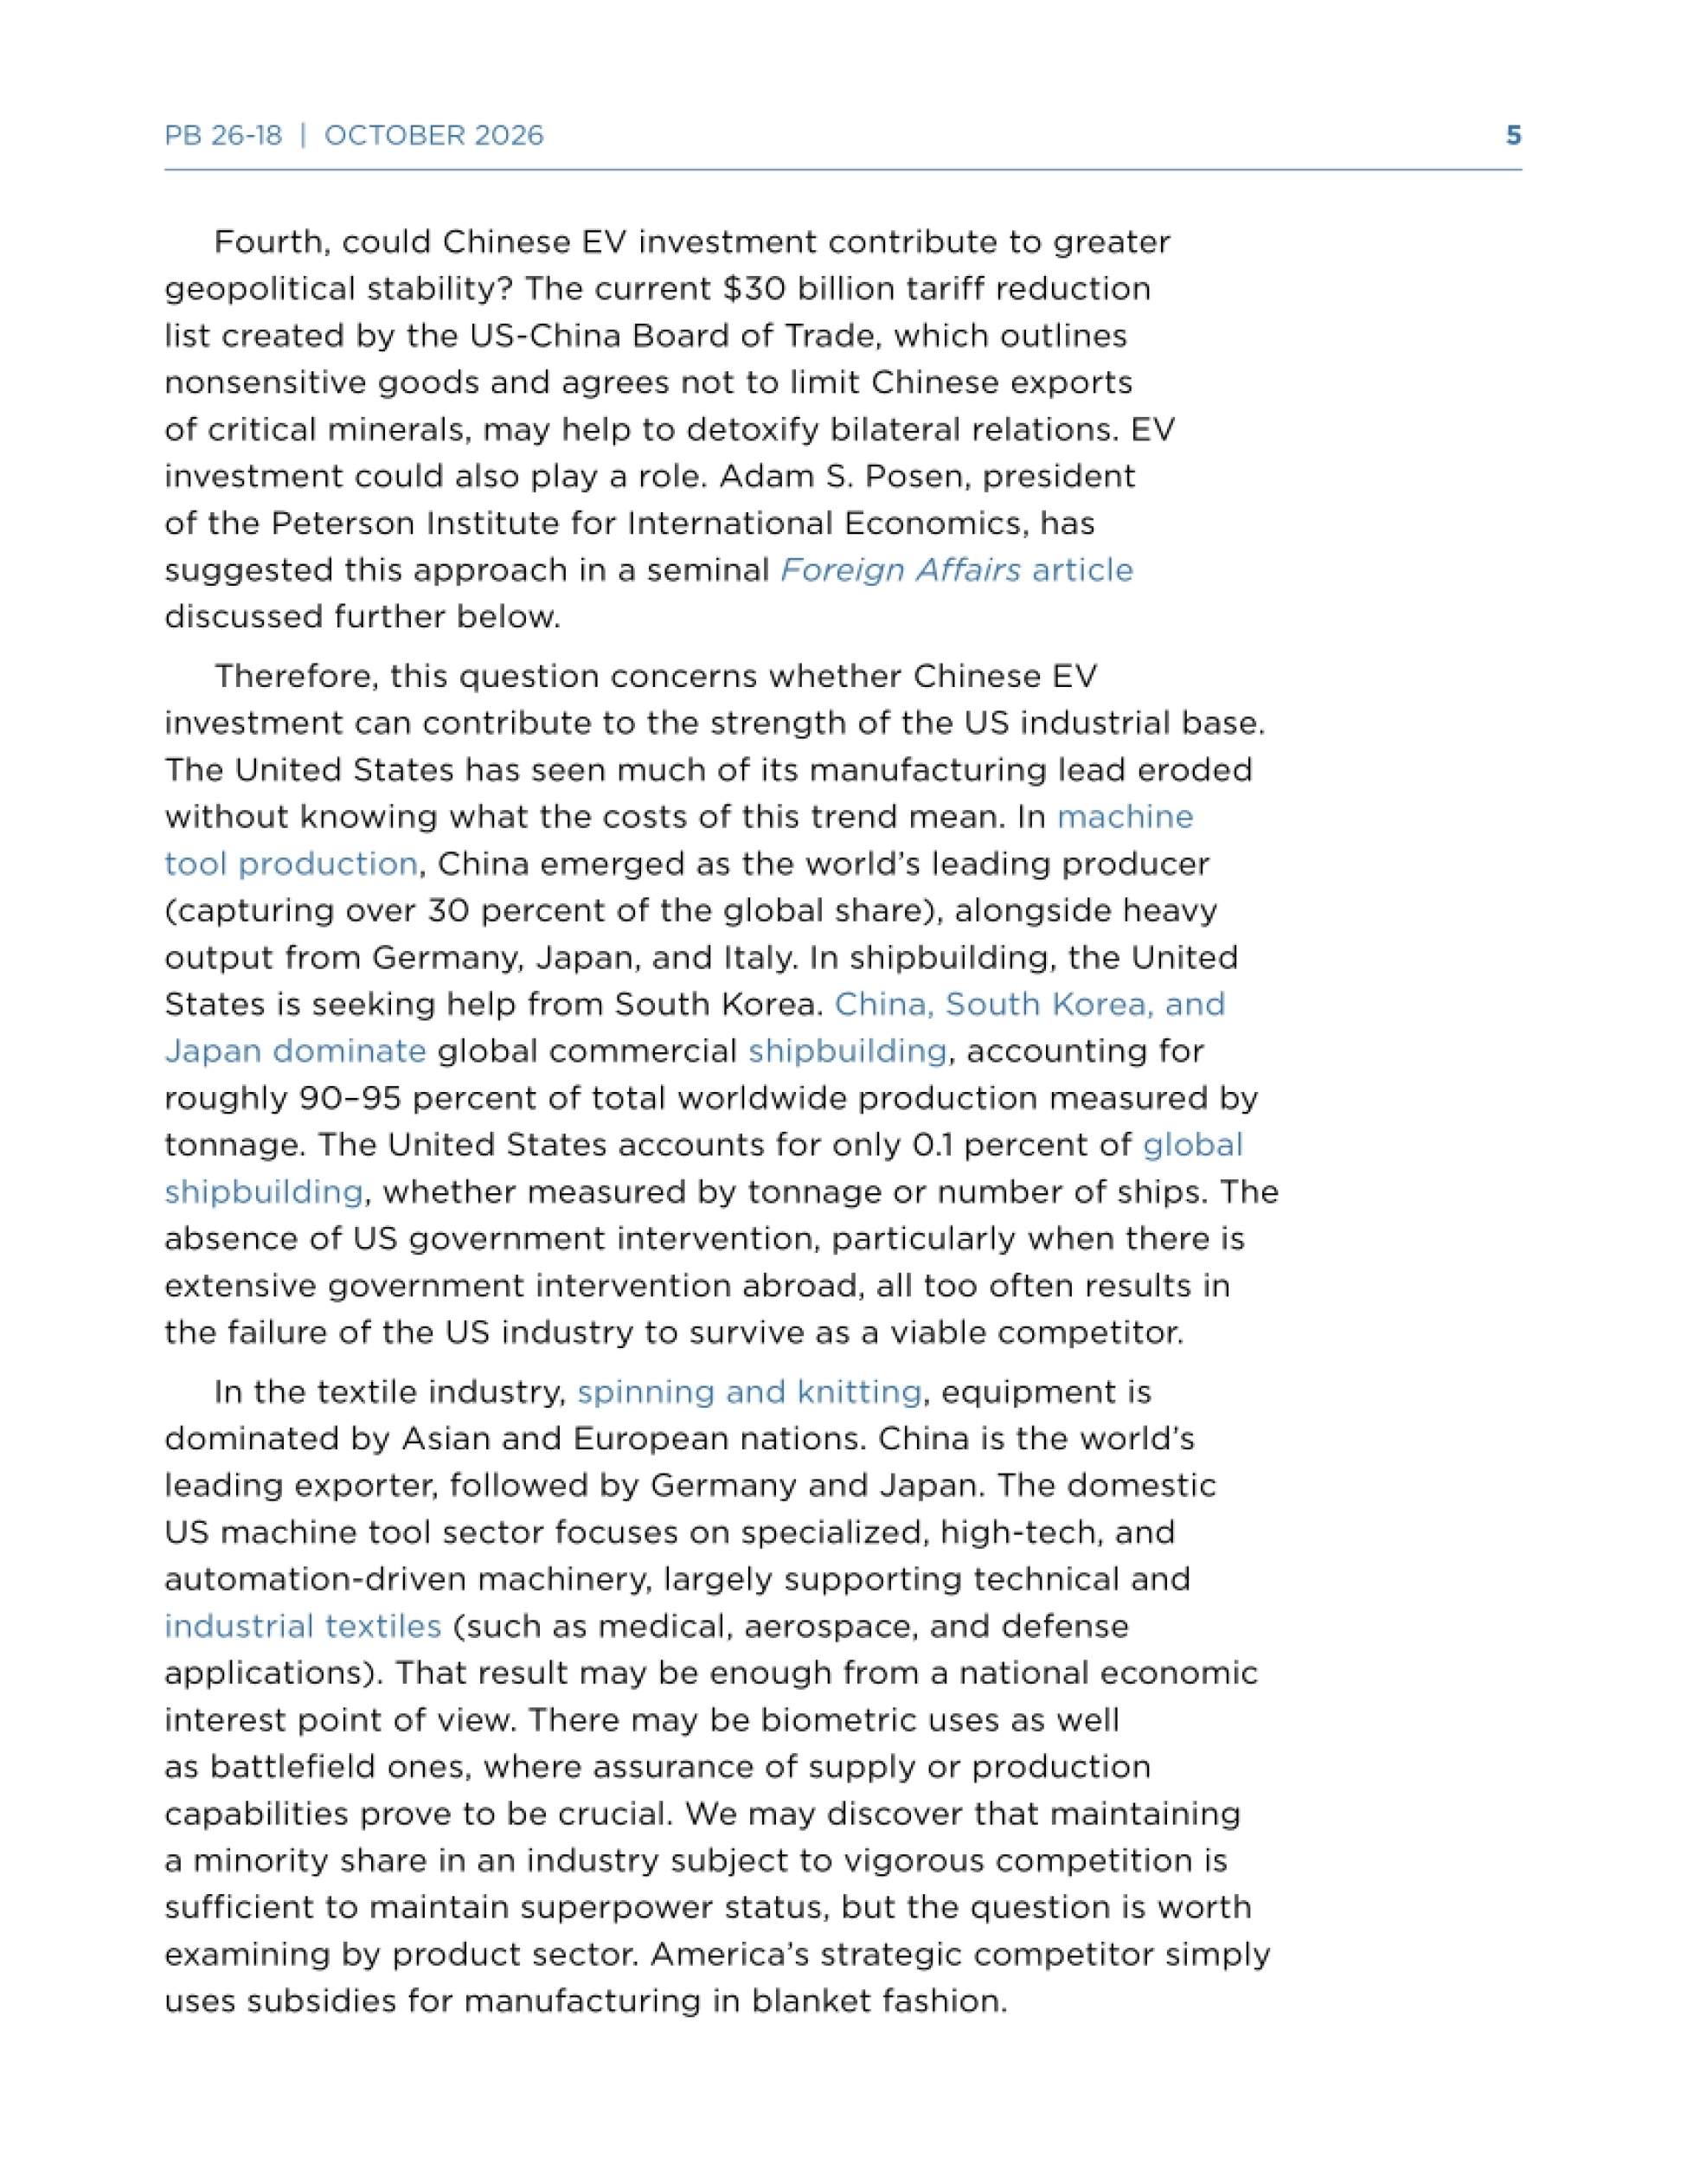
图源:《2026美国应考虑在特定条件下允许中国在美国》(第5页)
五、美国市场现在是什么样
2025 年全年,特斯拉在加州和得州生产的车拿走美国纯电市场略超一半; 通用 13.7%,福特 7%(零件大量来自墨西哥),现代 5.5%,宝马 4.4%,Rivian 3.8%, 本田 3.3%,起亚 2.2%,大众与奥迪各 2.4%,奔驰 2.0%,日产 1.7%,丰田 1.4%,沃尔沃 1.2%。
进口约占美国电动车购买量的 40%,主要来自墨西哥、欧盟、日本和韩国。 报告也提了一句历史:20 世纪初电动车份额一度高达 38%,燃油车是靠后来的规模化才反超。
一个被顺手点到、但很能说明问题的数字是,美国车主把月收入接近 20% 花在购车和养车上。 报告很克制地说明,消费者利益在跨部门审议里历来是少数派意见,但「affordability」已经变成普遍的政治议题。
40% 靠进口,剩下的份额高度集中,这就是中国车企眼里的那个市场。

图源:《2026美国应考虑在特定条件下允许中国在美国》(第6页)
六、三个真正的反对理由
报告把反对意见摊得很开,没有把它们藏起来。第一个是就业。中国车企在美国的厂大概率是非工会的, 美国现有的外资整车厂里只有大众查塔努加工厂一家工会化;如果投资方来自中国,这一条会再添一层政治阻力。
第二个是补贴。OECD 今年 6 月的报告结论是,中国车企拿到的支持,绝对值是 OECD 基准企业的两倍, 相对值是四倍。欧盟 2024 年底已用反补贴税反制,税率从特斯拉上海的 7.8% 到上汽的 35.3%, 叠加最惠国税率后中国车企面对的门槛最高到 45.3%。
第三个是数据与 AI。车被视作带轮子的计算机,可能采集生物识别信息、定位、车速、座椅占用, 并回传到境外服务器。报告的态度是这些风险确实存在,但「有投资没投资都存在」,属于要管理的问题,不是否决的理由。
它举了一个反向例子:2021 到 2024 年特斯拉不允许停靠中国军事与政府设施附近,后来特斯拉通过了四项数据安全检测, 禁令解除。这说明这类担忧可以靠工作和技术解决。
反对意见最硬的一条不是安全,是工会,安全反而是最好谈的那条。
图源:《2026美国应考虑在特定条件下允许中国在美国》(第7页)
七、两次产业竞争的历史,结局不一样
第一次是彩色电视。1970 年代日本彩电低价涌入,1976 年日本产量到 1,050 万台,几乎是美国的两倍。 美国谈成有序营销协议,先提 210 万台,最后定在每年 175 万台。
结果没有救活本土产业:没有一家美国彩电厂商活进 21 世纪。但协议逼着日本企业转做本土生产, 1977 年峰会结束时,日本在美的工厂已经在用美国工人组装超过 130 万台彩电,完全落在配额之外。
第二次是 DRAM。日本垂直整合厂商靠下游产品利润补贴内存,把美国厂商挤成剩余供应商; 美国用反倾销、两次半导体协议和 SEMATECH 产业联盟应对。
结局是美国半导体活下来而且壮大了,但主要靠设计而不是制造,制造大规模转到台湾和韩国。 报告的提炼很克制:政府措施要按产业特性定制,而且必须存在一个「场地摆平后能赢」的产业。
它还补了光伏和风电两个反例。中国拿下约 80% 的组件产能和 95% 的硅片产能, 风电新增装机拿下 78%,而西方没有拿出对等的产业政策。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
彩电保住了工厂没保住公司,芯片丢了工厂保住了利润,结局由产业自身决定。

图源:《2026美国应考虑在特定条件下允许中国在美国》(第8页)
八、护栏长什么样,报告给了清单
报告认为如果放开,美国不会把关税清零,也不会撤掉监管,而且会坚持相当比例的美国含量, 注意是「美国含量」而不是「北美含量」。
可用的工具它列得很具体:生产数量限制、本地含量要求、定价要求、合资与技术转让安排, 以及类似欧盟外国补贴条例的投资审查。
它同时指出欧盟已经走出第二步。2026 年 10 月 8 日至 9 日,欧委会贸易委员赴京谈投资保障与外资持股上限, 并对混动车谈成四年滚动 35 万辆的配额,首年之后年增 6%;欧盟已有 21 家中国整车厂进入,2025 年销量过千的 9 家。
报告还提到一个隐忧:如果中国车企被允许进来但不带本地含量,美国会碰上「一带一路」被批评过的同一个问题—— 贡献不足。所以护栏不是可选项,是让这件事在国内政治上说得通的前提。
真正的分歧点在这里:报告建议美国先用量化限制,而不是一步上到欧盟式的外国补贴审查, 理由是后者需要中方一定程度的透明度,而这一点目前靠不住。
护栏不是拦住投资的门槛,是让投资能过国会那一关的说明书。
图源:《2026美国应考虑在特定条件下允许中国在美国》(第9页)
九、把车当地缘政治的筹码,值不值
报告最后一层论证超出了产业。它引彼得森研究所所长 Adam Posen 在《外交事务》上的主张, 认为让中国通过直接投资进入美国电动车市场,是给两个超级大国找一条敌对程度低一点的共存路径。
它也没有唱高调。报告自己承认,贸易能不能促进和平这个问题,孟德斯鸠和康德讨论过, 1913 年英德贸易的紧密也没能阻止一战,Norman Angell 在 1910 年的《大幻觉》里说的道理, 当时的决策者并没有听进去。
所以它的落点很务实:在当下这个互信极低的局面里,电动车投资本身可能只是更大博弈里的一枚棋子, 但正因如此,把它当作可以谈的筹码,比当作不能碰的禁区更有价值。
报告还给了一组对比:光伏、风电、造船、机床这些领域,美国的份额分别退到了很低的位置, 中国在造船吨位上占全球九成以上,美国只有 0.1%。工业基础一旦丢了,很难靠关税拿回来。
它的潜台词是,封着不动也是一种选择,代价是看着产业链继续外流。
图源:《2026美国应考虑在特定条件下允许中国在美国》(第10页)
十、这份简报值得读的三处
第一处是它对「反对理由」的处理方式。就业、补贴、数据、AI 四条逐条摊开, 每条都给一个可管理的方向,而不是一句「风险可控」带过。这种写法比结论更有参考价值。
第二处是历史案例的用量。彩电、DRAM、光伏、风电四个产业,两胜两负, 每一组都能对上今天的电动车,而且它明确说了结局不由关税决定,由产业自身竞争力决定。
第三处是它对中国的判断:既有「involution」这种本土术语的准确使用,也有对小鹏在冰岛表现的实地观察。 这种具体程度,让它的建议更像工程方案,而不是立场表态。
原文 25 页的政策简报加附录,全文英文版放在运营动脉(www.yydm.cn)上,搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。