香氛洗衣液快占一半了,可用户抱怨洗完就不香
 广告
本文解读:《2026年中国织物洗护香氛趋势白皮书-日化智云》 · 共 86 页 · 原文
香氛洗衣液的规模红利基本吃完了,接下来能活着的不再是“加香”的,而是能把香味留到穿上身那一刻的。日化智云与魔镜洞察这份白皮书给出的结论很直白:香氛洗衣液已经接近半壁江山,但增速从 41.4% 掉到 6.5%。
份额数字摆在眼前,香氛洗衣液占线上洗衣液市场 49.0%,从 2022 年的 31.3% 一路抬上来。2025 年线上销售额 86.4 亿元、同比增长 41.4%,2026 年 1-7 月 47.6 亿元,同比增长只剩 6.5%,从规模扩张转进精细化运营,这句话的分量就在这里。
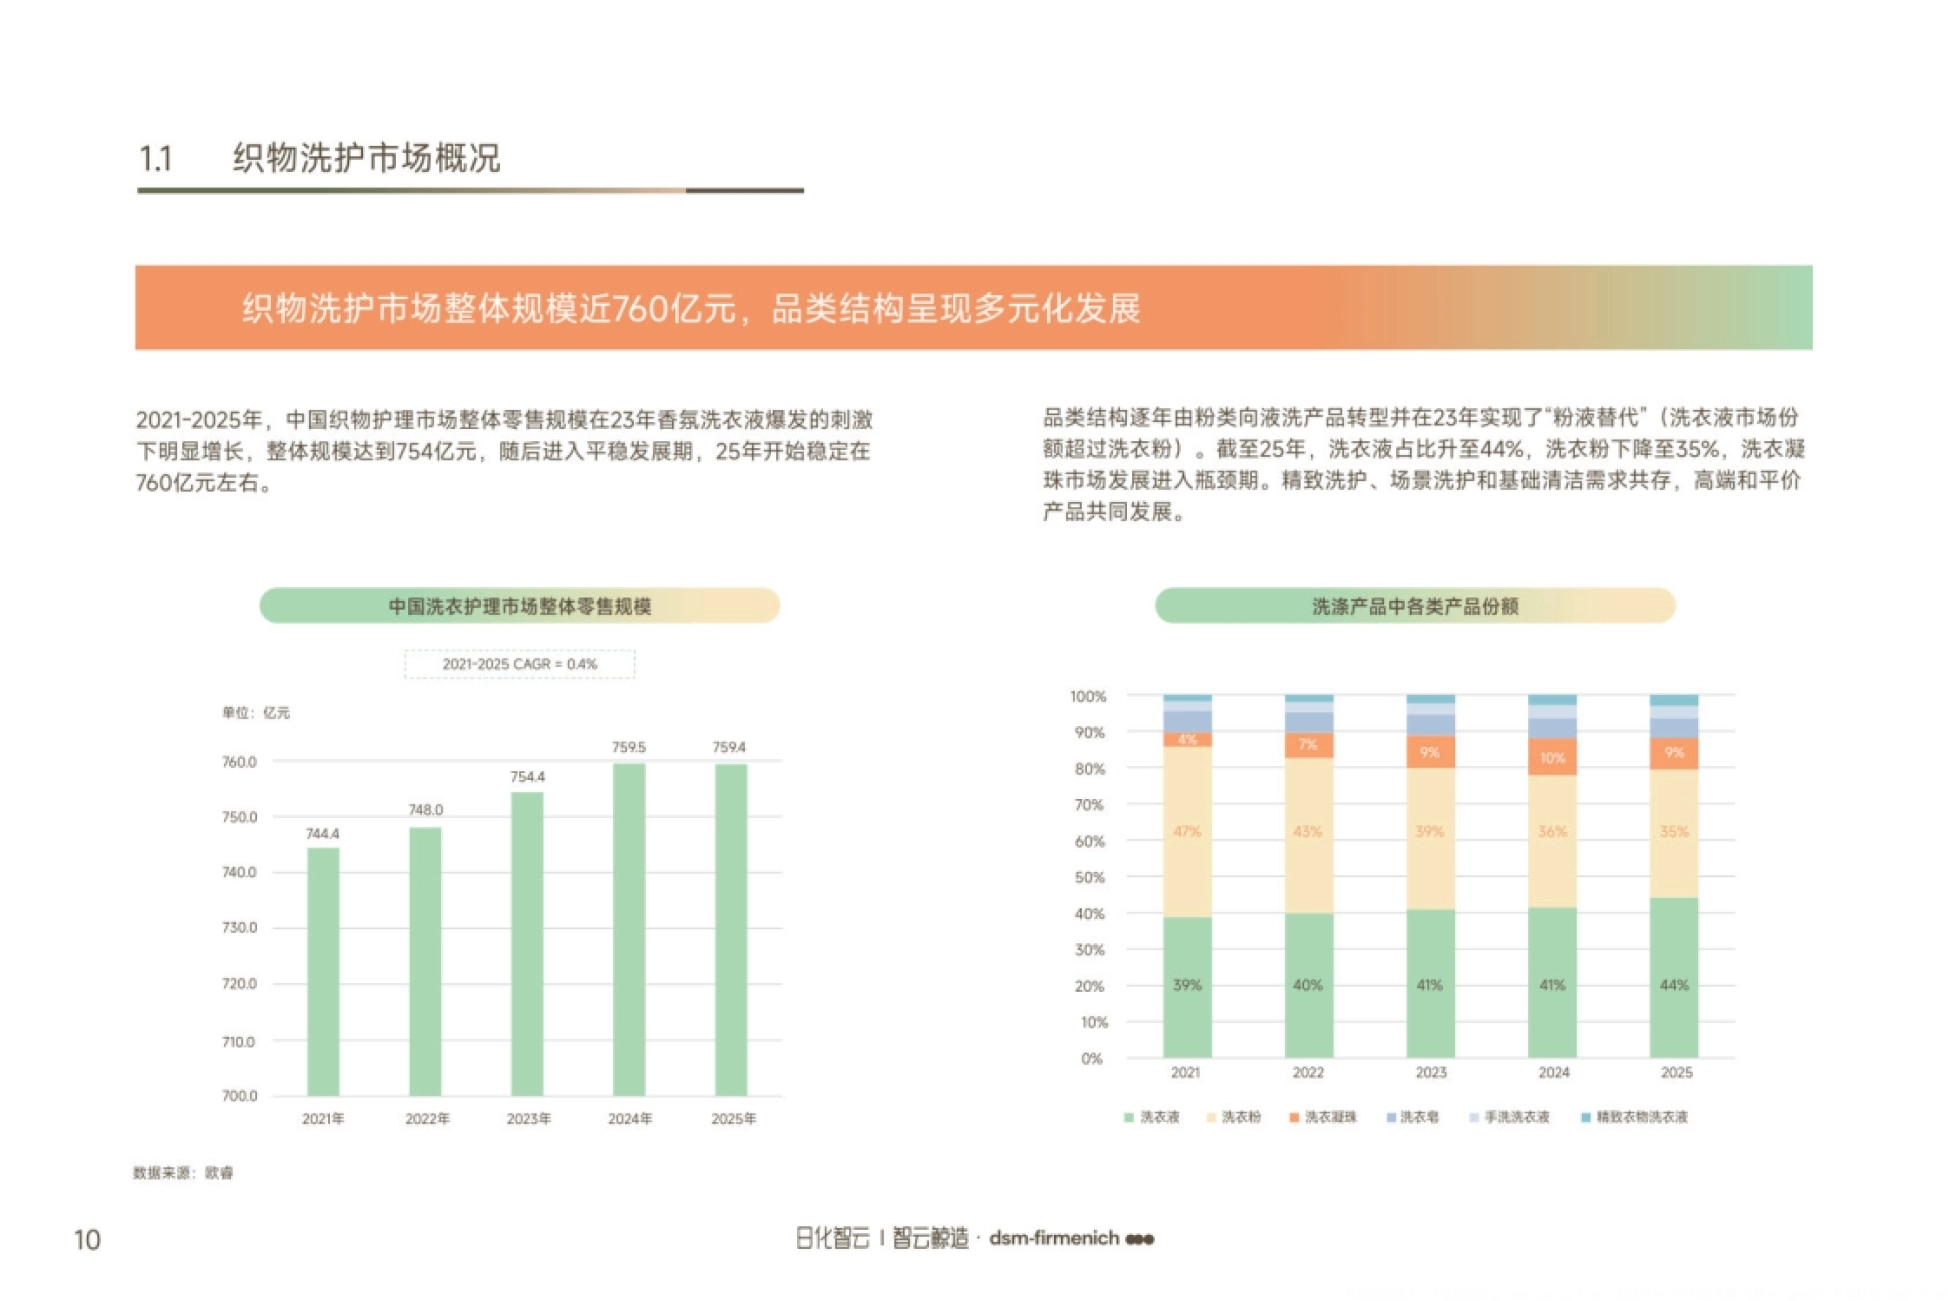
更大的背景是整个织物洗护进入平稳期。2021 至 2025 年零售规模年复合增速 0.4%,2025 年稳定在 760 亿元左右,洗衣液占比升到 44%、洗衣粉降到 35%,粉液替代早已完成,凝珠也进入瓶颈。
真正在动的是卖点结构。留香、祛渍是基本盘,祛异味和防静电成了两个高增长的方向,同比分别 125.3% 和 76.6%。香型上花香仍是成熟大盘,东方香、果香在放量,奶香基数小但增速亮眼。
报告也把问题说开了。24.2% 的消费者吐槽香味太淡、留香不持久,近四成人提到晾晒后香味大幅衰减甚至消失,香氛体验与实际感知之间的落差正在放大。
图源:《2026年中国织物洗护香氛趋势》(第2页)
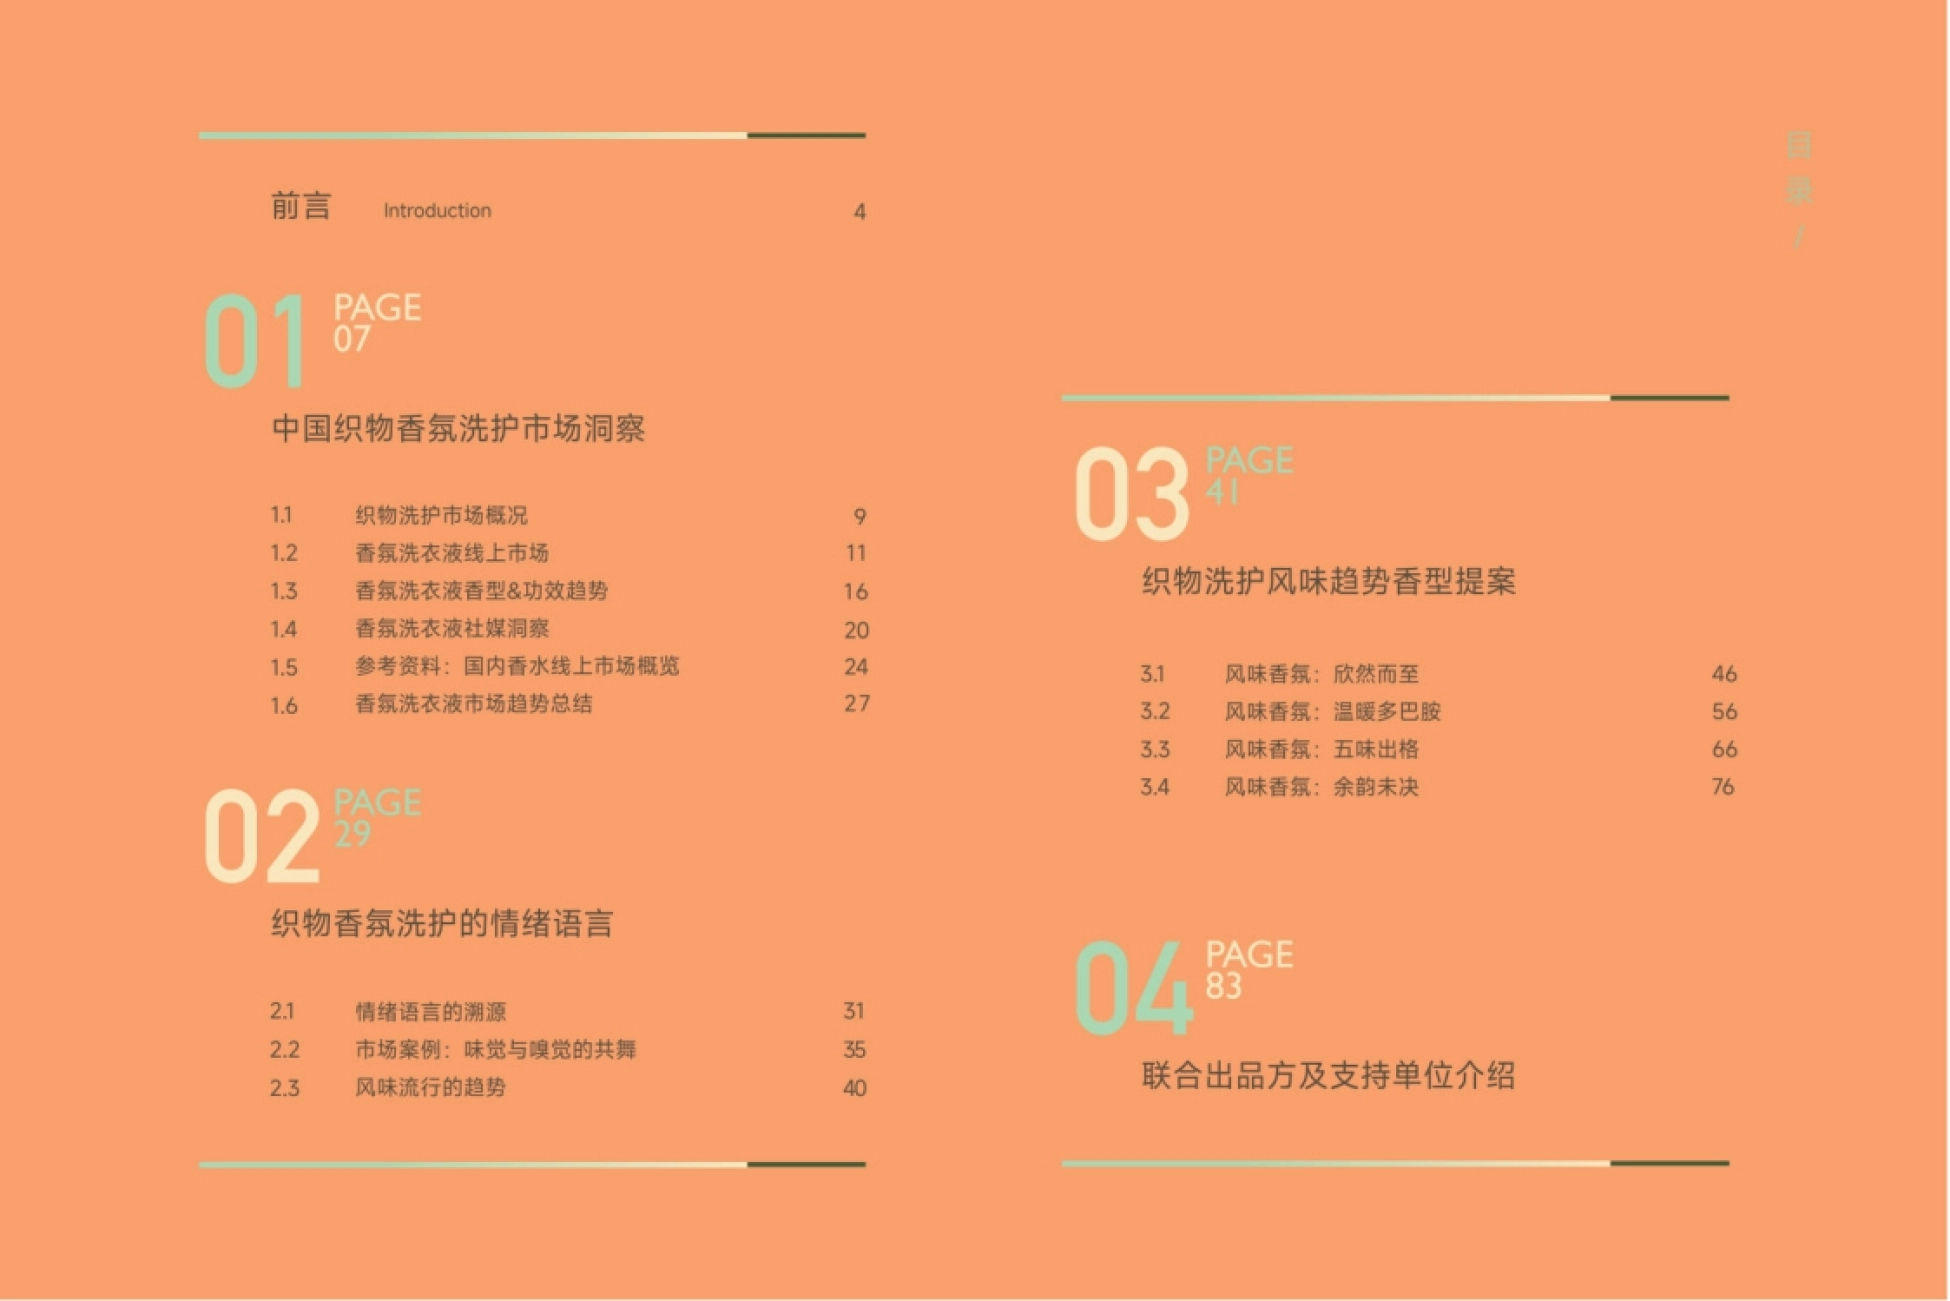
图源:《2026年中国织物洗护香氛趋势》(第4页)
一、760 亿元的大盘不动了,动的是品类结构
织物洗护整体零售规模 2021 至 2025 年的年复合增速只有 0.4%。2023 年香氛洗衣液爆发带出一波刺激,规模到 754 亿元,此后进入平稳期,2025 年稳定在 760 亿元左右。
结构变化比规模变化重要得多。洗衣液份额升到 44%,洗衣粉降到 35%,渠道侧的“粉液替代”在 2023 年就完成了。
洗衣凝珠的发展到了瓶颈期,留香珠、漂白彩漂、衣领净这些品类在线上也都在收缩。报告用一句话概括当下的状态,精致洗护、场景洗护和基础清洁三类需求同时存在,高端和平价产品并行发展。
这个判断对开品很关键。大盘没有增量,任何新品都得从别人手里抢份额,靠的只能是切进一个没人占住的具体场景。
760 亿元天花板之下,增长不再来自品类扩张,只来自场景切割。
图源:《2026年中国织物洗护香氛趋势》(第3页)
二、香氛洗衣液占到 49%,但增速已经掉到个位数
香氛洗衣液的上升曲线很完整。2022 年线上规模 45.7 亿元、份额 31.3%,2023 年 60.7 亿元、份额 32.7%,2024 年 61.1 亿元、份额 43.4%,2025 年冲到 86.4 亿元,同比增速 41.4%。
到 2026 年 1-7 月,销售额 47.6 亿元,同比增速回落到 6.5%,但份额继续抬到 49.0%。这就是报告所说的“从规模扩张转向精细化运营”,增量有限,靠的是渗透率一点点磨。
同时洗衣液本身在退。洗衣液线上 2025 年销售额 199.2 亿元,2026 年 1-7 月 97.1 亿元、同比下降 8.3%。两个数字叠起来看,香氛洗衣液并不是在抢大盘的增量,而是在吃普通洗衣液让出来的位置。份额过半几乎是时间问题,问题是过半之后靠什么继续涨。
当香氛从差异化卖点变成品类标配,香味本身就不再是溢价理由。
图源:《2026年中国织物洗护香氛趋势》(第5页)
三、祛异味涨 125.3%,防静电涨 76.6%,卖点在往痛点上靠
功效数据是这份报告里最有信息量的一页。留香、祛渍仍是两大基础功效,除菌、除螨保持正向增长,其余多数卖点在收缩。
增长最猛的是祛异味,同比 125.3%;其次是防静电,同比 76.6%。除菌增长 37.6%、除螨 28.1%、祛渍 19.0%、留香 6.5%,都是温和的正增长。下滑那一侧包括亮白负 18.7%、低泡易漂负 10.7%、柔顺负 9.6%、护色负 5.4%。传统综合型卖点明显卖不动了。
洗衣液整体也印证同一个方向。0 添加、防静电的概念增速遥遥领先,去异味、大容量的体量还不错,护衣、浓缩、多效合一则在同比下滑。
功效卖点的迭代方向只有一个:从“我加了什么”变成“我解决了什么”。

图源:《2026年中国织物洗护香氛趋势》(第6页)
四、花香是成熟大盘,东方香和果香在接棒
香型格局是典型的“一个大的托底、几个小的跑”。花香体量遥遥领先,是成熟基本盘,增速平缓;东方香、果香、草本香势能强劲,属于核心增量赛道。
奶香增速亮眼但基数偏小,海洋香、茶香的体量有限,被归为小众特色香型。果香内部的分化更能说明问题。蜜桔、柠檬、葡萄柚这类传统柑橘守着果香的基本盘,销售额稳居高位。
往上走的是樱桃、无花果、荔枝、浆果,芭乐这类新兴果香也在冒头;苹果、西柚、石榴的表现持续疲软。产品的调香也趋同,畅销款普遍是果香加花香的复配。
花香负责守住大盘,果香负责制造增量,小众果香负责拉高辨识度。
五、秋冬比春夏好卖,香型还得和功效配着卖
报告单独做了一组春夏与秋冬的对比,结论是 2025 年多数香型的秋冬销售额都高于春夏,主要受双十一大促和季节消费习惯双重驱动。
花香四季适配,秋冬销量进一步走高;果香、东方香、草本香同样在秋冬表现更佳。茶香和海洋香的秋冬环比反而下滑,更适配春夏市场。
这条规律对备货和推新的意义很实际:花香、果香、东方香这三类可以把重头押在下半年,茶香、海洋香则适合上半年切入,做春夏限定更合身。
报告还做了一张功效与香型的交叉分析表,结论是不同香型在实际销售中形成了各自侧重的功效组合,适配的洗护场景并不相同。
花香、果香、美食香、草本香对应日常家用洗护,主打祛渍、除菌、柔顺;木质香和东方香对应深色与贵重面料,强化护色;海洋香对应清爽抑菌,弱化强去污诉求。
奶香是最好用的一个切口。它适合易起静电的衣物,以除菌护衣为基础,再把防静电做成场景化卖点,可以直接围绕秋冬干燥的使用场景做产品定位。
香氛洗护跟着衣柜走,厚衣物、换季收纳、室内晾晒都集中在秋冬,嗅觉需求自然更旺。
六、冲血渍、洗贴身衣物、哄孩子,是三个不同的生意
消费场景的分布很集中。日常衣物清洗占 34.5%,内衣与贴身衣物清洗占 25.2%,两者合计接近六成,是绝对的主力场景。第二梯队是祛味除异味 10.4%、宝宝与婴幼儿衣物清洁 8.9%,之后是毛衣羊毛等特殊面料 8.2%、夏季汗渍衣物 6.5%。
不同场景的诉求差别很大。日常清洗看的是去污力、性价比和低泡易漂;贴身衣物侧重血渍清洗、除菌抑菌与温和;祛味场景要的是源头去味,而不是拿香味盖住异味。
婴童衣物要的是配方安全温和、香型清淡;羊毛和特殊面料看护衣护色、不板结发硬;夏季汗渍则是祛味和留香要同时成立,还要适配高频换洗。
报告有一句判断值得抄下来:贴身衣物的香氛需求开始凸显,体现的是用户在手洗场景对感官愉悦有更高的期待,也是对洗涤效果的直观确认。

图源:《2026年中国织物洗护香氛趋势》(第8页)
图源:《2026年中国织物洗护香氛趋势》(第10页)
七、24.2% 的差评都在说同一件事:洗完就不香了
消费者痛点的头号问题就是留香。香味太淡、留香不持久占 24.2%,第二名是容量少不耐用 16.6%,香味刺鼻太浓、异味不好闻、清洁力不足各占 12.5%,假货与正品质疑占 8.9%。
对比 2025 年,当年评价里“留香效果差”的占比是 17.8%,一年时间这个比例被进一步放大,产品实际留香与宣传之间的落差在加剧。
社媒那边的数据更具体。用户对功效的关注集中在留香 36.8% 和祛渍 22.8%,而在关注留香的人里,近四成提到晾晒后香味大幅衰减甚至消失。
“洗的时候泡沫里闻着挺浓,晾干之后凑近闻,反而没什么味道了”“刚晒干香喷喷,穿一天味道就散尽”这类原声在报告里被反复引用,说明问题不是个别体验。
用户买的不是洗衣那十分钟的香,而是穿出门一整天都闻得到的香。
图源:《2026年中国织物洗护香氛趋势》(第11页)
八、讨论声量翻倍,是因为洗衣变成了悦己消费
香氛洗衣液在洗衣液总讨论声量中的占比,从 2025 年 1-7 月的 36.5% 涨到 2026 年同期的 63.8%,提升 27.3 个百分点。报告给了四条归因。情绪疗愈的声量同比增长 198.7%,回忆追溯增长 119.5%,香水平替增长 105.8%,招财玄学只有 2.3%。
情绪疗愈那条原声写得很典型,说挤出来就是高级清冷的英国梨与小苍兰香,不是冲鼻的工业香精,闻着像雨后花园里刚摘下的脆梨。回忆追溯则靠黄角兰这类童年味道做情感锚点。
香水平替是最有商业价值的一条。用亲民价格提供接近高级香水的嗅觉体验,直接绕开了“洗衣液该多少钱”的价格锚。
关注结构也在变。2026 年香型声量同比下降 11.5%、功效下降 3.8%,品牌关注上升 6.3%、成分上升 6.9%,从唯香型论转向更均衡的判断。
三条归因加起来只说明一件事:香氛洗衣液卖的是情绪,洗衣只是交付方式。
图源:《2026年中国织物洗护香氛趋势》(第12页)
九、人群很窄,但她们看品牌的眼神变了
社媒讨论高度集中在 26-35 岁的都市女性,以新一线和一线为主。报告对这批人的定位是,她们把洗衣从清洁刚需升级成了穿香体验。
结构上看女性讨论占比接近九成,21-35 岁是主力,新一线与一线城市合计约七成,处在追求品质生活与个性表达的阶段。2026 年 1-7 月香氛洗衣液线上 TOP10 里,立白以 10.1 亿元、21.1% 的份额位居第一,均价 44.2 元;活力 28 以 6.2 亿元、13.0% 排第二,均价只有 17.9 元。
绽家 4.9 亿元、10.4%,均价却高达 110.7 元;奥妙 3.4 亿元、7.1%,均价 40.8 元;植护 2.6 亿元、5.4%,均价 35.9 元。往后是威露士、超能、rufi、喜净、公仔牌。
价格带的分层很清楚。绽家、rufi 定位高端,活力 28、公仔牌主打高性价比,中间那批靠产品力和渠道站住。报告的建议是高低双线布局,同时明确反对盲目高端化。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
十、想抄作业的话,这份报告给了四条方向
产品这一条是把手上的牌打对。守住洗衣液基本盘,把握洗衣粉回暖的机会,拓展柔顺剂、洗衣膏这类高潜品类,同时收缩留香珠、洗衣凝珠这些下行品类,避免资源错配。
功效这一条是把资源押到增量上。夯实留香、去渍、除菌除螨的基础,重点攻坚祛异味和防静电,再叠加母婴友好、0 添加做差异化。
最关键的是用微胶囊技术解决干衣失香这个痛点。畅销单品的做法已经很一致:普遍强化长效留香,同时打出 0 添加、无荧光剂、母婴友好的安全概念。
场景这一条是往下切。除日常洗护和内衣清洗两大主场景,还要挖婴童衣物、运动服饰除味、贵重面料护衣这些高潜细分,输出的是场景化专属卖点。
营销这一条是把主张说清。锚定 21-35 岁一线新一线年轻女性,融合成分安全、清洁效能与品牌公信力,主推大牌香水平替,重点传递晾干与穿着阶段的长效留香。
86 页完整版放在运营动脉(www.yydm.cn)上,香型清单、畅销单品和四大风味香氛提案都在里面,搜报告名就能打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。