全球算力十大趋势2026解读:算力投资拉动92% GDP增长
 广告
先给一组把"算力有多重要"说清楚的数字。《全球算力十大趋势(2026)》由全球计算联盟(GCC)发布,共63页,报告引用的数据显示:2025年上半年,算力投资在GDP增长中的贡献达约92%,起到主导性作用。这不是某个行业的景气度问题,而是整个经济增量里算力占了多少。
钱的流向也能说明问题。2025年全球AI相关资本支出预计高达3640亿美元,远超市场预期。中国互联网龙头的动作同步:阿里宣布未来三年投入超3800亿元用于云计算及AI硬件基础设施,其中80%定向投向AI服务器;腾讯2025年预计投入近千亿元,重点聚焦大模型训练与推理资源扩容;字节跳动2025年预计斥资1600亿元。报告指出,北美主要云厂商算力投资占据全球算力投资的60%。
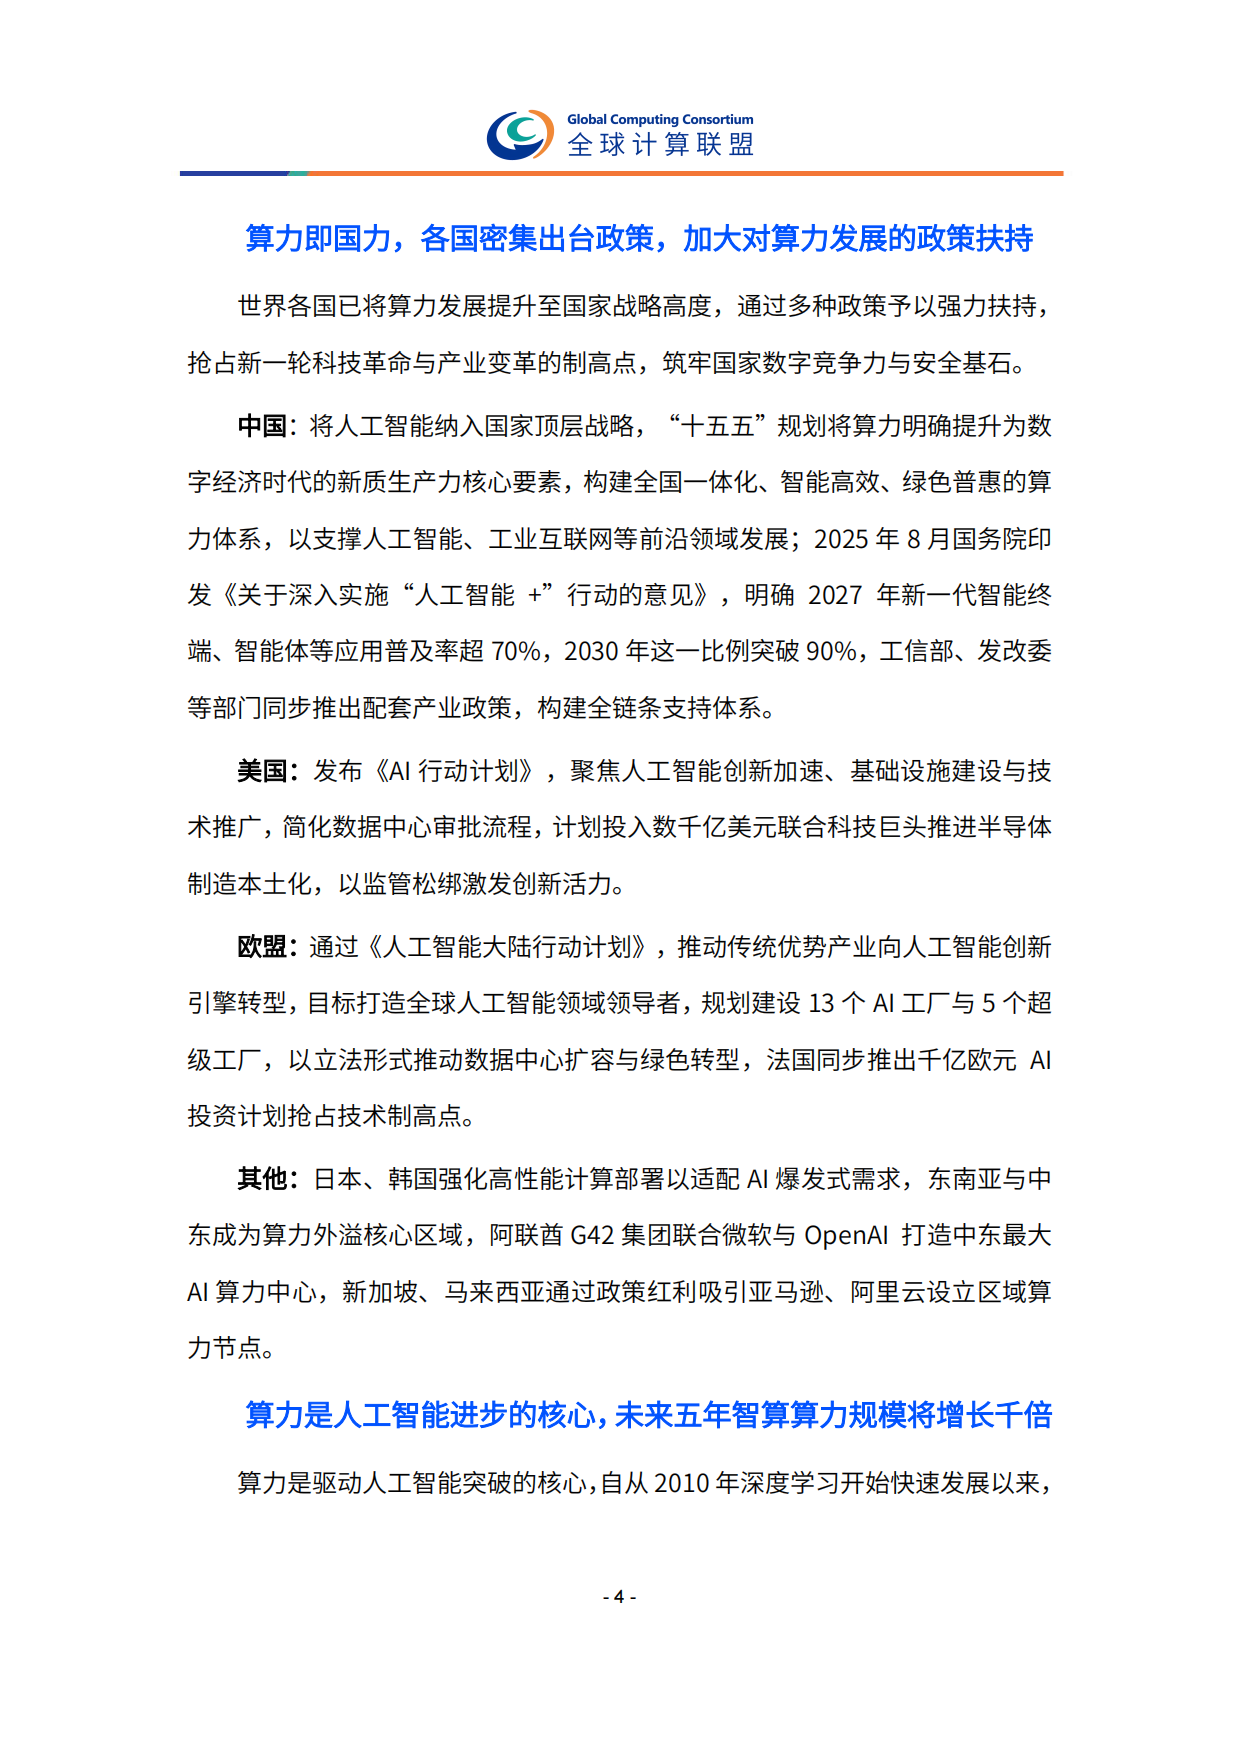
报告站在2025年底的时间节点上给出十个趋势判断,逻辑线索是从"为什么要算力"一路推到"算力基础设施长什么样、生态怎么建、边界在哪"。其中最有意思的一条变化是:报告把"价值创造"写进了趋势二的标题——技术验证的时代结束了,接下来看谁能真正创造价值。下面按十个趋势的分组梳理要点。
一、趋势一与趋势二:算力竞赛白热化,大模型成为智能世界的操作系统
趋势一的判断很直接:算力是驱动人工智能突破的核心。自2010年深度学习快速发展以来,AI算力的增长保持着每年4到5倍的速度;报告引用的预测是2026年到2030年AI算力将增长千倍左右。这个斜率意味着算力不是"够不够用"的问题,而是长期处于供给紧张状态。一个以每年几倍速度增长的需求,任何供给侧的追赶都只能是阶段性的。
战略层面的定位已经非常明确。报告提到2025年8月国务院印发《关于深入实施"人工智能+"行动的意见》,明确2027年新一代智能终端、智能体等应用普及率超70%,2030年这一比例突破90%,工信部、发改委等部门同步推出配套产业政策。美国方面在推动制造本土化、以监管松绑激发创新活力,并规划建设13个AI工厂与5个超算节点抢占技术制高点。
顺着这个逻辑往下推,《联合国投资报告拆解:2025全球FDI涨6%》给了一组可以互相验证的数字。
钱的规模还在往上走。据预测,到2029年全球AI支出将达1.3万亿美元,占IT总支出比重突破26%;企业AI算力投资占比正从当前的5.9%向15.9%跃升。更宏观的测算来自对GDP的贡献:2030年人工智能将为全球经济贡献15.7万亿美元、带动全球GDP增长14%;其中中国预计拉动GDP增长26%、贡献30万亿元人民币。
趋势二给出了这轮投资的落点:大模型将成为未来智能世界的操作系统,创造价值是第一要素。2025年作为大模型应用落地元年,技术正加速从"技术验证"走向规模化落地。生态层面的一个细节值得注意:开源衍生模型已占新增衍生模型的40%以上,为中小企业参与AI创新打开通道。
应用侧的爆发数据也很硬。据Sensor Tower《2025年AI应用报告》,2025年上半年AI应用下载量超17亿次,较2024年下半年环比增长67%;总使用时长突破156亿小时,总会话次数达4260亿次——相当于全球每人平均使用约50次。推理侧的成本变化更关键:推理能力每7个月翻一倍,推理成本呈指数级下降,直接刺激了各行业对AI应用的采纳,形成"效率提升—需求爆发—算力增长"的正向循环。
Token消耗的规模同样在膨胀。2025年4月数据显示,谷歌AI搜索模式日均Token消耗量达27万亿;国内头部AI产品Token调用量月均增长数倍。硬件侧也在跟进,2025年9月英伟达推出专为长上下文任务设计的Rubin CPX芯片,采用创新分离式架构,处理百万级Token任务时性能较前代提升6.5倍,预计2026年FP8算力达1PFLOPs,搭载128GB自研HBM内存,计划2026年一季度上市。
二、趋势三:从数字智能走向具身智能,世界模型是关键支撑
趋势三讲的是智能形态的跃迁:跨越虚实边界,从数字世界进入物理世界。报告指出,当前智能体存在明显局限——无法与物理世界做深度交互,也就无法满足物理世界的自动化需求。具身智能要解决的就是这个"没有身体"的问题,通过感知、学习和决策实现智能行为。
市场空间的判断很激进:报告预计仅中国具身智能市场规模在2030年有望突破万亿元,成为数字经济与实体经济深度融合的核心增长极。这个数字背后是产业链的全面释放,从传感器、执行器到本体制造与算法。但市场预测乐观与技术成熟度是两件事,报告同时也指出仍需关键技术突破。
世界模型被报告定位为关键支撑技术,其核心优势在于对物理规律的把握——通过环境模拟、动作指导与决策优化,让智能体在进入真实世界之前先在虚拟环境中训练。技术上形成从软件到硬件、从云端到终端的协同升级,具体包括感知、融合与理解技术的突破,以及量化模型保障实时感知与快速响应。
算力的量级要求也能说明难度:交互视频流每秒需处理超10万个token,一小时持续交互的上下文token量突破1亿,对计算与存储能力提出极高要求。报告也坦率指出,迈向高级具身智能仍需关键技术突破。这个"仍在攻关"的判断很重要——具身智能的市场预测很乐观,但技术成熟度还没到能兑现的阶段。
把视角拉到大东时代算力芯片报告,《大东时代算力芯片报告:H1市场1.39万亿元》里的样本会更完整一些。
三、趋势四与趋势五:超节点成为算力新底座,架构走向多样化平等
趋势四的核心判断是:超节点将成为智算中心的主流基础设施,智算中心进入超节点时代。
为什么必须换架构?报告给了三组压力数据。第一,单点芯片突破难以为继——2018年到2022年AI芯片性能年均提升50%,2023年到2025年已降至20%以下。第二,互联损耗高——传统架构下30%到50%的算力消耗于数据传输,时延居高不下。第三,供应链约束——90%以上的AI训练芯片依赖进口,在智算中心等关键场景的市场占比偏低。
这三条叠加起来,从"横向扩展"转向"纵向系统级整合"就成了必然选择。超节点的具体做法是通过先进互联技术构建统一资源池,实现算力的高效协同;新型计算总线成为突破计算瓶颈的关键,构建全层级高效互联体系以重构算力能力边界,最终以低时延满足企业级大规模推理的刚性需求。
产业侧的验证数据来自TrendForce等咨询公司的预估:2025年Blackwell GPU将占英伟达高阶GPU出货比例80%以上,其中Blackwell GPU主要应用于超节点,超节点出货的GPU占其50%左右。报告据此判断超节点计算形态将是智算中心的主流。
趋势五讲架构的多样化与平等化:从以CPU为中心,迈向"多样化平等计算架构"。理念是"用最佳工具做最佳事",形成覆盖计算、通信、调度、协同的体系架构。这条趋势里有两组数字最值得记:
一是ARM的份额跃升。据预测,ARM在中国整体市场份额超30%,国计民生领域占比高达60%以上;在带加速器的AI服务器中,ARM架构已经超过50%,CPU与GPU的协同设计显著提升异构算力效能,使ARM在智算中心渐成主流。某些场景下能效可达传统CPU的10倍以上,成为边缘计算等功耗敏感场景的核心选择。
二是CPU与GPU的地位互换:2023年CPU在AI数据中心处理器市场的份额为20.5%,预计到2030年,CPU(x86加ARM架构)在数据中心半导体总支出中的占比将降至10%,而GPU与AI加速器占比将升至60%。报告还指出,能够提供系统级完整解决方案的厂商,将在行业竞争中占据主导地位。
四、趋势六:以网强算,建设毫秒级算力网
趋势六讨论的是算力"送不出去"的问题。报告给出的供给数据是:预计2025年中国智能算力规模将达1037EFLOPS,同比增长超40%,供给优势明显。但网络侧的瓶颈正在暴露:仅0.1%的网络丢包率即可导致算力效率下降约50%——这是全篇最值得记住的单点数据,它说明算力的实际可用性对网络质量的敏感度远超一般预期。
解决路径是建设毫秒级算力网。政策目标已经量化:到2027年基本形成全域覆盖、高效畅通的城域毫秒用算网络能力体系。网络被分成三级时延圈来建设:
第一级,城市内部时延在1毫秒以内,主要通过在城域内部署边缘计算节点实现,满足自动驾驶、车联网、超高清视频等极端时延敏感业务的需求。第二级,跨数据中心间的算力协同和数据交互时延在5毫秒以内,适用于工业互联网、区域性AI推理、云游戏等场景。第三级,跨区域算力协同力求将时延控制在20毫秒左右。
落地进展也在其中:中国移动率先启动"1-5-20毫秒"三级时延圈的覆盖,并发布全球首个算力路由器,可将端到端平均时延降低15%;枢纽间的平均时延已降低7%,向"毫秒级访问计算"迈进。中国联通的智能算力规模已超过10EFLOPS,为低时延、大带宽应用提供网络保障。
报告把最终形态描述为"算网一体"的新型基础设施,强调"连接"与"编排调度"三者的紧密协同,关键动作是让算力装进标准化单元、成为可被调度的基本单元。标准侧的配套也已启动——工信部于2025年10月21日发布《算力标准体系建设指南(2025版)》征求意见稿,核心目标是到2027年围绕九大领域制修订50项以上标准,并推动超过500家企业开展标准应用。目标是让算力互联互通、随需即取即用,通过标准化API即可"即取即用",成为可交易的生产要素。
五、趋势七与趋势八:超智融合与开源开放生态
趋势七讲超算与智算的融合。报告认为两者走向融合是需求、成本、效率三重因素共同作用的结果:有些科学问题既需要超算的精确模拟,又需要智算的卫星数据模式识别,单一架构无法满足。融合的收益被量化了——通过统一资源管理、智能调度与高效通信,可降低算力成本20%到40%,减少能耗15%到30%。报告还举了一个直接的应用价值:把模拟与验证结合起来,可将原本数年的研发周期缩短至数天。
报告把当前阶段定位为"完成第二阶段过渡、前瞻布局第三阶段的关键时期",融合的技术架构是全链条的深度协同,目标是构建"异构协同、统一调度、灵活适配"的计算生态,系统层面实现资源池化加智能调度,打破超算与智算的调度壁垒。
趋势八讲开源开放生态。报告认为开源开放一直是驱动AI产业发展的动力,也是避免"厂商锁定"、保障产业创新活力的必然选择,并把开源竞争描述成互联网"引流加变现"商业模式在AI时代的延续。两个具体案例可以把这件事说清楚:
同一条线索,我们在《国泰海通研报:2033年液冷市场达295亿美元》里做过更细的拆解,可以对照着看。
阿里Qwen系列模型全球下载量突破6亿次、衍生模型超17万个,并直接带动阿里云AI相关收入连续多个季度实现三位数增长——这是"开源引流、云服务变现"的典型路径。华为昇腾则走全栈开源开放路线,2025年8月宣布硬件使能CANN全面开放,并对接vLLM等主流开源项目,降低生态迁移成本。
报告点出了一个容易被忽略的深层逻辑:开源在软件层看似是让利,实际上有能力通过生态占据心智,间接锁定硬件选型偏好——核心技术通过广泛应用沉淀为产业标准。报告由此预判,未来采用异构算力芯片、构建异构化智算中心将成为常态。
六、趋势九:智算中心高密化、液冷化、集群化,能源成为关键要素
趋势九是整份报告里数据最密的一章,也是与运营、采购、基建岗位关系最直接的一章。
先看需求逼迫的程度。报告以GPT-5为例:完整的GPT-5训练需消耗20万至30万张H100 GPU,以H100为基准计算,总算力需求约为GPT-4的25至100倍;单次训练周期预计持续4到6个月,仅硬件消耗单次成本已突破5亿美元。企业端,字节跳动2025年AI相关资本开支同比激增386%,火山引擎算力调用量达12.7万亿tokens/日,较2024年底增长3倍,推动AIDC从百兆瓦级向吉瓦级跨越。
能源这条约束同样刚性。报告列出三组数据:全球"双碳"目标下,中国要求2025年底新建数据中心相关指标达标,并确定2030年新建数据中心PUE低于1.2;成本层面,中国数据中心耗电量占全国总用电量3%到5%,电费占运营成本比重高达70%;总量层面,据预测2030年全球数据中心电力需求较2023年增长175%,相当于新增一个全球前10大电力消费国,而中国AI数据中心IT能耗2025年将达77.7TWh,2027年有望突破146.2TWh。报告还提到一个具体量级:10万张高端智算卡的超大型AIDC,核心IT设备电力需求已超100MW。
三条技术路径由此展开。高密化方面,机柜功率密度呈跨越式提升:2025年NVIDIA GB200 NVL72等平台规模化部署,单机柜功率达132kW;2026年NVL144预计突破303kW,2027年NVL576预估达650kW,部分极端场景甚至冲击150kW到200kW。
液冷化已成为高密散热的必然选择:报告指出液冷从可选项变成"标配",风液混合制冷成为主流模式;液冷可将PUE压至1.05到1.15,较传统风冷节能30%到50%;浸没式依靠自然对流散热,散热效率最优,适配极致高密场景。
集群化的核心是从"硬件叠加"走向"系统协同",而不是性能的简单相加。最后报告回到算电协同:AI的尽头是能源,绿色电力与算力协同发展是必然;据测算,绿电协同可使数据中心电费成本下降约50%。这条判断对做数据中心投资测算的团队来说是关键变量——电费占运营成本70%,砍掉一半意味着整个项目的回收模型都要重算。
七、趋势十:量子计算走向工程化,未来1到2年是关键窗口期
最后一个趋势给了量子计算一个明确的时间窗:未来1到2年将是量子计算从技术突破走向商业化应用的关键窗口期。
技术进展的具体案例是:某研究机构的中性原子系统达到6100量子比特规模,展现出强大的扩展潜力;2025年量子计算已从科学愿景逐步走向商业落地,部分应用从技术验证转为价值导向的概念验证,并初步收获量化收益。应用方向包括药物发现等——报告预计新模式可能将研发周期从数年缩短至数月。
产业侧的信号也很清晰。报告提到已有摩根大通、奔驰等财富500强企业参与相关合作,说明应用端的兴趣已经从实验室外溢到产业。区域格局上,中国采取国家战略牵引的路径,在硬件研发上跻身世界第一梯队并加速产业化;欧洲方面,Pasqal等企业进展迅速;技术路线上,离子阱以高保真度见长,适用于高精度计算任务。
但报告没有回避核心难点:量子纠错成为核心问题,距离实用化仍有距离。2024年到2025年,量子纠错已从理论走向实验(如谷歌Willow芯片的纠错突破),下一步的关键在于能否把错误率压到可工程化的水平。报告同时提醒,应用侧的行业算法与工程工具也需持续完善——硬件有突破不等于能解决实际业务问题。想继续跟踪算力、AI基础设施与前沿计算方向的报告资料,可以到运营动脉(www.yydm.cn)检索,站点覆盖300+行业、7万+份报告与方案,适合做产业研究和选题备查。
换个角度看同一件事,《中欧AI白皮书:全球36%大模型源自中国》算的是另一笔账。
延伸阅读:同一话题的几篇报告解读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《GPU集群从千瓦吃到吉瓦》——顺着这条线可以接着看
《联合国投资报告:2025全球FDI达1.6万亿美元》——切口是2025全球FDI达1.6万亿美元
《AI算力上游材料全景:西部证券拆解五大产业链关键环节》——大模型算力军备竞赛,上游材料才是真正的"卖铲人"2025年以来
八、常见问题解答(FAQ)
1. 这份报告是谁发布的,内容结构是怎样的?
报告全名为《全球算力十大趋势(2026)》,由全球计算联盟(GCC)发布,共63页,站在2025年底的时间节点梳理算力产业未来一年的关键方向。内容分为十大趋势:一是全球算力规模高速增长、算力竞赛白热化,算力成为全球科技竞争的战略制高点;二是AI加速进入千行百业,大模型将成为智能世界的操作系统,创造价值是第一要素;三是跨越虚实边界,数字智能向具身智能演进,世界模型成为关键支撑;四是超节点成为算力新底座,智算中心进入超节点时代;五是从以CPU为中心的计算架构迈向多样化平等计算架构;六是以网强算,建设毫秒级算力网;七是超算与智算走向融合;八是智算时代需要更加开源开放的生态体系;九是算力中心向智算中心迈进,高密化、液冷化和集群化成为方向,能源成为关键要素;十是量子计算走向工程化阶段。报告由全球计算联盟理事长金海作序,并附版权声明与免责声明。
2. 报告里最核心的几组数字是什么?
从投入与贡献看:2025年上半年算力投资在GDP增长中的贡献达约92%;2025年全球AI相关资本支出预计高达3640亿美元;阿里宣布未来三年投入超3800亿元用于云计算及AI硬件基础设施,其中80%定向投向AI服务器,腾讯2025年预计投入近千亿元,字节跳动2025年预计斥资1600亿元;北美主要云厂商算力投资占据全球算力投资的60%。从长期预测看:AI算力保持每年4到5倍增长,2026年到2030年将增长千倍左右;到2029年全球AI支出将达1.3万亿美元、占IT总支出比重突破26%,企业AI算力投资占比从当前5.9%向15.9%跃升;2030年人工智能将为全球经济贡献15.7万亿美元、带动全球GDP增长14%,其中中国预计拉动GDP增长26%、贡献30万亿元人民币。从应用侧看:2025年上半年AI应用下载量超17亿次、较2024年下半年环比增长67%,总使用时长突破156亿小时,总会话次数达4260亿次。
3. 什么是超节点,为什么它成为算力新底座?
超节点是通过先进互联技术把多个GPU构建成统一资源池的算力供给形态。报告认为它是智算中心的主流方向,原因是单点路径已经走不通:2018年到2022年AI芯片性能年均提升50%,2023年到2025年已降至20%以下,单点芯片突破难以为继;同时传统架构下30%到50%的算力消耗于数据传输,时延居高不下;此外90%以上的AI训练芯片依赖进口,在智算中心等关键场景的市场占比偏低。报告指出,新型计算总线成为突破计算瓶颈的关键,需要构建全层级高效互联体系,以低时延满足企业级大规模推理的刚性需求。产业验证来自TrendForce等机构预估:2025年Blackwell GPU将占英伟达高阶GPU出货比例80%以上,其中Blackwell GPU主要应用于超节点,超节点出货的GPU占其50%左右。报告在这一章还提到一个有趣的比喻——超节点的竞争实质是"生态"与"流生态模式"在角逐产业主导权。同时报告指出,预判超节点形态将成为智算中心主流基础设施的依据,正是通过先进互联技术将多个GPU连接起来的做法已经得到产业链验证。
4. 智算中心的能源与散热问题有多严重?
报告给出的约束相当刚性。需求侧,完整的GPT-5训练需消耗20万至30万张H100 GPU,总算力需求约为GPT-4的25至100倍,单次训练周期4到6个月,仅硬件消耗单次成本已突破5亿美元;字节跳动2025年AI相关资本开支同比激增386%,火山引擎算力调用量达12.7万亿tokens/日、较2024年底增长3倍,推动AIDC从百兆瓦级向吉瓦级跨越。能耗侧,中国数据中心耗电量占全国总用电量3%到5%,电费占运营成本比重高达70%;据预测2030年全球数据中心电力需求较2023年增长175%,相当于新增一个全球前10大电力消费国;中国AI数据中心IT能耗2025年将达77.7TWh、2027年有望突破146.2TWh。10万张高端智算卡的超大型AIDC,核心IT设备电力需求已超100MW。应对路径有三条:高密化(单机柜功率从2025年GB200 NVL72的132kW,到2026年NVL144预计突破303kW,2027年NVL576预估达650kW);液冷化(PUE可压至1.05到1.15,较传统风冷节能30%到50%);集群化(从"硬件叠加"走向"系统协同")。此外算电协同方面,据测算绿电协同可使数据中心电费成本下降约50%,政策端要求2030年新建数据中心PUE低于1.2。
5. 毫秒级算力网具体怎么建,进展如何?
建设目标是到2027年基本形成全域覆盖、高效畅通的城域毫秒用算网络能力体系。网络按三级时延圈设计:城市内部时延在1毫秒以内,通过城域内部署边缘计算节点实现,服务自动驾驶、车联网、超高清视频等极端时延敏感业务;跨数据中心间的算力协同和数据交互时延在5毫秒以内,适用于工业互联网、区域性AI推理、云游戏等场景;跨区域算力协同力求将时延控制在20毫秒左右。判定这件事紧迫性的关键数据是:仅0.1%的网络丢包率即可导致算力效率下降约50%。进展方面,中国移动率先启动"1-5-20毫秒"三级时延圈的覆盖,发布了全球首个算力路由器,可将端到端平均时延降低15%,枢纽间的平均时延已降低7%;中国联通智能算力规模已超过10EFLOPS。标准配套上,工信部于2025年10月21日发布《算力标准体系建设指南(2025版)》征求意见稿,目标是到2027年围绕九大领域制修订50项以上标准,推动超过500家企业开展标准应用,最终让算力通过标准化API即可"即取即用",成为可交易的生产要素。此外,算力网络供给侧的基数也在快速增长——预计2025年中国智能算力规模将达1037EFLOPS,同比增长超40%。
6. 开源生态在算力竞争中起什么作用?
报告把它定位为驱动AI产业发展的动力和避免"厂商锁定"、保障产业创新活力的必然选择,并把开源竞争形容为互联网"引流加变现"商业模式在AI时代的延续。两个案例可以说明打法差异:阿里Qwen系列模型全球下载量突破6亿次、衍生模型超17万个,直接带动阿里云AI相关收入连续多个季度实现三位数增长,走的是"开源引流、云服务变现"路径;华为昇腾走全栈开源开放路线,2025年8月宣布硬件使能CANN全面开放,并对接vLLM等主流开源项目以降低生态迁移成本,走的是"开放生态换硬件选型"路径。报告的深层判断是,开源在软件层看似让利,实际有能力通过生态占据心智、间接锁定硬件选型偏好,因为核心技术通过广泛应用会沉淀为产业标准。报告由此预判,未来采用异构算力芯片、构建异构化智算中心将成为常态。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。