2026中国美妆白皮书:国货份额57.37%与1.1万亿市场的出海答案
 广告
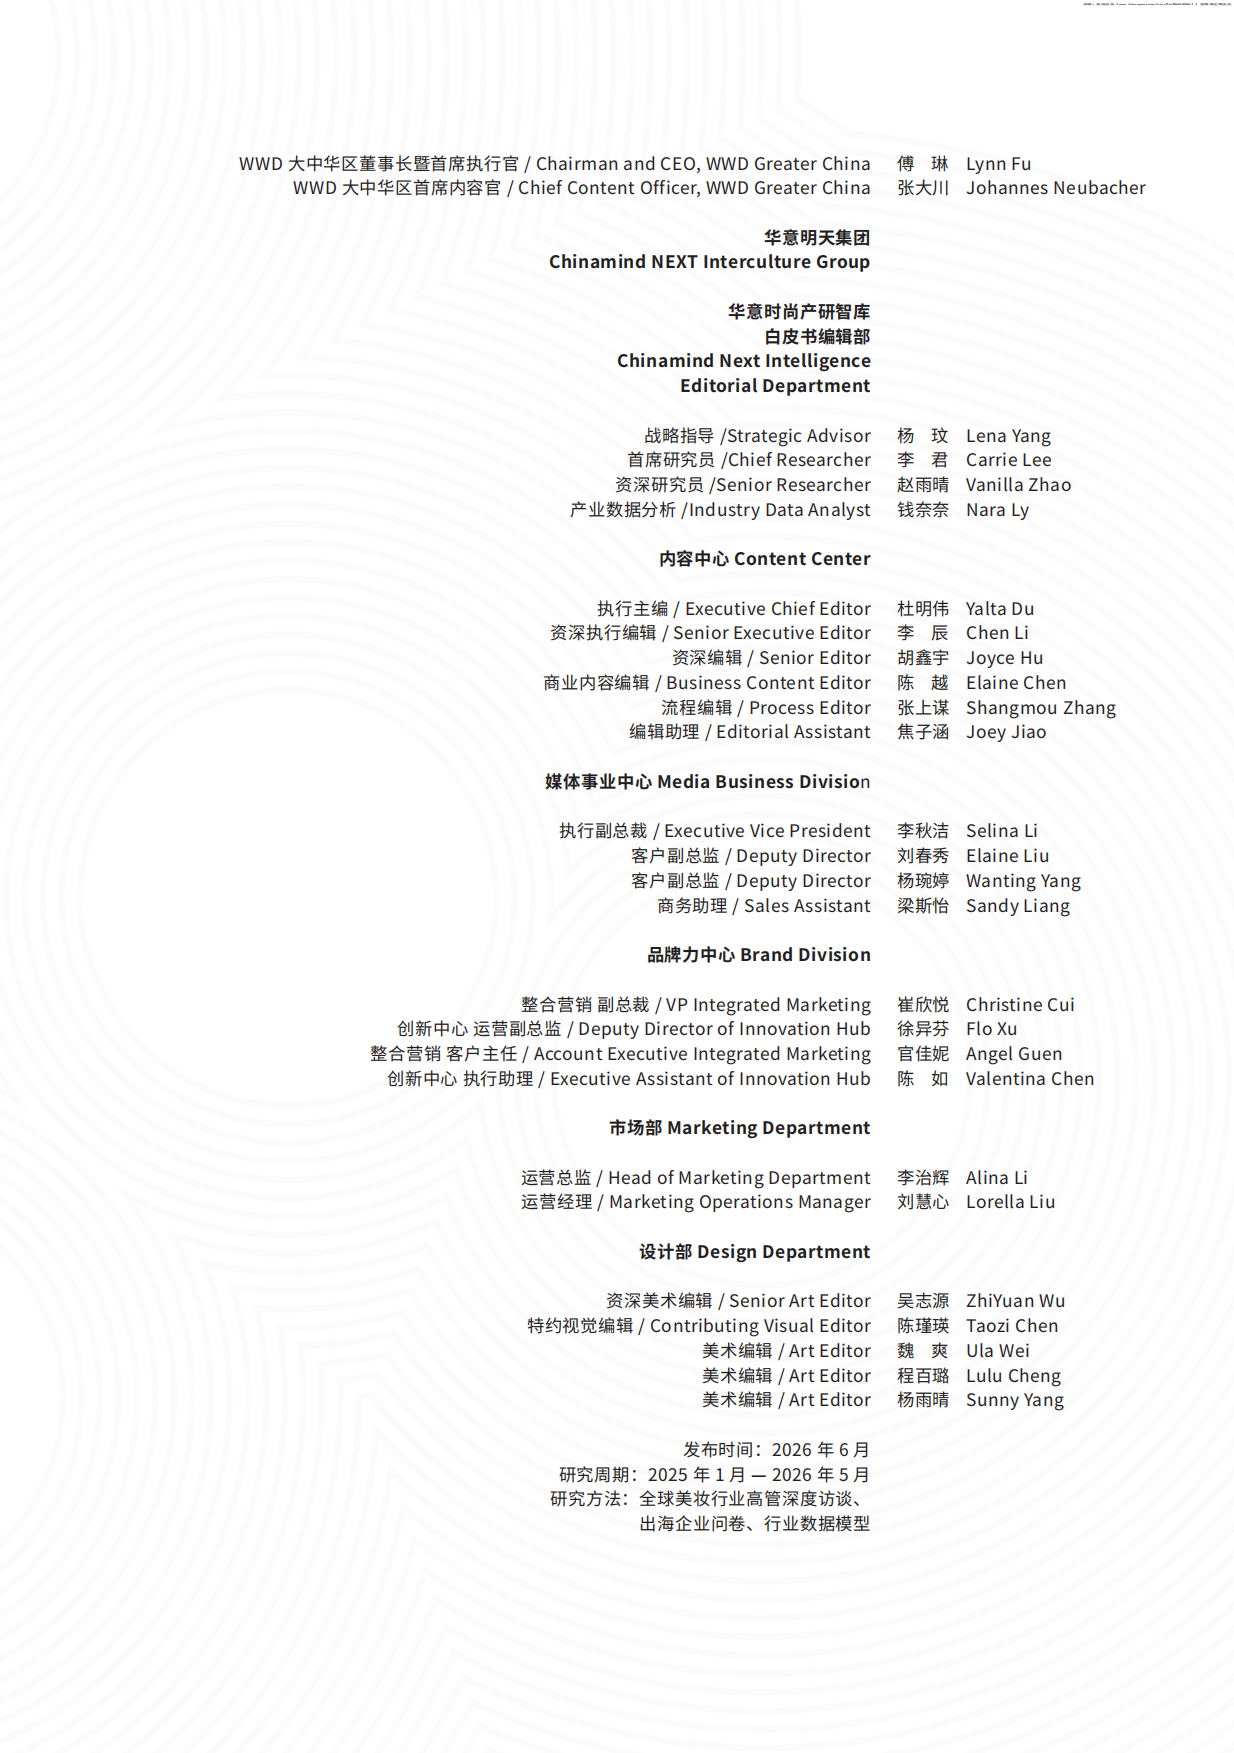
中国美妆进入了一个新周期,关键词是"低增速、高分化、高质量"。《Beauty Leap 立足中国,面向全球——2026中国美妆产业白皮书》由华意时尚产研智库出品,共123页,整合了 WWD Beauty Top 100 榜单分析、15位全球美妆企业 CEO/核心高管深度专访与近100份问卷调研。
先看三组最有冲击力的数据:2025年中国化妆品全渠道交易额突破1.1万亿元,行业增速回落至个位数(约2.83%);中国美妆品牌市场份额首次超越国际品牌、达57.37%;72%的中国消费者在购买中使用AI,显著高于全球平均的约40%。
报告给出的核心判断是:中国美妆从"追赶者"变成"引领者",靠的不是流量,而是产品力、科研力、渠道力、品牌力的系统性跃升——而全球化的本质不在销售扩张,在能力再造。下面按市场大盘、五大趋势、国际品牌在华、本土崛起与出海路径五条线索梳理这份白皮书。
一、市场大盘:1.1万亿规模与2.83%增速的"精耕细作"时代
报告的第一组数据定调了新周期的性质。
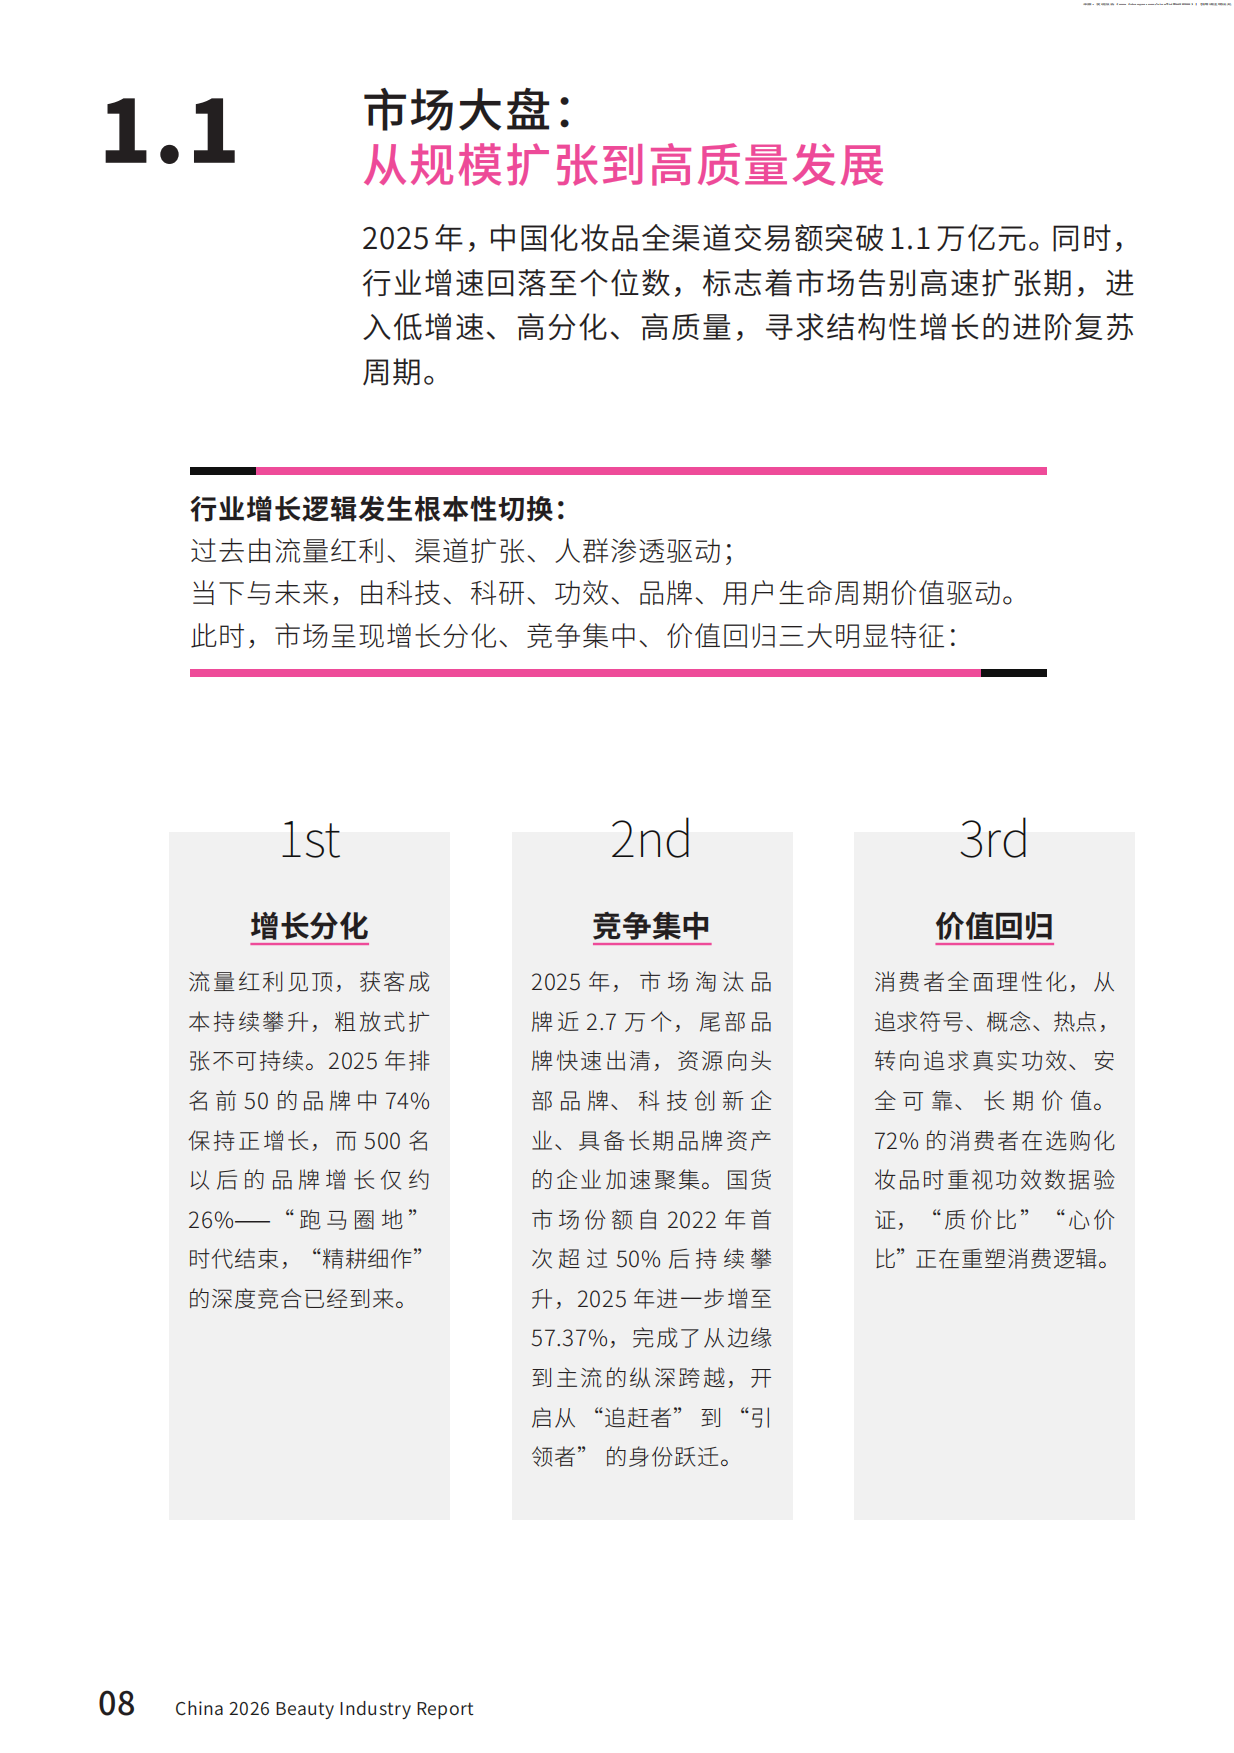
2025年,中国化妆品全渠道交易额突破1.1万亿元;同时,行业增速回落至个位数、约2.83%,标志着市场告别高速扩张期,进入低增速、高分化、高质量、寻求结构性增长的"进阶复苏周期"。
更值得关注的是内部的分化速度。2025年排名前50的品牌中74%保持正增长,而500名以后的品牌增长仅约26%。报告由此判断:"跑马圈地"时代结束,"精耕细作"的深度竞合已经到来。流量红利见顶、获客成本持续攀升,粗放式扩张不可持续。
消费者端的变化是这轮分化的根本原因。消费者全面理性化,从追求符号、概念、热点,转向追求真实功效、安全可靠、长期价值。报告给出的数据是:72%的消费者在选购化妆品时会关注产品成分、功效与证据。
报告总结的市场核心矛盾集中在四点:一是流量红利见顶与获客成本攀升;二是消费者理性化与品牌叙事能力的错配;三是国货崛起与外资品牌本土化的正面竞争;四是科研投入的长期属性与短期业绩压力的张力。报告对竞争格局变化的判断是:"最坚持长期主义的品牌"将成为最终赢家。前50名74%正增长、500名后只有26%——这组数据说明美妆行业已经不再有"普涨"这回事,增长正在向少数品牌集中。
如果你关心的正是中欧AI白皮书,《中欧AI白皮书:全球36%大模型源自中国》值得一起读。
二、五大创新趋势:新科研、新科技、新品类、新服务、新人群
报告把行业变化归纳为五大核心趋势,每一组都有具体数据支撑。
趋势一:新科研——从成分内卷到循证深耕。报告指出,中国美妆科研已从"成分内卷"进入"循证深耕"阶段:消费者不再只停留在单一成分概念层面,转而主动关注临床实测数据、技术专利与完整作用机理。产业端的研发职能也正从后台成本中心,升级为构筑品牌信任的核心支柱。报告提到一个关键数据:部分原料70%依赖进口;而自研原料可在保证品质的同时将成本降至进口原料的十分之一,这解释了为什么头部企业纷纷加码原料自研。
趋势二:新科技——AI 的六大落地场景。报告梳理了 AI 在美妆产业的六个应用方向:虚拟试妆与肤质分析(提升线下体验专业度)、配方研发、精准营销与内容生成、供应链优化、消费者洞察、以及门店运营。案例方面,橘宜集团全年产出超2万条本地化内容素材,AI 在创意内容生产环节大幅提升效率;科蒂推出"AI赋能计划",100天内推动AI工具使用率翻倍,该计划荣获《Newsweek》2026 AI Impact Award;雅诗兰黛中国供应链智能运营中心实现7×24小时无人值守的"黑灯工厂"。报告还提到,中国市场约70%的消费者在购买中使用AI,显著高于全球平均约40%(数据来自欧莱雅北亚总裁及中国首席执行官博万尚披露)。
趋势三:新品类——细分赛道结构化增长。报告指出,增长逻辑已从"大品类通吃"转向"极度细分 × 场景整合",品牌制胜的关键是选定赛道的科研壁垒深度和场景定义权。六大高增长赛道中,香氛赛道全球市场年复合增速约7%,中国香氛市场近五年复合增长率高达18.9%;精准抗衰赛道中国市场规模接近1300亿元,其中全球仅口服胶原蛋白肽市场规模约189亿美元,亚太地区增速领跑达11.8%。
趋势四:新服务——线下体验回归。报告提出的增长引擎是"线上触达 → 线下信任 → 私域复购"的三维一体闭环:线上解决广度,通过AI肤质检测、虚拟试妆、社交内容种草完成触达;线下解决深度,让消费者从"觉得你好"变成"相信你懂我";私域完成复购,再回流反哺线上做更精准的种草。报告强调三环联动、互不孤立,闭环越快,增长越稳。线下不是流量入口,而是信任入口——这是这份报告对美妆零售最反常识的一个结论。
趋势五:新人群——消费者心智三重跃迁。报告把护肤品消费决策逻辑的演变分为三阶段:品牌崇拜时代("国际品牌=好产品",以品牌背书为决策核心)、成分党时代(关注具体成分)、循证理性时代(要求临床数据与机理验证)。报告还给出了四类代际画像,其中精致妈妈群体的特征是"高忠诚度、医生推荐权重极高",决策排序为成分安全 > 品牌名气 > 价格,是敏感肌赛道与口服美容的重要客群——报告给这个群体的沟通策略定位是"安全即第一生产力"。
我们在整理《中国企业出海:美日德三种模式的经验》时也碰到过类似的分歧,那里的结论可以拿来对照。
三、高管共识:高质量增长100%、长期主义100%、科研分水岭96%
报告最有分量的一节是高管调研,14位全球美妆企业 CEO/核心高管在核心战略方向上呈现高度一致性。
五项核心共识的一致性百分比分别为:高质量增长100%、长期主义100%、科研分水岭96%、AI重构产业88%、全球化必然82%。报告指出,研发正从后台成本中心升级为品牌信任的核心来源,长期主义是不二战略。
关于中国市场的结构性变化,欧莱雅北亚总裁及中国首席执行官博万尚的观点值得留意。报告引用他的判断:中国市场给不确定的世界注入了稳定性与确定性,当下三大变化交织——第一,"混合型消费者"兴起,价值与情感双驱动,既重性价比,也追极致体验与"心价比";第二,AI深度重塑决策路径,70%中国消费者在购买中使用AI;第三,高档美妆加速复苏、线上渠道驱动增长、低线城市持续释放潜力。
雅诗兰黛集团中国区总裁兼首席执行官樊嘉煜的看法是:市场资源、消费者心智与购买力都在向具备稳固品牌价值、扎实科研实力和长期口碑的企业集中;消费者不再只看品牌出身,而是看重产品创新力、卓越质量、与本土需求的契合度,以及品牌与自身建立的深度连接。她提到,雅诗兰黛已在中国布局全渠道,3月底投用的中国供应链智能运营中心是集团全球自动化程度最高的设施之一。
关于中国消费者的独特性,报告收录了一段很有洞察的表述:中国消费者判断产品和选择品牌的方式非常独特——第一,他们变得更加专业,系统理解成分、功效与品牌故事,香氛品类尤为明显;第二,需求快速细分,从高性价比到高端、从日常到多场景同步发展;第三,他们不再仅为显性品牌标识付费,而是追求创意、情感联结与本土化特色。报告引用的原话是:品牌不再只是通过广告"讲出来",而是在内容、文化和互动中"长出来"。
报告还专门收集了高管眼中"最应避免的战略误区":包括"短视逐利、舍本逐末""失去定力、追逐每一个潮流""把快当成唯一竞争力""一味追求短期销量""机会主义""没有战略定力、不对核心能力做长期积累""把短期效率当成长期能力""追逐伪创新、迷信流量神话""被短期增长绑架"等。14位高管在"高质量增长"和"长期主义"上的一致度是100%——在一个追逐爆品的行业里,最顶级玩家的共识反而是"慢"。
四、本土崛起:国货份额57.37%,珀莱雅四年增幅79.66%
这一节用 WWD Beauty Top 100 榜单数据,量化了国货的跃升轨迹。
整体份额方面,报告给出的核心结论是:中国美妆品牌市场份额首次超越国际品牌、达57.37%。报告特别强调,这不是简单的份额此消彼长,而是产品力、科研力、渠道力、品牌力的系统性跃升,国货品牌正式从"追赶者"变为"引领者"。贝泰妮集团董事长、总裁郭振宇博士在专访中提到:自2023年起国货美妆连续三年份额超越外资品牌,2025年市场份额已升至57.37%。
头部企业方面,珀莱雅股份是近四年跃升幅度最突出的本土美妆标杆:从2022年全球第40位(59亿人民币)攀升至2025年第30位(106亿人民币),四年营收增幅79.66%、排名跃升10位,并连续3年位居国货美妆第一,也是目前唯一一家营收破百亿元的国货美妆企业。
顺着这个逻辑往下推,《2026中国创新药:出海重塑价值》给了一组可以互相验证的数字。
第二梯队同样强劲:毛戈平2025年名列第60位、年销售额50.5亿,是全部入榜中国品牌中增速最快的企业之一,依托高端线下专柜布局与东方美学品牌叙事,成为彩妆赛道溢价能力最强的国货品牌之一;上美集团位列第38位(91.8亿人民币);上海家化位列第70位(40.4亿人民币)。
榜单结构上,报告提到:上榜企业数量从2022年9家增长至2023至2024年11家达峰,2025年回落至10家;排名50至80区间的中国企业数量从2022年的4家增至2025年的5家,中坚梯队厚度明显提升,形成可对标国际中型美妆集团的"第二梯队"。报告对第二梯队厚度增长的解读是:单一明星企业的崛起可以是偶然——可能踩中某一轮品类红利、押注某一个渠道窗口;但"群体性的持续入榜与排名稳固"则排除了偶然性,指向产业基础设施的系统性成熟。57.37%不是一个数字的超越,而是中国美妆从"单点突围"走到"体系成熟"的分界线。
区域格局方面,上海是上榜企业最多的城市(2024-2025年各4家),杭州和广州并列第二。上海以"国际品牌中国总部密度最高城市"的身份承担产业枢纽职能——欧莱雅、雅诗兰黛、资生堂、LVMH 等全球前十美妆集团的中国总部均设于上海,叠加上海家化与上美集团两大本土老牌龙头,形成"国际品牌+本土巨头"双生态驱动的产业集群。杭州则以珀莱雅与毛戈平双引擎驱动,代表国货新锐的崛起路径。
五、国际品牌在华:从销售市场到创新策源地
报告用一整章讲了一件事:国际品牌对中国的定位变了。
过去的定位是:中国是全球最重要的增长引擎与销售市场。现在的变化是——中国正在成为创新策源地。爱茉莉太平洋中国总裁许达仁的表述很有代表性:中国市场作为集团全球布局的重要市场之一,不仅是核心增长引擎,更是集团"创造全新之美(Create New Beauty)"愿景落地的创新枢纽与本土化实践基地。爱茉莉太平洋入华34年的核心逻辑,就是以顾客为中心的本土研发、持续推进数字化、着眼未来的可持续发展三大战略为支撑。
资生堂中国的视角更具历史纵深感。报告引述道:45年前资生堂来到中国,是把这里当作一个需要培育的海外市场,更多是"输出"——输出产品、输出品牌、输出标准;而在今天,中国及旅游零售市场在集团中的角色已经发生了根本性演变。
报告收录的最完整案例是多特瑞(dōTERRA)。该公司2014年进入中国市场,将本土化原料开发确立为核心战略;2018年首届进博会后,公司开始系统性地从中国丰富的植物资源中发掘精油原料,至今已连续八年推出以中国特色植物为来源的精油产品,逐步构建起涵盖山鸡椒、枫香、当归、五味子、白兰花、缬草、人参、大籽蒿、艾草等品种的"中国本草精油矩阵"。技术体系上,多特瑞形成了"水蒸气蒸馏+冷压榨+超临界CO₂萃取"的三轨技术体系,并在质控检测、精油功效评价与本土化原料开发四个维度建立了超越业界标准的体系。标准建设方面,公司深度参与并完成精油相关国家标准1项、团体标准7项的制定;2026年,多特瑞继续参与完成1项国家标准、1项行业标准及2项精油团体标准的发布。报告还关注了精油市场的演变阶段,并指出中国已成为多特瑞全球第二大市场。
这些案例共同说明了报告的核心观点:国际品牌在中国的角色从"卖产品"变成"做研发",而本土品牌在海外则要从"卖产品"走向"建能力"——两条路径在2026年交汇了。
换个角度看同一件事,《TopOn广告变现报告:欧美激励视频eCPM近翻倍》算的是另一笔账。
六、出海欧洲:五步路径与真实的门槛、机会与误区
报告最后一章专门讲欧洲市场,实操性最强。
报告先划清了三条线。真实门槛:合规是进入欧洲市场的基础,没有合规基础品牌无法进入。真实机会:中国科研创新、东方美学的全球吸引力、供应链效率——报告指出,中国在合成生物学、植物科技、东方美学等领域的创新已具备全球竞争力,"C-Beauty"正在成为不可忽视的全球风潮。真实误区:照搬中国打法、重销售轻品牌、忽视本地化。报告明确指出:中国市场的流量打法、直播电商模式不能直接复制到欧洲,欧洲消费者更看重品牌价值、产品功效和可持续发展承诺,而非短期促销。
落地路径方面,报告提出了五步法:第一步合规先行,这是所有动作的前置条件;第二步科研背书,用研发实力建立产品可信度;第三步品牌叙事,报告特别强调要建立跨文化表达体系,用当地消费者能理解和认同的叙事语言表达"中国成分",而非简单堆砌文化符号;第四步渠道深耕;第五步组织本地化,报告明确反对以短期导向的"出差式"管理模式运营海外市场。
报告给出的核心判断是:全球化的本质不在销售扩张,而在能力再造;当产品、品牌、渠道、运营与战略目标形成闭环,"全球品牌"便不再由起源地定义,而由能力体系定义。报告同时提醒:欧洲市场的门槛是"合规",机会是"科研+美学+供应链",误区是"照搬中国打法"——把这三条线认清,出海才不是一场豪赌。
研发投入的样本数据也很说明问题。逸仙集团自2020年起持续加大研发投入,累计超7亿元,连续四年研发费用占比达3%以上,位居全球第一梯队;截至2025年底,全球申请专利269项,其中发明专利84项、授权发明专利72项。品牌建设方面,林清轩23年只迭代一个核心修复配方"清轩萃"(主要源自中国海拔800米以上的高山红山茶花),每两三年升级一次,报告认为这类投入短期看不到回报,但构成了真正的长期壁垒。橘宜集团总裁邢夏淳的一句话被报告引用为金句:"增长的质量比增长的速度更重要。"
技术与成分的演进代际上,报告梳理了长寿护肤成分的四阶段:2015年前为传统抗老(胶原蛋白、玻尿酸);2018至2022年为成分党时代(烟酰胺、维C、A醇);2023至2025年进入细胞自噬机制应用、长寿科学基础研究加速;2026年及未来向线粒体靶向成分演进,从口服延伸到外用。技术手段上,报告提到行业已引入 AlphaFold3 预测靶蛋白空间结构,并结合AI驱动的生物信息学分析实现抗衰研发。想看更多美妆、消费品与品牌营销行业的完整报告资料,可以到运营动脉(www.yydm.cn)检索,站点覆盖300+行业、7万+份报告与方案,适合做行业研究和品牌规划备查。
七、常见问题解答(FAQ)
1. 这份白皮书是谁发布的,研究方法是什么?
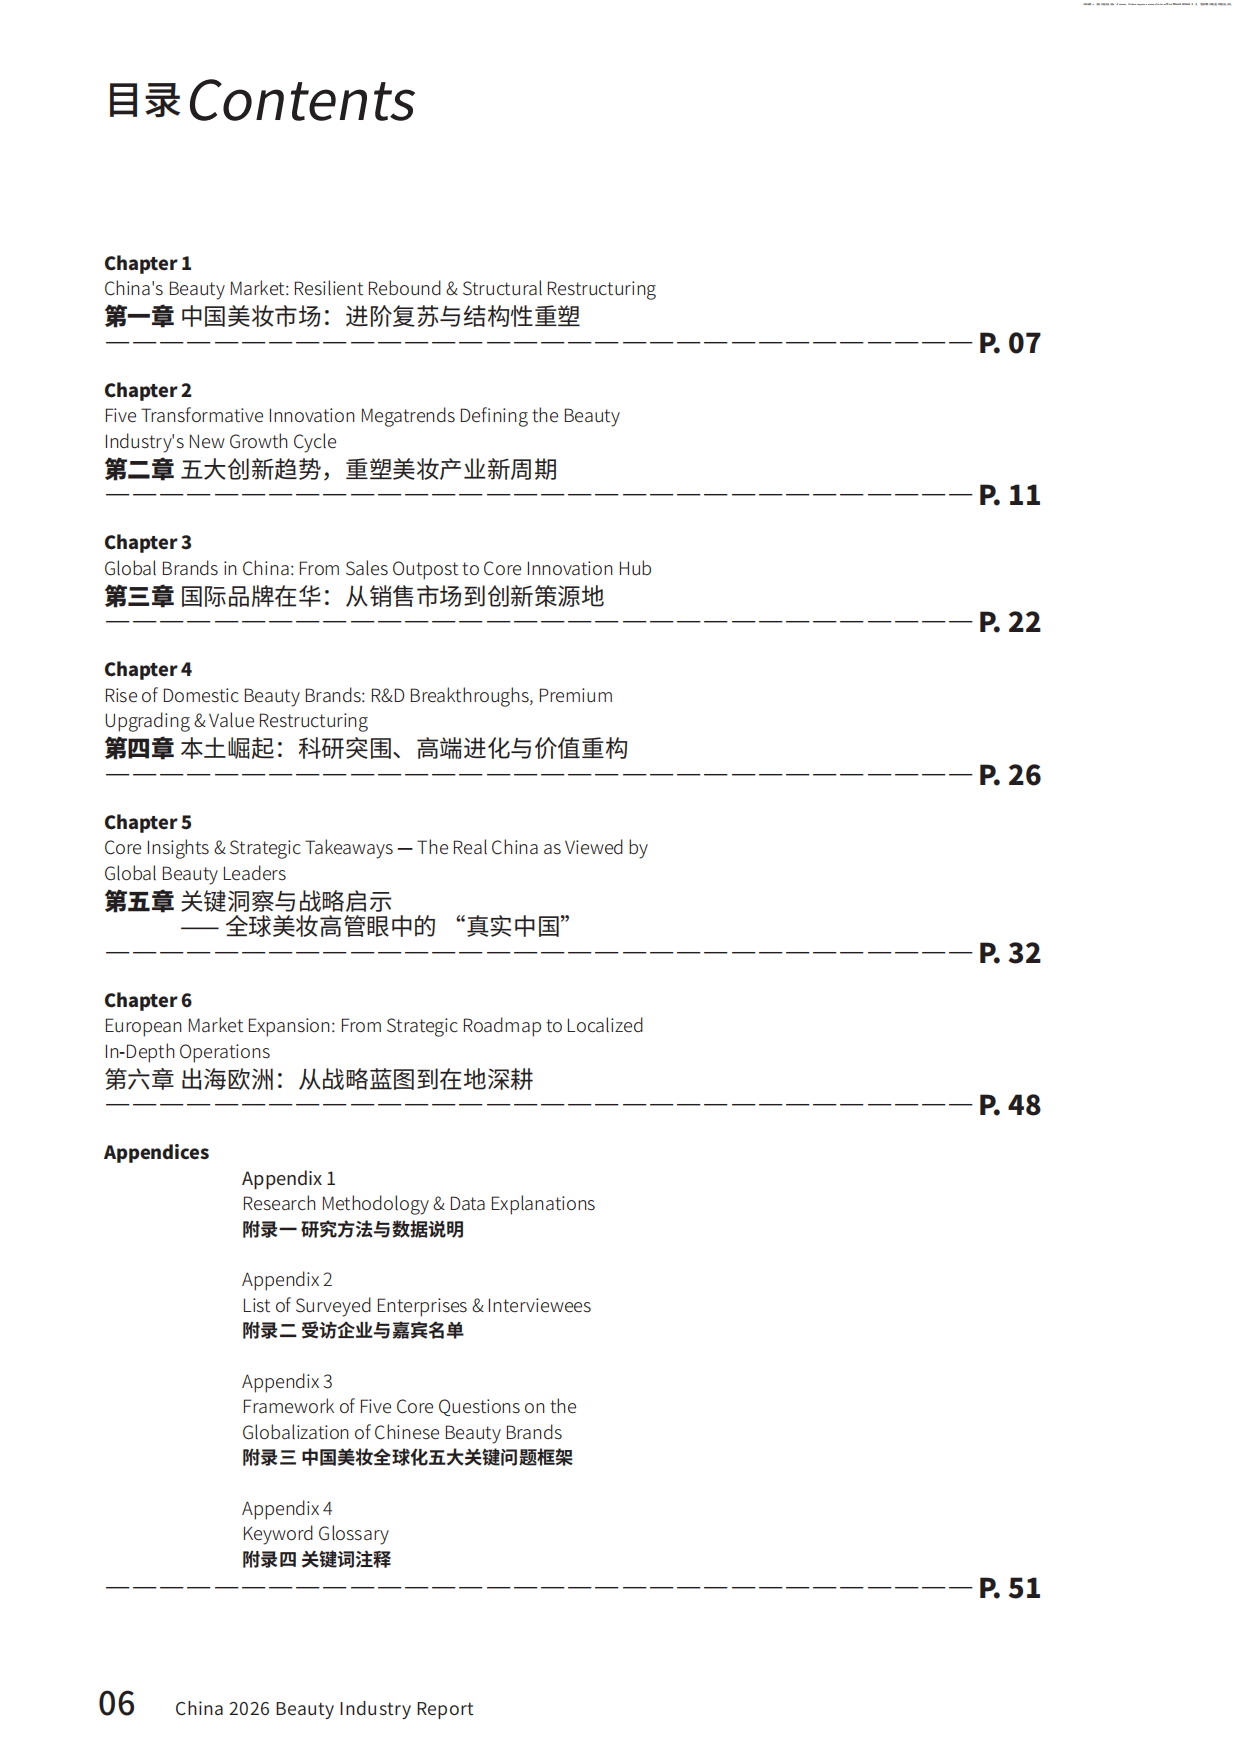
白皮书全名为《Beauty Leap 立足中国,面向全球——2026中国美妆产业白皮书》,由华意明天集团旗下华意时尚产研智库出品,共123页。报告的研究方法包含四个维度:一是全球美妆集团 CEO/创始人等企业核心高管深度访谈(15位),获取一线实践经验、挑战与战略规划;二是近100份问卷调研;三是 WWD Beauty Top 100 榜单分析,覆盖产业规模、市场份额、细分品类与消费者洞察;四是行业多维度数据分析,整合 Euromonitor、Grand View Research 等机构的全球美妆行业年度报告、产业白皮书与消费研究院消费趋势报告。报告英文版同步发布,核心数据引用自 WWD、BCG、欧睿及白皮书自有调研,统计时间为2026年6月。报告结构共六章:中国美妆市场进阶复苏与结构性重塑、五大创新趋势、国际品牌在华、本土崛起、关键洞察与战略启示、出海欧洲。
2. 2025年中国美妆市场的整体表现如何?
市场规模方面,2025年中国化妆品全渠道交易额突破1.1万亿元,行业增速回落至个位数、约2.83%,报告将其定义为"低增速、高分化、高质量"的进阶复苏周期。增长分化非常明显:2025年排名前50的品牌中74%保持正增长,而500名以后的品牌增长仅约26%,说明"跑马圈地"时代结束、"精耕细作"的深度竞合已经到来。消费者端,全面理性化趋势明显,从追求符号、概念、热点转向追求真实功效、安全可靠与长期价值,72%的消费者在选购化妆品时会关注产品成分、功效与证据。国货方面,中国美妆品牌市场份额首次超越国际品牌、达57.37%,报告认为这不是简单的份额此消彼长,而是产品力、科研力、渠道力、品牌力的系统性跃升。此外,中国市场约70%的消费者在购买中使用AI,显著高于全球平均的约40%。
3. 中国美妆行业有哪五大创新趋势?
报告归纳的五大趋势是:一、新科研,从成分内卷到循证深耕,消费者主动关注临床实测数据、技术专利与完整作用机理,研发职能从后台成本中心升级为品牌信任的核心支柱,报告提到部分原料70%依赖进口而自研原料成本可降至进口原料的十分之一;二、新科技,AI有六大落地场景(虚拟试妆与肤质分析、配方研发、精准营销与内容生成、供应链优化、消费者洞察、门店运营),案例包括橘宜集团全年产出超2万条本地化内容素材、科蒂"AI赋能计划"100天内AI工具使用率翻倍并获《Newsweek》2026 AI Impact Award、雅诗兰黛中国供应链智能运营中心实现7×24小时无人值守的"黑灯工厂";三、新品类,六大高增长赛道中包含香氛(中国香氛市场近五年复合增长率高达18.9%)与精准抗衰(中国市场规模接近1300亿元、全球口服胶原蛋白肽市场约189亿美元、亚太增速11.8%);四、新服务,构建"线上触达→线下信任→私域复购"三维一体闭环;五、新人群,消费者心智经历品牌崇拜、成分党、循证理性三重跃迁,四类代际画像中精致妈妈群体的决策排序为成分安全>品牌名气>价格。
4. 高管调研得出了哪些共识?
14位全球美妆企业CEO/核心高管的调研显示,五项核心战略共识的一致性百分比为:高质量增长100%、长期主义100%、科研分水岭96%、AI重构产业88%、全球化必然82%。报告指出,研发正从后台成本中心升级为品牌信任的核心来源,长期主义是不二战略。在市场判断上,欧莱雅北亚总裁及中国首席执行官博万尚提出三大变化交织:"混合型消费者"兴起(价值与情感双驱动,既重性价比也追极致体验与"心价比")、AI深度重塑决策路径(70%中国消费者在购买中使用AI)、高档美妆加速复苏与低线城市释放潜力。雅诗兰黛中国区总裁兼首席执行官樊嘉煜认为市场资源正集中在具备稳固品牌价值、扎实科研实力和长期口碑的企业。报告还收集了高管眼中最应避免的战略误区,包括短视逐利、失去定力追逐潮流、把快当成唯一竞争力、一味追求短期销量、机会主义、把短期效率当成长期能力、追逐伪创新迷信流量神话、被短期增长绑架等。
5. 国货品牌的崛起体现在哪些方面?
份额上,中国美妆品牌市场份额首次超越国际品牌、达57.37%,自2023年起国货美妆连续三年份额超越外资品牌。榜单表现上,珀莱雅股份是近四年跃升幅度最突出的本土美妆标杆:从2022年全球第40位(59亿人民币)攀升至2025年第30位(106亿人民币),四年营收增幅79.66%、排名跃升10位,连续3年位居国货美妆第一,也是目前唯一一家营收破百亿元的国货美妆企业。其他企业中,毛戈平2025年名列第60位、年销售额50.5亿,是全部入榜中国品牌中增速最快的企业之一;上美集团位列第38位(91.8亿人民币);上海家化位列第70位(40.4亿人民币)。结构性变化上,上榜企业数量从2022年9家增长至2023至2024年11家达峰、2025年回落至10家,排名50至80区间的中国企业数量从4家增至5家,中坚梯队厚度明显提升。报告认为,群体性的持续入榜与排名稳固排除了偶然性,指向产业基础设施的系统性成熟。区域上,上海是上榜企业最多的城市(2024-2025年各4家),杭州和广州并列第二。
6. 中国美妆品牌出海欧洲的关键路径是什么?
报告划清了三条线。真实门槛是合规,没有合规基础品牌无法进入欧洲市场。真实机会是中国科研创新、东方美学的全球吸引力与供应链效率——中国在合成生物学、植物科技、东方美学等领域的创新已具备全球竞争力,"C-Beauty"正在成为不可忽视的全球风潮。真实误区是照搬中国打法、重销售轻品牌、忽视本地化,报告明确指出中国市场的流量打法与直播电商模式不能直接复制到欧洲,欧洲消费者更看重品牌价值、产品功效和可持续发展承诺而非短期促销。落地路径上,报告提出五步法:合规先行、科研背书、品牌叙事(建立跨文化表达体系,用当地消费者能理解认同的叙事语言表达"中国成分",而非简单堆砌文化符号)、渠道深耕、组织本地化(反对短期导向的"出差式"管理)。报告的核心判断是:全球化的本质不在销售扩张,而在能力再造;当产品、品牌、渠道、运营与战略目标形成闭环,"全球品牌"便不再由起源地定义,而由能力体系定义。样本方面,逸仙集团累计研发投入超7亿元、连续四年研发费用占比达3%以上,截至2025年底全球申请专利269项;林清轩23年只迭代一个核心修复配方"清轩萃"。
延伸阅读:同一话题的几篇报告解读
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《2026中国血液制品行业研究报告-摩熵咨询》——2026中国血液制品行业研究报告-摩熵咨询核心解读。
《CMRA调研行业报告:市场规模173亿三年降23%》——市场研究行业自己就是经济的温度计—
《中国生物质能报告:装机4743万千瓦全球第一》——主线是装机4743万千瓦全球第一
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。