2026智能电动车补能生态指数:中国渗透率破50%与7300万台
 广告
电动车行业的竞争焦点正在从"卖车"转向"补能"。《2026年智能电动车补能生态体系指数》由罗兰贝格出品,2026年9月发布,覆盖全球34个国家。
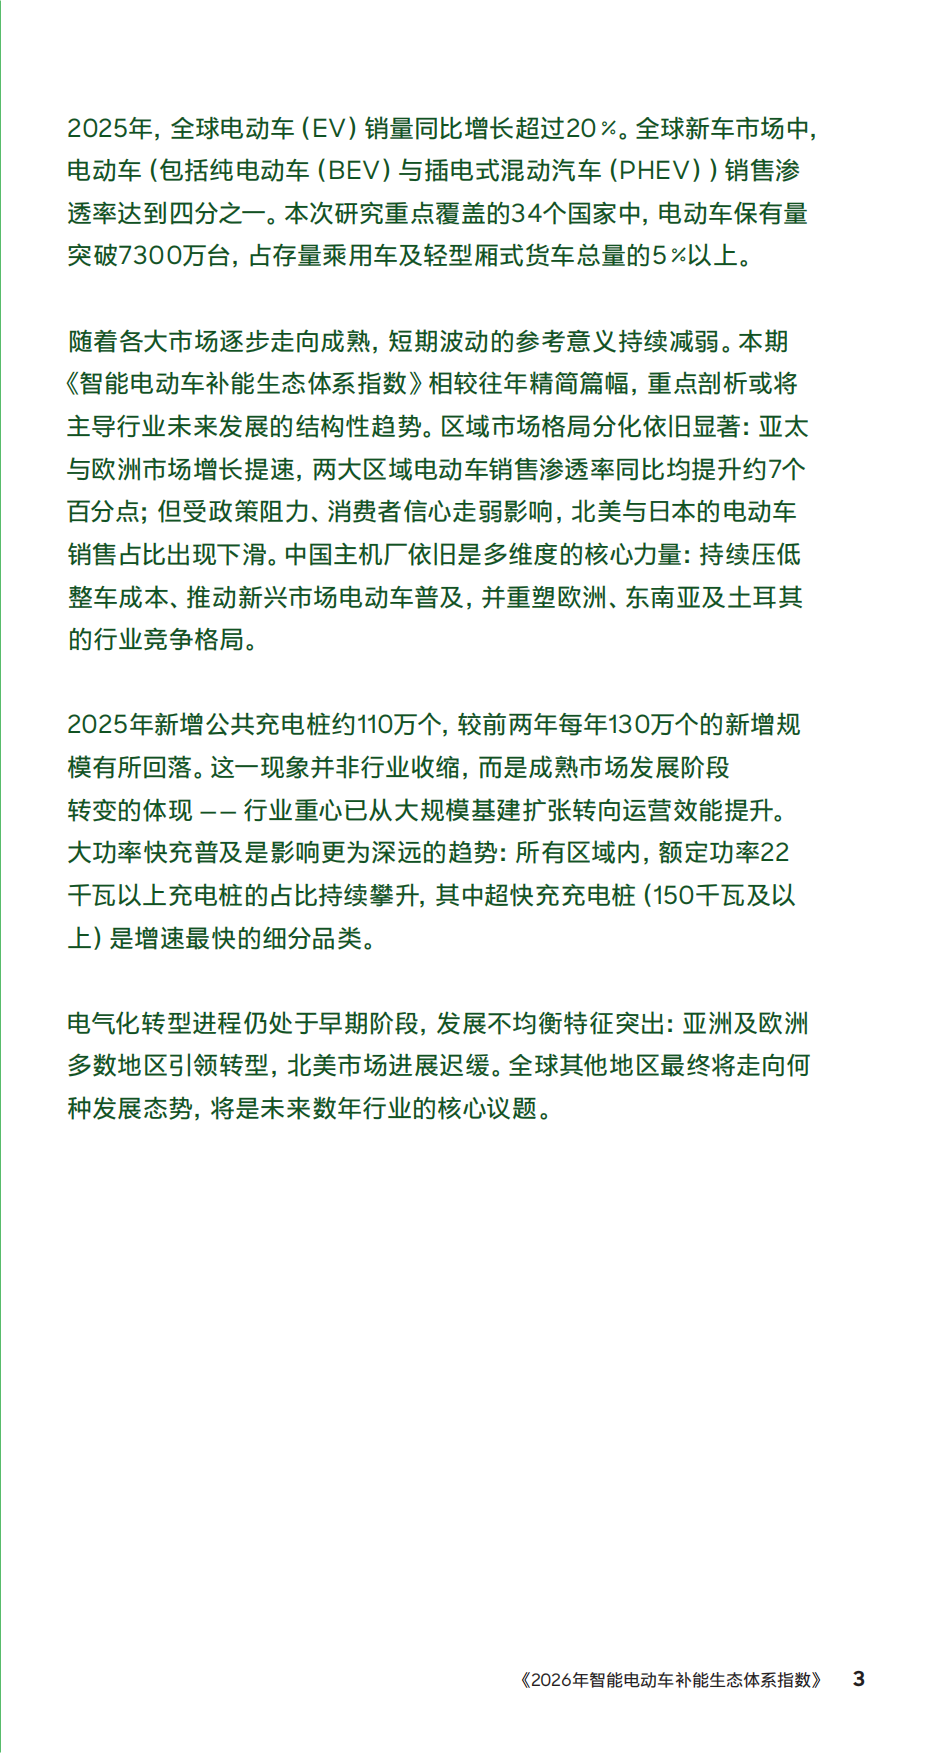
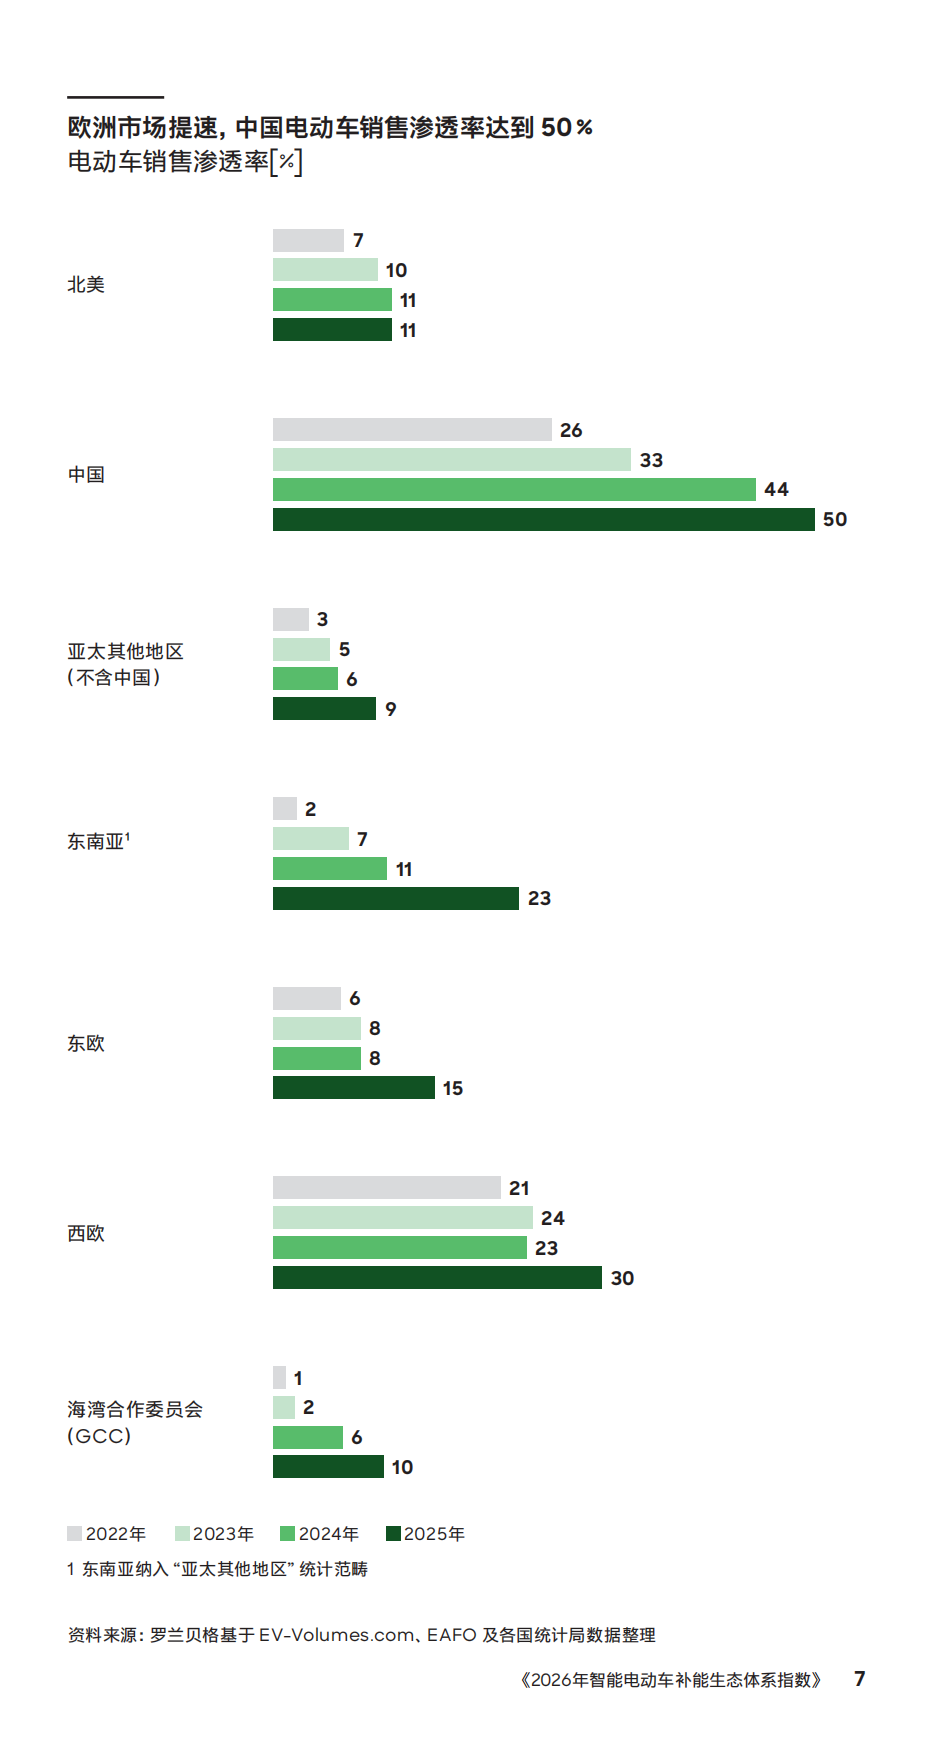
先看大盘:2025年全球电动车(含纯电与插混)销量同比增长超过20%,全球新车市场渗透率达到四分之一;本次重点覆盖的34个国家中,电动车保有量突破7300万台,占存量乘用车及轻型厢式货车总量的5%以上。
报告的结构性判断是:随着各大市场逐步走向成熟,短期波动的参考意义持续减弱。区域分化依旧显著——亚太与欧洲市场增长提速,两大区域电动车销售渗透率同比均提升约7个百分点。全球每卖出四台新车就有一台是电动车,但这个"四分之一"在不同区域的含金量差了几倍。
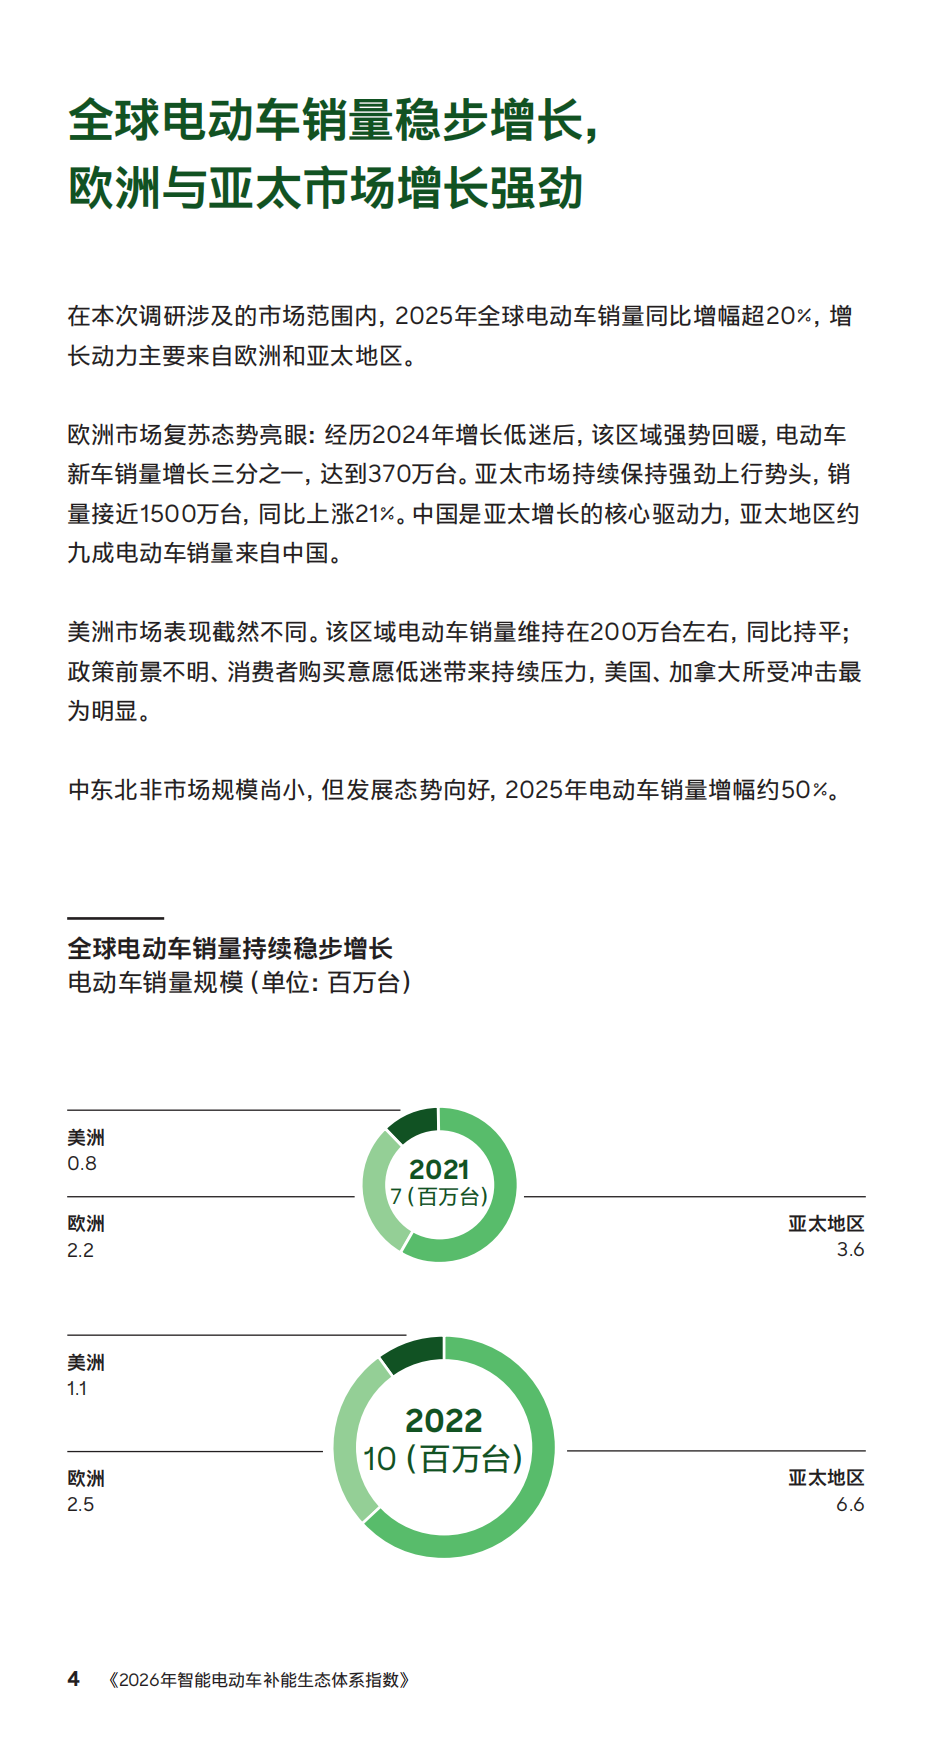
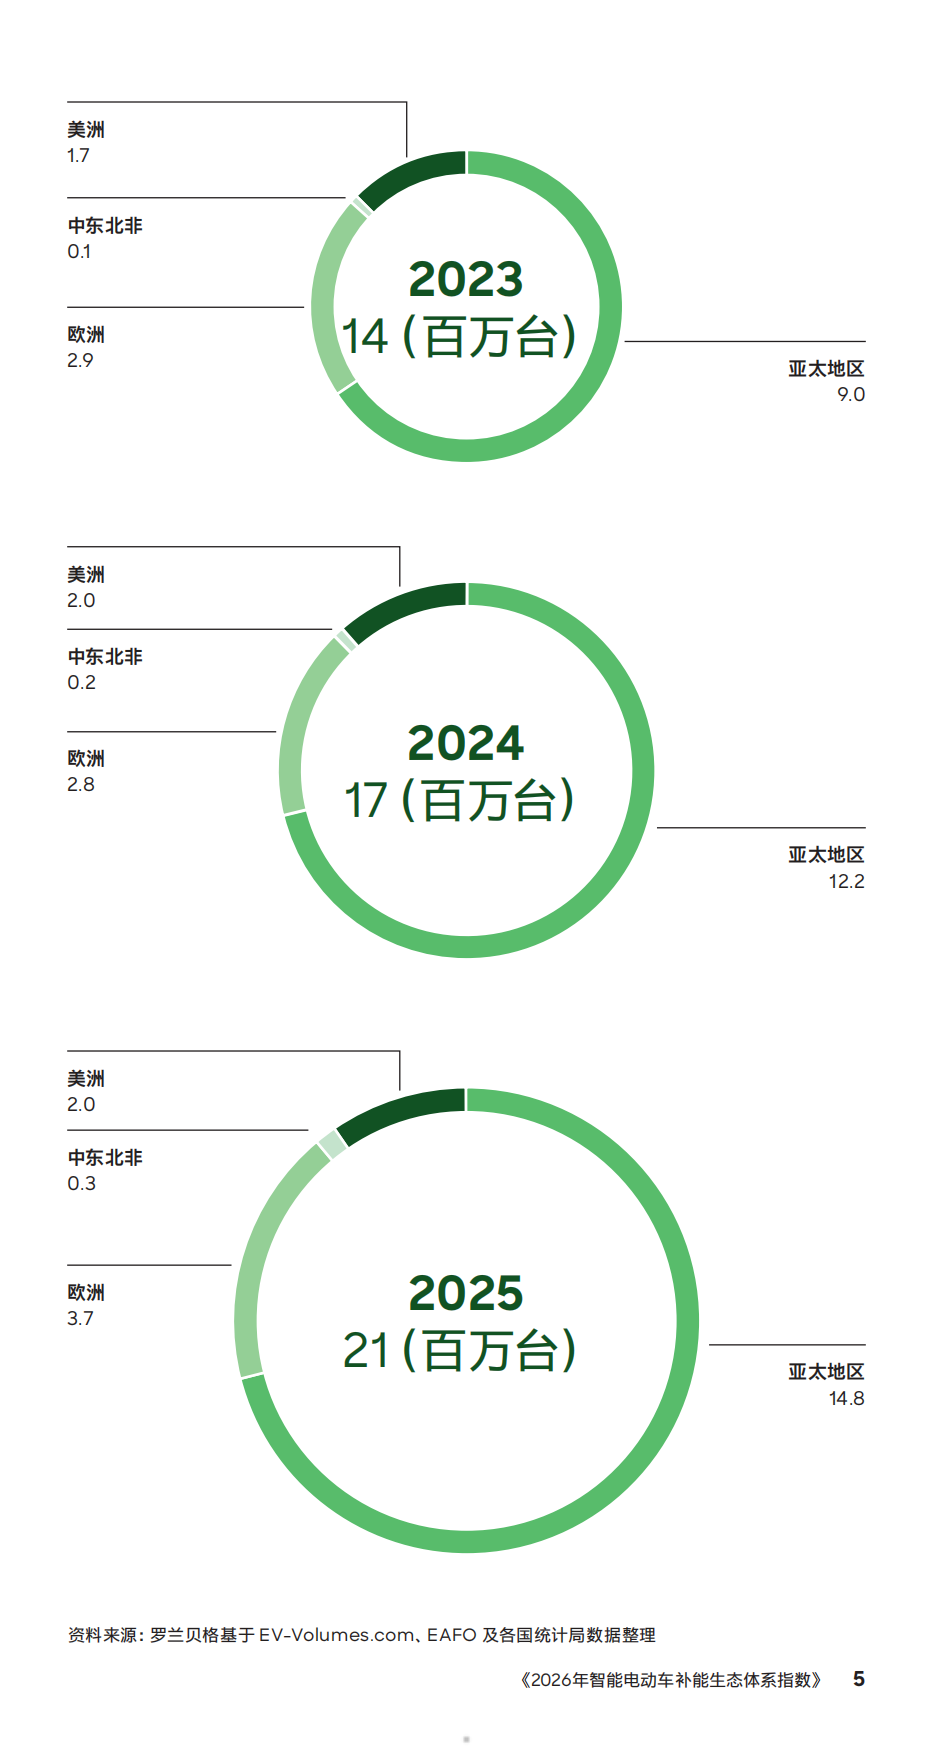
一、销量格局:欧洲增长三分之一,亚太近1500万台
报告把2025年的增长动力清晰地归到了两个区域。
欧洲市场的复苏态势最为亮眼:经历2024年增长低迷后,该区域强势回暖,电动车新车销量增长三分之一、达到370万台。亚太市场则持续保持强劲上行势头,销量接近1500万台、同比上涨21%。报告特别指出一个关键事实:中国是亚太增长的核心驱动力,亚太地区约九成电动车销量来自中国。
渗透率结构上,2025年全球每售出四台新车、就有一台为电动车,但各区域市场格局分化显著:亚太地区电动车新车销量占比超40%,欧洲这一比例接近30%;依托扶持政策、日益丰富的车型矩阵与持续下行的购车成本,两大区域渗透率同比均提升约7个百分点。报告把这一降低门槛的原因拆得很具体:磷酸铁锂(LFP)电池成本下降、中国整车厂商带来愈发激烈的市场竞争,叠加市场向中型车型倾斜,共同推动电动车普及门槛不断降低。
与之形成对比的是北美:报告指出北美市场占比下滑、增长遇阻。这一"亚太与欧洲加速、北美放缓"的分化,构成了报告对2025年全球格局的基本叙述。
二、技术路线:纯电稳定在三分之二,插混打破衰退预期
报告对两类技术路线给出了截然不同但都很有意思的观察。
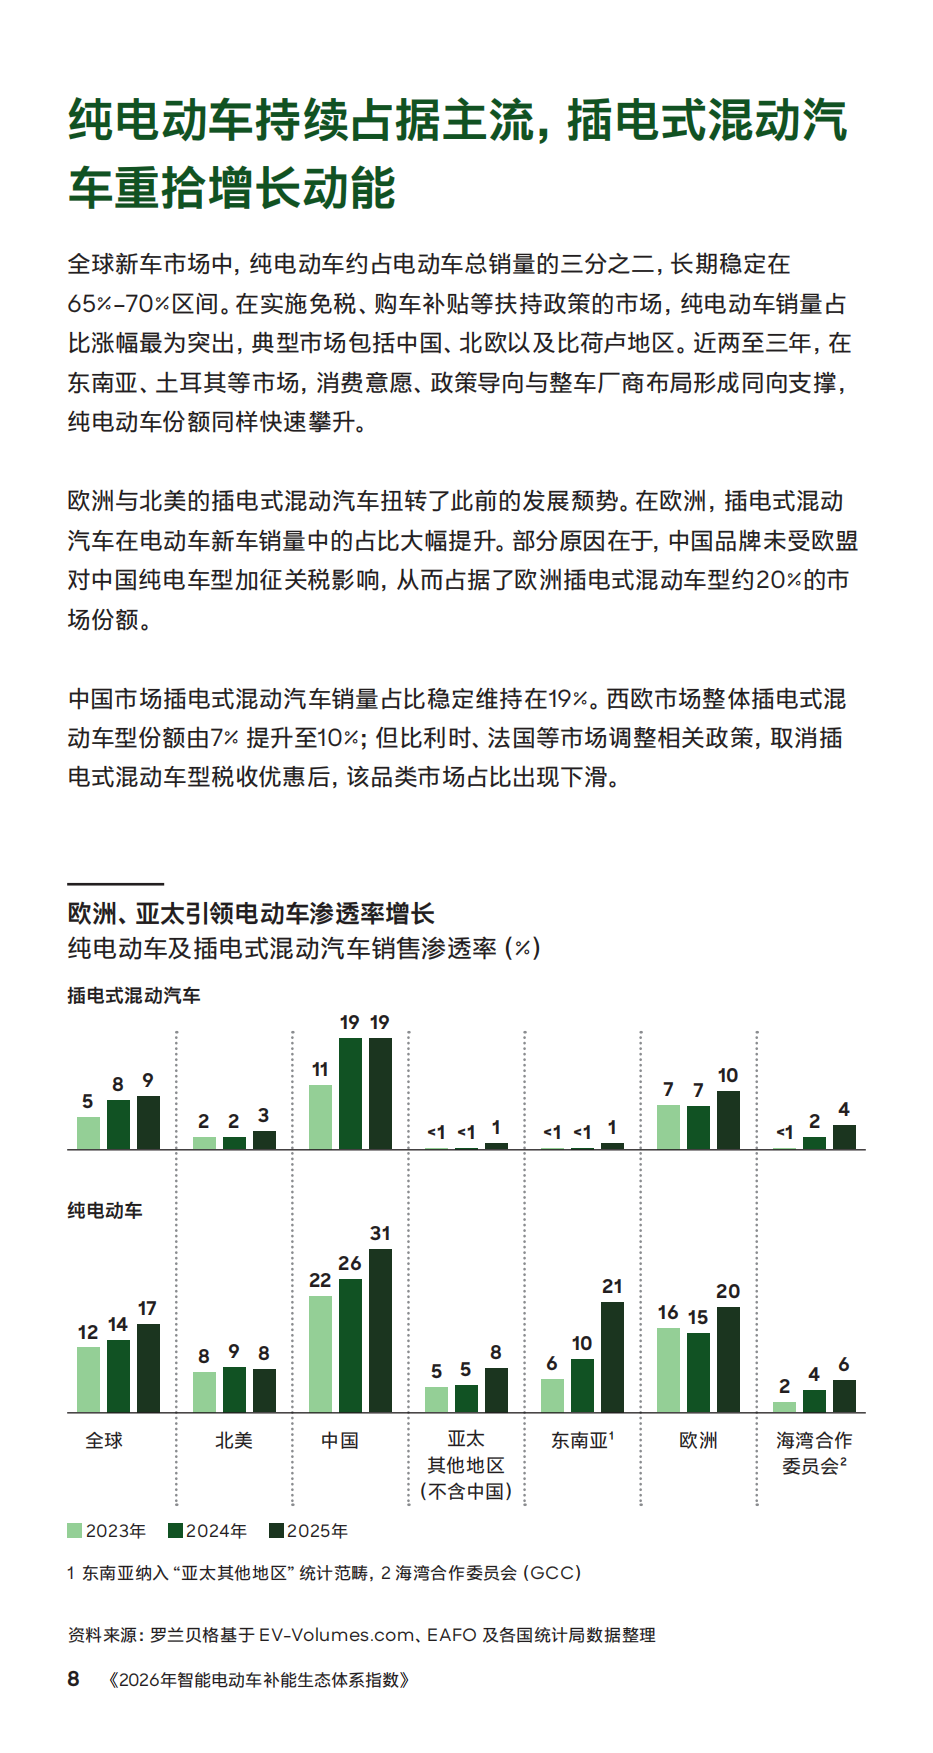
纯电动车方面,报告指出全球新车市场中纯电动车约占电动车总销量的三分之二,长期稳定在65%至70%区间。在实施免税、购车补贴等扶持政策的市场,纯电动车销量占比涨幅最为突出,典型市场包括中国、北欧以及比荷卢地区。近两至三年,在东南亚、土耳其等市场,消费意愿、政策导向与整车厂商布局形成同向支撑,纯电动车份额同样快速攀升。
插电式混动汽车则"重拾增长动能"。报告特别指出:欧洲与北美的插电式混动汽车扭转了此前的发展颓势;2025年,北美、中东北非、亚太市场的插电式混动汽车销量占比逆势上行。欧洲市场增幅最为显著,而报告给出的原因相当具体:部分原因是中国品牌出口的插电式混动车型无需缴纳欧盟针对纯电动车征收的额外反补贴关税。
这个细节值得单独拎出来看——它说明技术路线的份额变化,未必完全由消费者偏好驱动,贸易政策与关税结构同样在重塑产品结构。插混在欧洲的反弹不是消费者突然爱上了混动,而是关税表把它推回了牌桌。
三、保有量:34国7300万台,连续第二年增长40%
这一节的数据说明电动车的存量基础已经形成。
报告指出,随着市场日渐成熟,整体同比增速将逐步放缓,但全球电动车保有量仍保持强劲增势:2025年,本次调研覆盖的34个市场中的电动车保有量连续第二年实现40%的增长,总量达到7300万台。目前,电动车在全部乘用车与轻型货车中的保有量占比已超过5%;而2024年底,这一比例仅为4%、对应车辆数为5200万台。也就是说,一年之间保有量从5200万台增至7300万台,净增超过2000万台。一年净增2000万台,这个增量本身就接近很多单一市场的全部存量。
顺着这个逻辑往下推,《国信证券Coherent报告:光模块2030年破千亿》给了一组可以互相验证的数字。
分区域来看,亚太与欧洲电动车保有量渗透率最高,分别达到8%和5%,大幅高于美洲(2%)、中东北非地区(1%)。报告指出,后两大区域2025年保有量渗透率增幅同样可观,但基数仍低——这意味着未来的增量空间可能来自这些"后进市场"。
渗透率的国别差异则更加悬殊。报告给出的2025年数据显示:挪威电动车销售渗透率达87%,荷兰为42%,中国则达到50%。报告对中国的判断是明确的——"中国电动车销售渗透率已经突破50%大关",并强调"依托本土整车企业、电池技术以及成本优势,中国正在重塑全球市场格局"。
我们在整理《新能源重卡长途困局:补能效率才是电动化真正的胜负手》时也碰到过类似的分歧,那里的结论可以拿来对照。
报告把领先市场与后进市场的分化列为四大核心结论的第一条:"亚洲、欧洲电气化步伐不断加快,北美市场增长遇阻,其余地区仍处在发展抉择阶段。"
四、充电桩增速回落:不是停滞,是成熟
这是整份报告最反直觉的一节,也是标题"补能生态"的核心。
数据上看,2025年公共充电桩持续投建,但建设节奏相较前两年略有回落——中国与欧洲大部分地区表现尤为明显。本次重点研究国家范围内,全年新增公共充电桩约110万个;2024年新增数量略低于130万个,2023年则略高于130万个。从130万个降到110万个,看起来是"建设放缓"。
但报告给出了两个解释。第一,这是行业步入成熟阶段的表现:"诸多市场的政府与运营企业曾超前布局公共补能网络,以此降低大众选购电动车的门槛。随着基础设施形成规模临界点,充电桩建设节奏"自然回落。第二,行业正在向快充基础设施转型——"快充设备功率更高;相较于慢充,同等用电需求下快充能够承载更大充电通量,因此所需布设的桩体数量更少"。
报告由此把这条结论写进了四大核心结论:"补能基础设施步入成熟期,并非发展停滞——2025年新增充电桩数量较前几年有所回落,这一现象源于市场基础设施已形成规模临界点,同时行业布局重心向快充、超快充设施倾斜。"
报告提出的一个关键视角是"配比":两项趋势对充电桩运营商而言均为积极信号——需求增长速度高于供给。这条逻辑对理解补能行业的商业价值很重要:桩的数量增长放缓,但车的数量仍在增长,单位桩的利用率在提升。桩建得少了,不等于需求消失了——对运营商来说,这恰恰是单桩价值开始兑现的时点。
五、快充化进程:中国近50%,欧洲仅略超20%
报告用快充桩占比,量化了各区域补能网络的"质量差异"。
全球趋势是明确的:各区域额定功率22千瓦以上的公共充电桩占比持续提升,全球这一比例从2023年的约34%一路升至2025年的约39%。但普及程度差距悬殊。
报告的数据显示:中国这一占比已接近50%,东南亚多数地区占比更高;而欧洲公共充电桩中快充占比仅略超20%。欧洲区域内部分化也很显著,西班牙、葡萄牙、波兰、英国、挪威均突破25%。报告对欧洲快充占比偏低给出了一个解释:"部分原因在于上述地区私人充电桩普及率高"——也就是说,欧洲用户更多依赖家庭和工作场所充电,对公共快充的依赖度相对较低。
在"车桩配比"上,报告提供了一组很有参考价值的对照:目前西欧平均每台快充桩对应约45台纯电动车,而市场普遍预期的中期合理目标值超过100台。这意味着西欧的快充网络距离商业上更优的利用率仍有明显空间。报告对此的判断保持克制:"受电动车使用模式、补能习惯影响,各市场的适配标准存在差异,但长期发展方向十分明确。补齐这一差距尚需数年时间,关键在于快充设施的"持续投入。
报告还提到,2025年在绝大多数市场中,存量电动车与已投运公共充电桩的配比小幅攀升,纯电动车与快充桩的配比同样走高。对运营商而言,这两个方向的"供不应求"都是积极信号。中国快充占比近50%、欧洲仅略超20%,这个差距不只是数量问题,而是补能体验的代差。
六、四大核心结论与中国角色
报告在结尾用四条结论收束了全篇,值得逐条对照。
结论一:电气化进程持续推进,但区域发展不均衡。2025年全球每售出四台新车就有一台为电动车,但领先市场与后进市场之间的差距持续拉大:亚洲、欧洲电气化步伐不断加快,北美市场增长遇阻,其余地区仍处在发展抉择阶段。
结论二:中国引领行业发展节奏。报告的原话是——"中国电动车销售渗透率已经突破50%大关,亚太地区绝大部分电动车销量来自中国。依托本土整车企业、电池技术以及成本优势,中国正在重塑全球市场格局。"渗透率破50%、亚太九成销量、快充占比近50%,三个数字拼出的不只是规模,而是规则制定权。
结论三:插电式混动汽车打破衰退预期。2025年北美、中东北非、亚太市场的插电式混动汽车销量占比逆势上行,欧洲市场增幅最为显著,报告将其部分归因于中国品牌出口的插混车型无需缴纳欧盟针对纯电动车征收的额外反补贴关税。
结论四:补能基础设施步入成熟期,并非发展停滞。新增充电桩数量回落源于基础设施已形成规模临界点,同时行业布局重心向快充、超快充设施倾斜。
在方法论上,报告说明本次分析整合了多渠道数据来源,涵盖全球及区域机构数据,包括 Eco-Movement、Mobility Global、EV-Volumes、欧睿国际(Euromonitor)、EAFO、国际能源署(IEA)以及各国统计局等,同时融合罗兰贝格项目实践积累的研究成果与行业专家访谈观点。报告也说明,随着各市场逐步走向成熟、短期波动的参考意义下降,本年度报告相较往年精简了篇幅,如需了解全球电动车用户行为、电动车普及进程与补能基础设施发展的深度分析,可参阅2025年度报告。想看更多新能源汽车、充电基础设施与汽车产业方向的完整报告资料,可以到运营动脉(www.yydm.cn)检索,站点覆盖300+行业、7万+份报告与方案,适合做产业研究与市场规划时备查。
换个角度看同一件事,《联合国投资报告:2025全球FDI达1.6万亿美元》算的是另一笔账。
七、常见问题解答(FAQ)
1. 这份报告是谁发布的,研究范围是什么?
报告全名为《2026年智能电动车补能生态体系指数》,由罗兰贝格(Roland Berger)出品,2026年9月发布,属于该指数系列的年度续作。罗兰贝格于1967年成立于德国慕尼黑,是顶级咨询公司中唯一源于欧洲的公司。研究范围上,本次调研重点覆盖全球34个国家和地区市场,整合多渠道数据来源,包括 Eco-Movement、Mobility Global、EV-Volumes、欧睿国际(Euromonitor)、EAFO、国际能源署(IEA)以及各国统计局等机构数据,同时融合罗兰贝格项目实践积累的研究成果与行业专家访谈观点。报告术语口径为:BEV指纯电动车,PHEV指插电式混动汽车,EV指两者合计,上述三类车型定义涵盖乘用车及轻型商用车(厢式货车)。
2. 2025年全球电动车市场的核心数据有哪些?
全球层面:电动车销量同比增长超过20%,全球新车市场电动车销售渗透率达到四分之一;34个覆盖市场电动车保有量突破7300万台,占存量乘用车及轻型厢式货车总量的5%以上。区域层面:欧洲电动车新车销量增长三分之一、达到370万台;亚太销量接近1500万台、同比上涨21%,其中约九成销量来自中国。渗透率层面:亚太地区电动车新车销量占比超40%,欧洲接近30%,两大区域渗透率同比均提升约7个百分点,而北美市场增长遇阻。保有量渗透率上,亚太与欧洲分别为8%和5%,远高于美洲的2%和中东北非地区的1%。
3. 为什么2025年新增充电桩数量反而减少了?
报告的解释是"步入成熟期,并非发展停滞"。数据上,2025年全年新增公共充电桩约110万个,低于2024年的约130万个和2023年的略高于130万个。原因有两方面:一是基础设施已形成规模临界点——诸多市场的政府与运营企业曾超前布局公共补能网络以降低大众选购电动车的门槛,随着规模临界点形成,建设节奏自然回落;二是行业持续向快充基础设施转型——快充设备功率更高,同等用电需求下能承载更大充电通量,因此所需布设的桩体数量更少。报告将此列为四大核心结论之一,并同时指出一个对运营商有利的信号:2025年绝大多数市场中存量电动车与公共充电桩的配比小幅攀升,意味着需求增长速度高于供给。
4. 中国在补能生态上的位置如何?
报告用"中国引领行业发展节奏"作为四大核心结论之一来回答这个问题。具体数据包括:中国电动车销售渗透率已突破50%大关;亚太地区绝大部分电动车销量来自中国(约九成);中国公共充电桩中额定功率22千瓦以上的快充占比已接近50%,而欧洲仅略超20%,东南亚多数地区占比更高。报告的原话是:"依托本土整车企业、电池技术以及成本优势,中国正在重塑全球市场格局。"此外,报告也提到中国是亚太增长的核心驱动力,并且中国整车厂商带来的激烈竞争、磷酸铁锂电池成本下降,共同推动了全球电动车普及门槛的降低。
5. 快充桩的"合理配比"是多少?
报告给出了一个很有参考价值的对照数据:目前西欧平均每台快充桩对应约45台纯电动车,而市场普遍预期的中期合理目标值超过100台。也就是说,西欧的快充网络密度距离商业上更优的利用率水平仍有明显空间。报告也提示,受电动车使用模式、补能习惯影响,各市场的适配标准存在差异,因此不宜用统一标准衡量,但"长期发展方向十分明确",并且补齐这一差距尚需数年时间。全球范围内,各区域额定功率22千瓦以上的公共充电桩占比在持续提升,从2023年的约34%升至2025年的约39%,其中欧洲区域内部分化显著——西班牙、葡萄牙、波兰、英国、挪威均突破25%。
6. 插电式混动为什么在2025年重新增长?
报告把这一点列为四大核心结论中的第三条"插电式混动汽车打破衰退预期"。数据显示,2025年北美、中东北非、亚太市场的插电式混动汽车销量占比逆势上行,而欧洲市场增幅最为显著。报告给出的一个重要原因是贸易政策:部分原因在于中国品牌出口的插电式混动车型无需缴纳欧盟针对纯电动车征收的额外反补贴关税,因此在该区域获得了相对价格优势。与此同时,纯电动车仍保持主流地位——全球新车市场中纯电动车约占电动车总销量的三分之二,长期稳定在65%至70%区间,在实施免税、购车补贴等扶持政策的市场(中国、北欧、比荷卢地区)涨幅最为突出。
延伸阅读
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《全球粮食危机报告:2.65亿人的警报》——2025年,IPC第5阶段(灾难/饥荒)在两个冲突影响地区被确认,为自IPC报告机制建立以来首次。
《娱乐及媒体展望:2030年4.18万亿与AI变量》——报告显示,2025年全球娱乐及媒体行业总收入增长5.3%、达3.5万亿美元;
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。