


调味品2027年要破万亿,消费者却先看健康不看价
 广告
这份《2026 年中国调味品行业发展趋势研究报告》来自艾媒咨询,数据截至 2026 年 9 月。它把一个老行业的变化讲得挺清楚:盘子还在变大,但买的人变了。
报告用的是市场调查、行业深度访谈加桌面研究,消费者部分样本量 1280 份。
最有意思的反差是:行业 2027 年就要破万亿,可消费者下单时最不看重的偏偏是价格。
下面按八条线索,把这份报告拆开讲。
图源:《2026年中国调味品行业发展趋势研究报告》(第3页) · 查看完整报告
一、2025 年 7881 亿,2027 年这个行业要破万亿
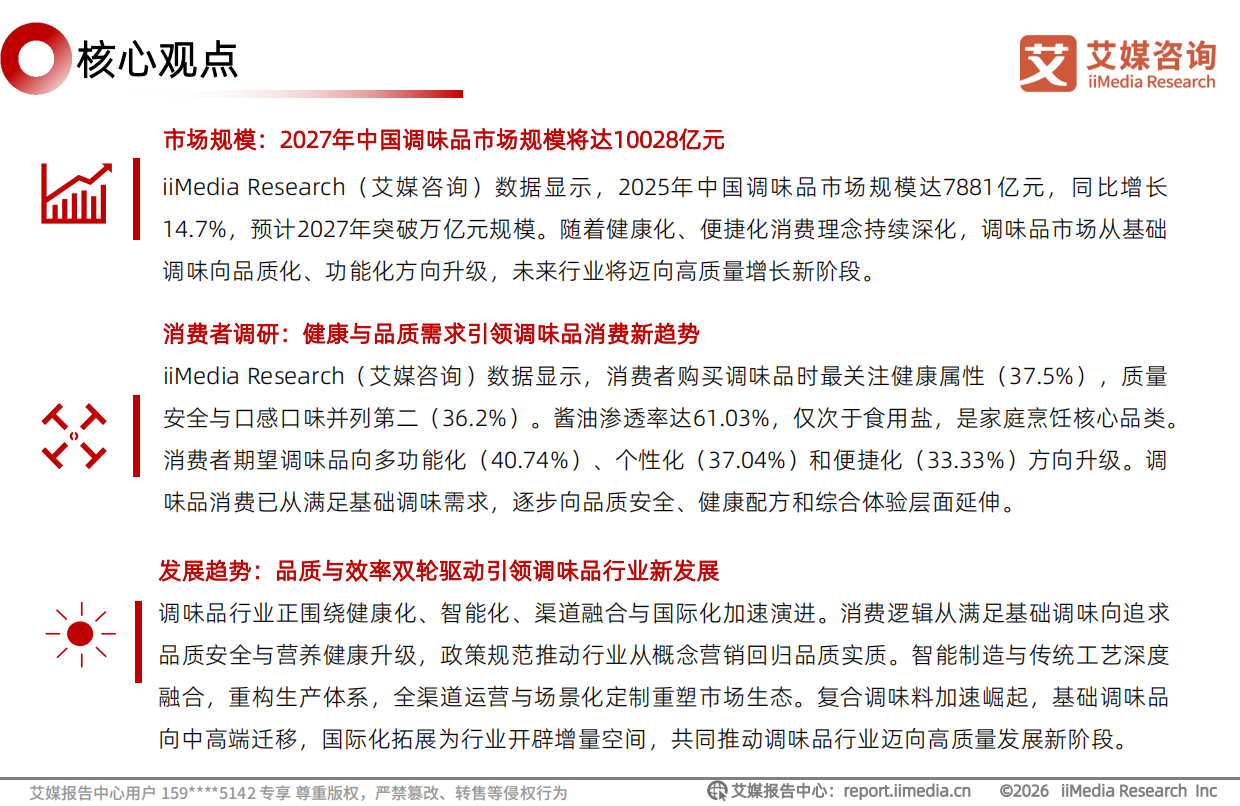
先看基本盘。艾媒咨询数据显示,2025 年中国调味品市场规模达 7881 亿元,同比增长 14.7%。报告预计,2027 年这个市场将突破万亿元规模,测算值约 10028 亿元。
增速也不弱,2026 和 2027 年的同比增速预计分别为 13.2% 和 12.4%。其中跑得最快的是复合调味品。它 2025 年的市场规模是 2597 亿元,预计 2027 年升到 3367 亿元。
它的增速一直高于基础调味品,是市场扩容的主要支撑。调味酱则是另一条小而稳的线。市场规模从 2018 年的 117 亿元,预计提升至 2027 年的 248 亿元。
报告对行业的定性是:调味品市场正从基础调味,向品质化、功能化方向升级。
换句话说,盘子变大不再靠多卖盐和酱油,而是靠卖得更细、更贵、更贴合场景。
图片来源:《2026年中国调味品行业发展趋势研究报告》(第9页) · 下载报告全文
二、消费者的排序变了:健康第一,价格掉到第七
第二层看消费者,报告给了一份很直白的关注度排序。排第一的是健康属性,占比 37.5%。质量安全和口感口味并列第二,都是 36.2%;食材原料紧随其后,31.2%。
再往后是生产日期 30.8%、消费者评价和口碑 30.1%。而价格,只以 29.3% 排到第七位。品牌更低,29.2%;产地和原料来源 27.4%;便携程度 23.2%。这个排序和政策的走向刚好对上。顺着这个逻辑往下推,《抖音调味品报告拆解:2029年冲击7000亿》给了一组可以互相验证的数字。
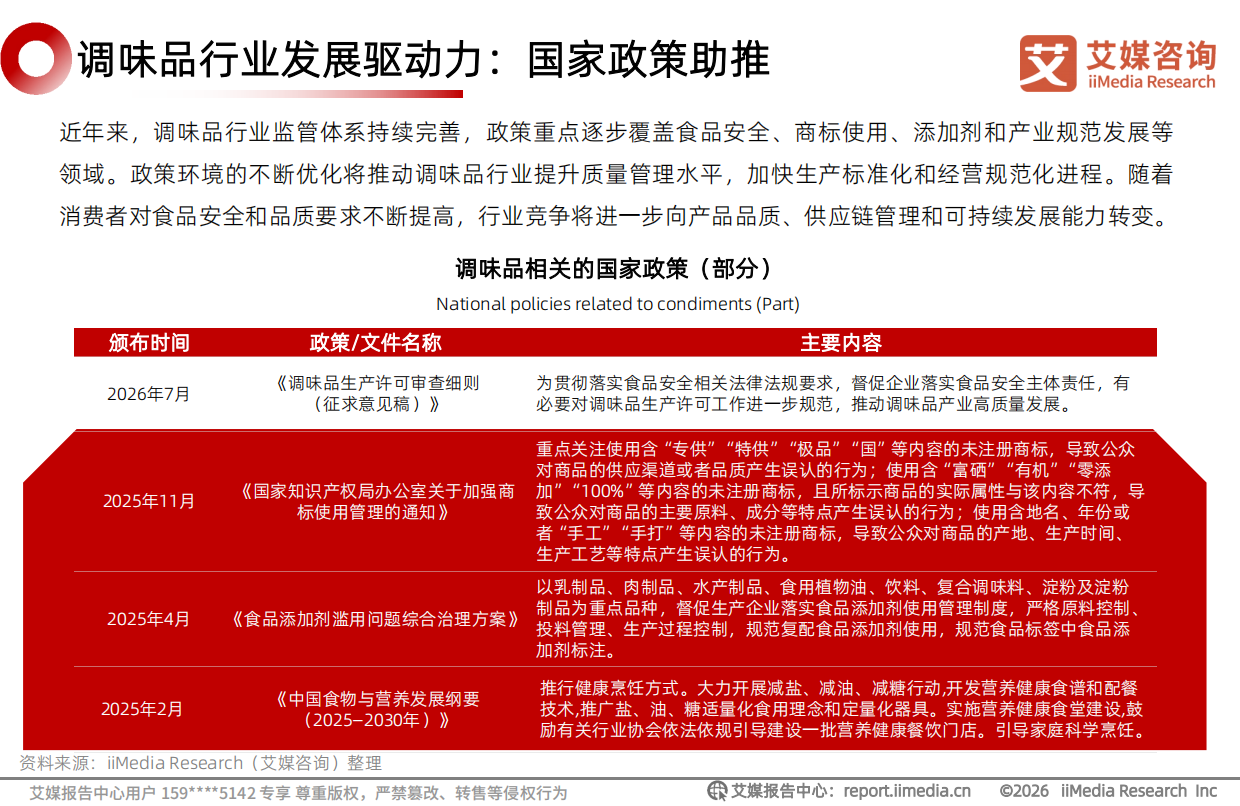
2025 年 11 月,国家知识产权局办公室发文加强商标使用管理,重点关注"零添加""100%""富硒"等未注册商标与实际属性不符的情况。
报告引用的《预包装食品标签通则》已经明确禁止"零添加""不添加"这类模糊表述,行业正从概念营销回到品质实质。
图片来源:《2026年中国调味品行业发展趋势研究报告》(第7页) · 阅读原文与全部图表
三、酱油渗透率 61%,只有盐比它高
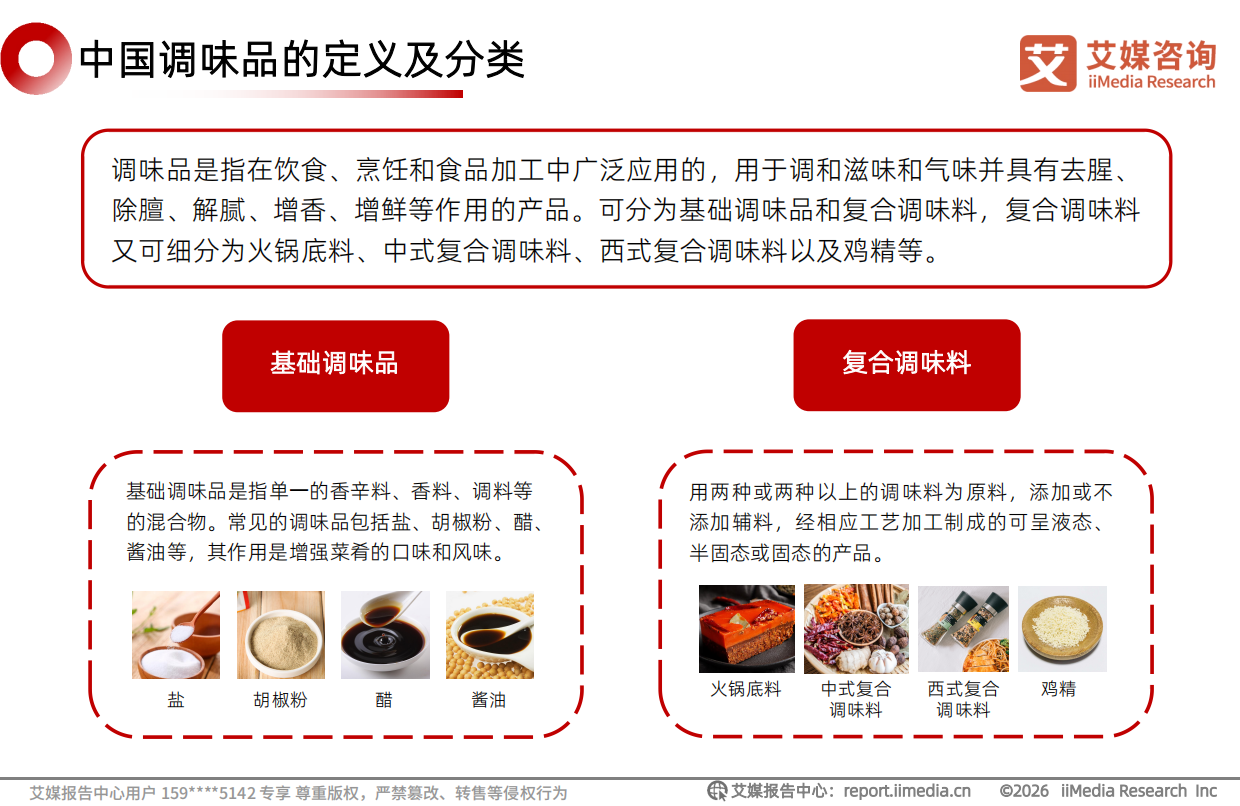
第三层看具体品类,报告列了九类基础调味品的家庭渗透率。排第一的是食用盐,占比 63.32%。排第二的是酱油,达到 61.03%,报告称它是家庭烹饪的核心品类。
后面依次是食醋 57.16%、食糖 55.44%、香油和芝麻油类 55.30%。再往下是豆瓣酱甜面酱类 51.00%、料酒黄酒 50.86%、蚝油鲍鱼汁 46.85%。渗透率最低的是腐乳类,34.10%。更有意思的是消费者对改进方向的期待。
多功能化以 40.74% 排第一,个性化 37.04%、便携化 33.33%;健康化 29.63%、功能化 25.93%。
报告据此判断,酱油的竞争会更多围绕品质升级、差异化定位和品牌价值展开。
图表来源:《2026年中国调味品行业发展趋势研究报告》(第10页) · 查看完整报告
四、四个引擎:预制菜、连锁化、一人食、在家做饭
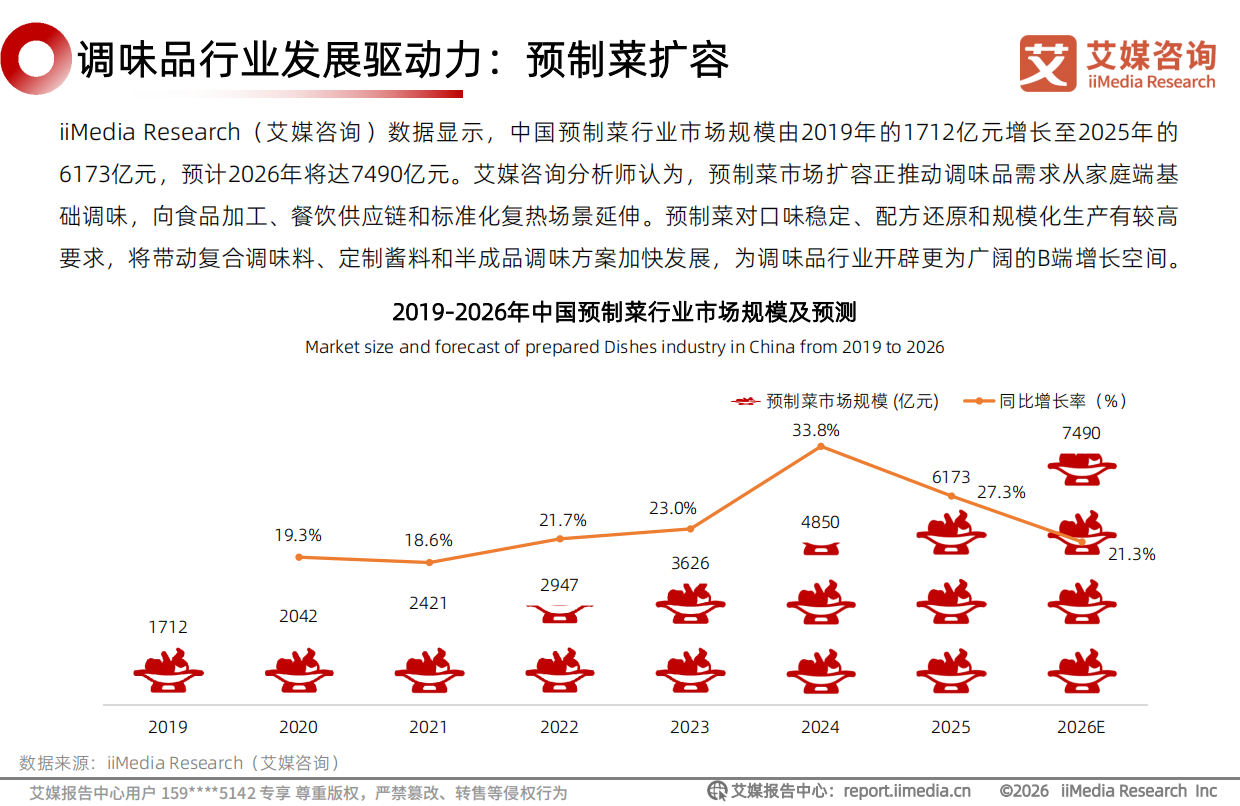
第四层看需求从哪来,报告梳理了四条驱动力。第一条是预制菜扩容。这个市场规模从 2019 年的 1712 亿元,涨到 2025 年的 6173 亿元。报告预计 2026 年将达到 7490 亿元。
预制菜对口味稳定和配方还原要求高,会带动复合调味料和定制酱料增长,为调味品打开 B 端空间。第二条是餐饮连锁化。中国餐饮连锁化率从 2015 年的 8.7%,提升到 2025 年的 25.0%。
连锁餐饮要求出品一致、后厨高效,倒逼调味品从卖单品转向卖整体解决方案。第三条是一人食。数据显示,偶尔独自吃饭(每周 5 到 10 次)的占比 50.7%,经常独自吃饭的占 40.2%。
独自就餐时,自己做和吃方便食品的占比分别为 59.7% 和 59.6%。这推动小包装、复合即用型调味品快速增长。第四条是家庭烹饪。每周做饭 5 到 6 天的占 37.5%,每天做饭的占 24.6%,需求基本盘稳固。
五、出海成新赛道:国际中餐 2030 年要近 5800 亿美元
第五层看增量空间,报告把出海单独列了一节。数据显示,2025 年国际中餐市场规模达 3852.03 亿美元,同比增长 7.2%。报告预计,2030 年这个规模将增长至 5776.82 亿美元。
从 2026 到 2030 年,增速基本维持在 7% 到 10% 的区间。报告的解释是,中华美食文化的全球影响力在提升,为调味品出海创造了消费基础。
海外华人群体和中餐爱好者对中式调味品的需求明显增强,出口市场正从华人圈向更广泛的消费层扩容。企业端的打法也在升级。龙头企业通过海外建厂、品牌并购、合作研发等方式加速出海。
它们正从单一产品贸易,转向供应链本土化和品牌全球化输出。
报告认为,需求端扩容与供给端升级形成合力,会推动国际化战略更快落地。
六、83.1 万家企业,四种打法在同一个市场共存
第六层看企业格局,先看数量。2026 年,中国调味品相关企业现存 83.1 万家。区域集聚很明显:山东以 7.9 万家注册量居首,广东 6.4 万家、江苏 5.4 万家。
湖南 4.9 万家和四川 4.8 万家紧随其后,主要依托地方口味优势推动细分品类发展。报告把国内基础调味品企业分成四个阵营。
第一类是综合性规模化工业调味巨头,代表是海天味业、李锦记和厨邦,靠全品类矩阵守大众基本盘。第二类是区域特色专业化单品龙头,比如恒顺醋业,深耕地方风味。
第三类是非遗古法匠心老字号,以薛泰丰为代表,抢占文化高端赛道。第四类是新消费健康细分创新品牌,像松鲜鲜那样聚焦减盐、有机、零添加等需求。
这一点在《宠物行业报告:200亿线上盘的高增长概念》里有更细的口径拆解,感兴趣可以翻过去看。
业绩上的分化也很清楚。2026 年第一季度,海天味业营收 90.29 亿元、安琪酵母 45.34 亿元。而莲花控股、天味食品的同比增速分别达到 58.3% 和 42.3%。
报告的结论是:头部底盘稳固,中小标的业绩分化显著,资源正加速向有产品和运营能力的企业集中。
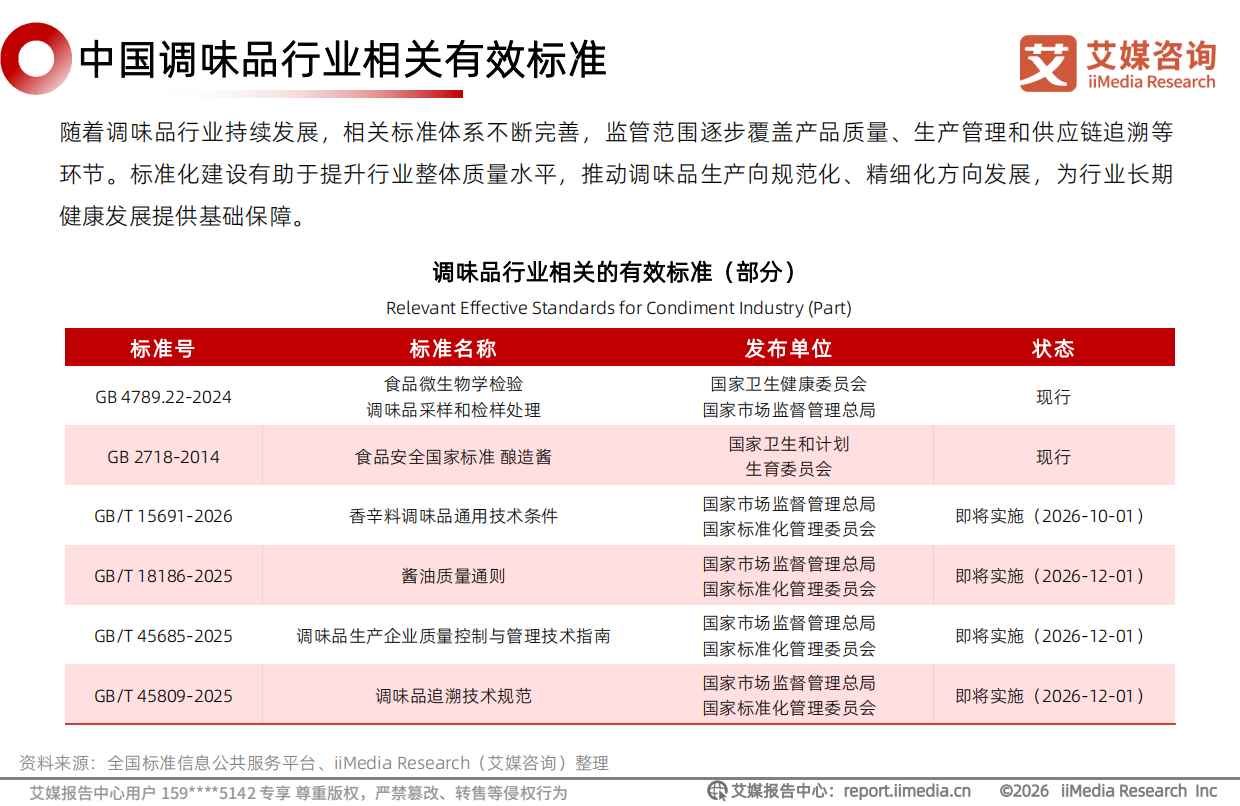
图片来源:《2026年中国调味品行业发展趋势研究报告》(第8页) · 获取《2026年中国调味品行业发展趋势研究报告》完整版
七、四条趋势,指向同一个方向
第七层是趋势判断,报告给了四条主线。第一条是健康化与清洁标签。消费者关注点正从风味和价格,转向配料构成、原料来源和生产过程。
清洁配方、天然原料、减盐轻负担成为共识,健康属性正成为产品核心竞争力。第二条是科技赋能与智能制造。AI 视觉识别、大数据发酵系统已用于原料筛选与过程管控。
酶解技术实现减盐不减味,AI 电子鼻把传统品鉴经验转成可量化的数据模型。区块链则被用于构建从原料到货架的全程可追溯体系。
第三条是渠道变革与全域融合。社区团购、内容电商渗透率上升,直播带货和即时零售重塑销售格局。连锁餐饮对标准化复合调味料的需求激增,"菜品加调料"的一体化方案成为拉动需求的重要引擎。
第四条是国际化与风味创新。"一酱成菜"类产品契合便捷下厨需求,东南亚等新兴市场消费升级明显。成本端也不能忽略。报告显示小麦集贸价格一年内在 2.78 到 2.86 元每公斤之间波动,大豆价格由跌转升。
报告给企业的建议是:建立动态原料储备与锁价机制,对冲粮价波动带来的盈利压力。
八、老字号样本:1833 年的薛泰丰,靠什么卖酱油
最后看报告挑的典型企业,是一个做酱油的老字号。薛泰丰创立于清道光十三年,也就是 1833 年,由薛桐村在江苏无锡甘露镇创立。
它守的是古法酿造体系,从日晒、菌种、原料到套酿四个环节保持工艺完整。这套工艺的特点是长时间日晒自然发酵,报告给出的数字是 280 天,配料表清洁、不含防腐剂及添加剂。
它的历史节点也很有戏剧性。1915 年,冰油获巴拿马万国博览会金奖。2013 年,第六代传人复原古法,品牌正式复兴。2024 年,它作为牵头参编单位参与起草并发布《古法酿造酱油》团体标准。
这份标准对原料和添加剂提出更高要求:不得使用转基因原料,不得使用任何形式的添加剂和防腐剂。产品线也做了收缩,主力 SKU 是冰油、原浆特酿和深海鱼酱油,后续拓展松茸菌菇风味等衍生款。
想继续看食品、消费和品牌方向的完整报告与方案,可以到运营动脉(www.yydm.cn)检索。
我们在整理《调味品蓝皮书:987.9亿采购额,白牌拿下32%》时也碰到过类似的分歧,那里的结论可以拿来对照。
它给行业的启示是:当"零添加"不能再随便说,真正做过零添加的老字号反而占了便宜。
中国调味品市场规模有多大?
艾媒咨询数据显示,2025 年中国调味品市场规模达 7881 亿元,同比增长 14.7%,预计 2027 年突破万亿元规模,测算值约 10028 亿元。其中复合调味品 2025 年规模 2597 亿元,预计 2027 年升至 3367 亿元。
调味酱是另一条稳步扩张的线,市场规模从 2018 年的 117 亿元,预计提升至 2027 年的 248 亿元。
消费者买调味品最看重什么?
报告调研显示,健康属性以 37.5% 排第一;质量安全和口感口味并列第二,均为 36.2%;食材原料 31.2%、生产日期 30.8%、评价口碑 30.1%。
值得注意的是价格只以 29.3% 排在第七位,品牌 29.2%、产地和原料来源 27.4% 都排在其后,说明消费决策已从基础功能满足转向品质与体验的综合考量。
为什么"零添加"这类标注被禁止?
因为这类表述容易让公众对产品的原料和成分产生误认。2025 年 11 月,国家知识产权局办公室发文加强商标使用管理,重点关注"零添加""100%""富硒"等未注册商标与实际属性不符的情况。
《预包装食品标签通则》也已明确禁止"零添加""不添加"等模糊表述,推动行业从概念营销回归品质实质。
哪个调味品品类渗透率最高?
食用盐渗透率最高,达 63.32%;酱油紧随其后为 61.03%,是家庭烹饪的核心品类。后面依次是食醋 57.16%、食糖 55.44%、香油和芝麻油类 55.30%。渗透率相对较低的是腐乳类,34.10%。消费者对功能升级的期待则集中在多功能化(40.74%)、个性化(37.04%)和便携化(33.33%)。
调味品企业的竞争格局是怎样的?
2026 年中国调味品相关企业现存 83.1 万家,山东、广东、江苏注册量居前。报告把企业分为四个阵营:综合性规模化工业调味巨头、区域特色专业化单品龙头、非遗古法匠心老字号和新消费健康细分创新品牌。
业绩分化明显。2026 年第一季度,海天味业营收 90.29 亿元、安琪酵母 45.34 亿元,而莲花控股和天味食品的同比增速分别达 58.3% 和 42.3%。
调味品出海的空间有多大?
报告显示,2025 年国际中餐市场规模达 3852.03 亿美元,同比增长 7.2%,预计 2030 年增长至 5776.82 亿美元。中国企业正通过海外建厂、品牌并购、合作研发等方式加速出海,从单一产品贸易向供应链本土化与品牌全球化输出转型。
接着可以看的几篇报告解读
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《艾媒2026汽车行业报告:新能源市场规模23万亿》——切口是新能源市场规模23万亿
《小吃行业报告:2026市场规模有望破万亿》——讲的是2026市场规模有望破万亿
《艾媒2025-2026运动营养食品报告解读》——讲的是2030年209亿蓝海赛道
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







