中国基建报告:拿走全球48.5%收入,市值却跌8.8%
 广告
这份报告来自德勤,发布时间是 2026 年 9 月,主题是中国基建行业的 2025 年度回顾与未来展望。它想回答的问题很直接:全球基建这块蛋糕怎么分的,中国这十家过得到底怎么样。
报告由两部分组成,一部分是全球建筑企业 100 强的横向对比,一部分是 10 家中国主要基建上市公司的五年复盘。
最反直觉的一组数字是:中国企业拿走了全球 48.5% 的收入,市值却跌了 8.8%。
下面用八条线索,把这份报告拆开讲清楚。
图源:《中国基建行业2025年度回顾及未来展望》(第1页) · 下载报告全文
一、报告在讲什么:一张全球榜单,加十家中国样本
先把样本范围说清楚,后面的数字才有对照意义。全球这一侧,报告延续往年的做法,看的是全球建筑企业 100 强的收入与市值排名。
中国这一侧,报告挑了 10 家主要基建上市公司,时间跨度是 2021 年到 2025 年。这十家分别是:中国建筑、中国中铁、中国铁建、中国交建、中国电建、中国中冶、陕建股份、中国能建、上海建工、中国化学。
十家里既有全国性综合央企,也有陕建股份、上海建工这样的地方建工企业,样本的层次是有意拉开的。报告比较的指标也很全。
既看收入增长率、毛利率、净利率、总资产增长率和资产负债率,也看经营活动现金流净额。还看股利分红率、净资产收益率、研发投入强度和新签合同额增长率。
最后按营业收入、市值、海外收入三个口径,给这十家排了座次。
读法也很直接:先看全球盘子怎么分,再看中国这十家的日子好不好过。
图源:《中国基建行业2025年度回顾及未来展望》(第8页) · 阅读原文与全部图表
二、全球盘子:1.972 万亿美元,中国拿走 48.5%
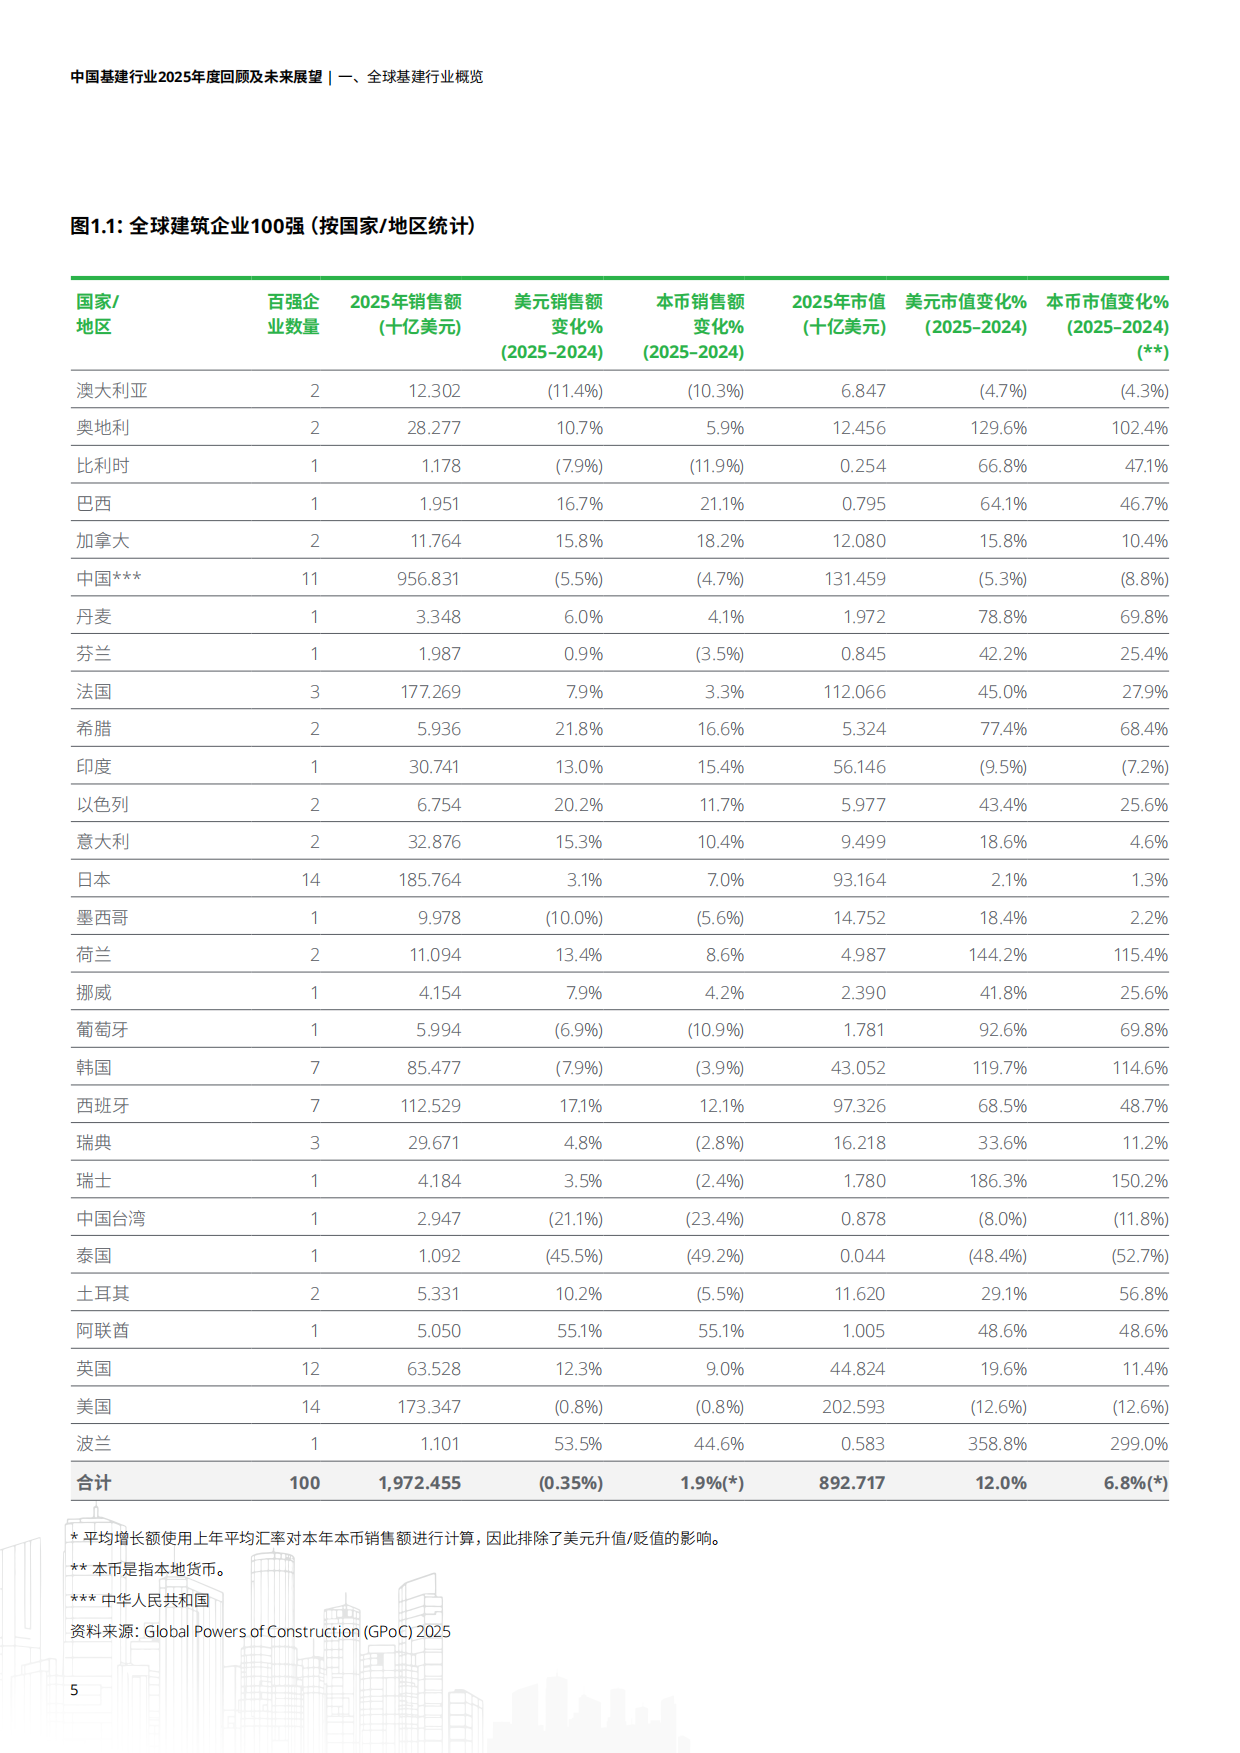
先看总量。2025 年,全球建筑企业 100 强总收入约 1.972 万亿美元。按美元计较 2024 年小幅下降 0.4%,按本币计下降 1.9%,行业整体进入调整期。收入高度集中,这一点十年没变过。
总部位于中国的企业占美元销售总额约 48.5%,2025 年合计收入约 9,570 亿美元。但这个份额是下滑换来的:以美元计较上年下降 5.5%,以本币计下降 4.7%。
欧洲仍是第二大区域,占销售总额 24.5%,法国和西班牙企业贡献最明显。按上榜数量排,日本和美国并列第二,各有 14 家。日本市场表现稳定,以美元计销售总额增长 3.1%,以本币计增幅达 7%。
美国企业销售总额小幅下降 0.8%,反映住宅建筑市场环境趋弱。韩国企业以美元计销售额下降 7.9%,主要受多家大型建筑企业业务减少影响。
其余地区占比不大,但增速亮眼:加拿大 +15.8%、巴西 +16.7%、印度 +13%。单看中国企业座次,中国建筑仍位居全球第一,2025 年收入约 2,897 亿美元。中国中铁和中国铁建紧随其后,这三大集团合计贡献了百强总收入的约 30%。
全球每两块钱的基建收入里,差不多有一块来自中国企业,但这个份额正在缩水。
图片来源:《中国基建行业2025年度回顾及未来展望》(第9页) · 阅读原文与全部图表
三、市值这面镜子:全球涨 12%,中国跌 8.8%
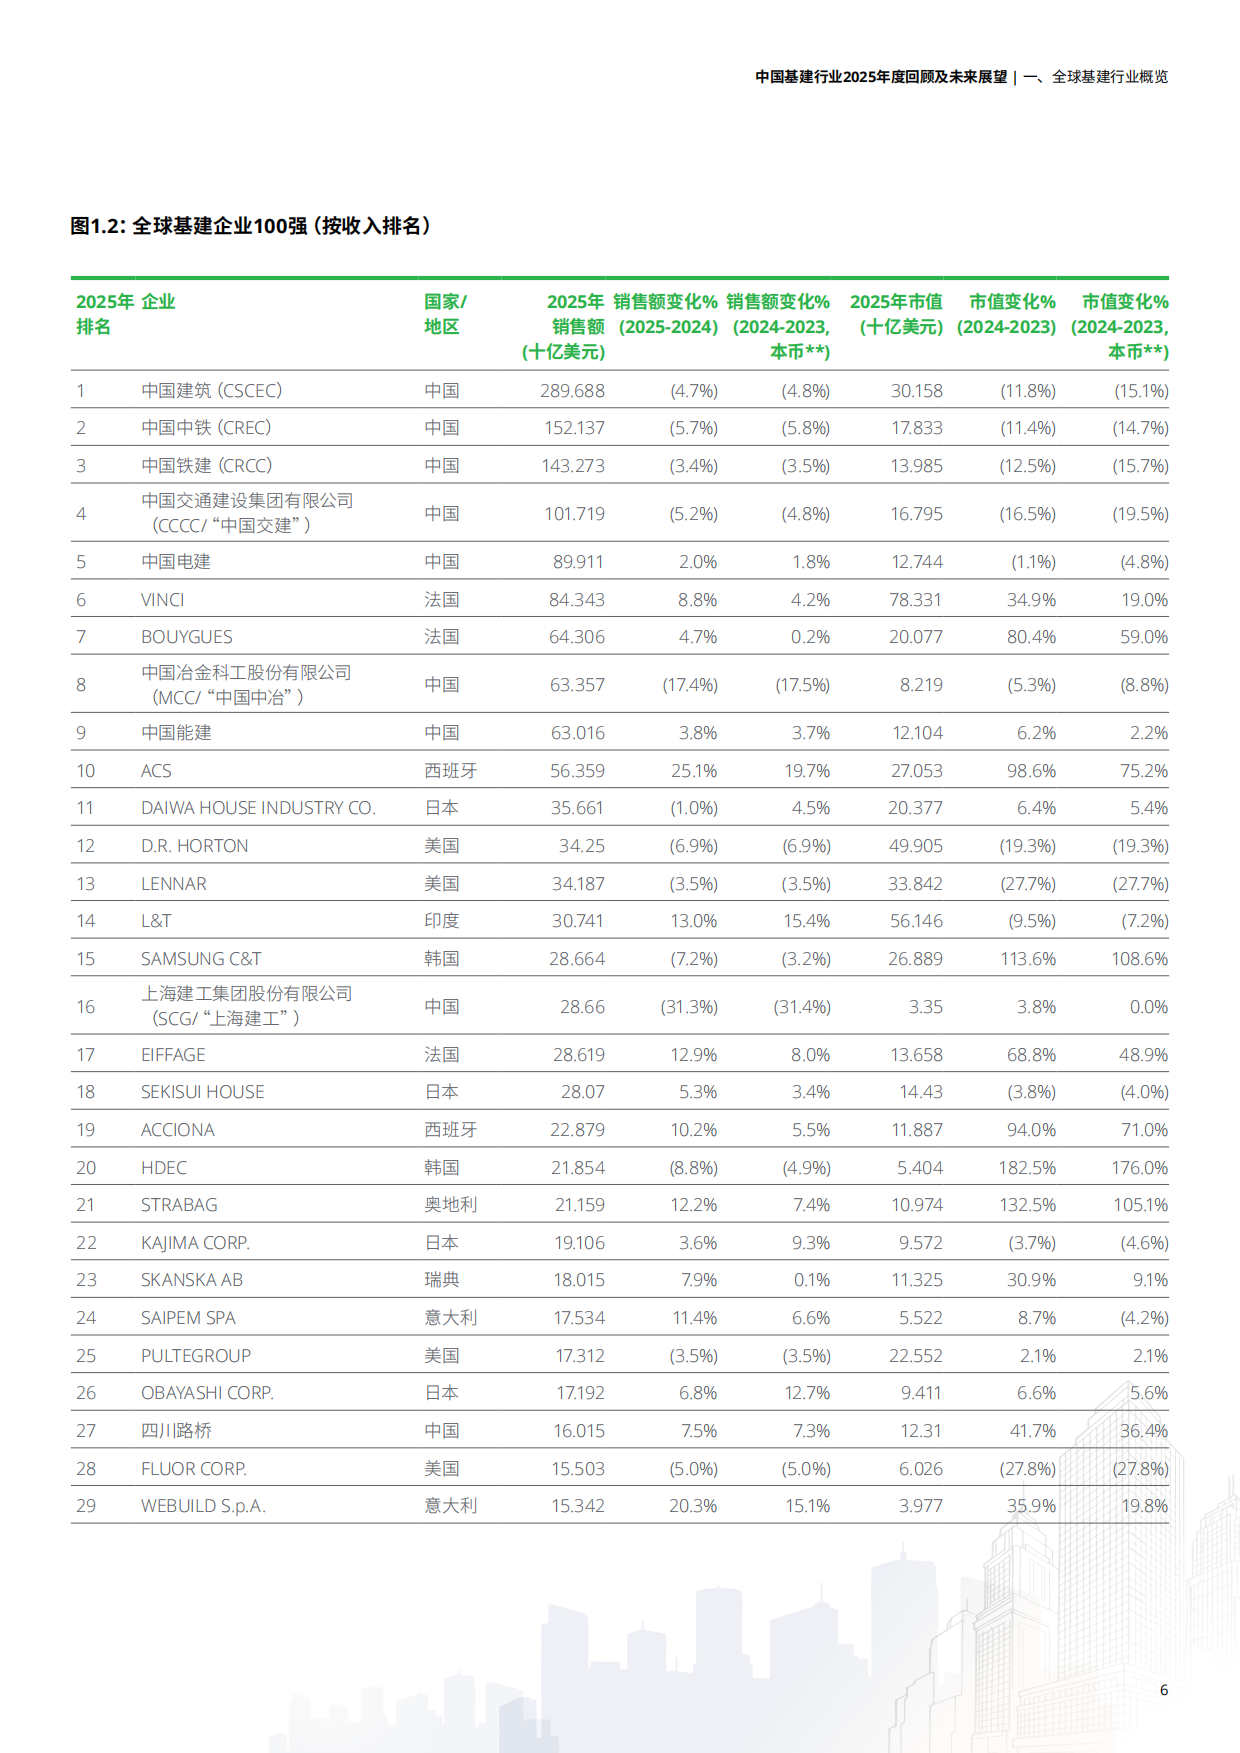
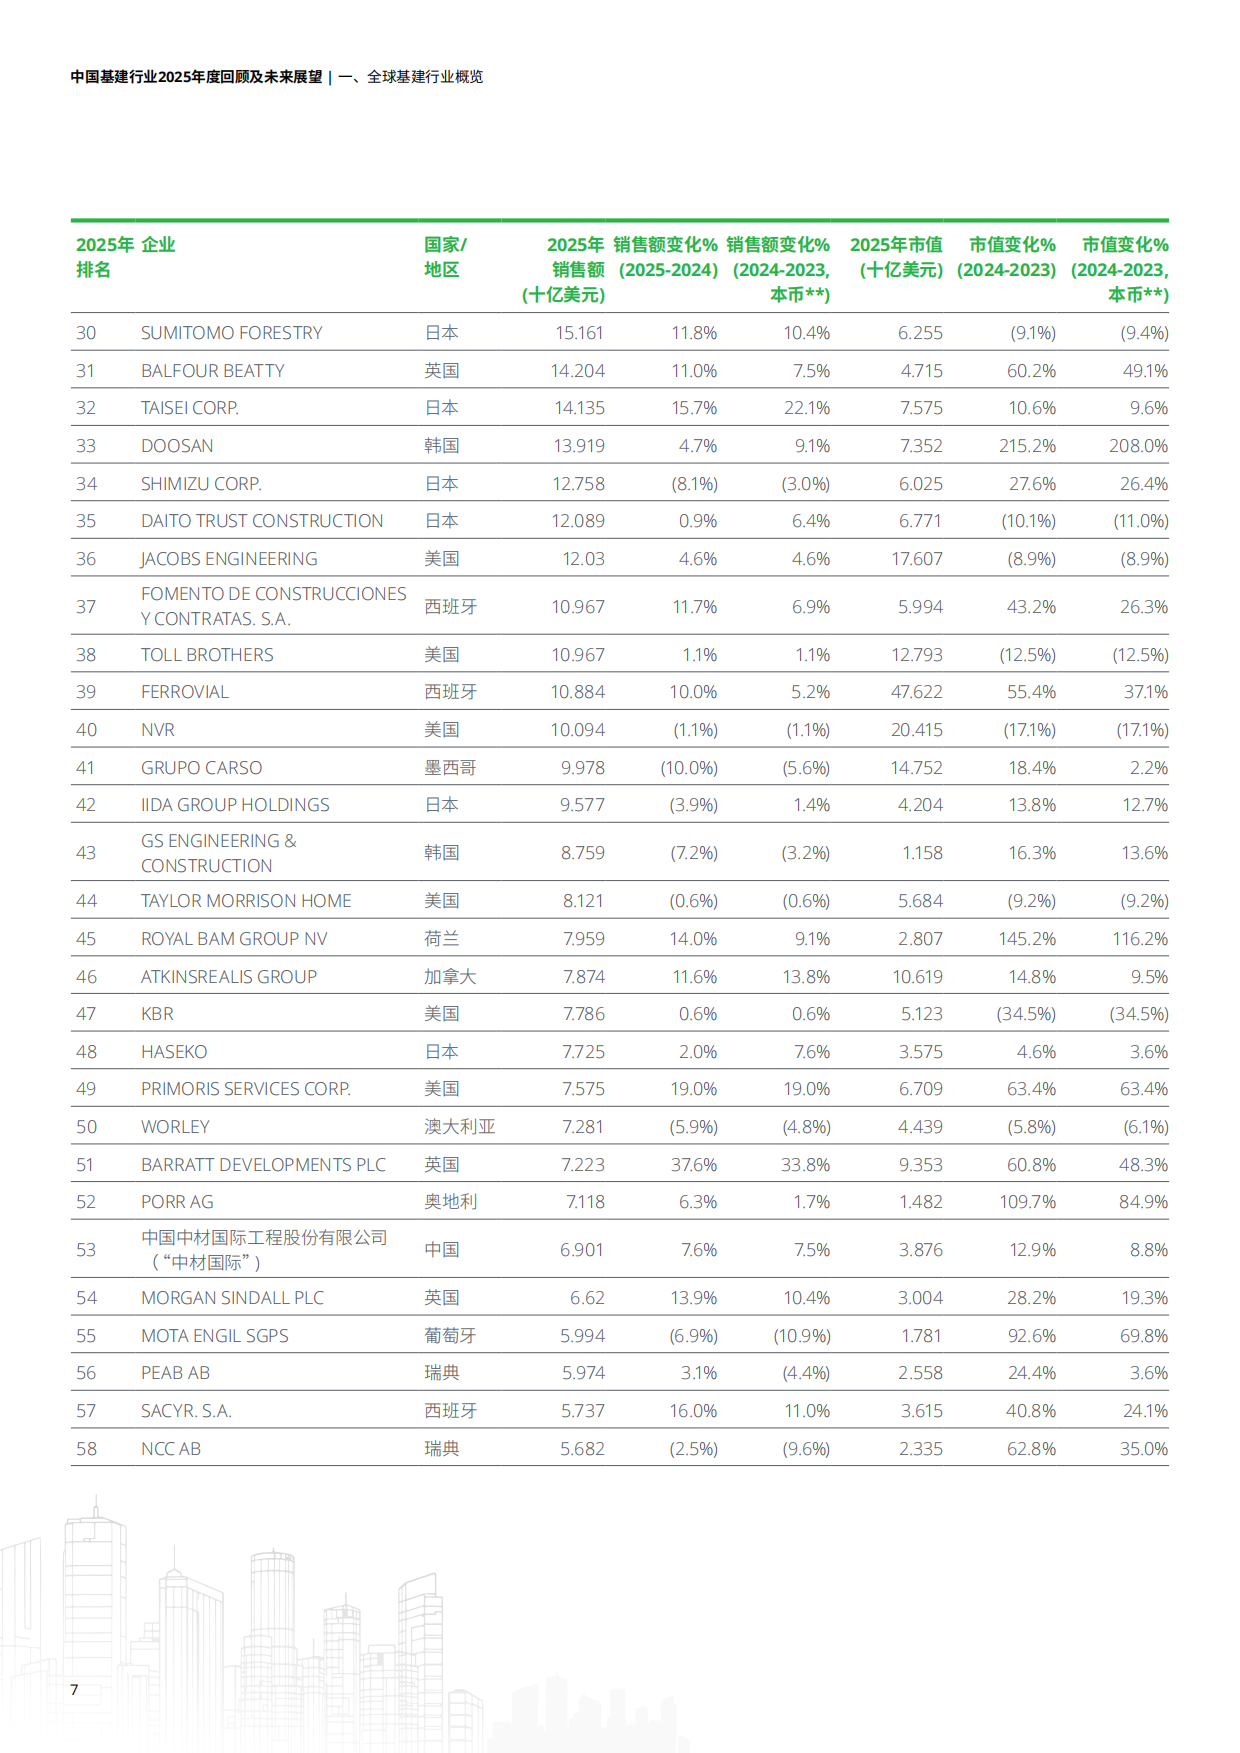
收入讲的是过去,市值讲的是预期,这两个数字在 2025 年走向了反面。全球建筑企业 100 强总市值从 2024 年的 7,974 亿美元升到 2025 年的 8,927 亿美元,增幅约 12.0%。
增长主要来自欧洲企业,其市值大幅增加约 1,040 亿美元。中国这一侧完全相反。11 家上榜企业合计市值 1,314.59 亿美元,同比下滑 8.8%。再看市值前 30 强,总市值从 6,112 亿美元增至 6,672 亿美元,增长 9.2%。
榜单头部也换了人:VINCI 在 2025 年升至首位,取代了上一年的 L&T 和 D.R.HORTON。涨幅最大的是奥地利 STRABAG,一年涨 132.5%。紧随其后的是 SAMSUNG C&T(+113.6%)、ACS(+98.6%)、ACCIONA(+94.0%)。跌幅榜上,美国住宅建筑企业最惨:LENNAR -27.7%、D.R.HORTON -19.3%、NVR -17.1%。
中国企业多数也在跌:中国交建 -16.5%、中国铁建 -12.5%、中国建筑 -11.8%、中国中铁 -11.4%。不过内部并不是一边倒。四川路桥逆势上涨 41.7%,中国能建上涨 6.2%,在相当程度上抵消了整体下行。
报告的解释是,市场估值不只取决于规模,还看盈利能力、业务结构、风险状况和增长预期。部分收入较低的企业市值反而更高,说明资产质量和盈利可见性比单纯的体量更重要。
这一点在《中国商用车出口形势:2025年118万辆增长30%》里有更细的口径拆解,感兴趣可以翻过去看。
同一份榜单,欧洲企业在涨,中国头部企业在跌,这是 2025 年最直观的一处分化。
图源:《中国基建行业2025年度回顾及未来展望》(第10页) · 下载报告全文
四、中国这十家:收入 7.02 万亿,五年里第一次转负
把视线收回到这十家中国主要基建企业,2025 年的收入端确实不好看。十家合计实现营业收入 7.02 万亿元,较 2024 年下降 5.81%,普遍呈下滑趋势。
中国建筑以 2.08 万亿元位列榜首,但受房地产深度调整与基建投资增速放缓影响,营业收入同比下降 4.8%。把五年的曲线拉出来看,拐点很清楚。
行业收入增速 2021 年是 15.3%,2022 年降到 8.2%,2023 年 7.6%。2024 年由正转负,2025 年收缩进一步加深。分企业看,传统房建、铁路、市政业务占比高的公司压力最大。
中国建筑、中国中铁、中国铁建、中国中冶、上海建工、陕建股份,2024 到 2025 年营业收入都处在负增长区间。逆势正增长的是三家:中国电建、中国能建、中国化学。
报告把这归因于业务结构,三家都依托绿色能源、化工新材料等新兴业务布局。它们的增速虽有波动,但始终保持正增长。
宏观背景也印证了这一点。2025 年全国固定资产投资(不含农户)485,186 亿元,比上年下降 3.8%。基础设施投资(不含电力、热力、燃气及水生产和供应业)下降 2.2%,传统公路、市政投资持续走弱。
但电力、热力、燃气及水生产和供应业投资增长 9.1%,能源电力基建企业因此拿到持续机会。
能逆势正增长的三家,靠的都不是传统房建。
五、盈利才是真问题:陕建股份净利率只剩 0.3%
收入下滑可以解释成周期,利润率的塌陷就没那么好解释了。2025 年,全行业盈利能力普遍走弱,减值损失侵蚀净利润是共同原因。
地方建工企业承压最重。陕建股份净利率由上年的 2.4% 大幅下滑至 0.3%,跌破 1%。上海建工由 0.7% 回落到 0.5%,同样跌破 1%。中国中冶的情况更典型:毛利率同比改善,但受地产下行影响,全年计提存货跌价损失人民币 149.57 亿元。
其净利率由 1.4% 下滑至 0.6%。报告补充说,随着地产业务剥离完成、风险集中出清,后续减值对净利润的压制有望缓解。全国性综合央企普遍守住了 2% 以上,靠的是多元业务和海外项目对冲国内压力。
中国交建净利率 2.8%、中国中铁 2.7%、中国建筑 2.6%。唯一逆周期上涨的是中国化学,净利率从 3.3% 抬升到 3.7%。原因是高附加值化工工程主业加上海外高毛利业务,以及实业新材料产能释放。
盈利质量的另一面是净资产收益率。中国化学 2025 年 ROE 维持 9.9%,位于可比企业之首。陕建股份的 ROE 则从 2021 年的 23.8% 一路滑到 2025 年的 0.9%。中国中冶因大额资产减值,2025 年 ROE 仅 0.1%;中国中冶也是十家里唯一当年不分红的企业。
杠杆水平同样分层。陕建股份 2025 年资产负债率 89.3%,连续五年是十家最高。上海建工以 86.0% 排在第二高位;地方建工企业的资本结构优化压力明显更重。
收入下滑还能等周期,净利率跌破 1%、ROE 掉到 0.9%,才是真正难的一年。
六、国内难做,就往外走:出海收入五年涨六成
面对国内收入下滑,加大海外开拓成了这十家共同的解法。2021 到 2025 年,十家企业的海外收入整体呈增长趋势。合计海外收入从 2021 年的 4,548.87 亿元,增长到 2025 年的 7,321.16 亿元。
五年时间,规模涨了约六成。领跑的是中国交建,2025 年海外收入达 1,599.68 亿元,五年复合增长率 13.7%。中国建筑紧随其后,2025 年海外收入 1,416.98 亿元,五年复合增长率 12.2%。
增速最快的是中国化学,2025 年海外收入同比增长 19.03%。这得益于化工工程的专业化优势,以及"一带一路"沿线项目的持续拓展。
放到全球坐标系里看,中国企业的国际化程度还有空间。2025 年全球建筑企业前 30 强的国际销售额占比从 21.3% 升到 24.7%,是近年最高水平。
欧洲集团企业是国际化程度最高的一群,销售总额中 67% 来自本土市场以外。西班牙 ACS 以 517 亿美元国际销售额居首,91.8% 的收入来自海外。
法国 VINCI 以 495 亿美元排第二,58.7% 的收入来自本土以外。从比例看,意大利 SAIPEM 高达 95.3%,奥地利 STRABAG 也达到 86.6%。对比之下,中国三家的海外占比明显偏低:中国铁建 7.4%、中国建筑 6.8%、中国中铁 6.8%。
新签合同额的变化也在提示方向。2025 年新签合同额增速最高的是中国化学,达到 10.0%。中国电建、中国能建分别回落到 4.9% 和 2.9%。中国中冶、陕建股份、上海建工则连续两年出现新签合同同比下降。
海外收入涨六成,但海外占比仍不到一成,这就是报告给中国基建留下的空间与距离。
七、ESG 首考:合规披露 62.77%,第三方鉴证只有 1 家
2025 年是 A 股可持续发展信息强制披露的"首考"年。按沪深北交易所《上市公司可持续发展报告指引》,相关样本公司须在 2026 年 4 月 30 日前披露 2025 年度报告。
截至期限,共有 2,706 家上市公司编制并发布独立的 2025 年可持续发展报告。报告选取的 10 家基建样本企业,均已如期披露。但"披露了"和"披露好"是两件事,这里要用合规披露率来衡量。
口径是:实际披露的 ESG 指标数量,占监管明确要求披露的指标总数量的比值。测算结果:样本企业 A 股合规披露率均值为 62.77%。H 股合规披露率均值则达到 86.23%,明显更高。
A 股披露得比较完整的议题包括:重要性议题识别与分析 100%、员工志愿活动 90%、响应国家战略 90%。缺口集中在几处:气候变化 67.84%、隐私与信息安全 64.29%、职业健康安全 62.86%。
把视角拉到企业AI转型报告,《企业AI转型报告:65%财务回报的分水岭》里的样本会更完整一些。
更低的还有能源管理 57.27%、环境管理体系 54.55%、废弃物管理 54.44%、科技创新 49.62%。最低的是生物多样性管理,只有 46.67%。H 股方面,环境及天然资源、员工发展及培训、供应链管理、产品责任四个议题实现全面合规披露。
但气候相关信息披露仍是短板,整体披露率仅 57.50%。比披露更值得关注的是鉴证。A 股强制披露主体的 ESG 报告鉴证比例达 31.40%,同比增加 3.89 个百分点。
但在报告的 10 家基建样本里,只有中国建筑完成了 ESG 报告第三方独立鉴证。其余企业披露的 ESG 信息和数据,缺少独立校验与公信力支撑。
绿色融资是另一条线,钱确实在往绿色基建涌。截至 2025 年末,我国本外币绿色贷款余额 44.77 万亿元,年度新增 7.72 万亿元。其中基础设施绿色升级贷款余额 19.94 万亿元,年度新增 3.3 万亿元。
基建行业吸纳了近半数的绿色信贷增量,金融资源明显向"绿色基建"倾斜。报告还举了落地案例:中国铁建通过境外子公司完成 40 亿元离岸人民币绿色债券发行并在香港联交所上市。
中建七局落地河南省首单可持续发展挂钩银团贷款,规模 8 亿元,把利率与企业碳减排、能耗管控、ESG 评级绑定。
强制披露"首考"算是过了,但真正拉开差距的第三方鉴证,十家里只有一家做了。
八、2026 年两个硬变量:增值税法与穿透式监管
报告用大量篇幅讲政策,因为 2026 年确实有两个会直接改规则的变化。第一个是新增值税法。自 2026 年 1 月 1 日,《中华人民共和国增值税法》及其实施条例正式施行,执行近十年的建筑业征管规则系统性重构。
最直接的一条是甲供工程。10 号公告明确,所有甲供工程一律取消简易计税。这意味着为甲供工程提供建筑服务的一般纳税人,将统一适用一般计税方法,按 9% 税率计算缴纳增值税。
只有清包工项目,以及 2016 年 4 月 30 日前的老项目,可延续至 2027 年末继续选择简易计税。材料端的调整同样具体。建筑企业销售自产的商品混凝土,从 3% 简易计税改为 13% 一般计税。
砂石口径也从"销售自产的砂、土、石料"改为"销售自行采掘的砂、土、石料",界定更严格。再看人工成本。一般纳税人提供劳务派遣服务,不再适用简易计税,统一按一般计税 6% 计算。
小规模纳税人提供劳务派遣服务,征收率为 3%;2026 到 2027 年期间减按 1% 征收。纳税时点的变化影响现金流。建筑企业先收价款再分期提供服务的,纳税义务发生时间按"首次提供服务的实际开始当日"和"合同约定当日"孰先确定。
规则从"按进度缴税"变成"项目开工即全额缴税",项目初期的资金占用会明显增加。长期资产的进项抵扣也重定了规则,原则是"专用不可抵、兼用可抵",并增设抵扣限额。
原值超过 500 万元的大额长期资产,企业需建立进项税额抵扣台账。第二个硬变量是国资委的穿透式监管,也就是报告说的 2.0 阶段。
核心是实现主体、业务、风险三大穿透,纵向延伸到非法人项目部等基层单元。横向覆盖财务、投资、采购、境外业务等十大重点经营领域。
国资委明确了"四全穿透"的刚性标准:全级次、全链条、全过程、全要素。落地抓手是 DRP 全域数字化资源管理平台,采用三层架构逐层落地。
底层是统一数据治理底座,中层是业财融合应用层,顶层是智能监管驾驶舱。纵向依托统一组织编码打通五级公司架构,实现经营主体全层级穿透。
配套的制度变化是 2026 年 4 月国务院国资委境外国资工作局的成立。报告评价,此举把海外合规从企业自主的市场化行为,提升为统筹对外开放与国资安全的刚性制度要求。
想继续看基建、能源、出海和国企数字化方向的报告与方案,可以到运营动脉(www.yydm.cn)检索。
增值税法和穿透式监管指向同一个方向:靠规模粗放扩张的窗口,正在关上。
《中国基建行业2025年度回顾及未来展望》讲了什么?
这是德勤 2026 年 9 月发布的行业报告。它由两部分组成:一是全球建筑企业 100 强的收入与市值对比,二是 10 家中国主要基建上市公司 2021 至 2025 年的五年复盘。
报告覆盖收入增长率、毛利率、净利率、资产负债率、现金流、分红率、净资产收益率、研发投入强度等指标,并按营业收入、市值、海外收入三个口径给出排名,最后落到 ESG、增值税法与穿透式监管四个热点议题。
2025 年中国基建企业整体业绩如何?
10 家中国主要基建企业 2025 年营业收入合计 7.02 万亿元,同比下降 5.81%,行业收入增速自 2024 年由正转负后进一步加深。
传统房建、铁路、市政业务占比较高的企业普遍负增长;只有中国电建、中国能建、中国化学凭绿色能源与化工新材料等新兴业务保持正增长。盈利端压力更大,陕建股份净利率从 2.4% 降到 0.3%,上海建工从 0.7% 降到 0.5%,均跌破 1%。
为什么中国基建企业市值会逆势下跌?
因为收入份额与市场预期走向了反面。2025 年全球建筑企业 100 强总市值上涨 12.0% 至 8,927 亿美元,主要由欧洲企业贡献;而中国 11 家上榜企业合计市值 1,314.59 亿美元,同比下滑 8.8%。
报告的解释是,市场估值不仅取决于规模,还取决于盈利能力、业务结构、风险状况和增长预期。中国交建跌 16.5%、中国铁建跌 12.5%、中国建筑跌 11.8%,但四川路桥上涨 41.7%、中国能建上涨 6.2%。
中国基建企业出海进展怎么样?
整体在增长。10 家企业合计海外收入从 2021 年 4,548.87 亿元增至 2025 年 7,321.16 亿元,五年增长约六成。
中国交建 2025 年海外收入 1,599.68 亿元居首,五年复合增长率 13.7%;中国建筑 1,416.98 亿元,复合增长率 12.2%;中国化学海外收入同比增长 19.03%。不过放到全球看,中国企业海外占比仍偏低,中国铁建 7.4%、中国建筑 6.8%、中国中铁 6.8%,而意大利 SAIPEM 达 95.3%。
2026 年新增值税法对建筑行业有什么影响?
核心变化集中在计税规则。自 2026 年 1 月 1 日起,所有甲供工程一律取消简易计税,一般纳税人统一按 9% 税率一般计税,仅清包工项目和 2016 年 4 月 30 日前老项目可延续至 2027 年末。
材料端,销售自产商品混凝土从 3% 简易计税改为 13% 一般计税;砂石口径收紧为"销售自行采掘的砂、土、石料"。人工端,劳务派遣统一适用一般计税 6%。
顺着这个逻辑往下推,《全球粮食危机报告:2.65亿人的警报》给了一组可以互相验证的数字。
此外,预收款纳税义务发生时间按"实际开工日"与"合同约定服务开始日"孰先确定,长期资产适用"专用不可抵、兼用可抵",并需对 500 万元以上资产建立抵扣台账。
国资委穿透式监管对基建企业意味着什么?
意味着监管进入穿透式监管 2.0 阶段,要实现主体、业务、风险三大穿透:纵向延伸到非法人项目部等基层单元,横向覆盖财务、投资、采购、境外业务等十大重点领域。
国资委明确"四全穿透"标准,即全级次、全链条、全过程、全要素,落地抓手是 DRP 全域数字化资源管理平台的三层架构,纵向打通五级公司架构。2026 年 4 月国务院国资委境外国资工作局成立,进一步把海外合规提升为刚性制度要求。
延伸阅读:同一话题的几篇报告解读
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《德勤医美报告:2030年规模有望破6000亿》——重点是2030年规模有望破6000亿
《联合国投资报告:2025全球FDI达1.6万亿美元》——重点是2025全球FDI达1.6万亿美元
《小吃行业报告:2026市场规模有望破万亿》——主线是2026市场规模有望破万亿
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。