欧洲央行报告:欧元区增长降到0.9%,通胀反而冲到3%
 广告
这是一份来自欧洲央行的展望,作者是执委会成员 Philip R. Lane。场合是第 49 届 DEW 经济政策年会上的 Richard Cantillon 讲座,地点在爱尔兰韦克斯福德,时间是 2026 年 9 月 11 日。它讲的是欧元区经济展望,但不是一篇空泛的讲话。
全文压在两张表上:一张是 9 月预测相对 6 月、12 月预测的修订,一张是把地缘风险拆成四档的情景分析。
这份报告最特别的地方,是把不确定性明码标价写成了一张表。
下面用八条线索,把它拆开讲清楚。
图表来源:《2026欧洲央行》(第1页) · 查看完整报告
一、这份报告在讲什么
先把它的定位说清楚。这是一份央行工作人员的宏观预测,覆盖增长、通胀、就业、财政、信贷和金融条件。时间跨度是 2025 到 2028 年,其中 2026 年是重点。报告的结构可以概括成四层。
第一层是基准预测,也就是"如果不出意外"的那条路径。第二层是情景分析,把中东冲突、能源价格、汇率这三个变量单独拎出来做敏感性测算。第三层是财政,看赤字和债务的中期轨迹。
第四层是政策,看融资条件、市场利率预期和银行信贷投放。报告有一个额外的看点:它把 AI 单列成章节,从出口价格、物价权重和银行信贷三个角度切进去。
一句话概括:这是一份把基准、风险和政策空间三件事分开讲的展望。
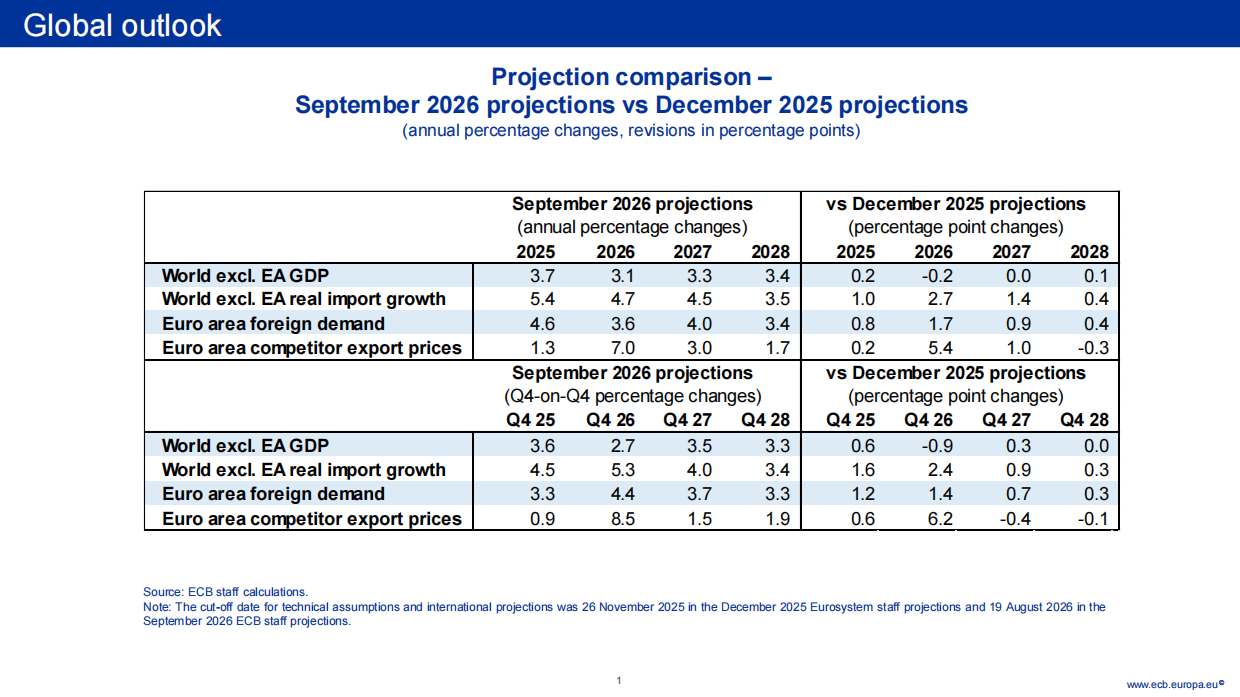
图片来源:《2026欧洲央行》(第2页) · 阅读原文与全部图表
二、基准预测:增长降到 0.9%,通胀上到 3.0%
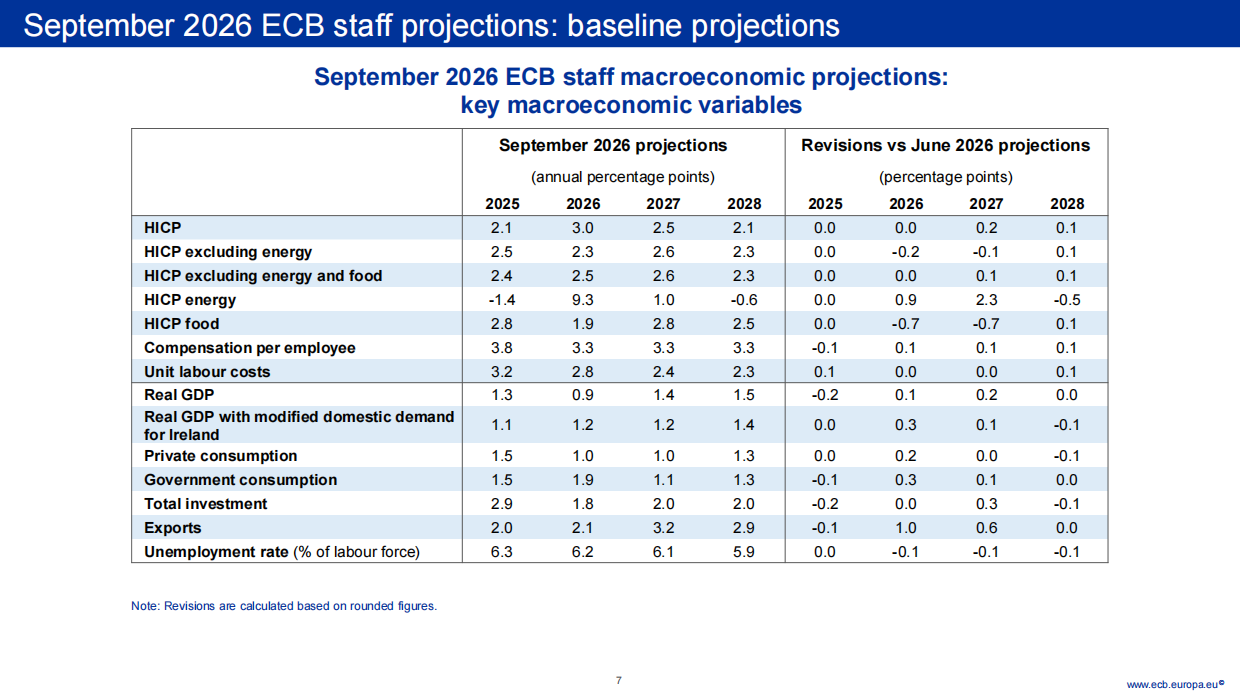
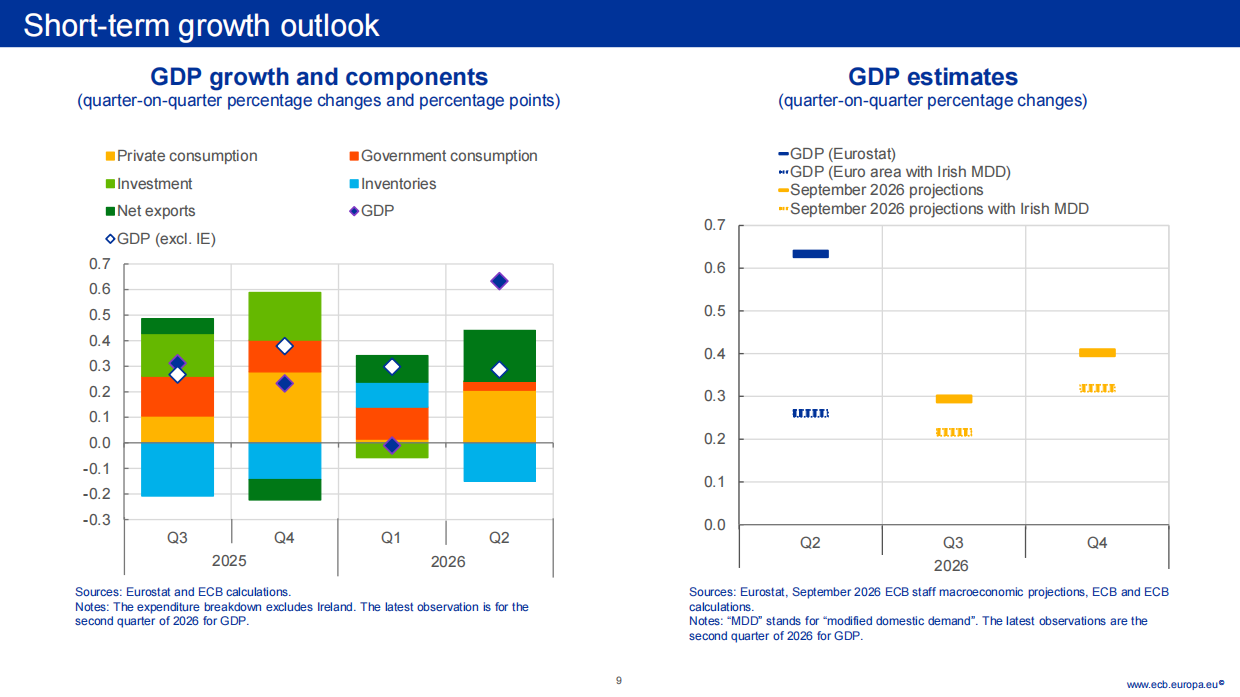
先看最核心的几个数字。实际 GDP 增速:2025 年 1.3%,2026 年 0.9%,2027 年 1.4%,2028 年 1.5%。形态上是"今年蹲一下,明年再回来"。通胀却是完全另一条线。HICP 从 2025 年的 2.1%,跳到 2026 年的 3.0%,2027 年 2.5%,2028 年 2.1%。也就是说,2026 年通胀反而冲到了目标上方一个百分点。
但核心口径稳得多。剔除能源的 HICP:2025 年 2.5%,2026 年 2.3%,2027 年 2.6%,2028 年 2.3%。剔除能源和食品的口径:2.4%、2.5%、2.6%、2.3%,基本贴着 2% 目标。看季度同比更直观。HICP 在 2026 年第四季度是 3.6%,到 2027 年第四季度回落到 1.9%。所以这一轮通胀的形态是"冲高再回落",不是持续加重。
增长掉到 0.9%、通胀冲到 3.0%,这就是 2026 年欧元区最别扭的组合。
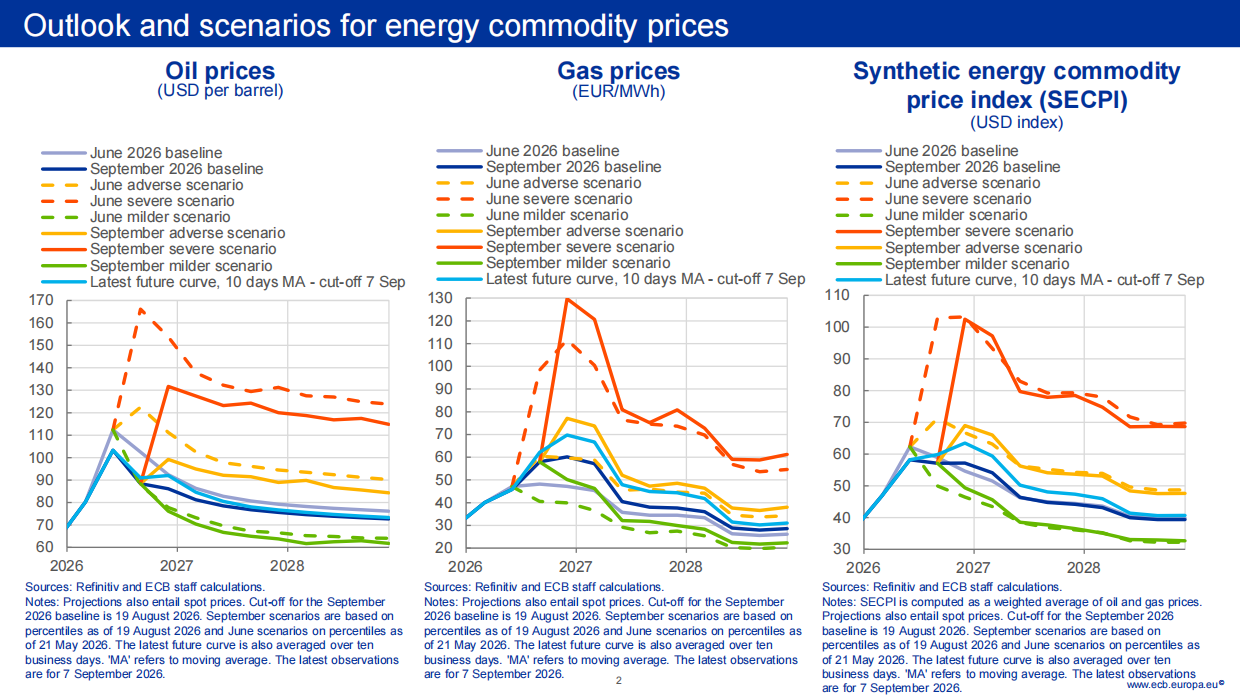
图片来源:《2026欧洲央行》(第3页) · 查看完整报告
三、通胀反弹这笔账,要算到能源头上
把 HICP 拆开,答案就摆在明面上。能源这一项,2025 年是 -1.4%,2026 年变成 +9.3%,2027 年 1.0%,2028 年 -0.6%。季度口径更夸张:能源同比在 2026 年第四季度达到 14.9%。食品则相反,2026 年只有 1.9%,比 2025 年的 2.8% 还低。所以 2026 年这波通胀,能源几乎一手包办,核心通胀基本没动。
这一点直接关系到政策判断。央行更盯的是核心通胀,而核心口径并没有失控。报告还单独推演了油价冲击的传导路径。模型按 28% 的油价同比涨幅校准,对应 2026 年 3 月到 4 月的实际涨幅。
传导链条是油价先推高能源通胀,再慢慢渗到协商工资和通胀预期。报告的结论是:渗是渗,但幅度有限,没有出现工资与物价互相追着涨的螺旋。
这轮通胀是能源抬起来的,不是需求拉起来的,这个区别决定了政策该不该动。
图表来源:《2026欧洲央行》(第8页) · 下载报告全文
四、中东冲突怎么算进去:一张四档情景表
这是全文最有意思的部分。报告把地缘风险变成了四个数字档位。四档是基准、温和、不利、严重,另外还补了一个"严重+航空燃油短缺"。通胀看 2026、2027、2028 三年。基准是 3.0%、2.5%、2.1%。
温和情景是 2.9%、1.9%、1.8%,比基准还低。不利情景是 3.1%、3.2%、2.3%。严重情景是 3.3%、5.4%、3.2%。再把航空燃油短缺叠上去,2027 年冲到 5.6%。增长这边同样四档。基准是 0.9%、1.4%、1.5%。严重情景下 2027 年掉到 0.4%,加上燃油短缺只剩 0.3%。
同一条线索,我们在《世界银行佛得角报告:岛屿间交通连接性是经济增长的隐性天花板》里做过更细的拆解,可以对照着看。
报告还做了一个"能源价格维持不变"的对照。在能源价格不回落的情况下,通胀 2026 到 2028 年是 3.0%、3.0%、2.9%。也就是说,通胀会一直黏在 3% 附近下不来。
报告把"最坏能坏到什么程度"直接写成了一张可以查的表,这比口号有用得多。
图片来源:《2026欧洲央行》(第10页) · 下载报告全文
五、就业在改善,工资在慢慢降温
劳动力市场是这份展望里少数确定性向好的部分。失业率预测:2025 年 6.3%,2026 年 6.2%,2027 年 6.1%,2028 年 5.8%。四年下来累计降了 0.5 个百分点,方向一直没变。工资在往下走,但走得很慢。
人均薪酬增速:2025 年 3.8%,2026 到 2028 年都停在 3.3%,几乎是一条平线。单位劳动成本的回落路径更清楚:3.2%、2.8%、2.4%、2.3%。这个指标才是通胀能不能回到 2% 的关键。报告还引用了两个工资追踪器。
一个是欧洲央行自己的工资追踪器,一个是 Indeed 的工资追踪器。两者指向同一个方向:工资涨幅在放缓,但还没慢到可以忽略。消费端也能对得上。私人消费 2025 年 1.5%,2026 年 1.0%,2027 年 1.0%,2028 年 1.3%。
单位劳动成本从 3.2% 走到 2.3%,这条线才是通胀回归目标的地基。
六、财政:赤字连年超线,债务向 89% 走
财政这块给的是"缓慢恶化"的图景。预算赤字占 GDP:2025 年 3.0%,2026 年 3.6%,2027 年 3.7%,2028 年 3.6%。三年都超过了《稳定与增长公约》的 3% 参考线。总债务占 GDP 一路往上:87.1%、88.2%、88.8%、89.4%。支出端从 2025 年的 49.7% 升到 50.4%,之后小幅回落到 50.2%。
收入端基本不动:46.6%、46.8%、46.6%、46.5%。利息支出是个慢变量,从 1.9% 升到 2.4%。它的意思很清楚:高利率的存量债务正在一点点把利息负担顶上去。报告还衡量了"财政立场",也就是周期性调整后基本赤字的变化。
2026 年是 -0.5%,仍在小幅放松,2027 和 2028 年转为收紧。政府投资则是有支撑的一块,报告给的是逐年抬升的路径。
赤字年年超线、债务年年上升,这是欧元区中期最不好解的那道题。
七、AI 这个新变量的三个切口
这份展望有个很新的地方:把 AI 单列出来讨论。第一个切口是出口价格。报告点名了 AI 硬件出口经济体,比如中国台湾和韩国。欧元区竞争对手的出口价格,2026 年预计上涨 7.0%。
其中 AI 相关产品和能源密集型产品是主要的推手。第二个切口是物价权重。报告测算了 HICP 对"AI 商品"的暴露度,涵盖手机、电脑、新汽车等品类。它把这部分分成直接使用和间接使用两类。
目的是观察 AI 投资周期怎么一步步传导到消费品价格上。第三个切口是银行信贷,这一块最直接。报告把 AI 相关企业分成 AI 基础设施、AI 开发者和 AI 应用方三类。
结论是 AI 企业的平均信贷增速明显高于非 AI 企业。同时报告也提示,银行对"事前风险更高"那类借款人的贷款增速同样在往上抬。
在这份报告里,AI 不是概念,而是拆成了出口价格、物价权重和信贷三条传导链。
八、政策空间还有多少
最后回到政策,这也是普通人最关心的一段。融资条件整体偏宽松。报告用 ECB-BIG 指数来衡量,指数在朝"更松"的方向移动,价格和数量两个分量各有贡献。
市场利率预期方面,报告给了 €STR 远期曲线。它把最新曲线、7 月议息会议前的曲线,以及"期限溢价调整后"的曲线放在一起比较。报告还列出了欧央行体系对中性利率 i* 的估计区间。
关键差别就在这里:远期曲线隐含的路径,和调整期限溢价之后的路径并不一致。对企业和住户的贷款利率,报告给的是从 2025 年 12 月到 2026 年的变化,单位是基点。
银行资金成本则要拆成隔夜存款、通知存款、定期存款、银行债收益率几块分别看。报告还引用了《货币分析师调查》,列出市场对存款便利利率在不同议息会议上的预期分布。
这一点在《中国商用车出口形势:2025年118万辆增长30%》里有更细的口径拆解,感兴趣可以翻过去看。
结论不复杂:政策路径的分歧比对错更多,市场自己也没完全形成共识。想继续看宏观经济、欧洲市场和央行政策方向的报告与方案,可以到运营动脉(www.yydm.cn)检索。
这份报告最有价值的地方不是预测数字,而是它把假设和情景都摊开了让人自己判断。
《欧元区经济展望》讲了什么?
这是欧洲央行执行委员会成员 Philip R. Lane 于 2026 年 9 月 11 日在第 49 届 DEW 经济政策年会上的演讲,讲欧元区的增长、通胀、就业、财政与政策展望。
报告分四层:基准预测、情景分析、财政轨迹、政策与金融条件,另外还单独讨论了 AI 对出口价格、物价权重和银行信贷的影响。
欧洲央行对欧元区 2026 年的预测是多少?
基准预测中,实际 GDP 增速 2025 年 1.3%、2026 年 0.9%、2027 年 1.4%、2028 年 1.5%。HICP 通胀为 2025 年 2.1%、2026 年 3.0%、2027 年 2.5%、2028 年 2.1%。剔除能源和食品的核心口径为 2.4%、2.5%、2.6%、2.3%,基本贴近 2% 目标。
为什么 2026 年通胀会反弹到 3% 以上?
反弹几乎全部来自能源。能源项从 2025 年的 -1.4% 跳到 2026 年的 +9.3%,四季度同比最高达 14.9%。同期食品通胀从 2.8% 降到 1.9%,核心通胀基本没动。报告认为这轮通胀是能源推动,而非需求拉动,未出现工资与物价互相追涨的螺旋。
中东冲突对欧元区的影响被怎么测算?
报告设了基准、温和、不利、严重四档情景,并额外加入"严重+航空燃油短缺"。通胀 2026/2027/2028 年在基准下为 3.0%/2.5%/2.1%。严重情景为 3.3%/5.4%/3.2%,叠加燃油短缺后 2027 年达 5.6%;对应 GDP 增速在严重情景下 2027 年降至 0.4%,叠加燃油短缺为 0.3%。
如果能源价格维持不变,通胀将一直黏在 3% 附近,2026 到 2028 年为 3.0%、3.0%、2.9%。
欧元区的就业和工资走势如何?
失业率预测为 2025 年 6.3%、2026 年 6.2%、2027 年 6.1%、2028 年 5.8%,四年累计下降 0.5 个百分点。人均薪酬增速从 2025 年的 3.8% 回落到 2026 至 2028 年的 3.3%;单位劳动成本从 3.2% 降至 2.3%,回落路径更清晰,是通胀回归目标的关键前提。
欧元区财政状况怎么样?
预算赤字占 GDP 为 2025 年 3.0%、2026 年 3.6%、2027 年 3.7%、2028 年 3.6%,连续多年超过 3% 参考线。总债务占 GDP 从 87.1% 升至 89.4%;利息支出从 1.9% 升至 2.4%,存量债务的利息负担在缓慢抬升。财政立场 2026 年仍小幅放松,2027 至 2028 年转为收紧。
相关报告解读推荐
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《NIFD季报:4.6%增长下的宏观与A股研判》——落点在4.6%增长下的宏观与A股研判
《越南跨境电商报告:家具电商出口年增26%领跑》——落点在家具电商出口年增26%领跑
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。