即时零售卖不动别怪渠道,是你没抓住那八种时刻
 广告
本文解读:《2026即时零售时刻经营白皮书:橙就时刻,让增长发生在每一刻-淘宝闪购&尼尔森IQ》 · 共 64 页 · 原文
即时零售的竞争已经不在"谁送得更快",而在"谁能在情绪起来的那一刻出现"。
淘宝闪购与尼尔森 IQ 这份 2026 即时零售时刻经营白皮书共 64 页,把行业分成两段: 1.0 是在最短履约半径内承接已经明确的需求,2.0 则是在需求还只是一丝念头时就把它唤醒。
支撑这个判断的是几组数字:快消品全渠道销售额同比 -0.9%,线下 -7.8%,线上 +10.5%, 头部即时零售平台却做到 +22.9%;2026 年即时物流订单量预计 724.2 亿单,增速 20%。
报告的操作建议也很具体,把需求拆成安心、补给、悦己、高效、热血、仪式、随行、尝鲜 八类时刻,每类都有对应人群、时段、空间和品类组合。
场景决定生意的下限,情绪决定生意的上限。
图源:《橙就时刻,让增长发生在每一刻》(第1页)
一、从拦截流量到拦截需求:1.0 与 2.0
报告对两个阶段的划分很清楚。1.0 阶段,消费者已经明确要买什么,平台在最短履约半径内完成交付,把应急补货、临时采买 这些"本可能因不够即时而流失"的已知需求收进即时场域。它做的是流量前置拦截。
2.0 阶段,供给密度提升、网格化运营深化,平台开始介入了更上游的一步:不等需求成型, 在情绪起伏、时段切换、生活场景被触发的瞬间唤醒潜藏的购买意图。
报告用了两句很凝练的话来概括分工:场景回答"为什么买",情绪回答"为什么现在买"。 时刻则是需求被激活的那段短暂窗口。
这个转变对品牌的要求完全不同。1.0 拼的是把货铺到离人最近的地方,2.0 拼的是在正确的 几分钟里,给出一组刚好合拍的货。
也因此,报告把时刻定义为最小运营单元。它比人群标签更细,比场景更动态,能直接对应到 一个货盘组合和一条推送时机。
从"拦住想买的人"到"叫醒还没想买的人",中间隔着一整套商品企划。
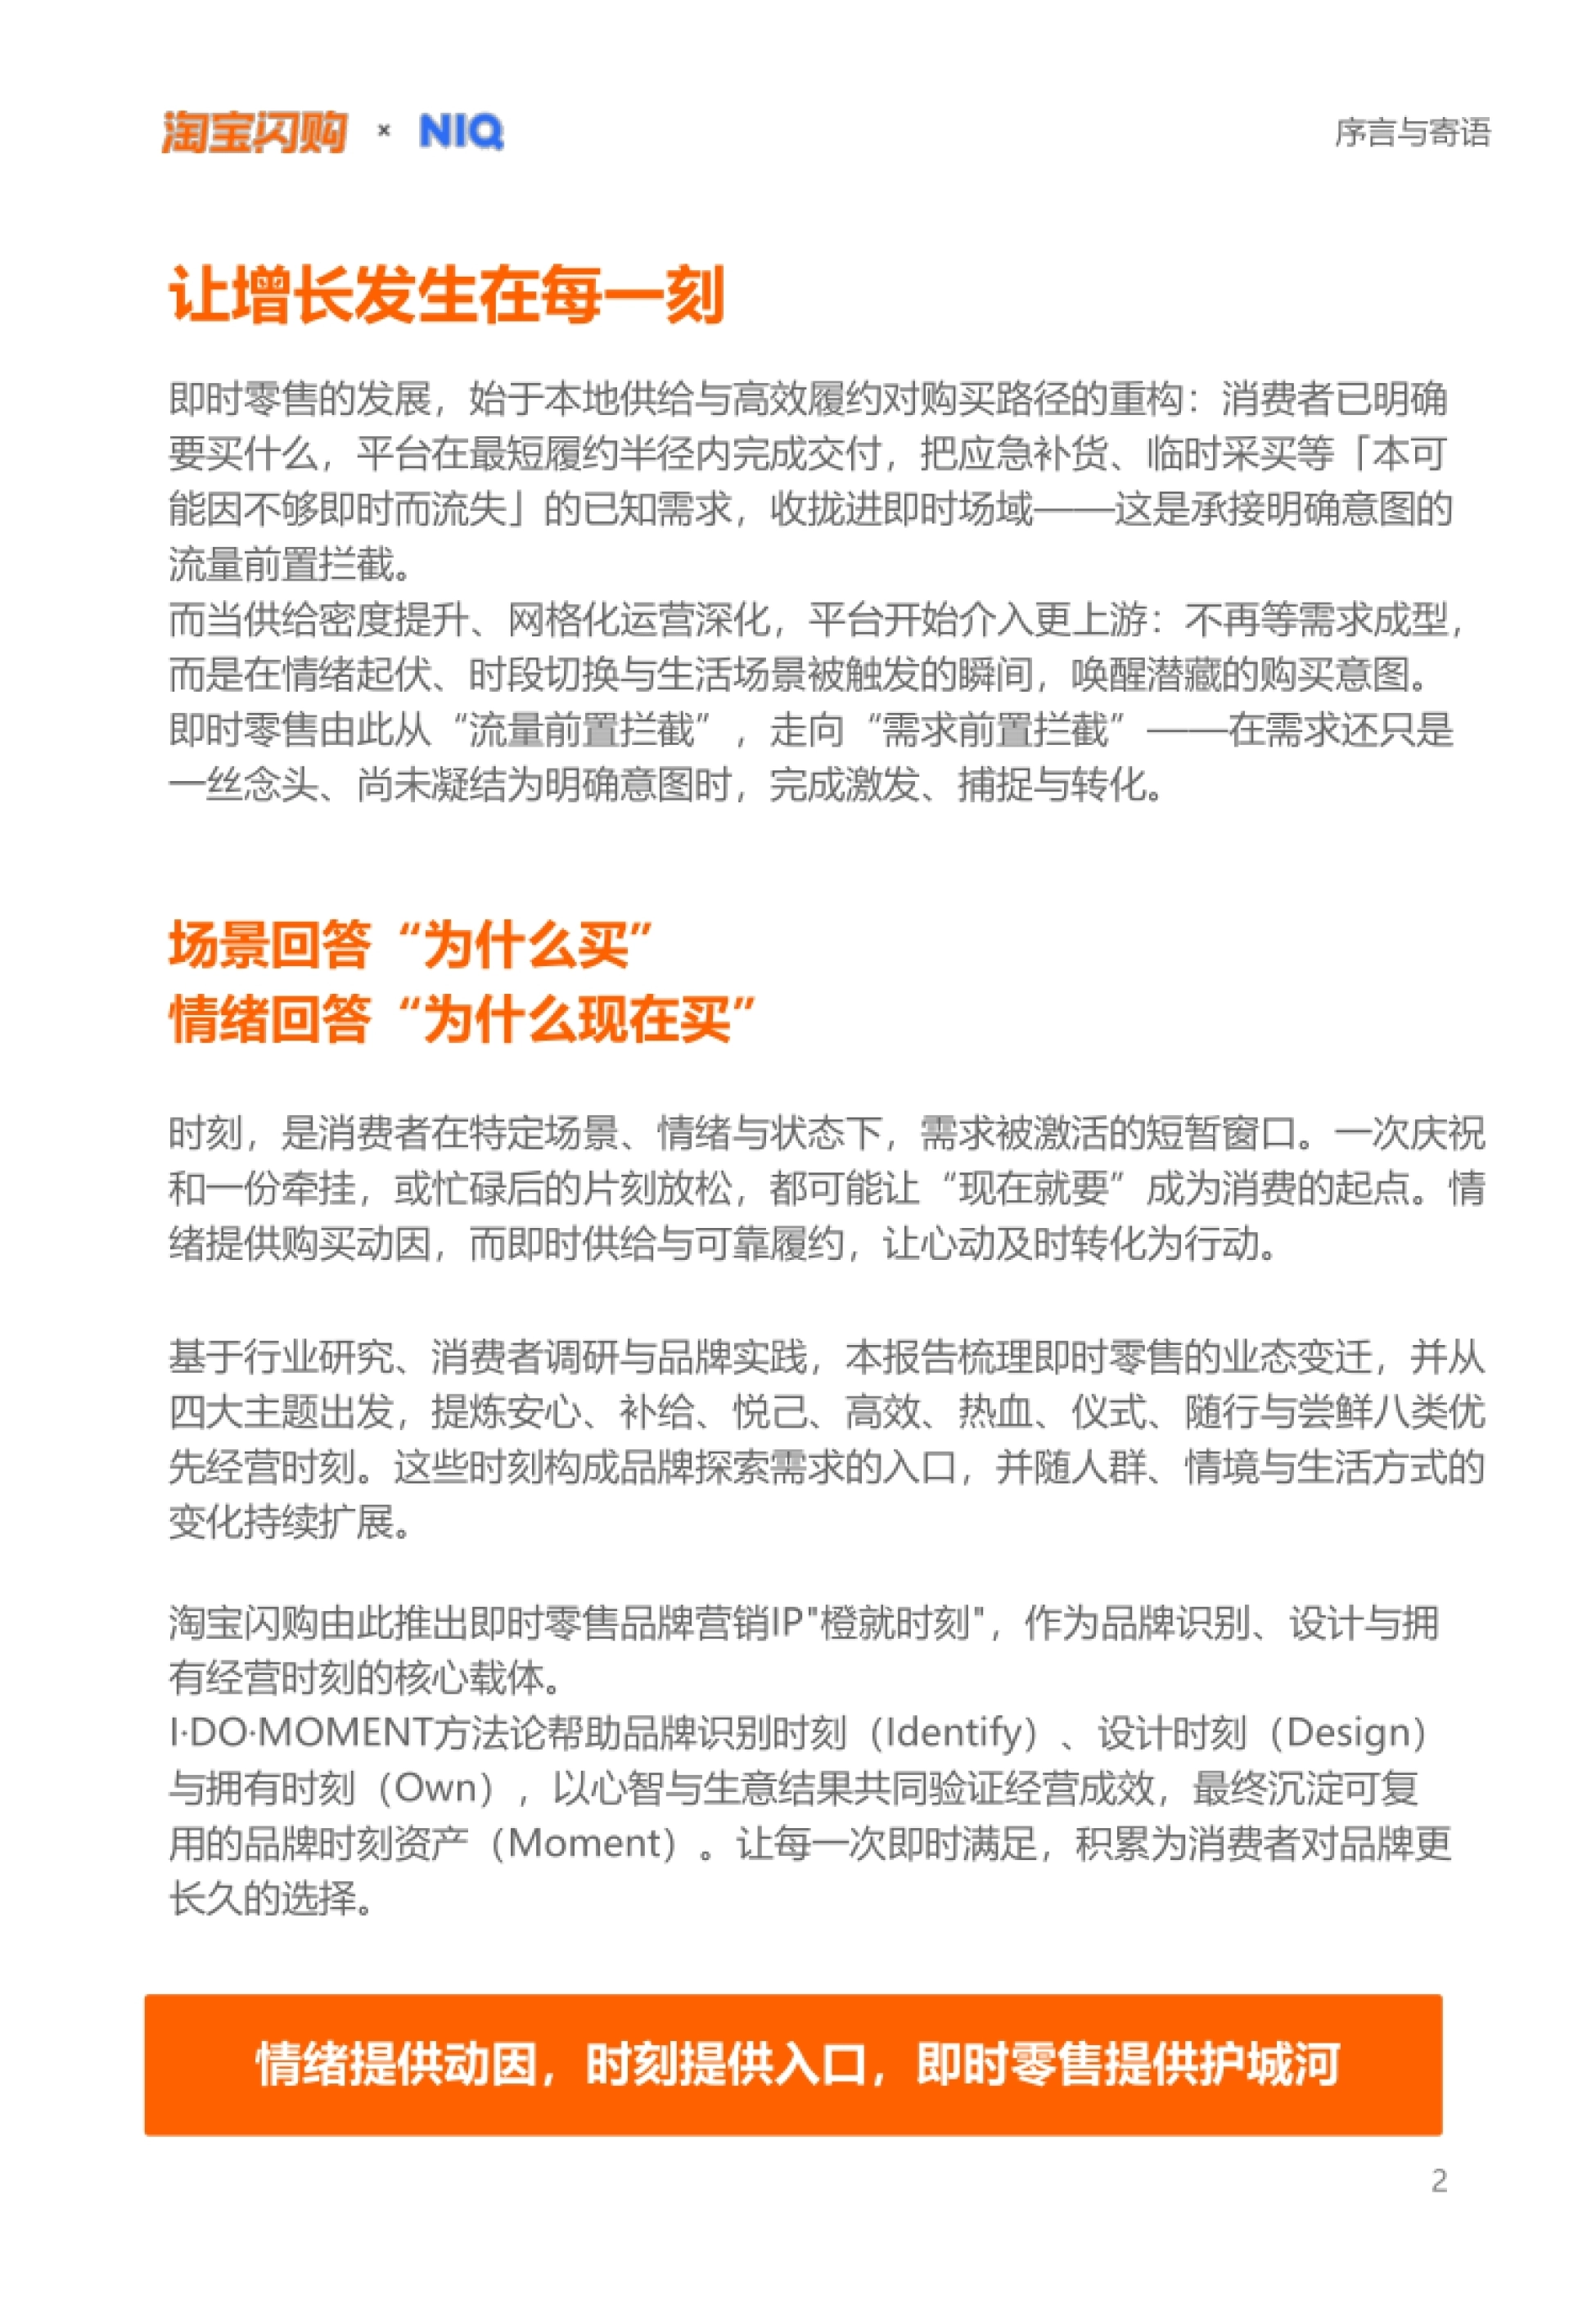
图源:《橙就时刻,让增长发生在每一刻》(第2页)
二、大盘没涨,即时零售在逆势领跑
先看基本盘。快消品全渠道销售额同比 -0.9%,其中线下渠道-7.8%,线上渠道 +10.5%。头部即时零售平台同期销售额同比增长 +22.9%,是全国即时物流订单增速的两倍 还多。报告预计 2026 年即时物流订单量达 724.2 亿单,增速 20%。
平台侧的增长更夸张。截至 2026 年 1 至 3 月,淘宝闪购非餐零售订单规模同比增长 3 倍; 全国即时物流订单从 2021 年的 286 亿单一路升到 2025 年的 604 亿单。
用户盘子也在扩。即时零售渠道用户规模超 5 亿,淘宝闪购年度活跃用户 5.56 亿、同比 +3.3%, 统计截至 2025 年 12 月。报告的解释是,当全渠道增长承压,"现在就要"成了少数还在扩张的需求类型。谁能接住这类 需求,谁就拿到了增量。
更值得注意的是结构。这套体系建好之后,平台之间的单均成本差距会迅速收窄,竞争从"有没有 运力"转向"会不会经营"。
同一套履约网络,既能送一瓶冰啤酒,也能送一份晚餐、一支口红、一罐奶粉。接什么单、 给什么组合、在什么时间推,成了真正的变量,这也是报告要谈时刻的原因。
线下掉了 7.8%,线上的 10.5% 里有很大一块是"现在就要"。
图源:《橙就时刻,让增长发生在每一刻》(第3页)
三、用户画像:女性 62%,中高收入愿为时间买单
报告对即时零售用户的描绘比想象中清晰。2025 年女性用户占 62%,是消费基本盘;男性占 38%,比去年提升了 4 个百分点。年龄结构上,26 至 40 岁合计占比 71%,其中 31 至 35 岁是最大的一档,85 后、 90 后构成中坚客群。
收入与职业更有指向性。家庭月平均收入 16265 元,48% 属于中高收入人群;企事业单位技术 人员、专业人员、管理层职业群体占比达 30%。
报告对这群人的判断是,他们更愿意为"时间效率"和"高品质生活"支付溢价。这也解释了为什么 即时零售的货盘不是线下超市的线上复刻。
这群人的购买行为也不集中在饭点。报告在尝鲜时刻这一节给了一组时段分布,18 至 25 岁和 36 至 40 岁人群比例突出,消费时段分布相对平均,报告称之为"冲动消费的随时性"。
场景也散:居家为主,但也包括办公室、出行路上和朋友聚会。对品牌来说,这意味着传统 按渠道和时段划分的投放逻辑,已经对不上真实的下单节奏。
愿意为省下来的半小时付钱的人,比价格敏感型用户更值得深耕。
图源:《橙就时刻,让增长发生在每一刻》(第4页)
四、情绪不是附加值,是下单动因
报告用两组调研数据支撑情绪驱动这个判断。一组是购买动因:过去一周即时零售购买商品的原因,Top3 都跟情绪相关;77% 的大食饮 消费者对愉悦自我、情绪价值有所期待。
另一组是品类对比。食品饮料、生鲜、家清、个护、美妆等品类,功能动因与情感动因都在 较高水位;酒水和鲜花礼品两个品类,情感驱动力甚至超过功能动因。
在休闲购物期待度上,即时零售横向对比所有渠道仅次于新零售,"休闲放松"的心态是主要 驱动之一,包括追求愉悦心情和犒赏自我。
报告还提供了一组品类差异数据:81% 的品类增长由差异化产品驱动,差异化高端产品贡献增量 56%,同比还提升了 3 个百分点,而 Top 100 SKU 与线下渠道的平均重合度只有 48%。
换句话说,即时零售卖的不是"超市同款",而是一套为即时场景单独组过的货。对品牌来说, 这既是机会——新货更容易被看到;也是要求——得专门为这个渠道设计规格和组合。
即时零售的货盘不是超市的线上副本,一半以上的 SKU 都是另起一套。
图源:《橙就时刻,让增长发生在每一刻》(第5页)
五、速度已经同质化,30 分钟成了标配
履约这条护城河,正在被填平。报告给出的数字是:30 分钟已成配送时长标配,一二线城市履约均值低至 28 分钟,全域 30 分钟 履约率可达 91.2%。
前置仓也成了基础设施,公开数据显示其数量年均增速超过 100%。基于消费数据动态调配骑手 资源和库存分布,可以把缺货率降低 35%、履约成本降低 18%。
91% 的零售企业已经布局 AI,这进一步压缩了运营侧的差距。调度、补货、选品这些过去靠 经验和人力的环节,正在被算法拉平。
那消费者到底还看什么?报告列了平台满意度的六个驱动因素:产品品质高标准第一,口碑好、 有保证第二,高效的 APP 体验第三,平台品牌多第四,配送速度快只排第五,平台优惠多第六。
这个排序和很多人的直觉相反。品质、口碑、体验排在速度前面,说明即时零售已经过了"谁快 用谁"的阶段,开始被当作一个正经的零售渠道来比较。
配送速度掉到第五位,说明"快"已经不再是理由。
图源:《橙就时刻,让增长发生在每一刻》(第6页)
六、八类时刻:把需求拆成可经营的单位
报告最核心的产出,是把需求拆成八类可经营的时刻,并用四大主题归类。第一组"稳住生活",管风险与秩序:补给时刻,是临时缺货或任务补给的场景;安心时刻, 是不安感上升、需要立即确定的状态。
第二组"改善感受",管恢复与释放:悦己时刻对应疲惫累积后的奖励与释放,高效时刻对应 琐事耗能、想尽快恢复松弛。
第三组"放大情绪",管兴奋与表达:热血时刻是兴奋被点燃、情绪峰值短暂的状态,典型场景 是赛事、演出与集体欢聚;仪式时刻是关系需要被表达、节点有期限的场景,比如节日、纪念日 和礼赠。
第四组"打开边界",管移动与探索:随行时刻对应通勤、差旅、户外,补给窗口很短;尝鲜 时刻由好奇心、趋势与稀缺性推动。
报告还给了各时刻在过去一周下单次数中的占比,最高的补给时刻达 42%,热血时刻 30%, 其余分布在 10% 到 21% 之间。由于是多选,同样一次购物往往同时满足两三个时刻。
时刻不是时间表,是消费者当下最想被回应的那件事。

图源:《橙就时刻,让增长发生在每一刻》(第7页)
七、时刻的五个特征,和它为什么能经营
为什么用"时刻"而不是"场景"来做经营单位?报告给了五个理由。它是消费者在不同时间、空间、情感状态中的最小需求单元,不是固定时间段,会随人变化。 情绪是主导触发器,空间、时间、状态、场景协同放大。
情绪有即时性,过时就失效。开心要放大、emo 要安抚、焦虑要缓解,情绪价值峰值就在当下; 隔日情绪转变,需求消退,用户倾向即时闭环。
组合是无限的。情绪、空间、时间、状态、场景可以形成无数组合,同一品类的需求来源可能 完全不同。时刻可以被创造。报告判断,新的时刻要同时满足三个条件:心智命名、供给组合、履约承诺 共同成立。
最后是可经营:从时刻出发,以商品、内容、权益、服务与衡量去承接"现在就要买"的需求, 跨过传统场景营销。衡量指标也随之落到复购率、组合购买率、时刻搜索量和高峰时段销售额。
这五个特征合起来,等于给品牌提了一个要求:别再按季度做一次大促,而要按时刻排一张 常年更新的经营日历。
能被命名、能被组合、能被履约兑现,才算一个可经营的时刻。

图源:《橙就时刻,让增长发生在每一刻》(第8页)
八、I·DO·MOMENT:识别、设计、拥有
方法论只有三步,但每一步都指向生意结果。I(Identify)识别时刻:从场景刚需、情绪共鸣、消费状态与触发信号中,找出品牌值得经营的 专有时刻。
D(Design)设计时刻:把洞察转化为商品权益、营销内容、供给与履约一体化的完整解法, 而不是只做一波内容投放。O(Own)拥有时刻:当相似情绪再次出现时,让消费者优先想到品牌,把一次爆发沉淀为可复用 的时刻资产,也就是 Moment。
报告按品类给了配套打法,覆盖食品饮料、生鲜、家清、个护、美妆、酒水、母婴、宠物、3C 数码、户外运动等,每一类都对应经营重点。食品饮料承担的是早餐、下午茶、夜宵、观赛、 聚会等多种功能。
它的核心增长方向写得很具体:从单一商品购买,转向餐点解决方案和情绪消费组合。落地 手段是固定时段券、赛前囤货与赛中补给的三段权益、多人套餐与跨品类联购、会员定期订购。
案例里的数字也很实:雪花啤酒锚定干杯时刻,主打新品 GMV 环比 +14%、+18%,品牌 AIPL 人群资产规模环比 +106%,GMV 同比 +106%。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
百事可乐的音乐时刻拿到 3.2 亿以上曝光,IP 驱动自然销售占到财年次高峰的 51%。这些案例 的共同点是,权益和货品都围绕一个具体时刻设计,而不是泛泛地做一次曝光。
另一组更值得看的是内容侧的杠杆:2026 年上半年,5000 人以上大型演出带动餐饮、购物等 收入 2200 亿元,票房收入同比涨 18%,观众人数涨 20%,一场演出对其他消费的平均带动 系数达 6.85 倍。
一场演出带动 6.85 倍消费,这才是热血时刻值钱的原因。
64 页原文、八个时刻的人群与品类拆解、I·DO·MOMENT 的完整打法,都在运营动脉(www.yydm.cn)上,搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。