AIDC能源白皮书:电力从成本项变成能不能上线的条件
 广告
本文解读:《2026AIDC能源市场改革政策未来走向与市场解决方案白皮书-InfoLink&RECCESSARY&TÜV莱因》 · 共 104 页 · 原文
AI扩张的下一道关卡是电能不能及时送到。这份由InfoLink、RECCESSARY与TÜV德国莱茵联合发布的白皮书 给出的判断很硬:电力正从成本项目,变成决定AIDC能否如期上线的条件。
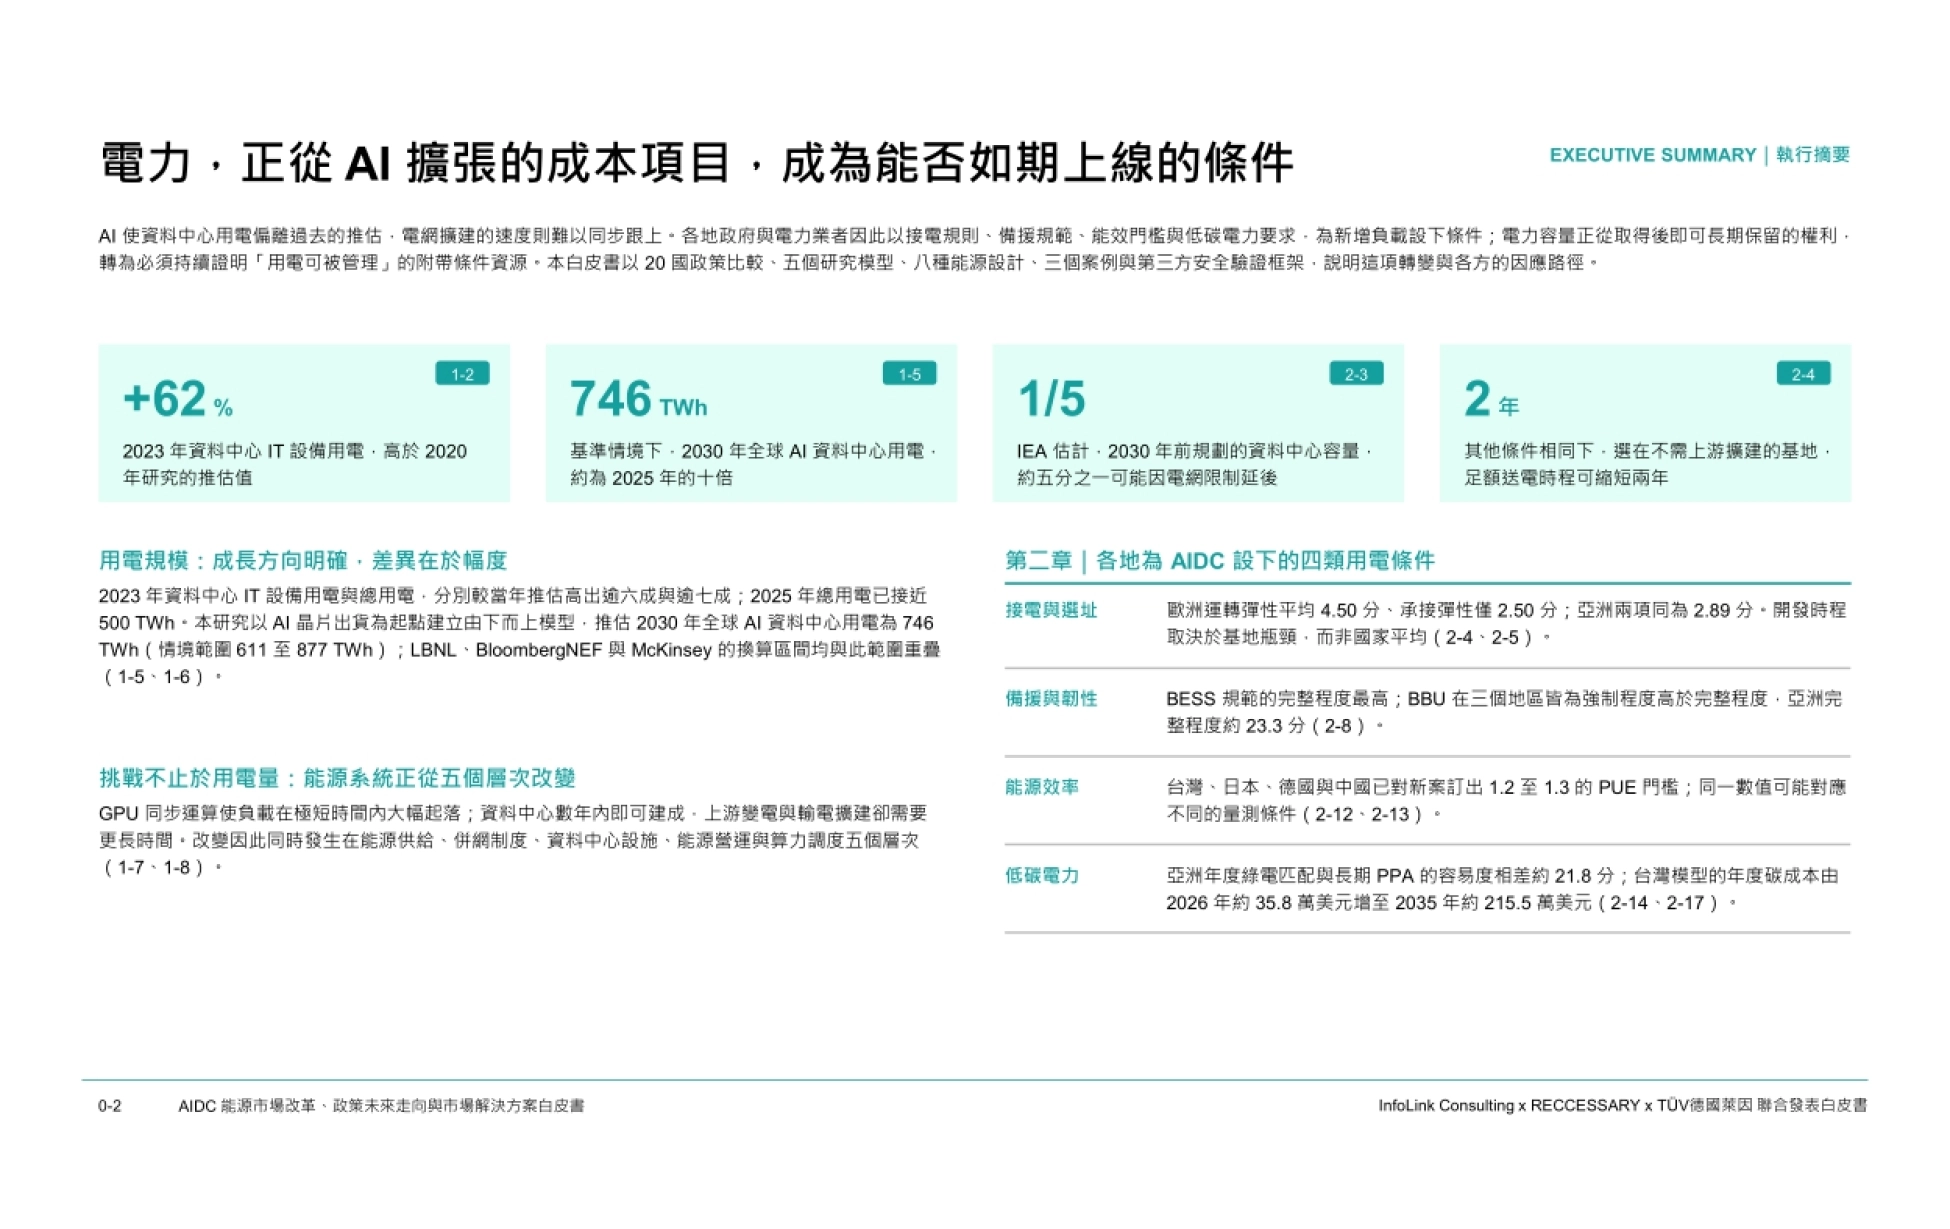
它的推估方式换了个起点,不按历史趋势外推,而是从AI芯片出货量逐级推。基准情境下,全球AI数据 中心年用电从2025年约73 TWh增到2030年约746 TWh,约为十倍。
报告没有停在这个大数上。它把20个国家的接电、备援、能效、绿电和碳成本拆成五个模型分别打分, 结论是同一座数据中心在不同地区面对的要求可能相差很大。
104页的篇幅里,最有用的部分是那些“看起来有电、其实接不上”的具体案例。
能不能拿到电,已经比一度电多少钱更决定项目成败。
图源:《2026AIDC能源市场改革政策未来走向与市》(第1页)
一、过去的预测错在哪儿,2030年是十倍
报告先复盘历史。2020年刊登于《Science》的Masanet研究以由下而上方法汇总服务器、存储和网络设备, 认为IT设备用电仅温和增长,未来五年会延续同样趋势。
实际数据打了脸。2023年IT设备用电较当年推估高出逾六成,数据中心总用电高出逾七成,冷却与供配电 用电也没有如预期下降。
原因不复杂。过去的推估把设备增长与效率改善的趋势外推,隐含驱动因素不变;当AI成为新的驱动力, 延续旧趋势就会大幅低估用电。
2024与2025年用电继续攀升,2025年数据中心总用电已接近500 TWh,较2023年再增逾三成。台积电的四项 营收指引在一年半内全数被上修或超越,是最上游的印证。
于是本报告改用芯片出货做起点。基准情境下,AI数据中心用电从2025年约73 TWh增至2030年约746 TWh;供给受限情境611 TWh,供给充裕情境877 TWh。
以2025年台湾全年用电283 TWh为参照,746 TWh相当于2.6个台湾。
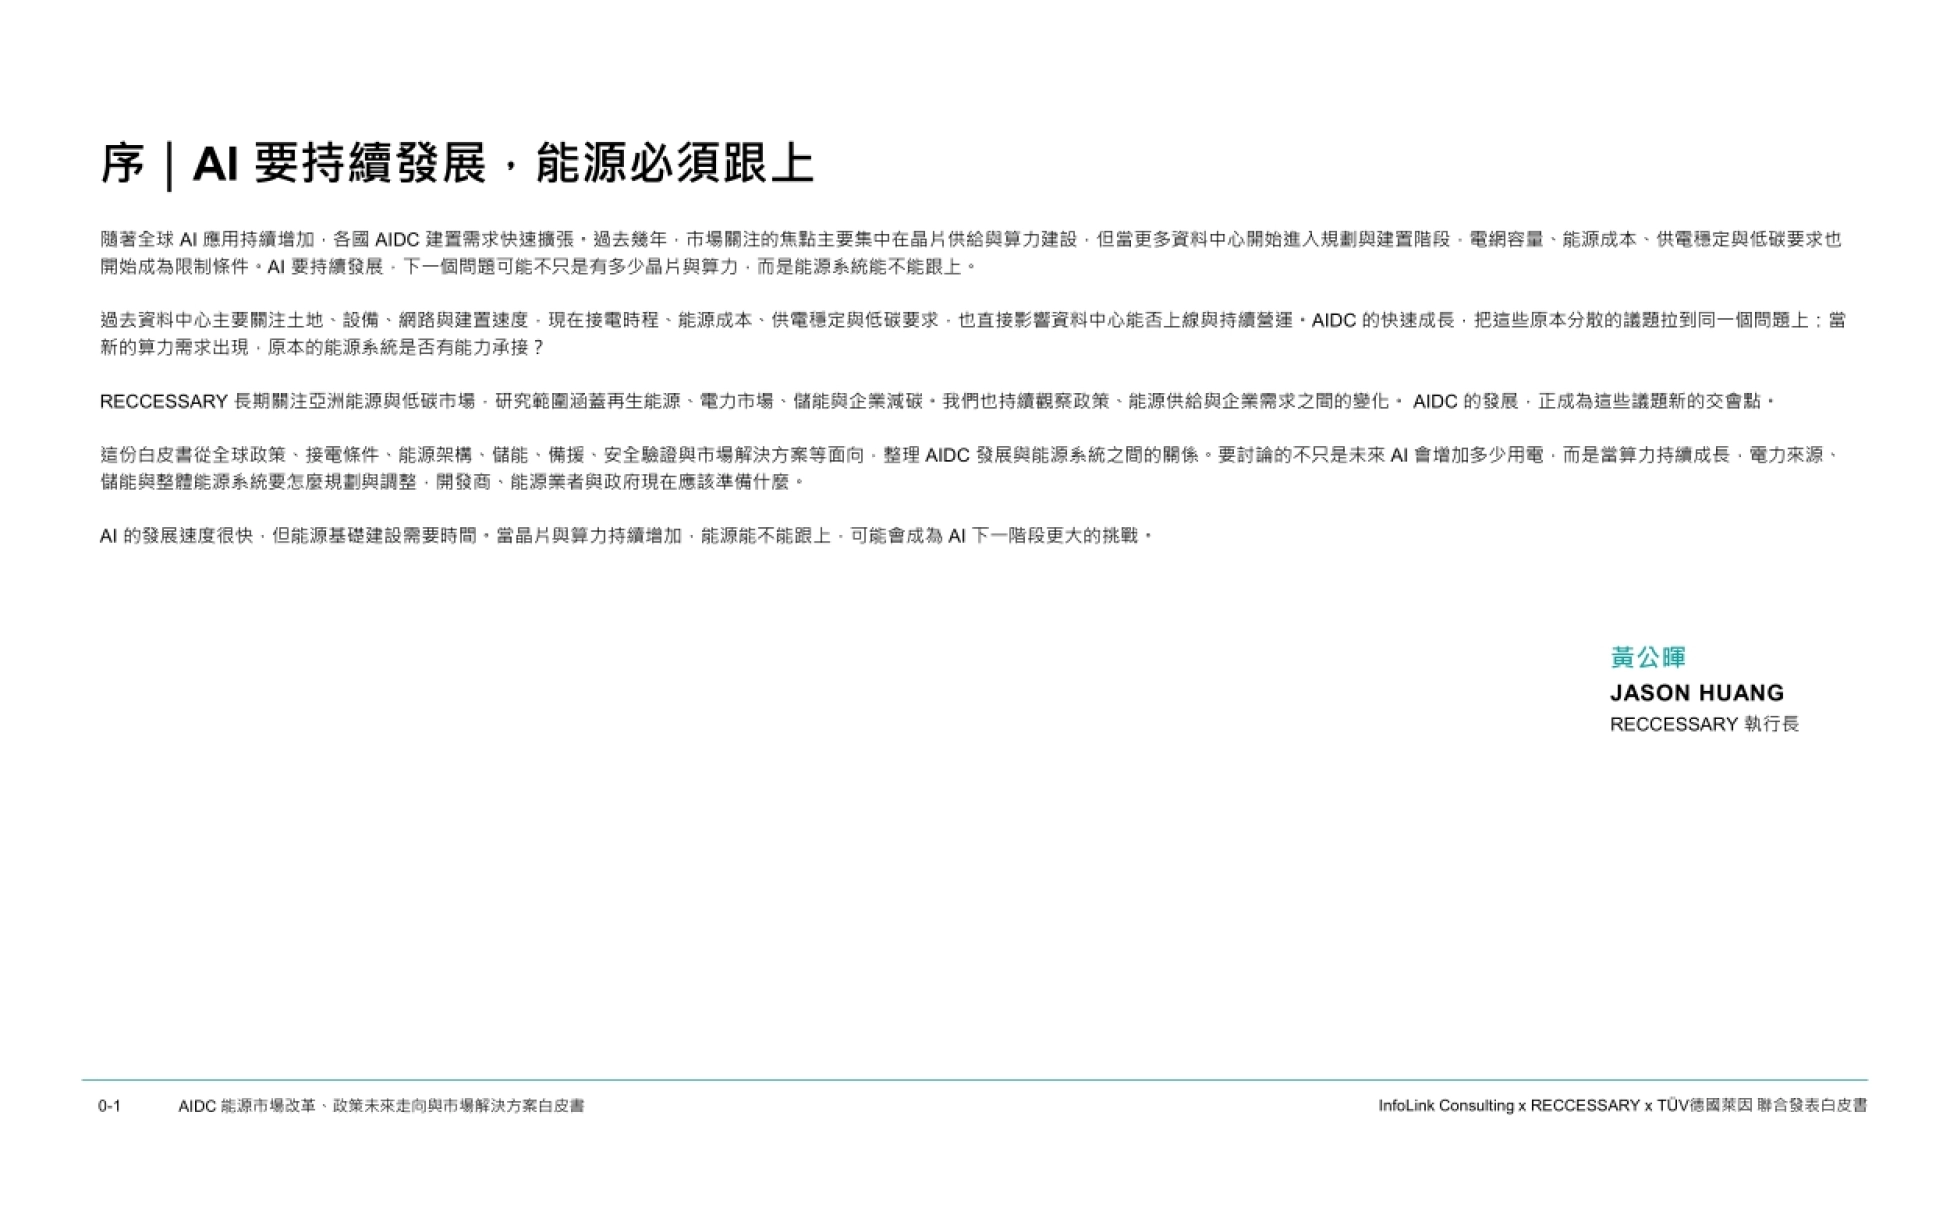
图源:《2026AIDC能源市场改革政策未来走向与市》(第2页)
二、五家机构都指向大幅增长,分歧在增多少
把各家单位的数字统一换算成全球含冷却损耗的年用电后,本模型的611至877 TWh区间与三家机构重叠: LBNL为726至1027 TWh,BloombergNEF为559至791,McKinsey为709至1109。分歧最大的是IEA。它估计2030年AI专用数据中心用电约465 TWh,明显低于本模型,原因是假设2025至 2030年AI加速器出货只增长2.2倍。
报告不同意这个假设。IEA报告发布于2026年4月,此后芯片出货继续走高:2026年上半年全球AI芯片出货 按功率计保守估计同比增长近一半,台积电7月把全年营收成长展望上修至略高于40%。
本模型取指引区间偏低值并扣除芯片单价上涨,推得2025至2030年芯片出货约增长6倍,介于IEA与芯片 业者之间。报告的结论值得记住:即使是最保守的IEA,也认为用电会成长约三倍。不确定的范畴是增加多少,而不是 是否增加。
规划的口径不该是“会不会涨”,而是“涨多少都要先备好电”。
图源:《2026AIDC能源市场改革政策未来走向与市》(第3页)
三、接不到电有三种,解决方案完全不同
报告设定了一个共同情境:一座全厂申请容量100 MW的新建AIDC,土地和申请文件齐备,但尚未取得电力 配额,评估终点是100 MW足额可靠供电。
接电评估分两阶段。先判断电力能否一路送到基地,取上游输电、变电所、引接线路和供电充裕性中最受限 的一环;再估算从申请到足额送电的时间,可并行的工程并行算,真正控进度的是最慢且不可跳过的环节。
报告给了一个例子:审查一年、基地接入两年、上游变电所扩建四年,若后两者同步施工,加上三个月测试, 足额送电约五年三个月;改选不需上游扩建的基地,可能缩到三年三个月。
由此分出三类接电风险:已有容量、主要等基地工程;容量不足、必须等上游扩建;尚未取得受理资格或 容量配置,连送电日期都无法确定。三者的决策方式完全不同。
现实里的错位很具体。西班牙输电商REE公布,自2022年起核准的新增接入容量中有11.8 GW在公告时尚未 投入使用,属于“有人预订立、尚未使用”。
国家有电,不等于你那块地能接到电。
图源:《2026AIDC能源市场改革政策未来走向与市》(第4页)
四、欧洲电网能跑,新案却最难接
报告把电网能力拆成两项:运转弹性,看尖峰、再生能源波动或设备故障时有没有调度余裕;承接弹性, 看再增加一座100 MW数据中心时有没有可分配容量和可预期的接电路径。
结果很反直觉。欧洲受评国家运转弹性平均4.50分(满分5分),承接弹性却只有2.50分;美加墨分别为 3.67和2.67;亚洲两项同为2.89分。
英国的原因被点出来了。能源监管机构Ofgem在2026年提出改革,针对接电申请中的投机与不成熟案件加强 管理,因为无法落实的案子占着队列,会拖慢准备就绪的开发商。
容量稀缺其实有两种:一种是线路与变电所真不够,另一种是容量已被预留、新案暂时拿不到。前者需要 工程,后者涉及申请资格、开发成熟度与容量分配。
亚洲国家也有具体限制。台电2024年说明北部电源与电网建设不足、跨区输送受限,暂停桃园以北5 MW 以上数据中心申设。
平均分只适合初筛,真正决定工期的还是基地那一环。

图源:《2026AIDC能源市场改革政策未来走向与市》(第5页)
五、PUE 1.3,可能是上限,也可能只是目标
报告有一句很尖锐的设问:同样是PUE 1.3,究竟是法律底线还是节能目标。答案取决于它是审查条件、 投资优惠资格,还是业者自愿承诺。
算一下就知道这个指标的分量。若全年IT设备用电100 GWh,冷却、UPS损耗等另耗30 GWh,总用电130 GWh, PUE就是1.30;从1.5降到1.3,总用电减少约13.3%,但支援设施耗能从50 GWh降到30 GWh,降幅40%。
制度差异很大。台湾要求契约容量5 MW以上的超大型与主机代管数据中心,新设扩建时PUE分别不得超过 1.3与1.4;日本要求2029年度起新设的数据中心在运转满两年后达标;德国要求2026年7月起运营的新建 数据中心最迟在两年后达到1.2以下。
平均值会骗人。欧洲强制类平均约1.42,看起来比亚洲的1.34宽松,但那是因为把新建、既有和不同适用 年份的门槛放一起平均,得出的数字没有任何单一案型真正适用。
报告还提醒,PUE只回答支援设施多耗了多少电。一座PUE 1.2的机房总用电可能是另一座PUE 1.3的两倍, 值不值得要看完成了多少有效运算。
PUE越低不等于越省电,它只说明空调和配电吃掉的相对更少。

图源:《2026AIDC能源市场改革政策未来走向与市》(第6页)
六、备援制度:强制程度高,覆盖却很窄
报告比较了20个国家在UPS、BESS、BBU三类设备上的制度,把“要求有多强制”和“政府管得多宽”分开打分, 共建立120个初评分。
UPS的强制程度欧洲平均约73.8分、完整程度66.3分,美加墨63.3与60,亚洲62.2与57.8。韩国的UPS两项 都很高(85和80),起因是2022年板桥数据中心火灾,2024年施行修訂涵盖电池监测、分区断电与冗余安排。
BESS的制度最完整。欧洲强制与完整均约81.9分,美加墨均为80,亚洲约66.1与66.7。美国的UL 9540处理 整套系统安全,UL 9540A提供热失控及延烧测试方法,两者作用不同。
BBU是落差最明显的一组。三个地区强制程度都不低,完整程度却只有23.3到38.1分。原因是一颗机柜电池受 产品安全与回收义务约束,但支撑多久、用几组模块、怎么分担负载,多数制度交给业者设计。
报告由此给出判断:法規没把备援架构写死,機櫃備援的品質主要由業者設計與驗證來把關,这恰恰是采购 时最容易漏掉的地方。
制度管住了电池安全,却没管住它到底能撑多久。
图源:《2026AIDC能源市场改革政策未来走向与市》(第7页)
七、绿电好买,长约难签,亚洲差出近22分
绿电采购被拆成两条路径分别评分:一条是买凭証或绿色商品做到年度100%匹配,另一条是组长期购电协议 组合,评估约三年内开始交付的可行性。
亚洲的差距最大。年度匹配平均约82.6分,长期PPA降至60.8分,相差约21.8分;欧洲是96分对87.4分, 美加墨是80.3对68.3。
报告的解释是两者要解决的问题不同。年度商品可以靠既有发电与凭证交易满足;长约要处理供应规模、 案场开发、交付日期、转供与结算,制度上有得买,和按投运时程买到足够供应是两回事。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
价格更是不能混着比。台湾约61.59%的溢价是按含电力的绿电商品算的,日本、法国等样本主要反映凭证 费用相对普通电价的比例。同一份文件举例,综合后整张电费单涨幅约14.3%。
碳成本模型给出另一组数字:50 MW IT容量、85%使用率、PUE 1.30的设定下,台湾年度碳成本从2026年约 35.8万美元升至2035年约215.5万美元,日本从41.5万升至289.7万美元。
买绿电不会自动免掉碳成本,它只改变你被怎么计价。
图源:《2026AIDC能源市场改革政策未来走向与市》(第8页)
八、三方各要做什么,报告给了明确分工
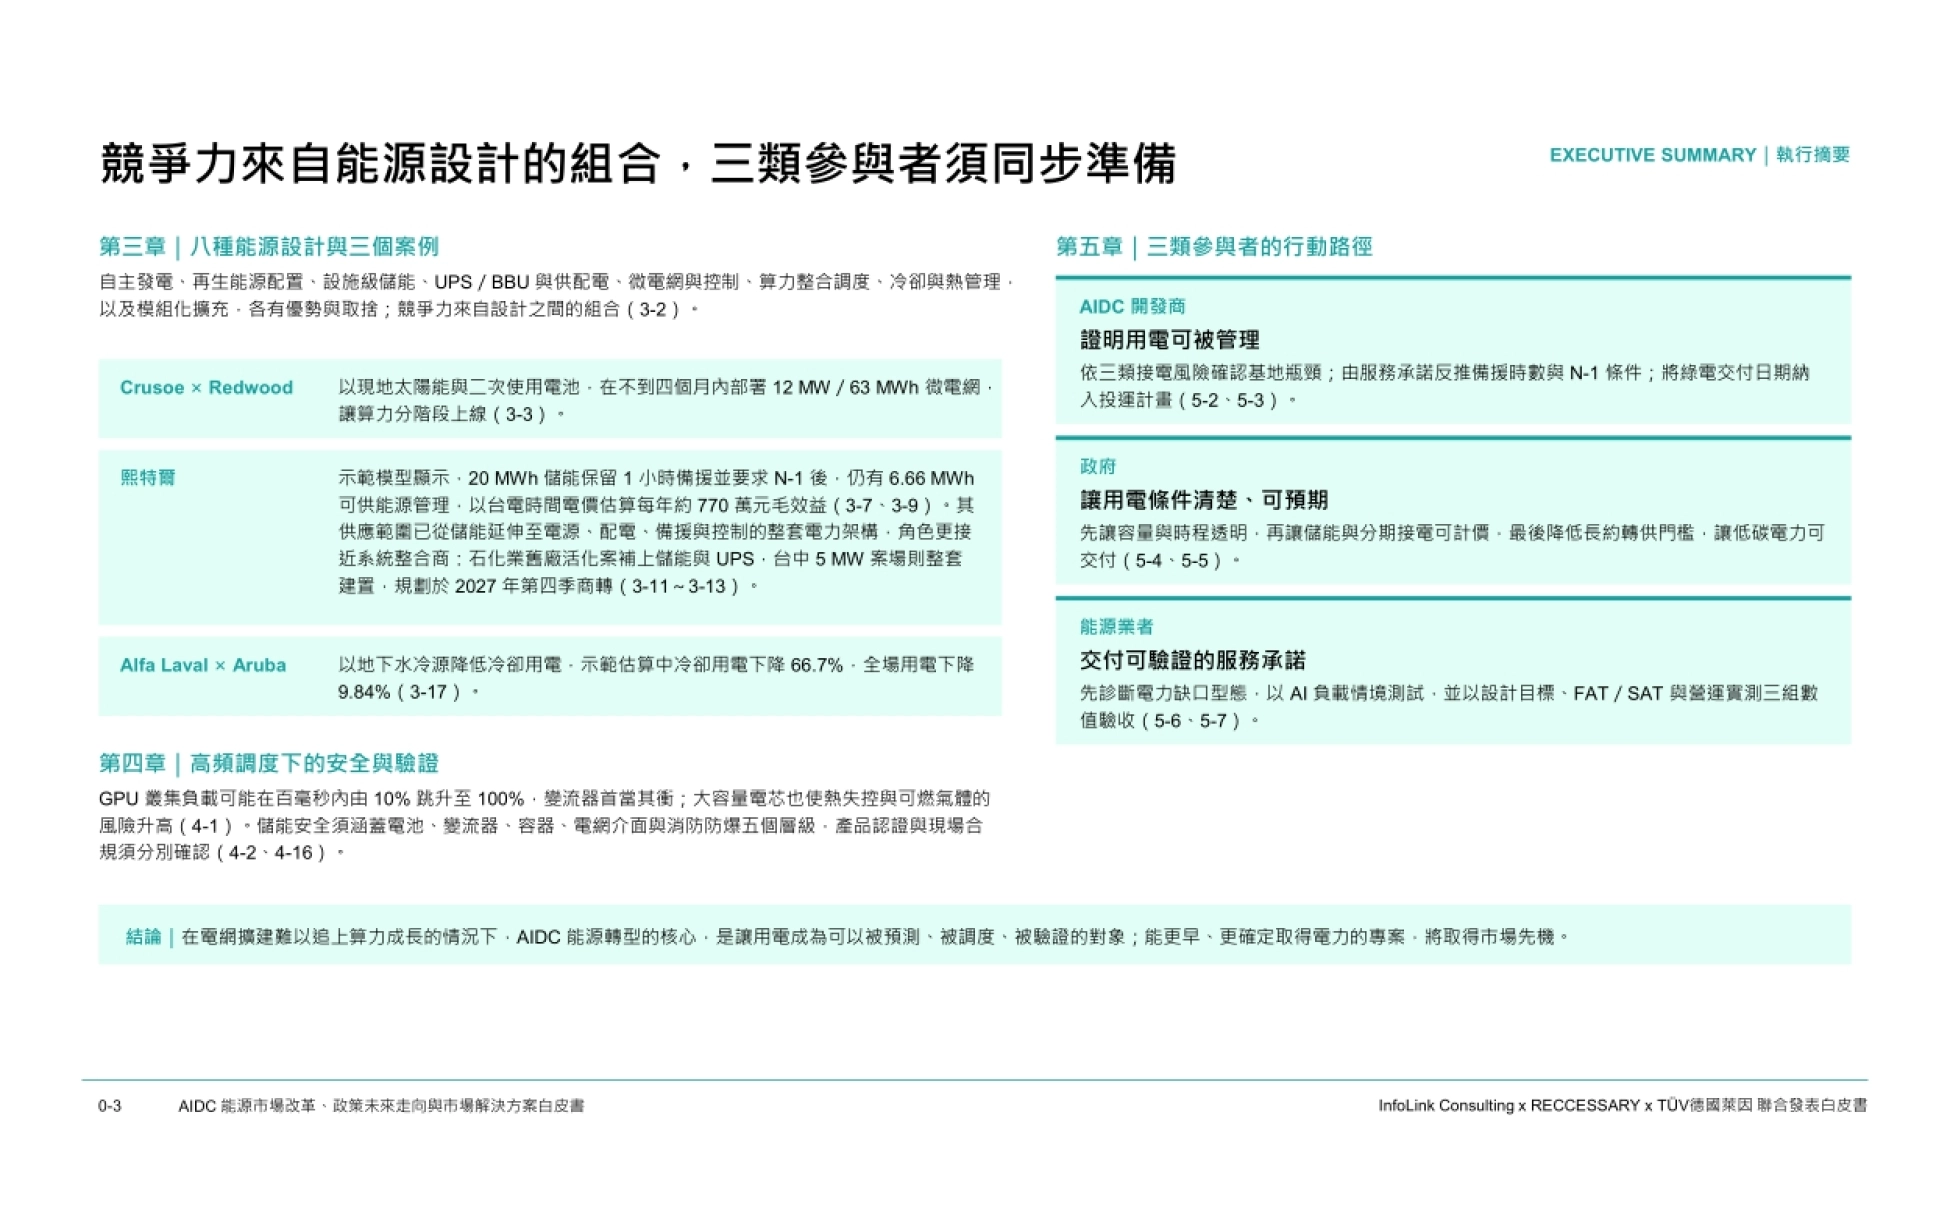
报告的落点是把用电视为可以被预测、被调度、被验证的对象,三方各有动作。开发商要证明用电可被管理:选址先看基地瓶颈而不是国家平均,设计从服务承诺反推,验收时留下设计 目标、FAT/SAT验收条件与营运实测三组数值。
政府要把条件写成清楚、可预期的规则。报告列了六项方向,包括以开发成熟度管理申请队列、公布节点 可用容量与扩建时程、统一PUE量测条件、降低长约的转供与结算门槛。
能源业者要把设备转成可承诺的服务。报告点名四个产业缺口:共用储能的验收规范、AI负载的瞬态测试、 跨设备的整合责任、容量与计费规则,谁先积累实证,谁更容易把技术能力转成长期合约。
一个具体背景数字是,2026年上半年全球储能电芯出货量达467.84 GWh,同比增长94.76%;报告预测到 2028年第四季电芯价格较2026年7月下降约10%。104页的完整政策对照表、20国评分与三个案例,都在运营动脉 (www.yydm.cn)上,搜报告名即可打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。