具身智能企业战略:三变六化九维,先解决活下去
 广告
本文解读:《2026具身智能行业企业全域战略解决方案-知行元界&华夏基石》 · 共 107 页 · 原文
这份白皮书不是写给投资人的,是写给具身智能企业老板的:先想清楚怎么活下去,再谈怎么长大。
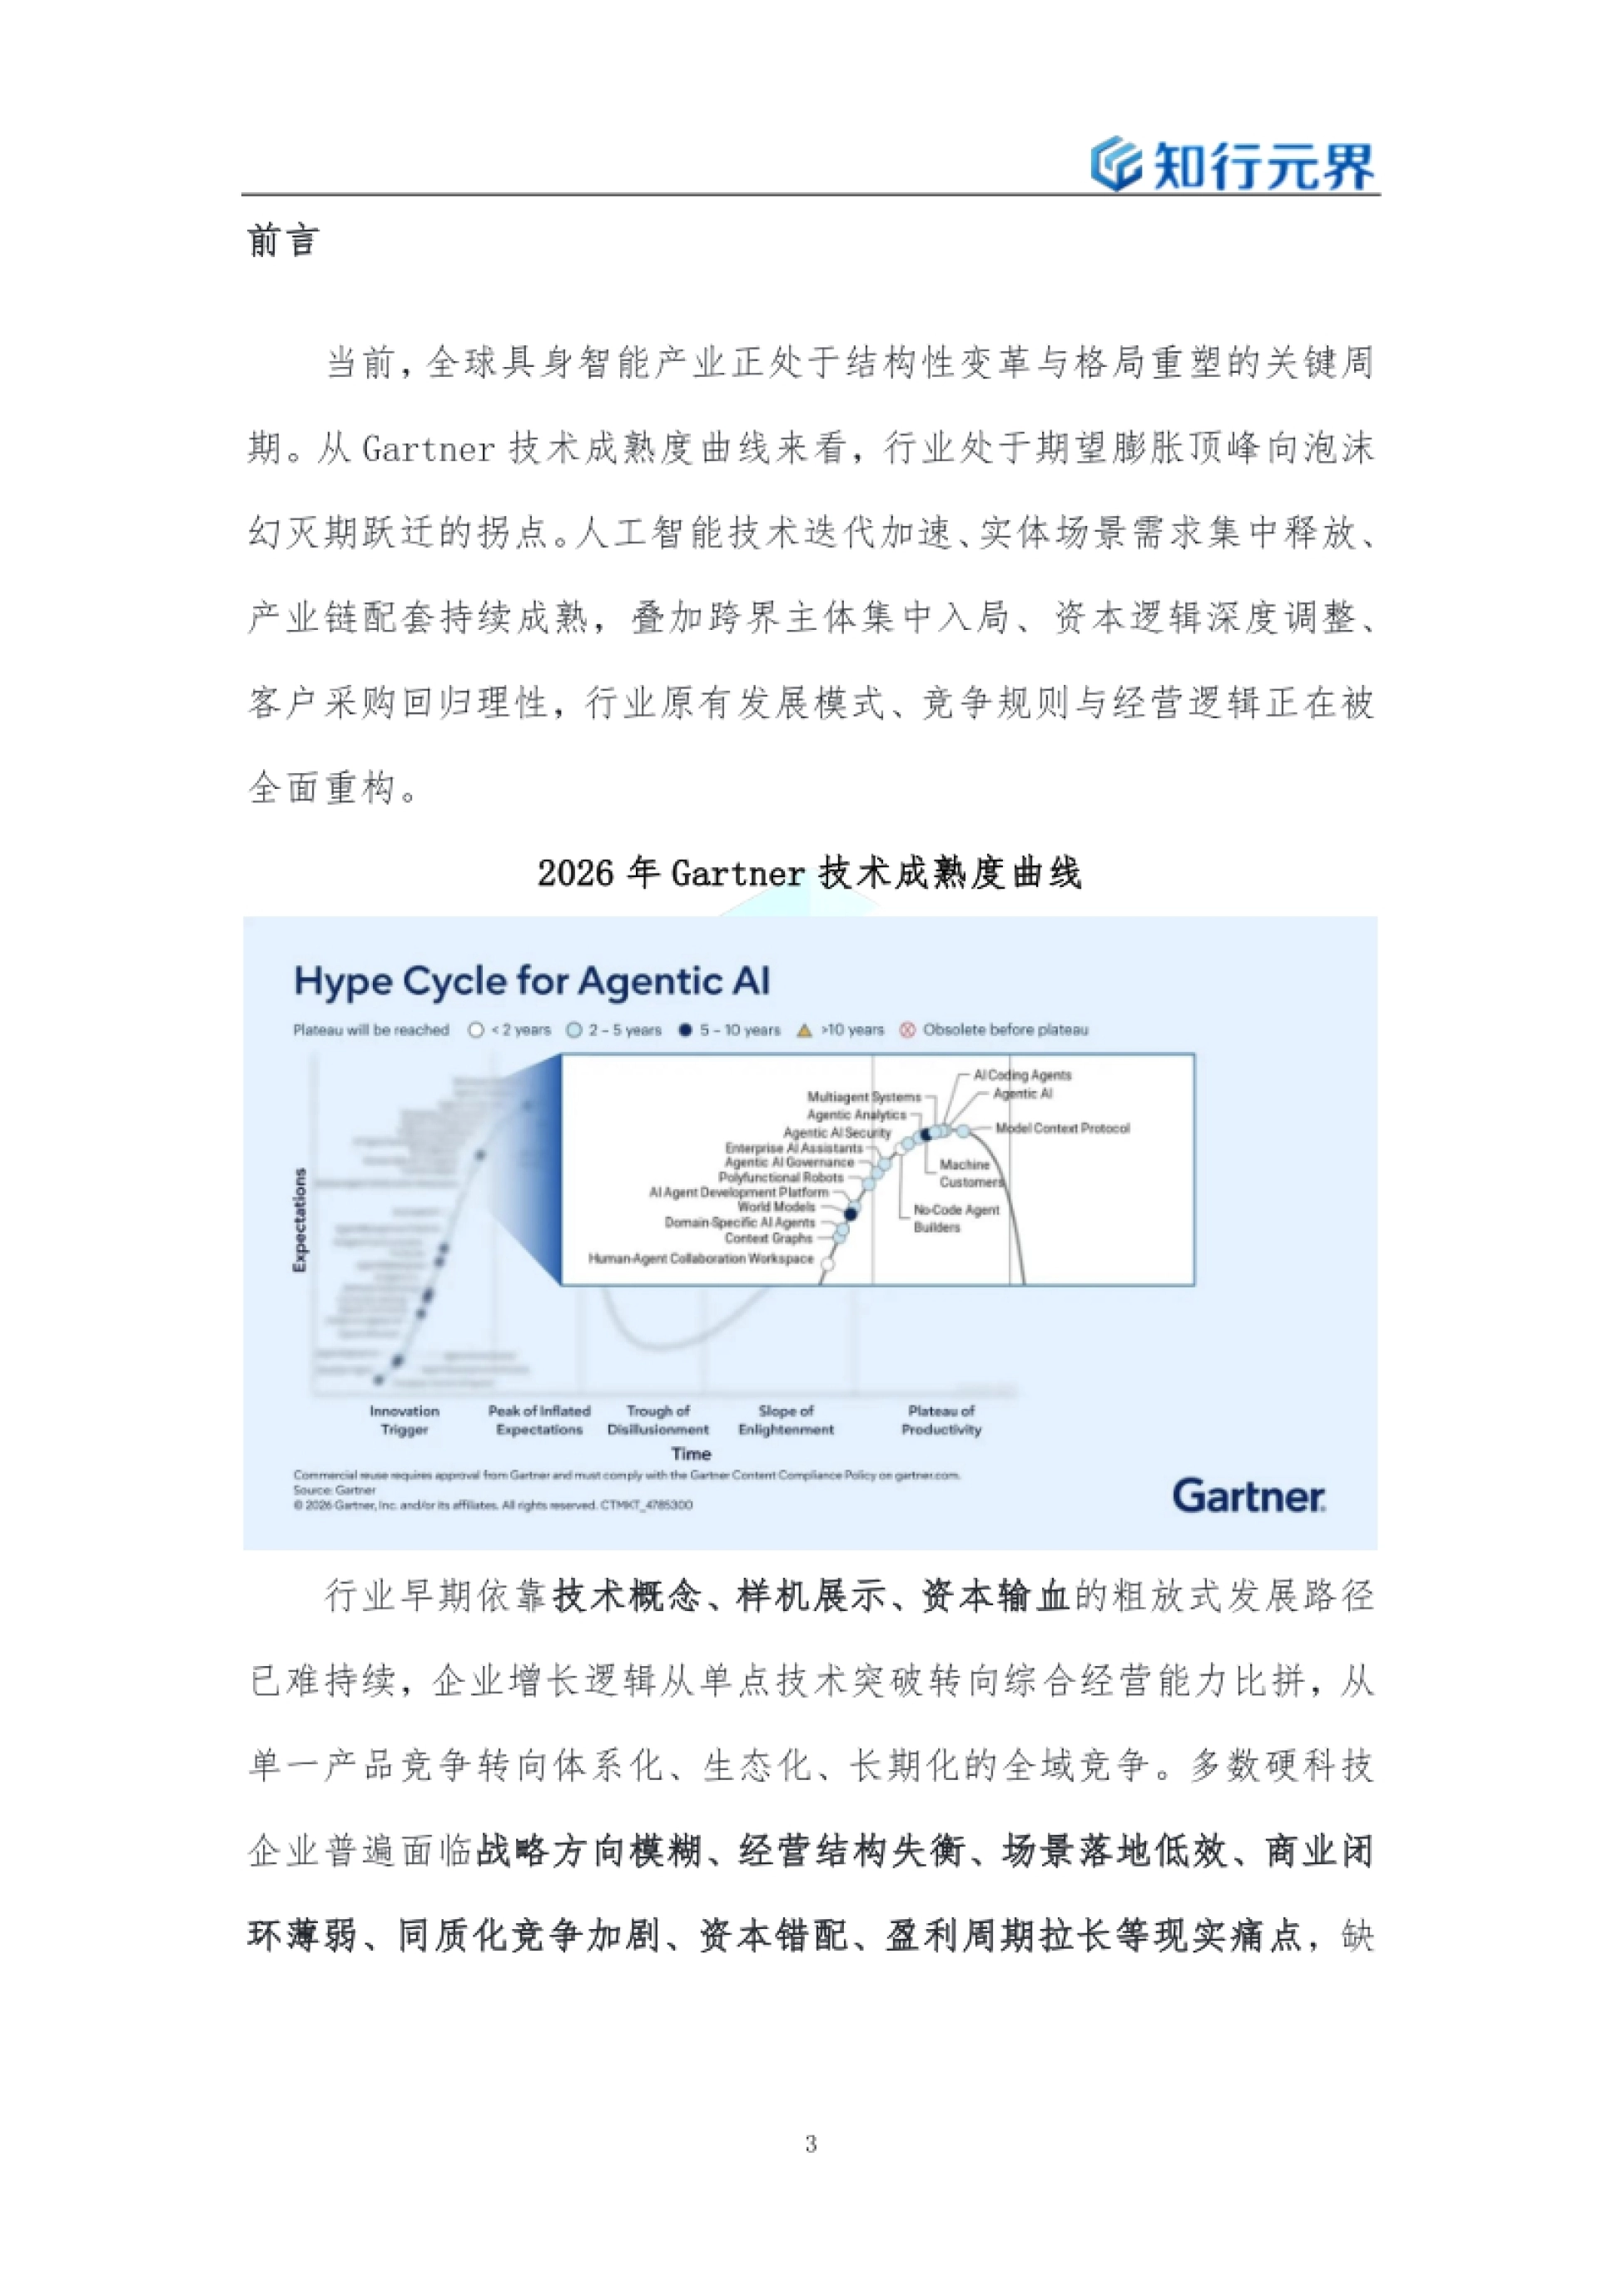
知行元界与华夏基石用107页搭了一套「产业三变、经营六化、竞争九维」的框架, 开篇就把行业位置定在Gartner曲线的期望膨胀顶峰向泡沫幻灭期跃迁的拐点。
它的判断依据很硬:2025年国内整机企业超140家、发布产品超330款, 但具备批量交付能力的企业不足40家,全行业盈利企业占比不足10%。
所以框架的落点不是技术路线,而是产品化、场景化、商品化、规模化、利润化、资本化这六件事, 最后用九维竞争和风险管理兜底。
这轮洗牌淘汰的不是技术最差的,是商业化闭环最晚跑通的那批。

图源:《2026具身智能行业企业全域战略解决方案》(第1页)
一、商业逻辑:从资本兜底改成客户付费
报告的第一变是商业逻辑重构,即从资本驱动转向价值驱动。旧周期里,技术研发进度、样机迭代能力、团队背景、前沿概念叙事是融资的核心支撑, 多数主体长期处于重研发、弱落地、无营收、难盈利的状态。
新周期的判断标准换了。投资机构估值逻辑收紧,市场话语权从资本端转移到客户端, 工业制造、商业服务、特种作业、园区运维等 B 端客户不再为概念付费。
客户考核的指标很具体:现场降本成效、人工替代效率、设备稳定运行、全周期运维保障、 明确的投资回报周期。单一硬件售卖的短期交易在萎缩,一体化方案、定制交付、长期运维、 分期合作成了主流形态。
报告据此给企业提了四条动作:用客户痛点反向牵引研发;搭短期项目、中期产品、长期服务三层收入; 砍掉低效研发保住现金流;建立以降本、提效、安全、稳定四个维度衡量的价值量化体系。
案例是智平方。它2026年完成超10亿元 B 轮融资、估值破百亿,但没有陷入概念依赖, 而是锚定汽车制造、电子组装等高价值工位,自研 GOVLA 全域全身 VLA 大模型, 核心部件做到2至5万小时无故障运行。
客户开始按降本算账,靠讲述技术故事融资的路就走到头了,估值锚也跟着换了。
图源:《2026具身智能行业企业全域战略解决方案》(第2页)
二、竞争格局:五路玩家同时进场了
第二变是竞争格局改写,行业竞争从赛道内部的同质化内卷,转向跨行业、跨产业链的全域对抗。报告把参与方分成五大阵营:原生机器人创业公司,如智元、宇树、乐聚、银河通用; 传统工业与服务机器人厂商,如优必选、埃斯顿、新松;
科技与互联网跨界巨头,如华为、百度、小米; 整车车企,如比亚迪、上汽、广汽;以及核心零部件企业,如绿的谐波、汇川技术、奥比中光。
五路玩家打法完全不同。跨界巨头靠资金、供应链、渠道、品牌和组织能力,跳过长期技术积累, 用整合能力实现后发赶超。
案例是荣耀。它从产品立项到性能对标并超越行业主流水平用时不到一年, 在亦庄机器人半马比赛上包揽前三名。
对创业者来说,这意味着一件事:避开巨头集中发力的通用化赛道,深耕垂直细分场景、 定制化方案和区域市场,形成局部绝对优势;同时用生态联盟替代孤立对抗。
跨界巨头进来补的不是技术,是供应链和渠道,这两样恰好最难补。
图源:《2026具身智能行业企业全域战略解决方案》(第3页)
三、发展节奏:窗口期不给你匀速前进
第三变是发展节奏加快,从线性迭代转向非线性跨越。传统装备行业讲究研发、测试、推广、扩产稳步推进,试错空间充足; 具身智能的技术迭代周期从数年压缩到数月,产品形态和适配场景持续快速更新。
窗口期的高度集中带来一个残酷后果:核心场景卡位、优质客户锁定、关键供应链绑定、 核心人才储备、区域政策资源,都具备极强的时间属性,晚一步就难以弯道超车。
正反两个例子都在报告里。智元8个月完成原型机开发、9个月落地头部车企试点、 12个月小批量交付,三年完成全链条突破并实现1万台交付; 还提出358战略,即三年10亿营收、五年100亿、八年1000亿。
特斯拉走的是另一个方向:不按千台到万台爬坡,第一个工厂直接规划年产100万台, 第二个工厂目标指向1000万台。报告给企业的四条要求是:压缩决策链条、核心资源前置布局、单周期只做单点突破、建立动态调整机制。
节奏把控能力,在这个行业里已经和技术本身一样值钱。
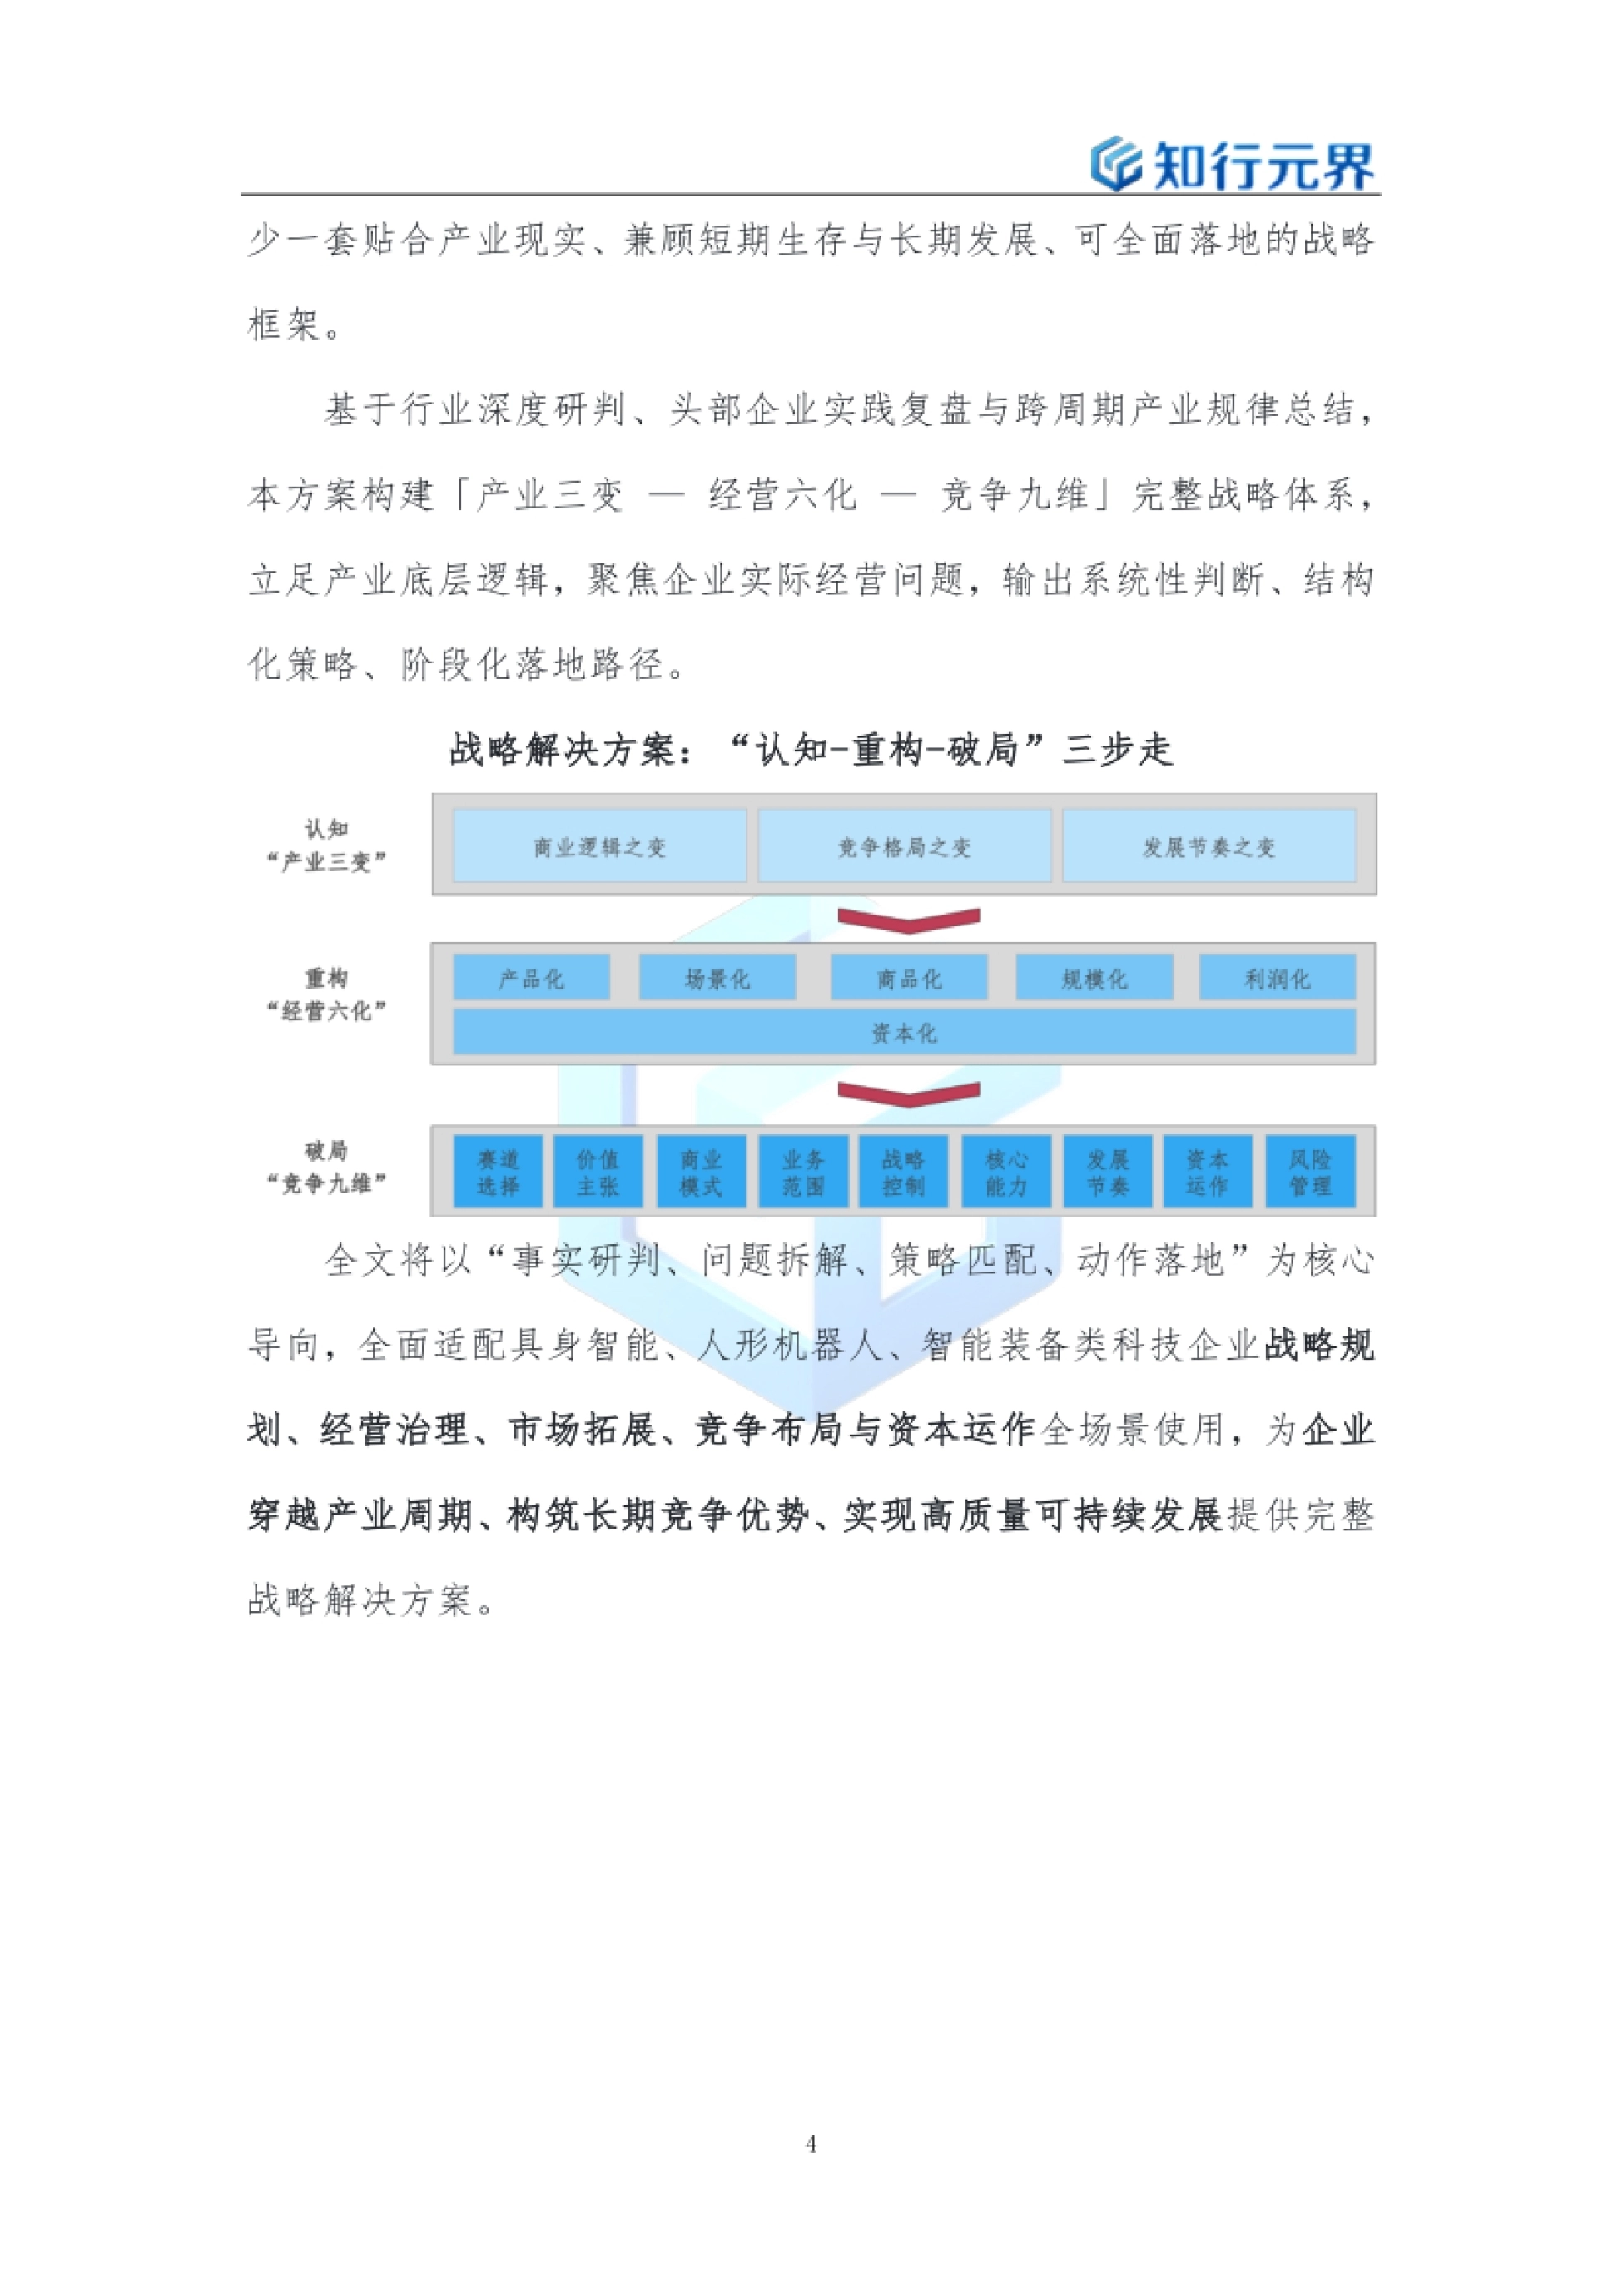
图源:《2026具身智能行业企业全域战略解决方案》(第4页)
四、产品化:良率低于70%,一切归零
六化的第一项是产品化,报告把它定义成从实验室原型走向商业交付的第一道门槛。
科研样机追极限性能,商业化产品要的是稳定、低成本、易运维、高兼容、强环境适配, 两套逻辑完全不同,报告认为这正是绝大多数机器人创业公司翻车的根源。
现实是行业仍处在样机强、产品弱,发布多、量产少,参数炫、可靠性差的结构性矛盾里。 2025年国内整机企业超140家、发布产品超330款,全球人形机器人出货接近1.8万台, 中国占比超84%,但量产良率普遍低于70%。
连特斯拉也没跑通。Optimus 原计划年产5000至1万台,2025年实际只完成数百台试产,仍处在内部测试与工艺爬坡阶段,距离商业化批量交付还有很长一段距离。
报告拆出三条病根:重研发轻工程,装配公差失控、人工调试占比过高;功能堆砌与冗余设计, 推高 BOM 成本和调试成本;核心零部件外协,一体化关节、高精度减速器、力矩传感器等高算力控制器 对外依存度超65%。
产品化的解法其实是收敛:收敛自由度、收敛配置、收敛供应商,把参数竞赛换成稳定性竞赛,再用工业级测试体系把良率一点点抬上来。
样机能跑通一次,量产要跑通一万次,这是两件事。

图源:《2026具身智能行业企业全域战略解决方案》(第5页)
五、场景化:3700个试点,15%能复制
第二项是场景化,报告说它是连接产品与市场的核心桥梁,也是商业化落地的前提。2025年全球场景落地进入试点爆发期,国内超280家企业布局工业制造、商业服务、特种作业、 教育科研、家庭陪伴等十余类场景,全年试点项目超3700个,同比增长超210%。
但报告给了一个很刺眼的对比:超过75%的企业仍停留在单点示范、低价值落地、非刚需试水阶段, 真正实现批量复制、稳定回款、持续运营的场景不足15%。
病根有五条:场景布局散乱、多点撒网;示范项目多、刚需项目少;定制化过度导致方案无法复制; 不懂行业作业流程,项目周期从计划的3个月拉长到6至12个月;场景价值无法量化,客户看不到回报。
解法是收缩战线,只挑高刚需、高价值、高付费意愿、高政策支持的赛道,并建立场景分层机制, 标杆项目做背书、试点项目做验证、批量项目做营收。
案例是乐聚。它砍掉家用、文旅、表演、科研展示等低 ROI 场景,只做工业制造和电力巡检, 团队下沉到70余家工厂与变电站跟线,沉淀标准化作业 SOP 库。
它推出的 Taskor 图形化编排平台内置动作模块库和集群调度系统,新场景适配成本降低70%以上, 交付效率提升80%,单项目落地周期从6至12个月压缩到1至3个月。2025年工业场景落地设备超800台, 工业营收占比超90%。
试点数量是这个行业里最不值钱的指标,能复制才算真正落地。

图源:《2026具身智能行业企业全域战略解决方案》(第6页)
六、商品化:回款要等6到12个月
第三项是商品化,报告称它是企业从技术研发型转向市场经营型的生死拐点。现状是行业商业转化率低于20%,普遍陷入有产品无订单、有订单无回款、有交付无利润的困境, 回款周期长达6至12个月。
五个原因都很实在:收入90%以上来自硬件一次性售卖,租赁、订阅、运维、软件增值几乎空白; 定价脱离成本与价值,要么高价无人问津,要么低价越卖越亏;
销售体系依赖展会、政策项目和投资人介绍;交付回款不规范;服务体系缺失,设备交付即结束关系。
报告的五条对策是:分层定价,标准化机型走性价比、定制方案做溢价;健全直销与渠道网络; 统一交付与服务标准;叠加方案定制、年度运维、远程升级等多元收益;建立回款管控机制。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
案例是普渡机器人。它构建标准化整机销售、RaaS 租赁、全周期运维、数据增值、生态分成五层模式, 中小商户单台2至5万元,大型商业体按月租赁3000至8000元,初始投入降低70%,服务收入占比达40%。
合同按预付款30%、交付款40%、验收款20%、质保金10%执行,平均回款周期控制在4.5个月。 2025年营收8.5亿元,毛利率55%,全球累计出货超13万台。
签单不算业绩,钱到账才算,这是商品化最难的一课。

图源:《2026具身智能行业企业全域战略解决方案》(第7页)
七、规模化与利润化:卖一台亏一台的坑
第四项规模化强调的是可控扩张。报告提醒,商业化没跑通就扩产线、囤库存、铺渠道, 结果只能是产能过剩、库存积压、管理成本飙升,最终陷入增收不增利。
第五项利润化更直接。2026年行业仍处于高投入、低盈利、长周期的深度调整阶段, 全行业盈利企业占比不足10%。
病根有五个:硬件产品毛利率普遍低于20%,规模越大亏损越严重;收入90%以上依赖一次性硬件; 组织臃肿、人效偏低;同质化价格战;重规模轻效益,以融资和出货量代替盈利目标。
案例是宇树科技。2025年营收17亿元、毛利率60.13%、扣非净利润5.9亿元, 经营性现金流净额达6.7亿元,在同行普遍亏损时走出高增长、高毛利、高现金流的曲线。
它的三个动作可以复用:核心部件自研率超90%,硬件成本压到售价的40%左右; 收缩低毛利定制项目,人形机器人业务毛利率达62.9%,远高于行业35%到47%的平均水平; 靠规模摊薄成本,把人形机器人单价从59万元降到16.64万元。
卖一台亏一台的规模化,本质上是把融资补贴给了客户。
图源:《2026具身智能行业企业全域战略解决方案》(第8页)
八、资本化:要挣钱,也要值钱
第六项资本化是六化里的赋能层,报告给它的定位是既要挣钱,更要值钱。
挣钱指经营基本面,靠产品化落地、场景化渗透、商品化闭环、规模化放量、利润化提质, 构建可验证、可持续的营收与现金流模型;值钱指技术专利壁垒、垂直场景卡位、产业链话语权、 标准化治理与生态协同网络沉淀下的稀缺溢价。
痛点集中在六处:重估值叙事、轻经营造血;资本与业务周期错配,融资时点和产品化、规模化脱耦; 资本结构单一,只拿到钱拿不到供应链和场景入口;股权稀释失控,创始团队的战略控制权被短期业绩绑架;
无形资产沉淀不足;合规体系前置不足,卡住再融资和 IPO 路径。案例是 Figure AI。2023年 A 轮7000万美元做核心技术研发,2024年 B 轮6.75亿美元引入微软、 英伟达、OpenAI 创业基金与贝索斯,投后估值26亿美元,2025年9月 C 轮超10亿美元,投后估值390亿美元。
它的关键不在融了多少,而在资本直接转成资源:英伟达给算力,微软开放云与 AI 生态, 亚马逊和宝马导入仓储与汽车制造场景。
融资拿来买硬件的钱和买场景入口的钱,其实是两种完全不同的钱。
图源:《2026具身智能行业企业全域战略解决方案》(第9页)
九、竞争九维:从选战场到守底线
第三章把竞争拆成九个维度:赛道选择、价值主张、商业模式、战略控制、业务范围、发展节奏、 核心能力、资本运作、风险管理,并逐条对应前面的六化。
九维的逻辑是一条链。先选对战场,避免在红海内卷;再说清客户为什么买单;然后用多层级商业模式做出可复制收益;接着划定业务边界,避免资源分散;之后再把控节奏、培育能力、安排资本。
中段是控制与能力。战略控制要锁定核心资源,掌握经营主动权;核心能力要分层搭建, 形成长期不可复制的优势;发展节奏要适配三大周期,做弹性增长。
末段是钱与命。资本运作要跟主业深度协同,实现产业与资本双向赋能; 风险管理则被单独拎出来作为最后一维,因为报告认为它决定企业能不能活到下一轮。
这九个维度不是并列关系,而是从方向到执行再到生死线的层层收口,任何一环缺位, 其余八环都会被拖累。
九维里最容易跳过的是最后一维,而被淘汰的恰恰都栽在它上面。
图源:《2026具身智能行业企业全域战略解决方案》(第10页)
十、活下去,比长得大更重要
报告把具身智能和新能源汽车放在一起比:都是技术投入大、周期长、壁垒高、洗牌剧烈, 大概率走向九死一生的出清格局。
它列了六大系统性风险:技术、资本、市场、供应链、经营、合规。任一环失控都可能引发资金链断裂、 团队溃散、经营停摆。
风控的五条底线也很具体:预留不少于12个月运营资金;先场景验证再技术投入、先小批量再扩产; 多渠道融资、优先产业资本、不签恶性对赌;收缩非核心赛道、砍掉亏损业务;核心部件多供应商备份。
反面案例是达闼机器人。它累计融资超54亿元、估值最高223亿元,执着云端大脑加5G的路线, 单台成本超20万元;布局6条产品线全场景撒网,2025年前7个月营收仅140万元、亏损8425万元。
两次 IPO 失败后资金链断裂,团队从800人裁员70%,创始人被限高,企业被强制执行3530万元。报告的总结只有一句话:风险管理不是成本,而是生命线,活得好比长得大更重要。 107页全文、九维对应矩阵和宇树、智元两家复盘都在运营动脉 (www.yydm.cn),搜标题即可打开。
估值223亿的公司倒在了行业爆发前夜,问题从来不在技术。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。