金融科技50城2026:不排名了,改看企业往哪迁
 广告
本文解读:《2026金融科技中心城市报告-北京前沿金融监管科技研究院》 · 共 39 页 · 原文
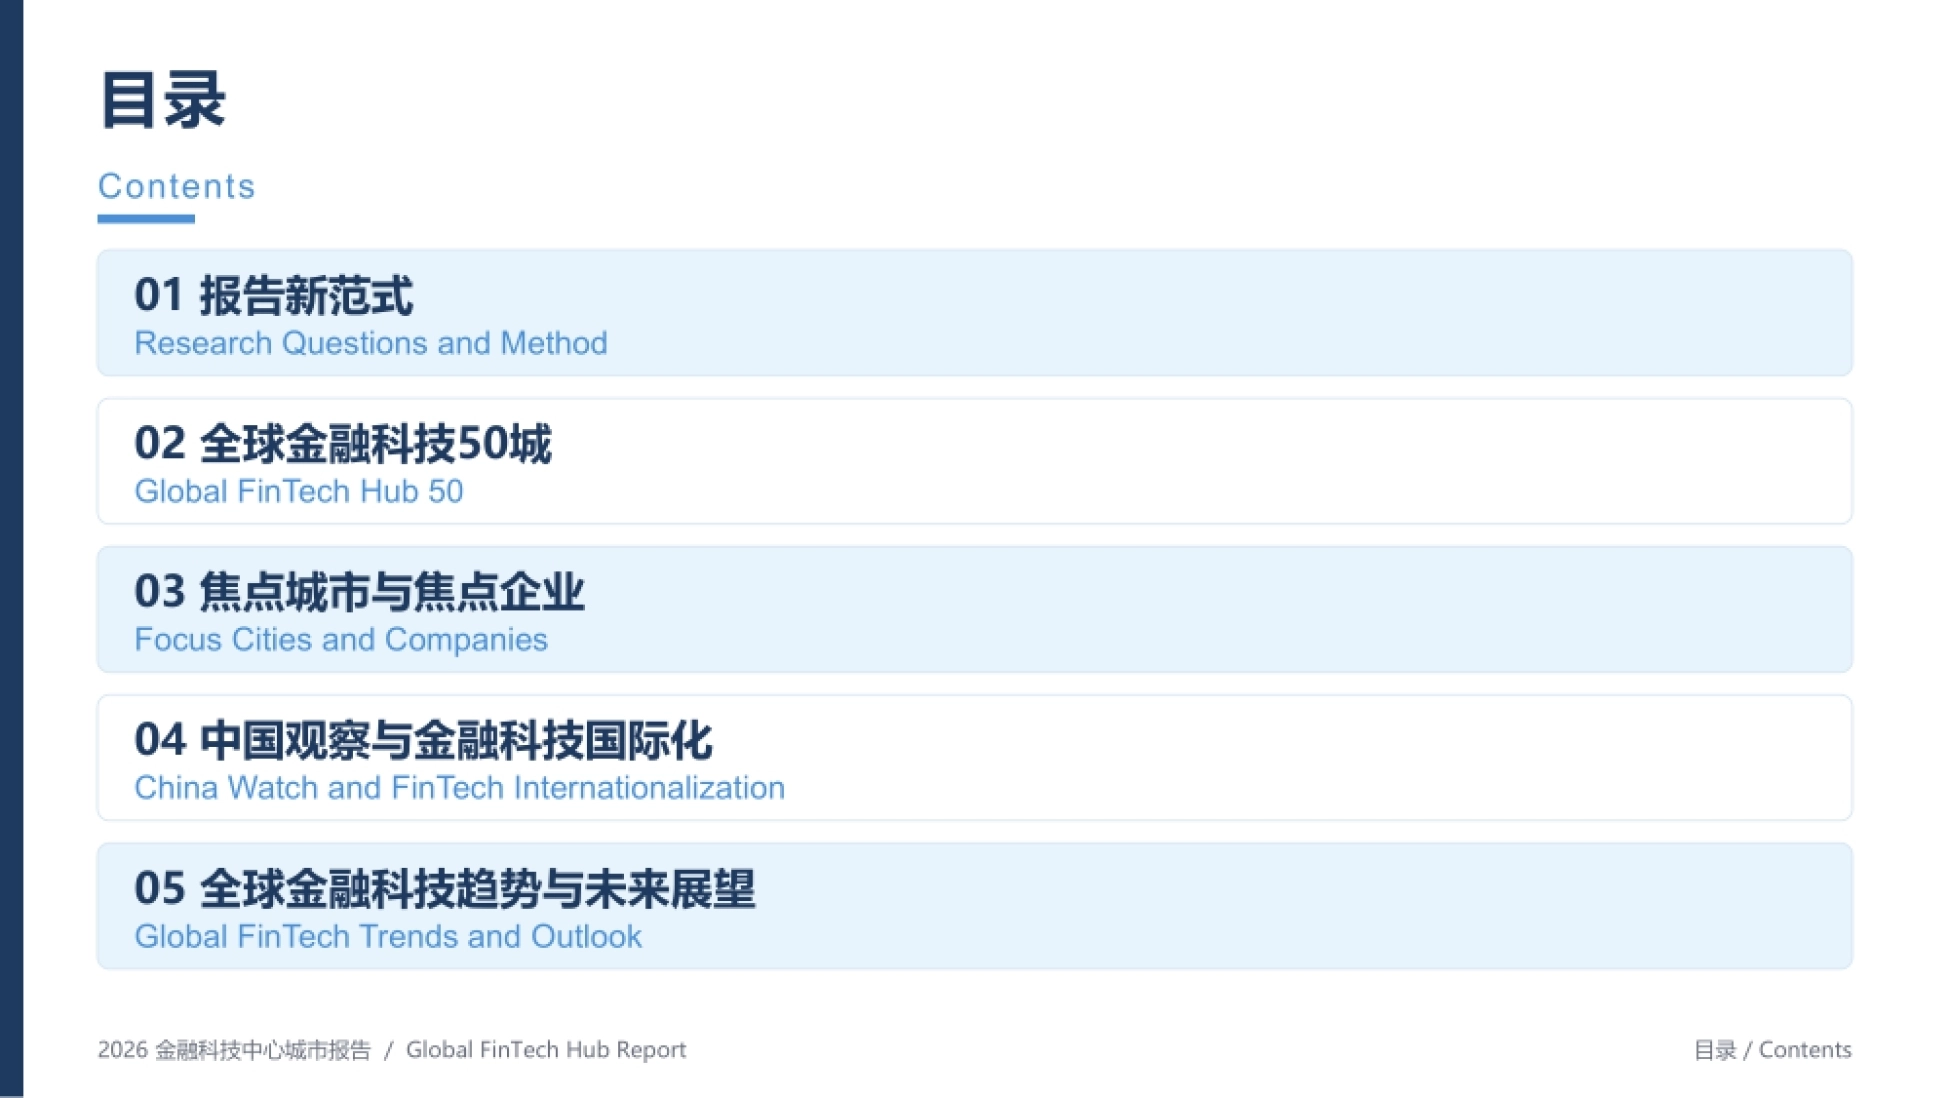
这份报告最重要的变化不是城市名单,是它决定不再给城市排名了。北京前沿金融监管科技研究院把方法论从 FDI 指数打分,改成用500家代表性企业当探针, 观察金融科技活动的集聚、分化与迁移。
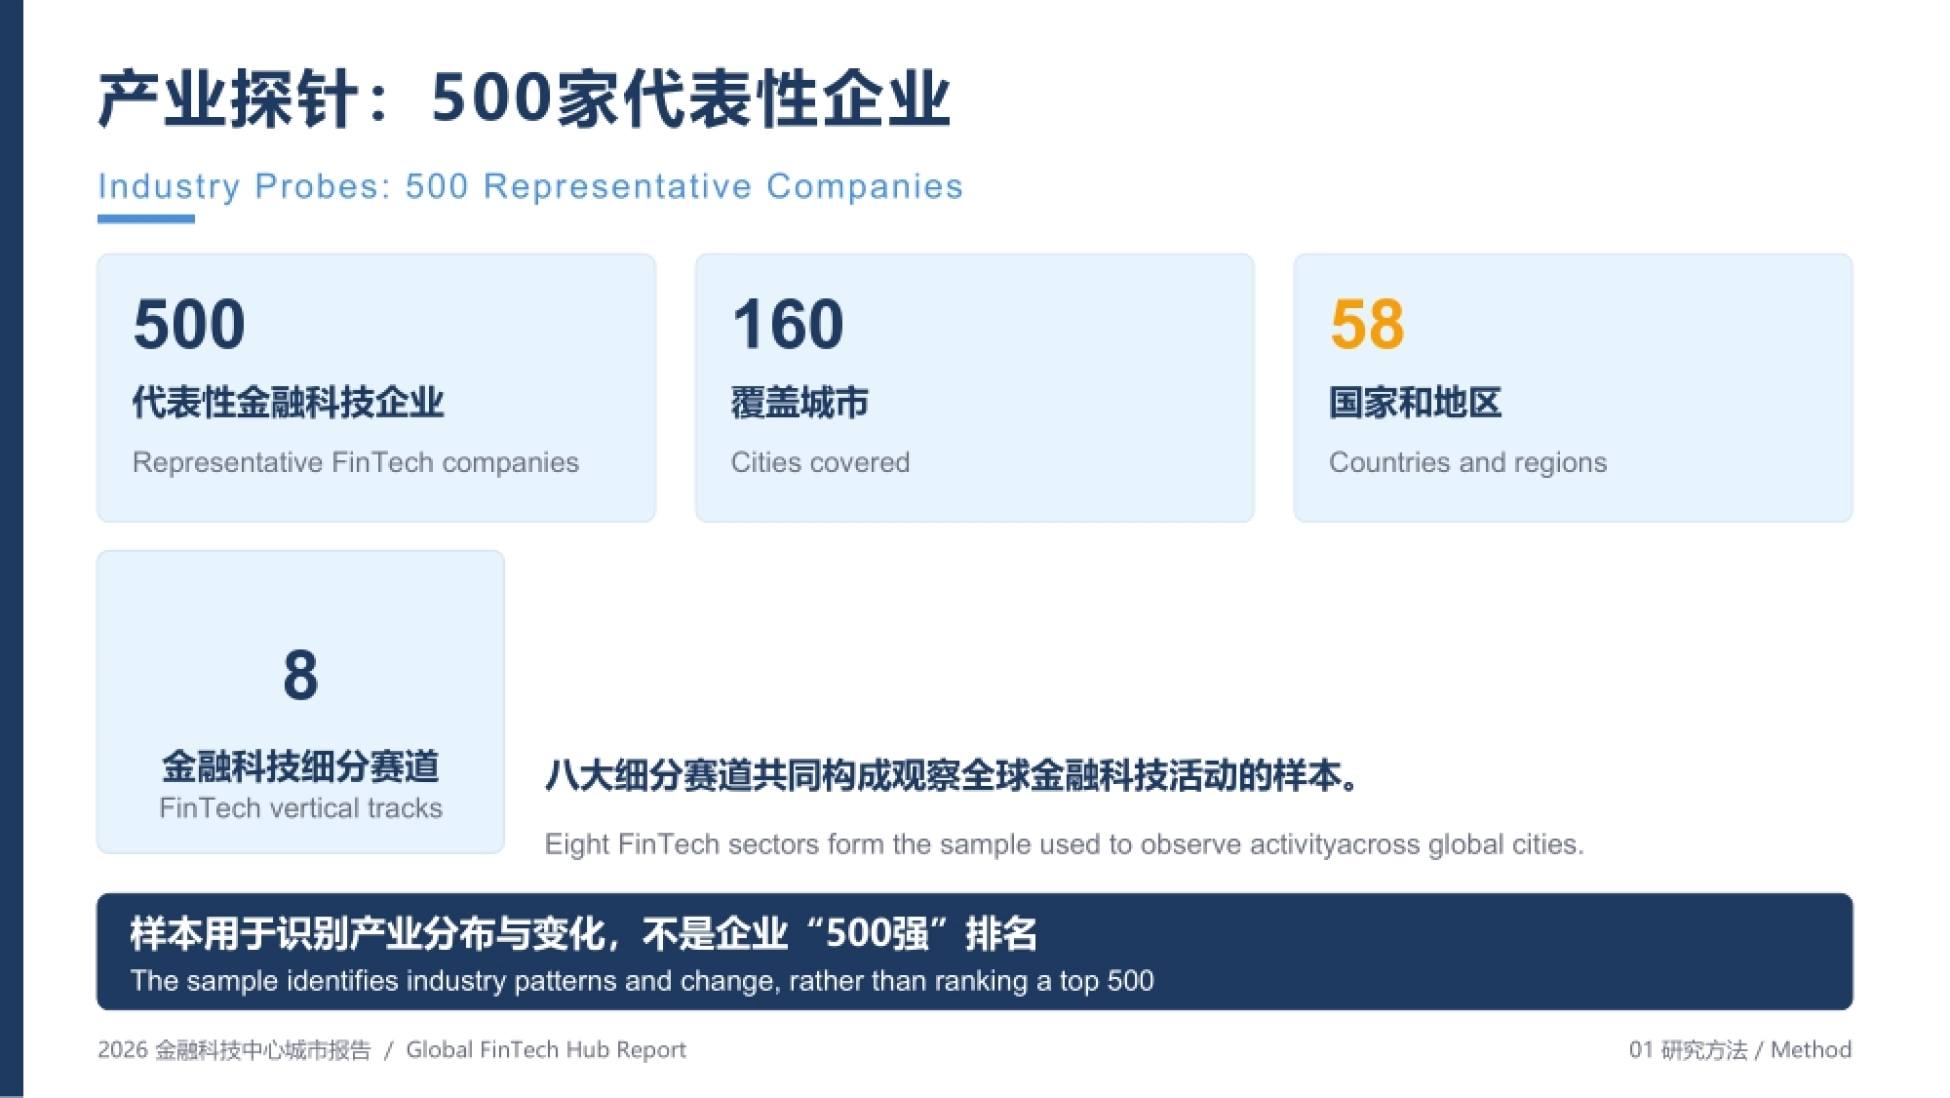
样本覆盖160座城市、58个国家和地区,分八大细分赛道;保留全球金融科技50城的品牌, 但明说入选代表重要中心,不代表名次。
它给出的核心判断是一句话:头部排名趋于稳定,产业变化仍发生在名次之外。榜单是用来认人的,企业流向才是真正在动的坐标;而这张坐标,每年都在变。

图源:《2026金融科技中心城市报告》(第1页)
一、研究问题从谁强谁弱,换成四大之问
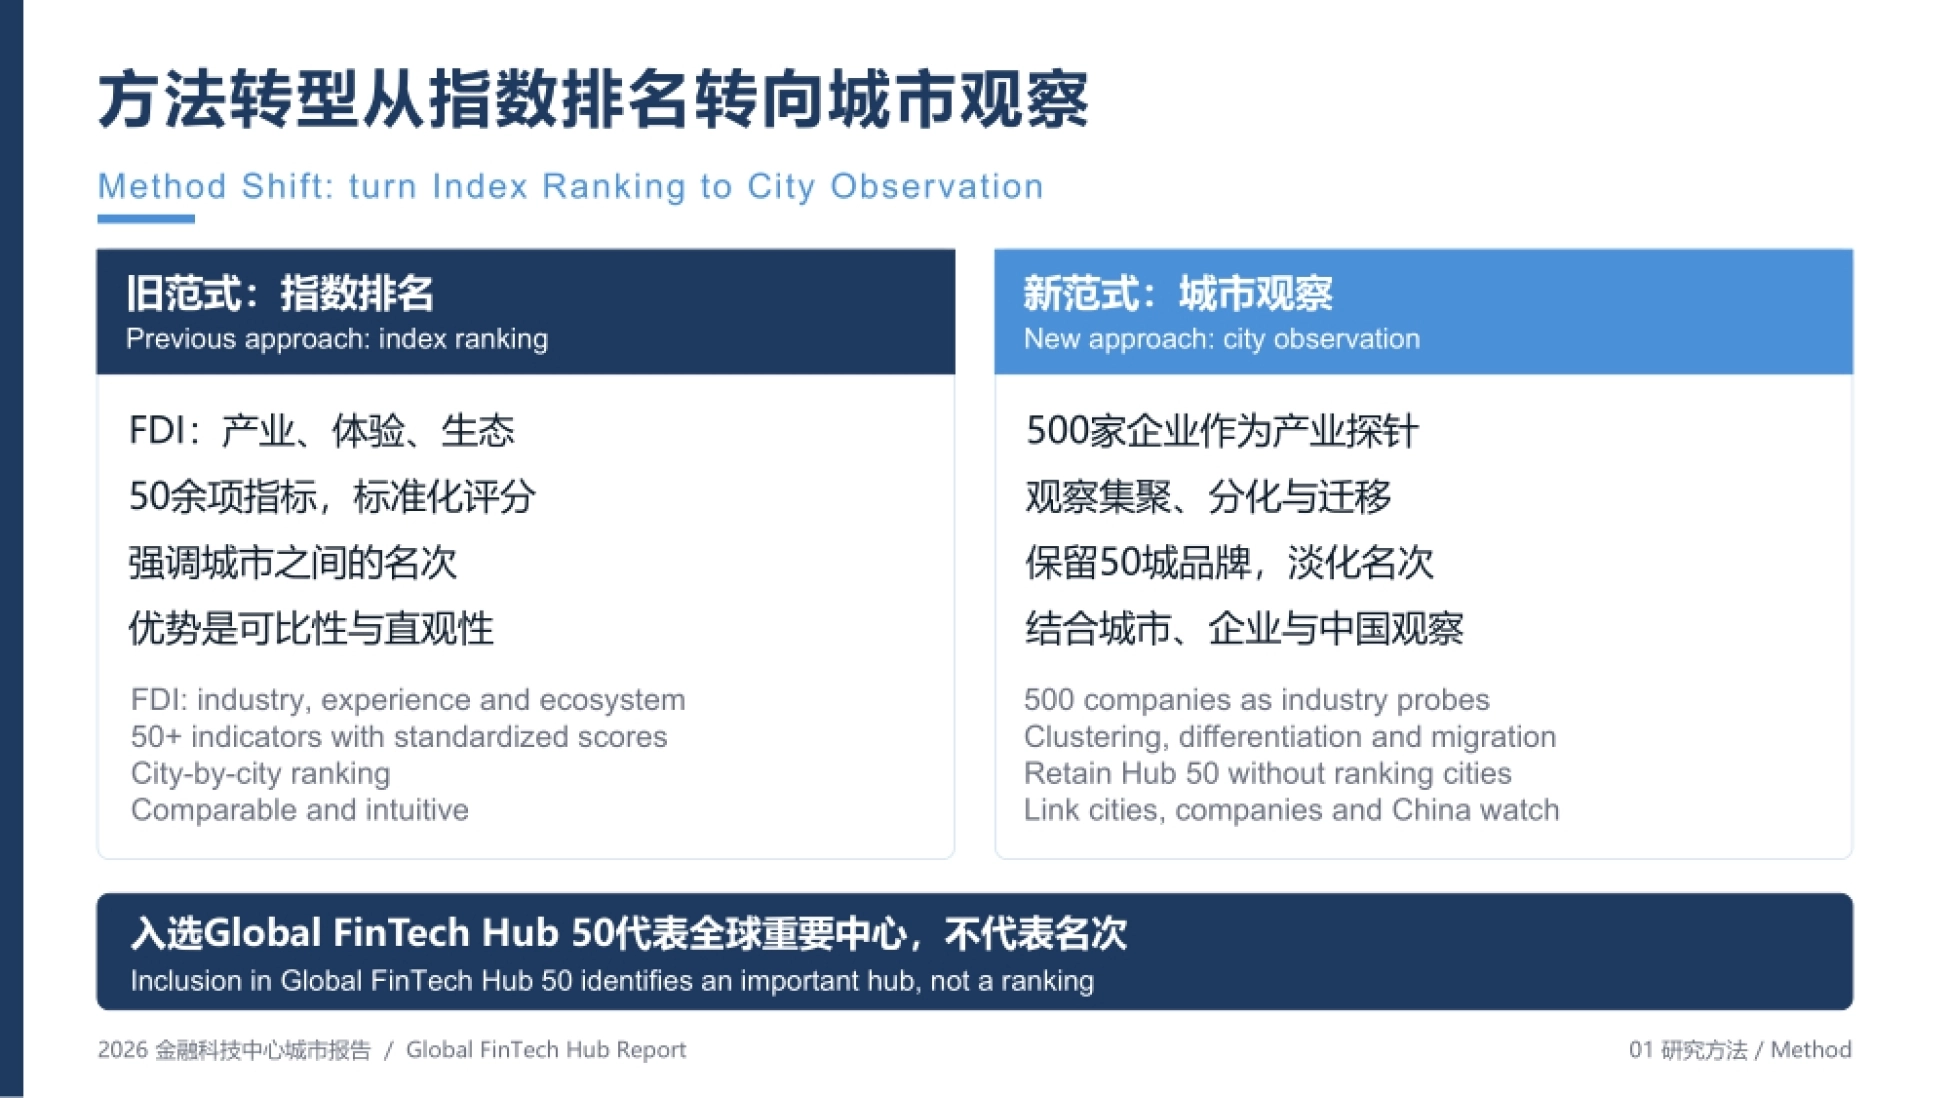
旧范式是一套打分的指数排名。FDI 体系从产业、体验、生态三个维度,铺开50余项指标做标准化评分, 优势是可比、直观,强调城市之间的名次。
新范式换成城市观察:500家企业作为产业探针,观察集聚、分化与迁移,保留50城品牌但淡化名次, 把城市、企业与中国观察放到同一个框架里。
研究问题也随之改成四大之问:在哪里集聚,为什么集聚,向哪里迁移,谁在重塑城市竞争力。这四个问题的落脚点都在企业身上。城市提供产业、技术、市场与规则的条件, 但真正改变城市位置的,是能跨市场扩张的那批公司。
图源:《2026金融科技中心城市报告》(第2页)
二、样本不是500强,是500个探针
报告反复强调,500家企业不是500强排名,而是识别产业分布与变化的样本。
样本有三重数据基础。第一是连续研究积累,FDI 九年观察了80余座城市、50余项指标; 第二是权威金融科技榜单,用来观察代表企业分布、校准城市产业集聚度、建立跨市场比较基础。
第三是年度产业变化,即2025到2026年的融资与IPO、并购与牌照获取、产品创新及重要事件。把八年积累和当年事件叠在一起,才能既看结构又看波动。
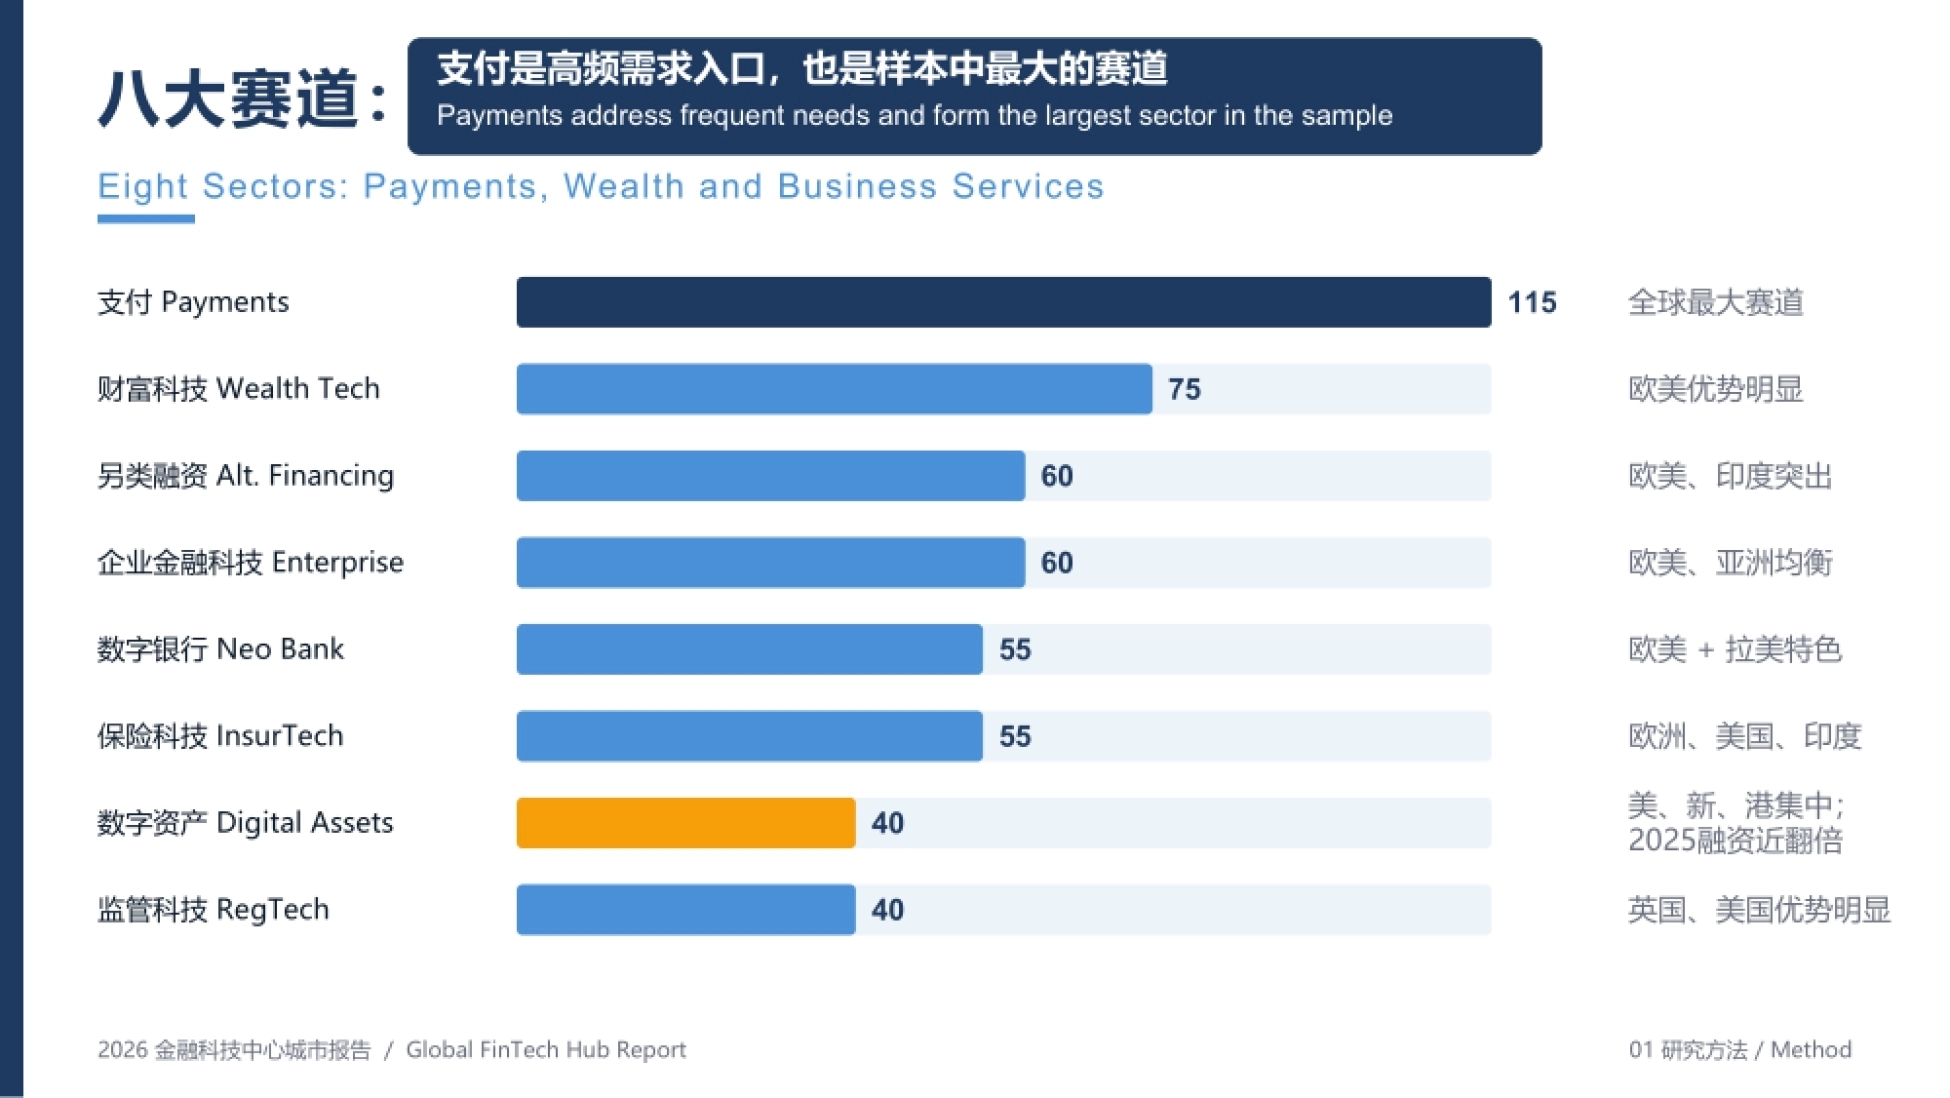
八大赛道的分布本身就是一张全球地图。支付115家,是全球最大赛道; 财富科技75家,欧美优势明显;另类融资60家、企业金融科技60家、数字银行55家、保险科技55家。
数字资产和监管科技各40家。数字资产集中在美、新、港,2025年融资接近翻倍; 监管科技则是英国和美国优势明显。
支付占了115家,因为它是几乎所有金融科技公司进入市场的第一道门。

图源:《2026金融科技中心城市报告》(第3页)
三、50城图景:亚洲21席,新增7城
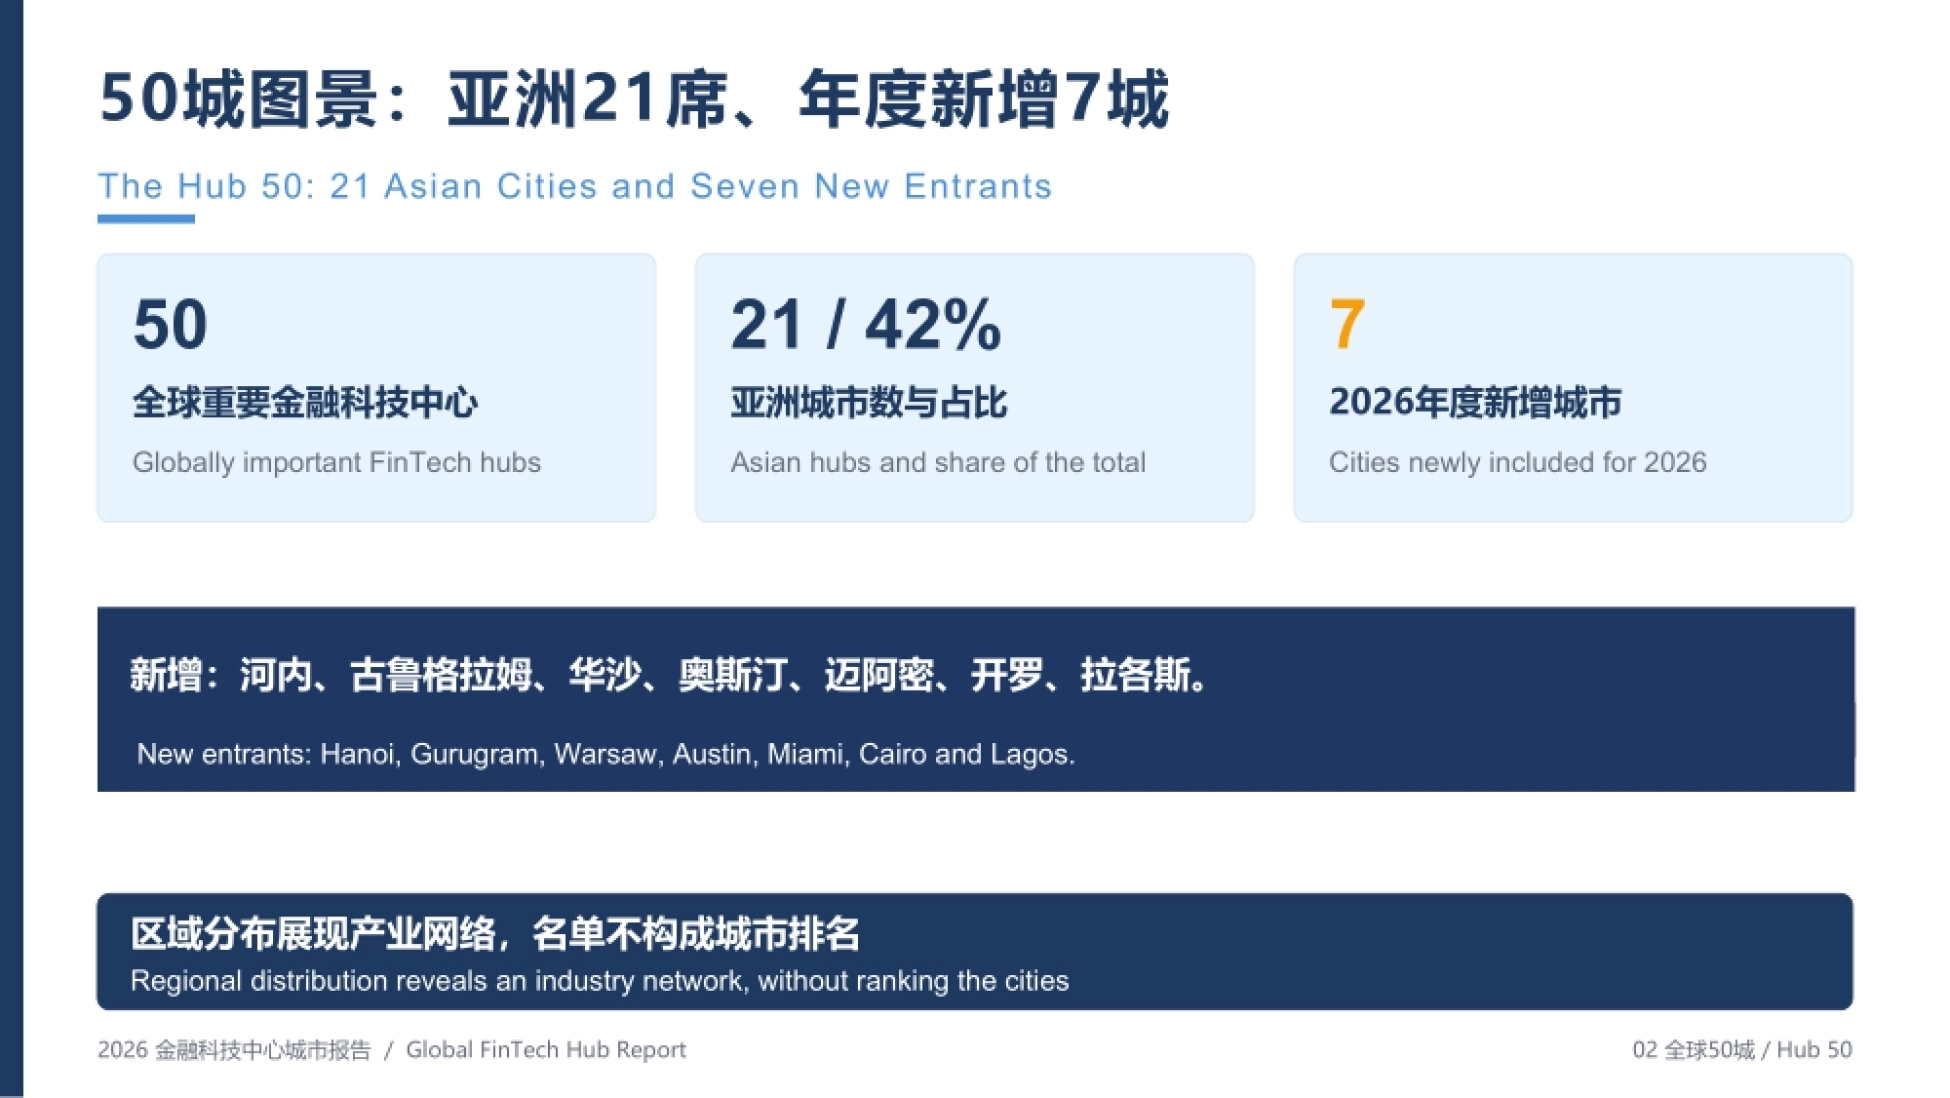
2026年的50城名单里,亚洲城市21席,占42%。年度新增7城,分别是河内、古鲁格拉姆、华沙、 奥斯汀、迈阿密、开罗和拉各斯。按区域看,欧洲11城最多,北美10城,东亚9城,东南亚5城,南亚4城, 非洲4城,中东3城,大洋洲与拉美各2城。
东亚9城里,北京、上海、深圳、杭州、香港、广州与东京、首尔、台北同列, 中国城市占了六席。报告不把这50城当排名,而是按角色分类。全球综合型中心10城,多赛道、全球化配置, 包括北京、上海、深圳、杭州、香港,以及伦敦、纽约、巴黎、旧金山、新加坡。
产业专业型中心20城,靠特定赛道形成优势,比如苏黎世、圣保罗、班加罗尔、古鲁格拉姆; 区域增长型中心20城,服务区域市场并升级自身功能,比如雅加达、拉各斯、墨西哥城、悉尼。
名单还是动态的:约40城是多年稳定入围的核心城市,约10城因年度产业活动突出入选, 另有10到20座潜在观察城市在名单之外。
角色不同,城市完全靠专业化也能形成独立竞争力,不必追求全能。

图源:《2026金融科技中心城市报告》(第4页)
四、头部有多集中,两张图能看出来
投资的存量格局先说清楚。2025年全球金融科技投资1160亿美元,同比增长约21.5%, 结束连续三年下滑。但全年交易笔数只有4719笔,是2017年以来的最低水平。金额回升、笔数收缩, 说明资本变得更集中,头部项目的吸引力在增强。
企业分布同样高度集聚。前4城有176家企业,占35.2%;前10城230家,占46.0%; 前20城288家,占57.6%。具体到城市,伦敦64家、纽约50家、旧金山37家、新加坡25家。
集聚之外还有分工。伦敦是企业国际化总部,64家里支付16家、监管科技10家; 纽约盯资本市场与数字资产,50家里财富科技13家、数字资产10家。
旧金山靠技术创新与AI金融,37家里数字银行7家、企业金融科技6家; 新加坡做亚洲跨境,25家里支付9家、数字资产5家。
钱变少了但单笔变大了,这不是行业回暖,而是一轮更严格的筛选。
图源:《2026金融科技中心城市报告》(第5页)
五、专业节点靠辨识度吃饭
报告专门给专业节点做了一页对照,逻辑是:城市不必全能,只要在一个赛道上足够清晰。圣保罗8家代表企业里5家是数字银行;拉各斯7家里6家是支付企业; 班加罗尔是支付、保险科技与企业金融科技三线协同;巴黎10家里5家是保险科技。
城市跃迁的两个样本也在这里。圣保罗靠 Nubank、PagBank、PicPay 构成鲜明的数字银行集群, 已经从区域增长型转向产业专业型。拉各斯的专业化还在成熟期。Interswitch、OPay、Paga、PalmPay、Paystack 形成支付集聚, 但国际产业影响力仍在发展。
报告由此得出判断:产业集聚与国际影响力共同决定城市角色的变化,只做到其中一头, 就不算完成跃迁。
一个城市只要在一个细分赛道上足够清晰,就能在全球金融科技网络里占住位置。
图源:《2026金融科技中心城市报告》(第6页)
六、三家焦点企业,代表三条产业主线
报告选了 Stripe、Revolut、Circle 三家公司,分别对应当下三条产业主线。Stripe 总部在旧金山和都柏林,做的是 AI 商务与支付基础设施,靠开发者接口和企业服务, 把 AI 生态与全球支付连接起来。
Revolut 在伦敦,代表数字银行走向可持续盈利。它的路径是综合金融产品加用户规模, 牌照支撑业务拓展。Circle 在纽约,做稳定币与机构支付结算,依赖的是合规制度与金融市场, 方向是把链上支付服务继续扩展。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
三家企业的落点都不一样:一个吃技术生态,一个吃牌照与用户,一个吃监管框架。 报告认为,AI 商务、数字银行盈利与数字资产合规这三件事,正在共同推动产业变化。
三家公司的共同点不在技术,而是都把规则变成了护城河。

图源:《2026金融科技中心城市报告》(第7页)
七、中国五城:不是比高低,是补功能
报告对中国城市的处理方式很克制,讲的是差异化与协同,而不是排序。北京做科技创新、金融机构与监管科技;上海做金融市场、清算结算与跨境人民币业务; 深圳做技术研发、数字银行与产业需求。
杭州靠数字商业、小微经营与金融云应用;香港面向国际客户、专业服务与跨市场规则。中国占全球综合型中心5席,报告的判断是功能互补是关键。五座城市各自站住一段链条, 合起来才是一个完整的体系。
三大产业集聚区也按功能划分:京津冀做监管科技与金融科技融合;长三角做数字金融与金融科技国际化; 粤港澳大湾区做跨境金融科技与创新创业。
报告还补了一个容易被忽视的观察:渝港平台显示,内陆城市同样可以接入跨境金融服务网络。
五城之间比的不该是谁更靠前,而是谁把缺口补上了。
图源:《2026金融科技中心城市报告》(第8页)
八、两家数字银行,两种能力外溢
微众银行2025年总资产7662.90亿元,增速17.57%;营业收入362.84亿元,净利润110.12亿元。网商银行同期总资产5045.88亿元,增速7.12%;营业收入205.63亿元,净利润32.93亿元。两家都靠服务分散客群积累技术和运营能力,但外溢路径完全不同。
微众走的是组织路径:先在境内用分布式核心系统支撑大众与小微业务,打磨成本、响应与风险识别; 2025年1月在香港揭牌科技平台,承担研发与全球商业化。
接着通过境外本地合作推进:由伙伴提供客户与场景,技术按当地需求部署, 方向是服务新建银行或存量银行升级。
网商走的是方法路径:310模式做到3分钟申请、1秒放款、零人工干预,靠金融云支持弹性扩容与高并发; 再用大雁、百灵、大山三套系统,把供应链知识图谱、客户交互信息和卫星遥感识别作物, 变成小微与农业经营的风险判断依据。
报告还划了一条边界:银行牌照、科技服务与平台运营各有责任, 支付宝国际、万里汇、ANEXT 银行不能直接计入网商银行的海外业绩。
图源:《2026金融科技中心城市报告》(第9页)
九、六项趋势:从支付基建到数字资产
趋势一讲超级中心与专业节点并存,前面已经说过,集聚与分化同时发生。趋势二讲公共金融基础设施。印度 UPI 用统一银行账户接口支持跨机构即时转账, 2025年8月单月超200亿笔;巴西 Pix 由央行推出,用户超1.6亿,2024年约687亿笔。
中国 CIPS 做人民币跨境清算结算,主要服务金融机构。截至2026年6月底, 直接参与者210家、间接参与者1619家、覆盖192个国家和地区,可通过5200余家银行机构触达全球。
趋势三讲 AI 重构金融服务。2025到2032年金融生成式 AI 预计复合增速约39%, 2032年市场规模预计324亿美元,智能体购物的潜在线上支出超过1万亿美元。
趋势四讲数字资产规则。美国 GENIUS 法案2025年7月出台,香港稳定币条例2025年8月生效、 2026年4月发出首批两张牌照,欧盟 MiCA 于2024年底全面生效。
趋势五讲全球南方的成长路径,趋势六讲数字银行的可持续普惠,核心都是同一句话: 支付打开入口,成长还要靠信用、数据与合规能力。
图源:《2026金融科技中心城市报告》(第10页)
十、这份报告最该被带走的三点
第一,方法论比结论重要。当一个行业里头部排名已经稳定,继续做名次很难有新信息, 改成看企业分布、看集聚与迁移,反而能更早发现变化。
第二,城市竞争力的来源是三条不同的路。香港靠数字资产制度供给与国际金融连接, 古鲁格拉姆靠支付、信贷与保险分销的专业化组合,拉各斯靠高频支付与商户服务,从区域增长型往上走。
第三,拥挤的地方反而更值钱。前4城拿下35.2%的样本企业,头部并没有分散的迹象; 分散发生在专业节点这一层,而不是在顶端。
报告的收尾没有给预测,也没有给排名,只留了一句判断标准: 未来竞争力需要实际使用、服务覆盖与经营质量的验证。
39页全文、50城完整名单与六项趋势图都在运营动脉 (www.yydm.cn),搜标题即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。