算电协同写进政府工作报告:2030年市场1.1万亿
 广告
本文解读:《2026算电协同行业深度研究报告-未署名》 · 共 45 页 · 原文
算力扩张的真正瓶颈已经不在芯片,而在电。
这份报告把算电协同定义成一套双向循环:电力给算力提供低成本绿电底座,算力反过来当电网的柔性负荷, 用来平抑新能源的波动。前者的目标是降低数据中心的度电成本,后者的目标是把数据中心变成电网的 "隐形电池"。
支撑这个判断的是两组数字。算力侧,截至 3 月底我国在用算力中心标准机架达 1445 万架, 智能算力规模达 1882EFLOPS,近三年平均增长率约 39.5%。用电侧,预计 2025 年 AI 算力相关年耗电量 达到 1700 亿千瓦时,占全社会用电量 1.6%。
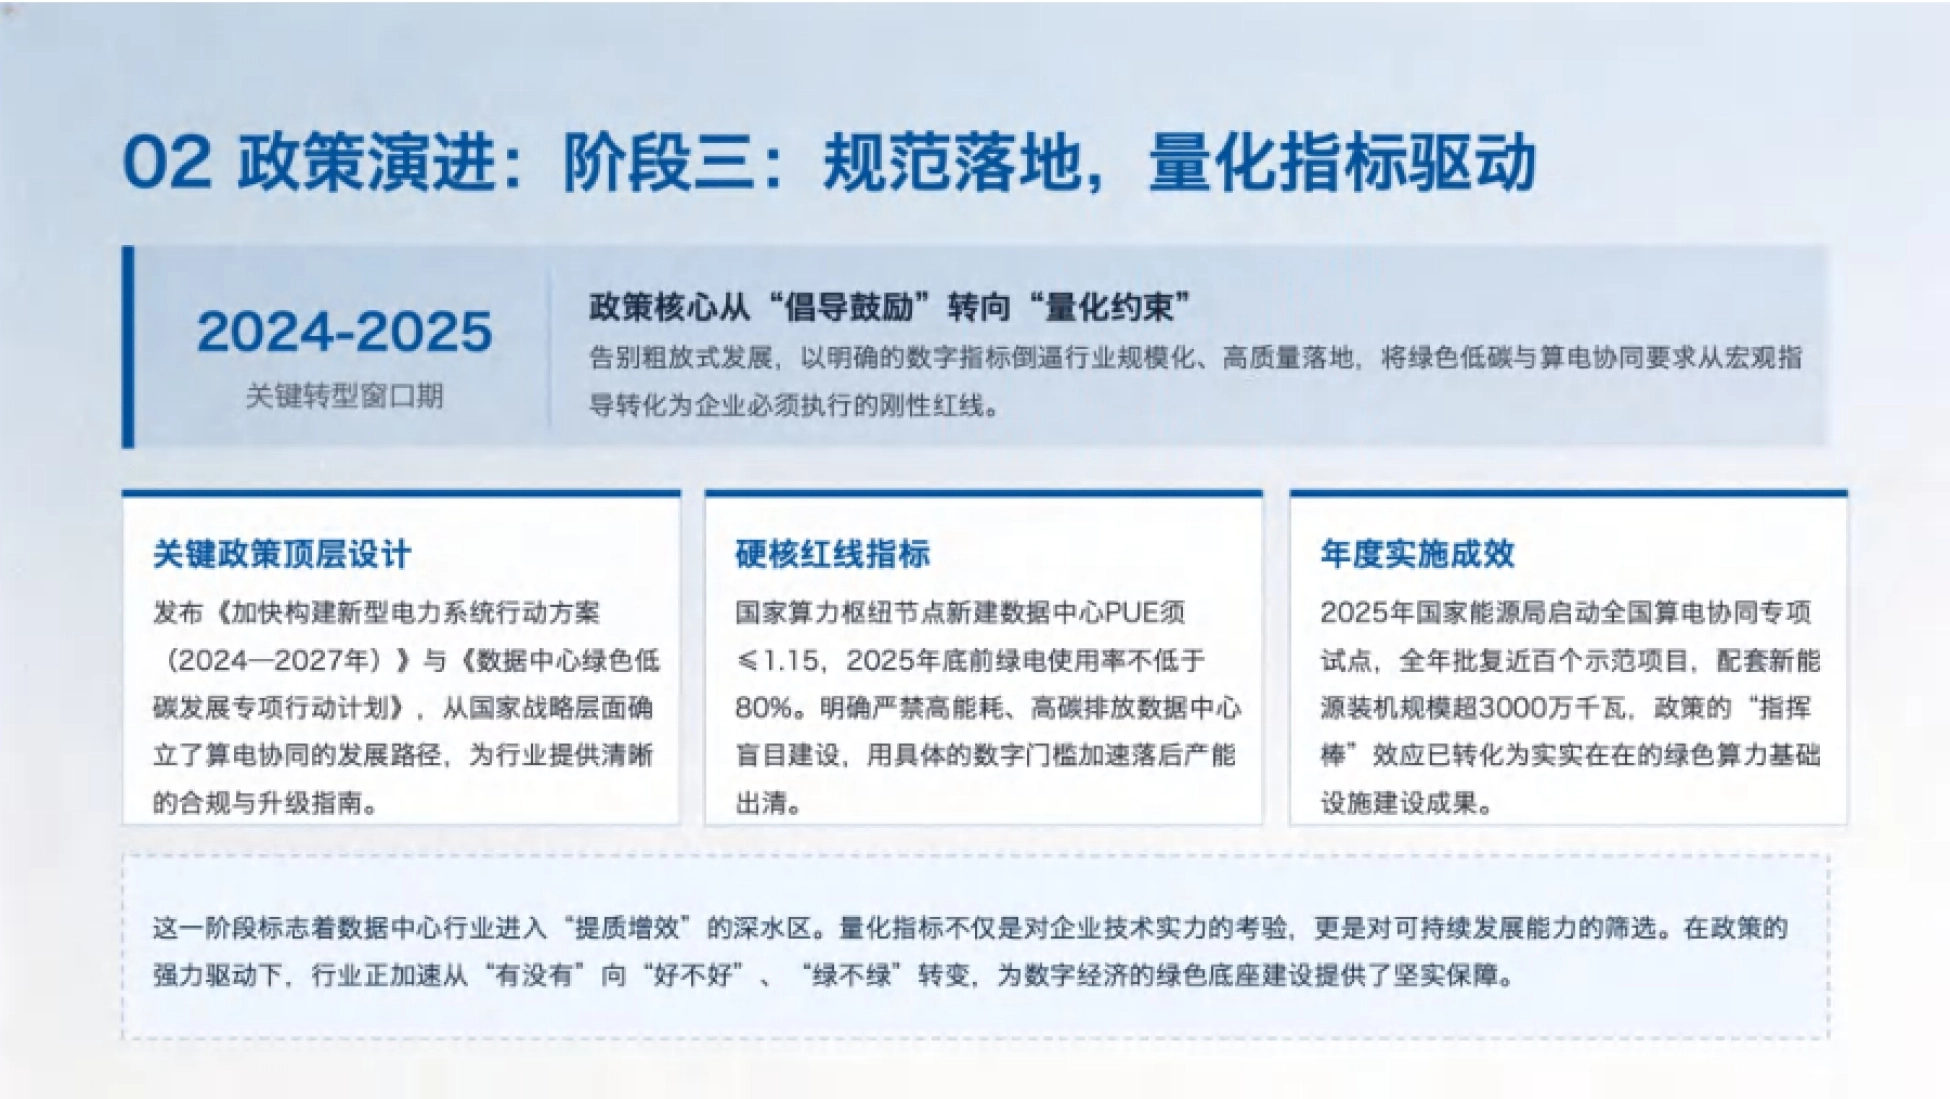
政策也已经从"倡导"切换到"量化":国家枢纽节点新建数据中心 PUE 须不高于 1.15,2025 年底前 绿电使用率不低于 80%,这两条是硬的。
算力竞争的下半场,比的不是谁卡多,是谁拿得到便宜又稳的电。

图源:《2026算电协同行业深度》(第1页)
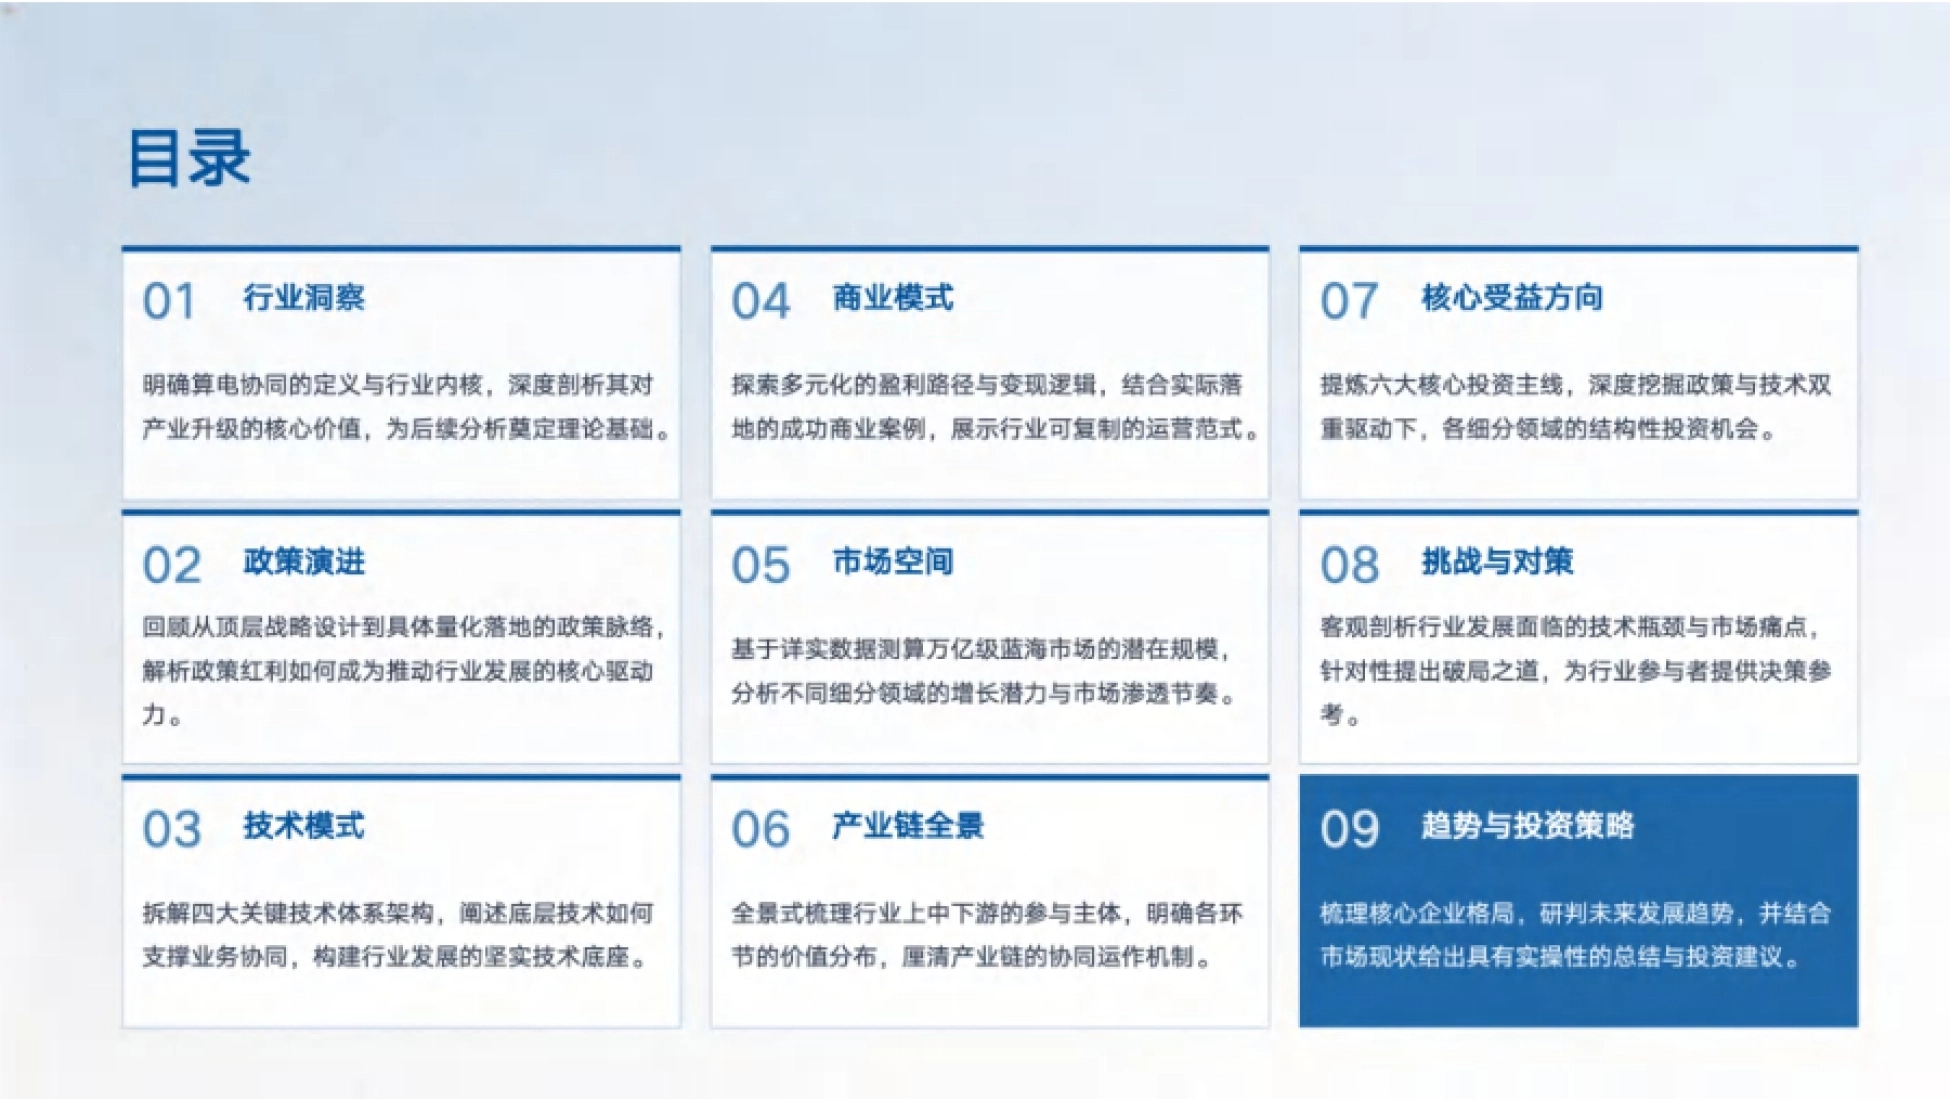
一、算电协同到底是什么
报告给了狭义和广义两个口径,用哪个口径直接决定谁是玩家。狭义聚焦场景联动,只看数据中心与新能源发电、电网调度的直接业务对接,做法是绿电直供加算力负荷 柔性调峰。这是目前最具落地性、也最容易算清账的形态。
广义则是全链条生态重构,覆盖超算、智算、云计算全部算力场景,与电力发、输、配、用、储全链条 融合,再延伸到碳核算、电力市场化交易、虚拟电厂聚合、能源智慧调度这些增值服务。
两者的分界点在于价值归谁。狭义模式下,省下的电费归算力方;广义模式下,参与辅助服务、 卖出碳资产赚到的钱才是新的利润池。
报告用四句话概括核心逻辑:电力让算力摆脱成本和碳的约束,算力让电网多一个可调的负荷池。
只把电费降下来的是省钱,能把负荷卖出去才算赚钱。
图源:《2026算电协同行业深度》(第2页)
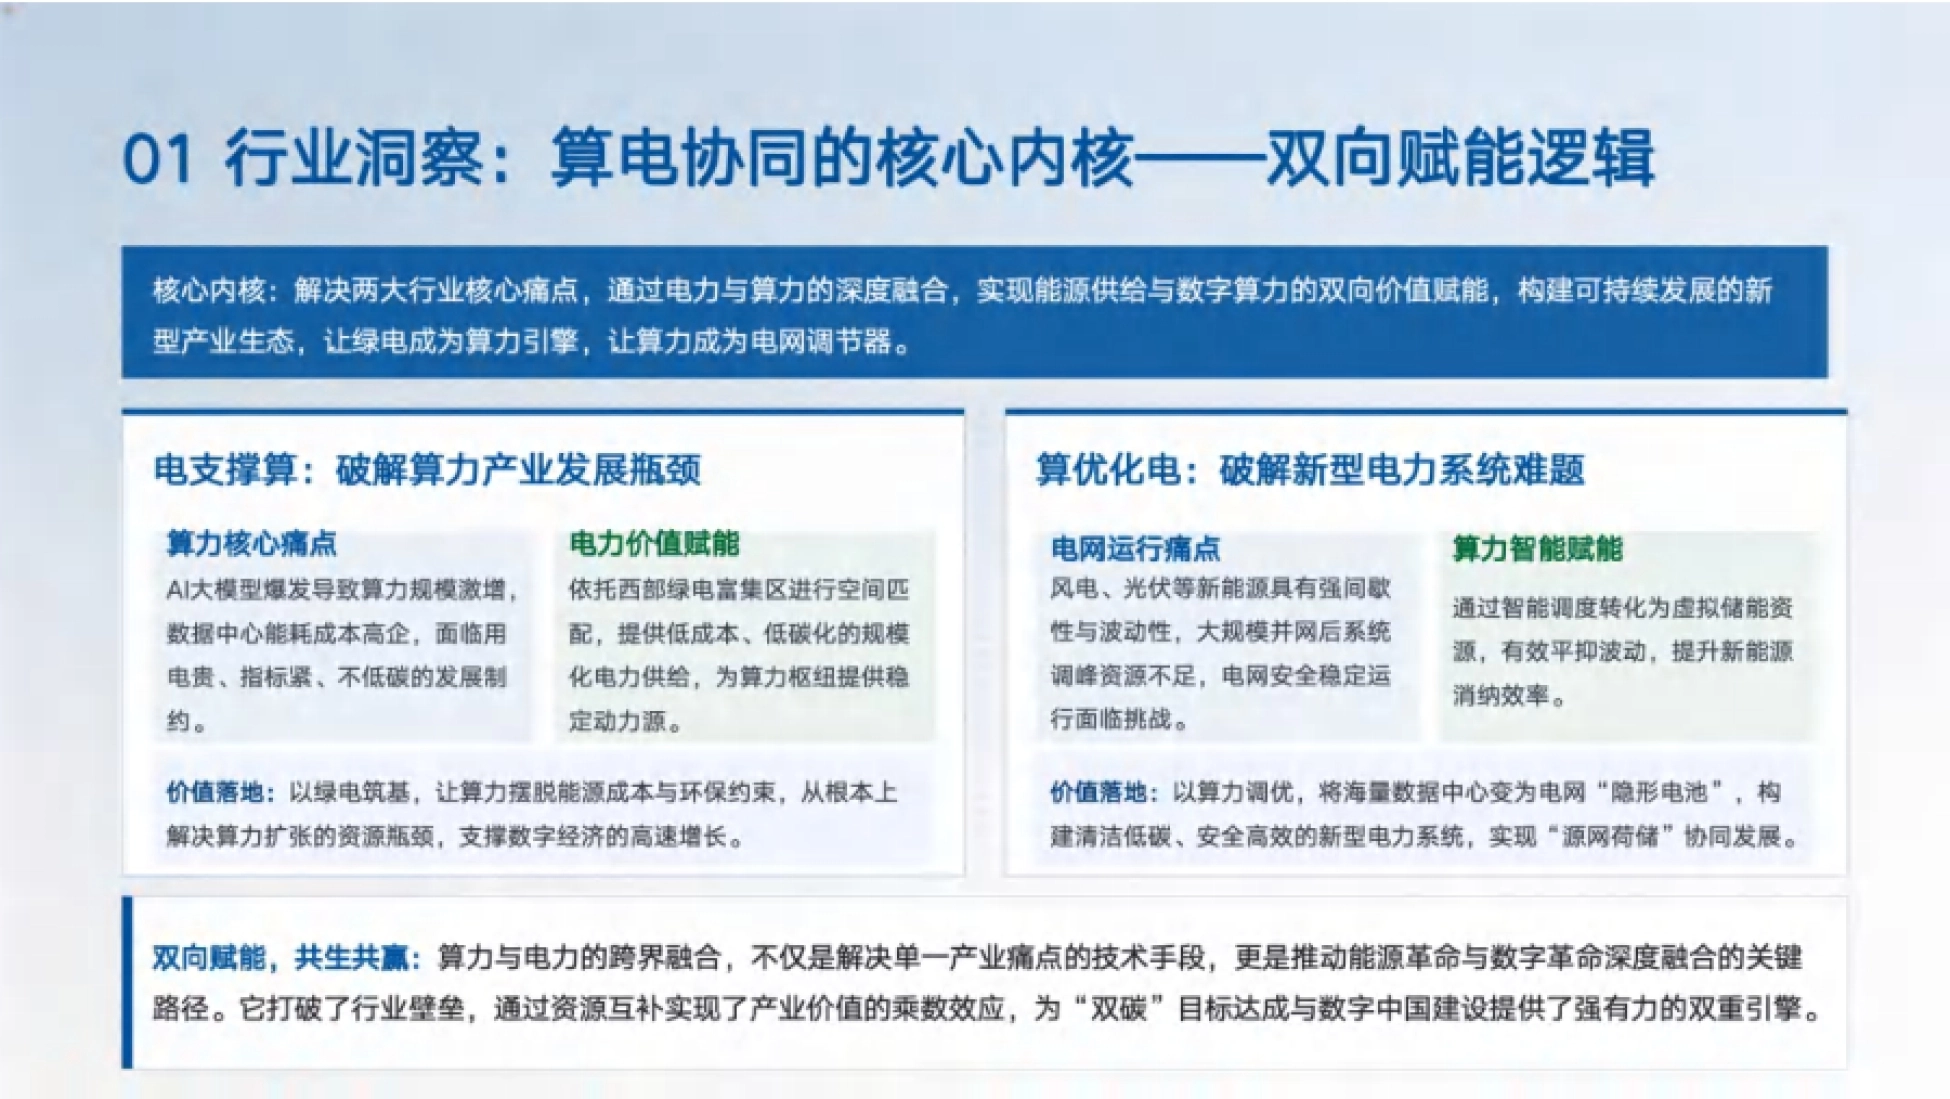
二、两条痛点的对撞
算力这边的痛点是明码标价的:AI 大模型推高能耗,数据中心面临用电贵、指标紧、不低碳三重压制。
电力这边的痛点是另一套:风电光伏强间歇、强波动,大规模并网后系统调峰资源不足,安全稳定运行 承压。西部的绿电消纳不掉,东部的指标又不够用。
报告认为这两个痛点正好能互相抵消。算力在西部落地,把绿电就地吃掉;数据中心的海量负载具备 可中断性,通过智能调度转成虚拟储能,参与削峰填谷。
值得注意的是"可中断"这个前提。它要求业务被分层,非实时的训练任务和离线渲染可以被推迟, 而推理和关键业务不能。这决定了柔性调节的边界有多宽。
算力能当电池,前提是有人愿意把训练任务往后挪几个小时。

图源:《2026算电协同行业深度》(第3页)
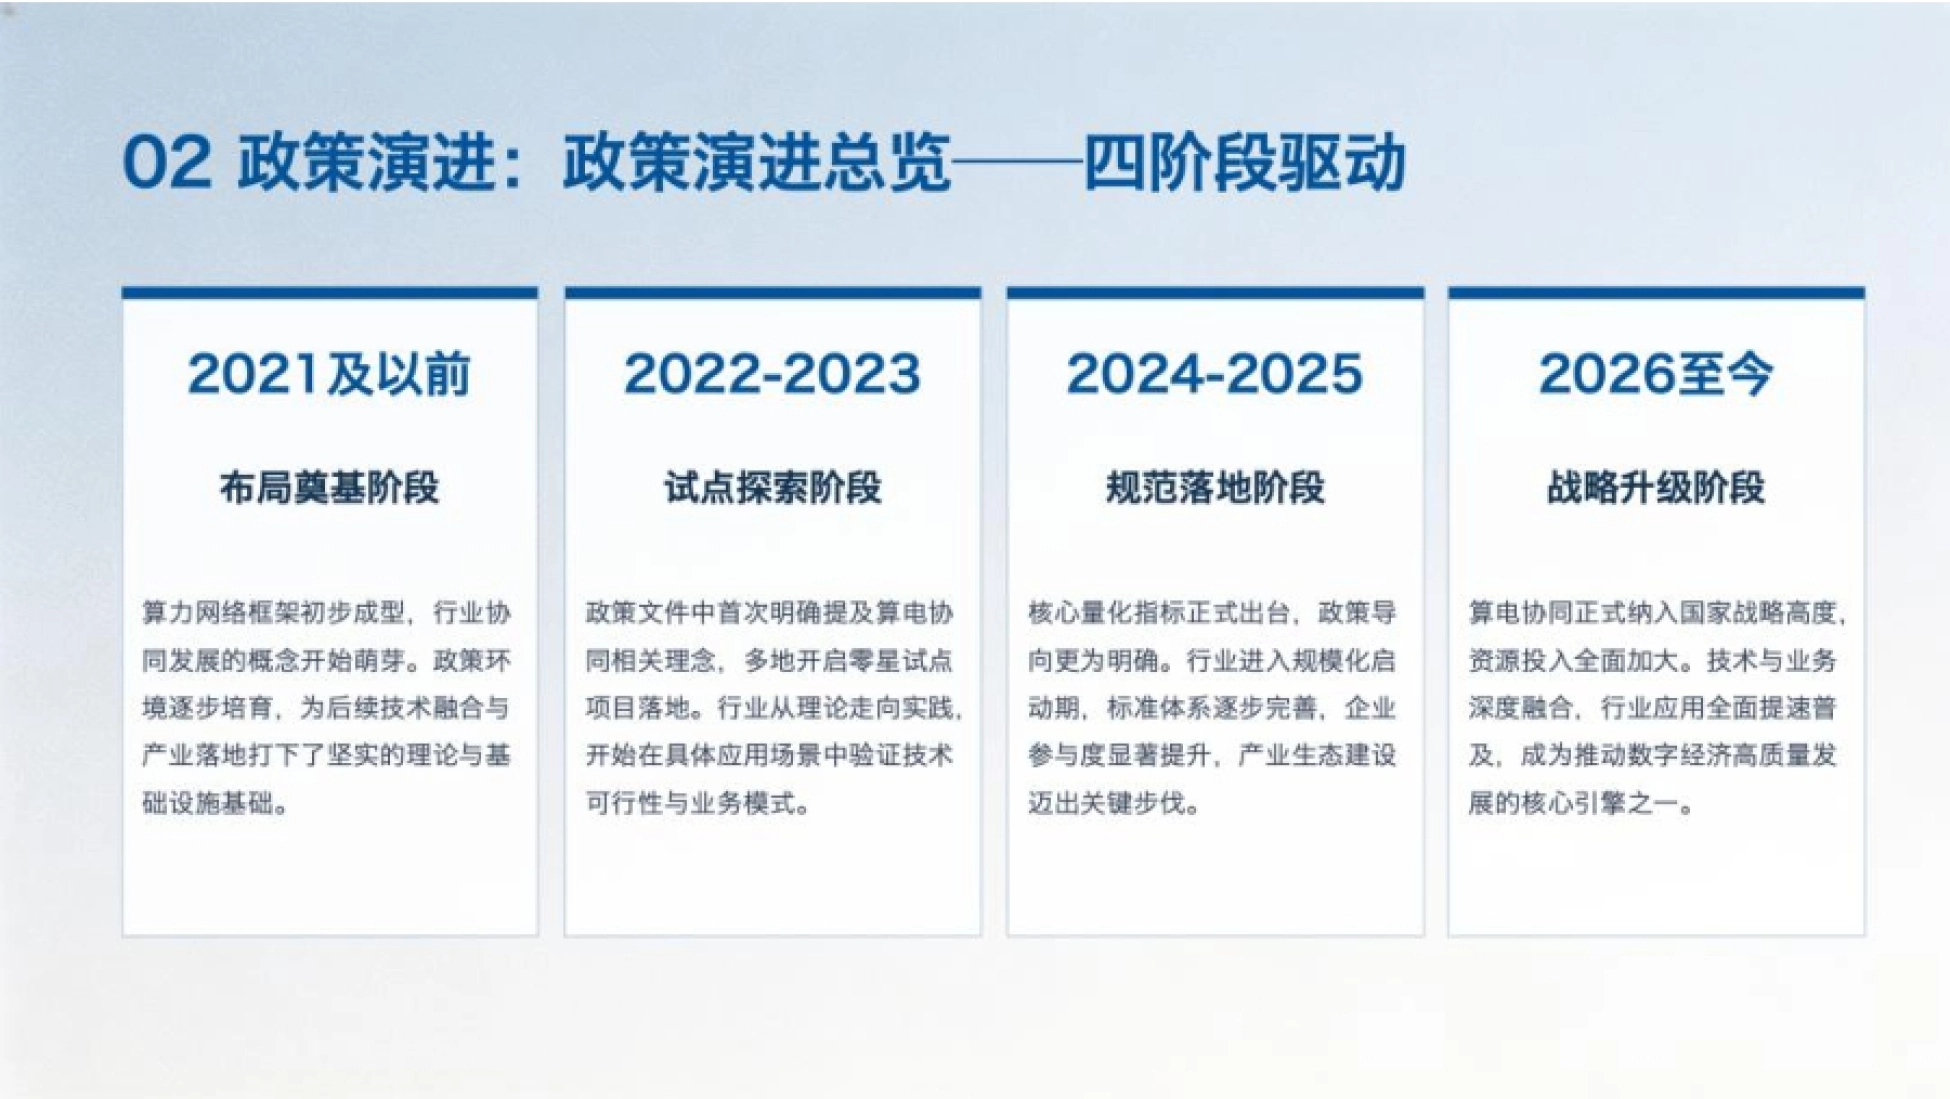
三、政策走了四个阶段
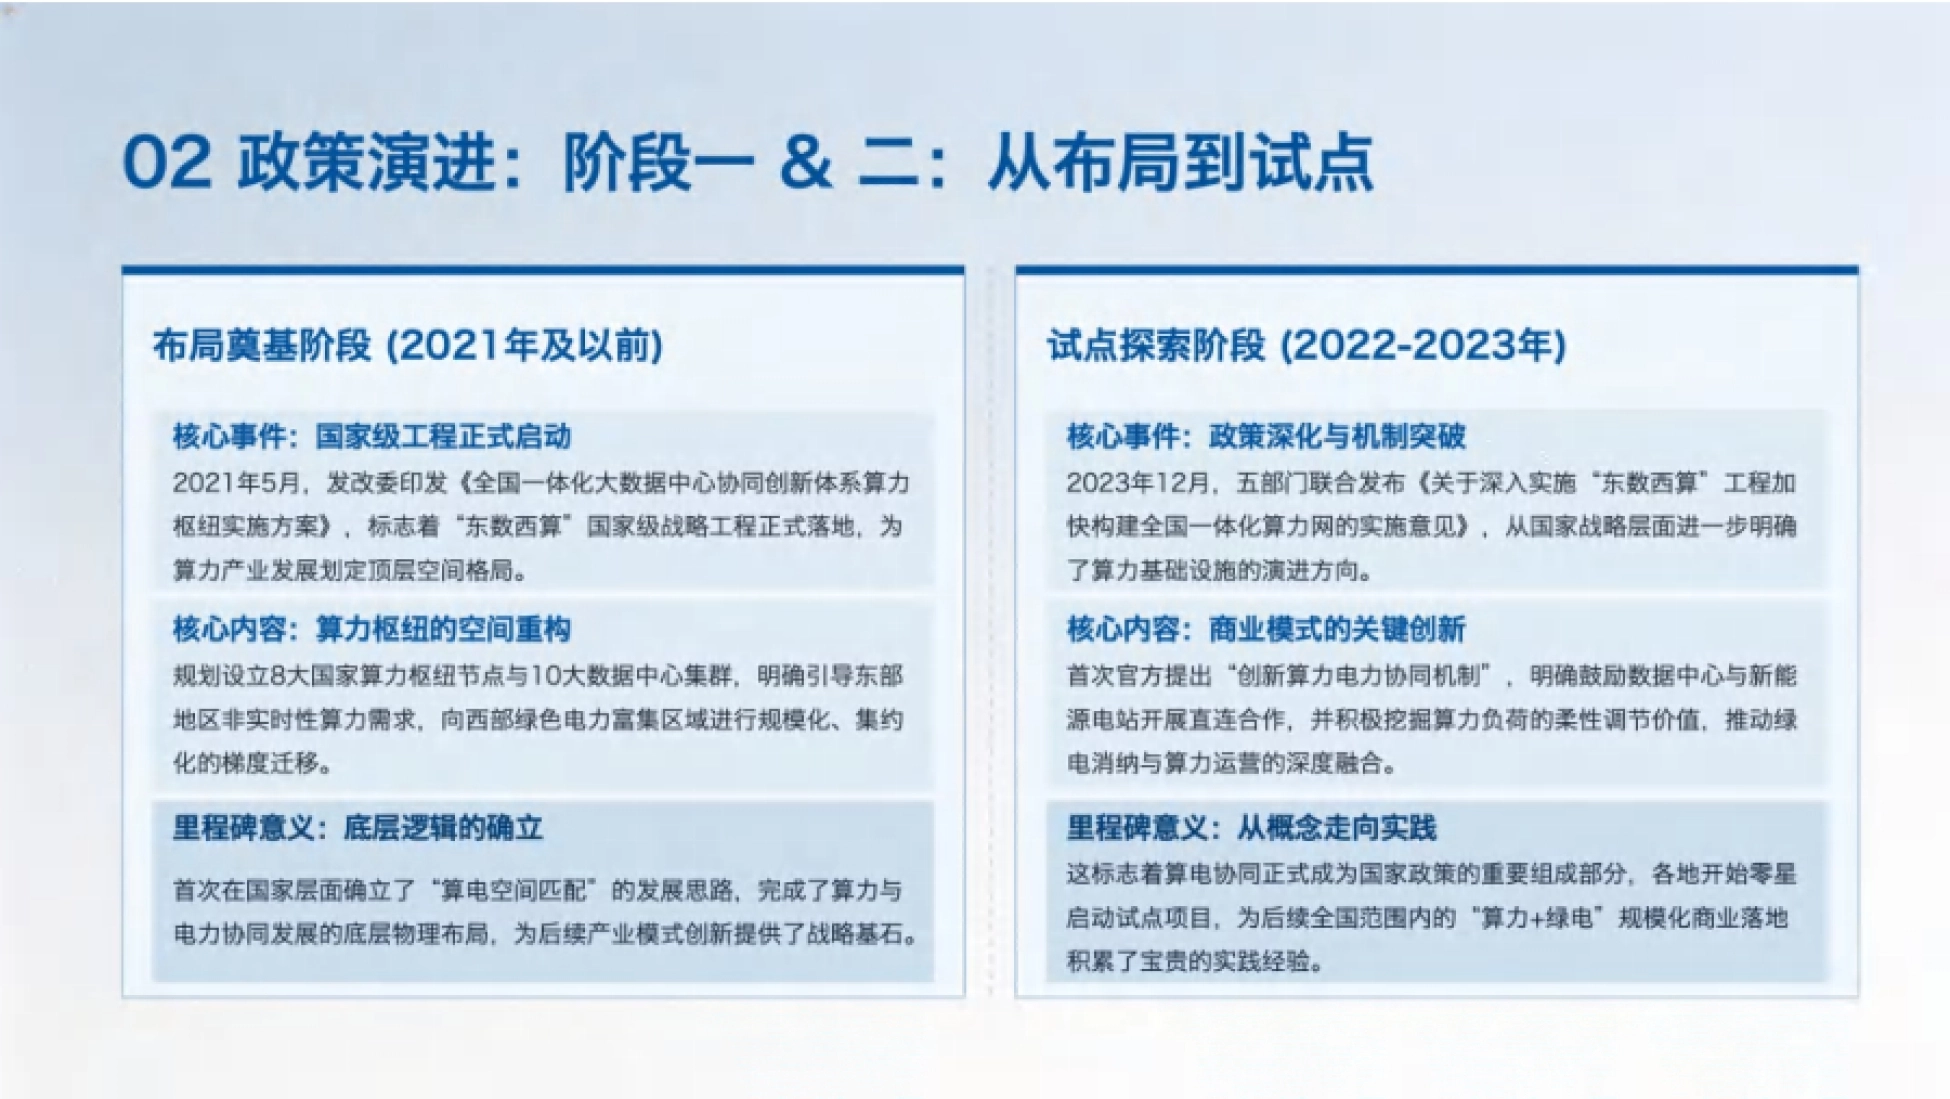
2021 年及以前是布局奠基。2021 年 5 月发改委印发全国一体化大数据中心协同创新体系算力枢纽实施方案, 设立 8 大国家算力枢纽节点和 10 大数据中心集群,引导东部非实时算力向西部绿电富集区迁移。
2022 到 2023 年是试点探索。2023 年 12 月五部门文件首次官方提出"创新算力电力协同机制", 鼓励数据中心与新能源电站直连合作,开始挖掘算力负荷的柔性调节价值。
2024 到 2025 年是规范落地,标志是量化指标出台:PUE 不高于 1.15、绿电使用率不低于 80%, 严禁高能耗高碳排数据中心盲目建设。2025 年国家能源局启动全国算电协同专项试点, 全年批复近百个示范项目,配套新能源装机规模超 3000 万千瓦。
2026 年进入战略升级。算电协同首次写入《政府工作报告》,与超大规模智算集群并列为国家重点新基建; "十五五"新型电力系统规划明确建立"电价-算力"联动响应机制,并率先构建碳、电、算一体化核算体系。
这条路径的共同点是:每一步都在把"倡导"变成"考核"。指标一旦量化,落后产能就只能出清。
政策从"鼓励你做"走到"不做不行",中间只隔了两个数字。
图源:《2026算电协同行业深度》(第4页)
四、四类技术,缺一环就转不动
报告把技术体系拆成四大支柱:电力供给侧、算力负荷侧、协同调度侧、监测溯源侧。
供给侧解决时空错配。绿电直供分两种,物理直供是建 110kV 或 220kV 专用线路点对点直连, 规避过网费;虚拟直供走电力现货市场加绿证溯源,突破地理限制,让东部存量数据中心也能间接用上西部绿电。
负荷侧解决柔性适配。时间维度把离线渲染、批量数据清洗这类可中断任务从高峰期挪到绿电高发、 电价低谷时段;空间维度通过高速光网把东部任务迁到西部枢纽执行。
调度侧是大脑。AI 调度平台、虚拟电厂聚合、数字孪生三套东西合起来,做的是分钟级的最优策略生成 和毫秒级响应。溯源侧则用物联网采集加区块链存证,把每一度电的来源和碳属性记下来。
报告没有回避短板:现有算力负荷调节多为分钟级或秒级响应,匹配不上电网毫秒级的调峰调频需求, 这是削峰填谷效果打折扣的技术根因。
图源:《2026算电协同行业深度》(第6页)
五、三类五种商业模式
降本型看电费,增收型看补贴,一体化型看全链条利润。这是报告对商业模式的三分法。
降本型里,绿电直供是主力。报告测算绿电直供落地电价可控制在 0.3 到 0.4 元/度, 相比东部工商业平均电价有 30% 到 40% 的优势;按标准智算集群测算,单万台服务器年电费可节省超千万元。
报告把直供又分两档:一对一是单座电站配套单一集群,供电稳定性可达 99.99% 以上; 多用户共享直供则是 2026 年的重点方向,多个中小园区共享一座规模化电站,摊薄配套资金门槛。
同属降本型的还有 PPA 和 EMC。PPA 是和电站签 10 到 20 年长协,一次性锁定电价与供电量; EMC 是第三方全额投资建绿电设施,园区零资本支出,按比例分享节能收益,适合东部存量机房升级。
增收型是虚拟电厂加电网辅助服务。报告给出的数字是单次调节补贴约 0.1 到 0.3 元/度, 万机柜级超算中心若参与深度调节,单月可形成数百万元级现金流;门槛是负荷规模通常要 50MW 以上, 且必须具备毫秒级响应能力。
一体化型是源网荷储算打通,收益来自四块:绿电基础收益、算力服务溢价、电网辅助收益、环境价值变现。 它抗周期能力最强,但前提是同时握有能源资源、算力运营和调度技术。
降本模式比的是电价差,增收模式比的是响应速度,两者不是一回事。
图源:《2026算电协同行业深度》(第8页)
六、1900 亿到 1.1 万亿的测算
报告按年份给了三个节点:2026 年 1900 亿元、2028 年 5000 亿元、2030 年 1.1 万亿元。 2026 年的结构里,绿电直供运营占 60%,是核心支柱;2028 年西部八大算力枢纽集群全面成型, 绿电算力渗透率突破 50%。
五年累计产业链投资规模超 3 万亿元,这是需求侧的底气。报告同时提醒,2026 年的结构里 绿电直供运营占 60%,储能配套与智能调度是跟随的两条腿,短期真正能跑出现金流的是前者。
细分赛道也给了数:储能配套 2026 年预计 350 亿元,2030 年突破 2000 亿元;绿电运营 2026 年超 1000 亿元; 智能调度 2026 年 180 亿元;液冷与电力电子 2026 年突破 200 亿元。后两个赛道的共同点是技术壁垒高、 毛利率显著高于行业平均。
用电侧的数字更要紧:预计"十五五"期间全国算力用电量年均新增 1000 亿千瓦时以上, 到 2030 年达 8000 亿千瓦时,占全社会用电量 6% 左右。算力会成为全社会最大的单一增长型负荷。
这个市场不是被需求拉起来的,是被用电量顶上来的。
图源:《2026算电协同行业深度》(第9页)
七、产业链哪里利润最厚
报告把产业链切成上游 30%、中游 40%、下游 30% 三段。上游是绿电资源、储能系统、电力电子设备、 节能温控硬件,是物理基础,也是价值占比最高的环节。
中游是一体化运营商、智能调度平台、交易服务商,负责把能源流和数据流接上,是核心壁垒所在。 下游是 IDC 运营商、互联网自建智算中心和各垂直算力应用,直接承接需求,盈利能力强。
真正的看点在价值分布,而不是结构图。报告点出四类环节:高毛利的技术密集型环节毛利率普遍在 30% 到 45% 区间。
高壁垒环节由西部优质绿电、稀缺能耗指标、自主调度算法构成;高成长环节是一体化运营和虚拟电厂 增值服务;低门槛环节则是传统光伏风电建设与运维,竞争充分,利润微薄。
这四类环节的分野说明,同在一个赛道里,做电站和做调度赚的不是同一种钱。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
产业链里真正稀缺的不是设备,是能耗指标和能落地的调度算法
图源:《2026算电协同行业深度》(第10页)
八、六个受益方向怎么筛
报告把受益方向收成六条主线:绿电运营、算力储能、硬件升级、智能调度、算力降本、一体化运营。
绿电运营的逻辑是模式转型。西部新能源企业从竞价上网转向算力专属绿电直供,锁定长协订单, 打破原来的电价天花板;报告称绿电消纳率可提升至 90% 以上,弃电率大幅下降。
算力储能的逻辑是刚需。算力园区对供电连续性、绿电占比有硬指标,储能配比从"可选"变"必选"; 报告给出的当前主流储能配比区间是 15% 到 30%。
硬件与调度这两条更偏技术红利。液冷、高压直流、碳化硅功率器件随 PUE 管控趋严而提速; 智能调度和虚拟电厂掌握电网实时数据与优化算法,占据价值链制高点。
筛选口径报告提了三条:资源壁垒、技术场景、政策驱动。翻译过来就是——有没有拿得到的绿电和指标, 有没有真跑通过的场景,以及政策会不会继续加码。
六条主线里,前两条靠资源,中间两条靠技术,最后一条靠资金。

图源:《2026算电协同行业深度》(第5页)
九、三个过不去的坎
第一个是资源时空错配。东部算力需求爆发但土地和能耗指标紧缺,西部绿电富集却需求薄弱, 跨区输电通道容量又有限,大量清洁电力送不出去。
叠加新能源出力的间歇性与算力对稳定供电的要求,形成"高波动"与"高稳定"的硬矛盾。
第二个是机制与成本。报告点出峰谷价差幅度偏小,价格信号不足以引导算力负荷错峰迁移; 项目审批跨部门协同缺失;单项目建设成本 1.5 到 2 万元/kW,单项目投资常超 10 亿元, 回收期普遍在 8 到 10 年,明显长于传统 IDC。
第三个是标准缺失,报告称之为"最大的隐形成本"。绿电直供接入模式、接口协议、算力柔性调度的 优先级规则都没有统一;碳排放量与电力消费量的折算方法不一致,跨区数据互认成本高。
关键硬件设备的通信协议也不兼容,系统集成难度大,维护成本高昂,一批项目只能推倒重来。
破局思路也列了三条:技术侧攻毫秒级负荷调节、统一数据接口、推进高端器件国产化; 政策侧拉大峰谷价差、建并联审批通道、加快统一标准;市场侧做共享储能、虚拟电厂聚合, 把中小企业的参与门槛降下来。
谁能把行业 know-how 沉淀成调度算法,谁就先拿到定价权。
十、往后看三条确定性
报告最后给了几个前瞻方向,其中三条值得单独拎出来。一是行业规范化提速。未来一到两年,国家层面将出台统一的建设、核算、调度标准和新型电价机制, 这会把过去标准不一、市场割裂的问题一次性收口。
二是集中度继续走高。核心资源、优质项目与超额利润正向两类企业集中:具备源网荷储全产业链布局的 一体化龙头,和掌握关键技术的细分龙头。
三是增值业务成为新利润引擎。电网辅助服务、碳汇交易、需求侧响应这些多维增值业务, 正在替代单一的基础收益,成为对冲周期波动的缓冲垫。
再往后,报告提到全生命周期零碳园区、核能加算力的稳定基荷方案,以及"卖算力、卖绿电、卖碳汇" 的多维变现。这些还停留在展望层面,但它们指向同一个方向:数据中心的收入结构会越来越像能源企业。
45 页的完整测算、案例和产业链图谱,都在运营动脉(www.yydm.cn)上, 搜报告名就能直接打开,比二手转述稳妥。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。