


淋浴花洒2026:先探底282亿,恒温款2030年占近半
 广告
本文解读:《2026淋浴花洒行业报告-嘉世咨询》 · 共 19 页 · 原文
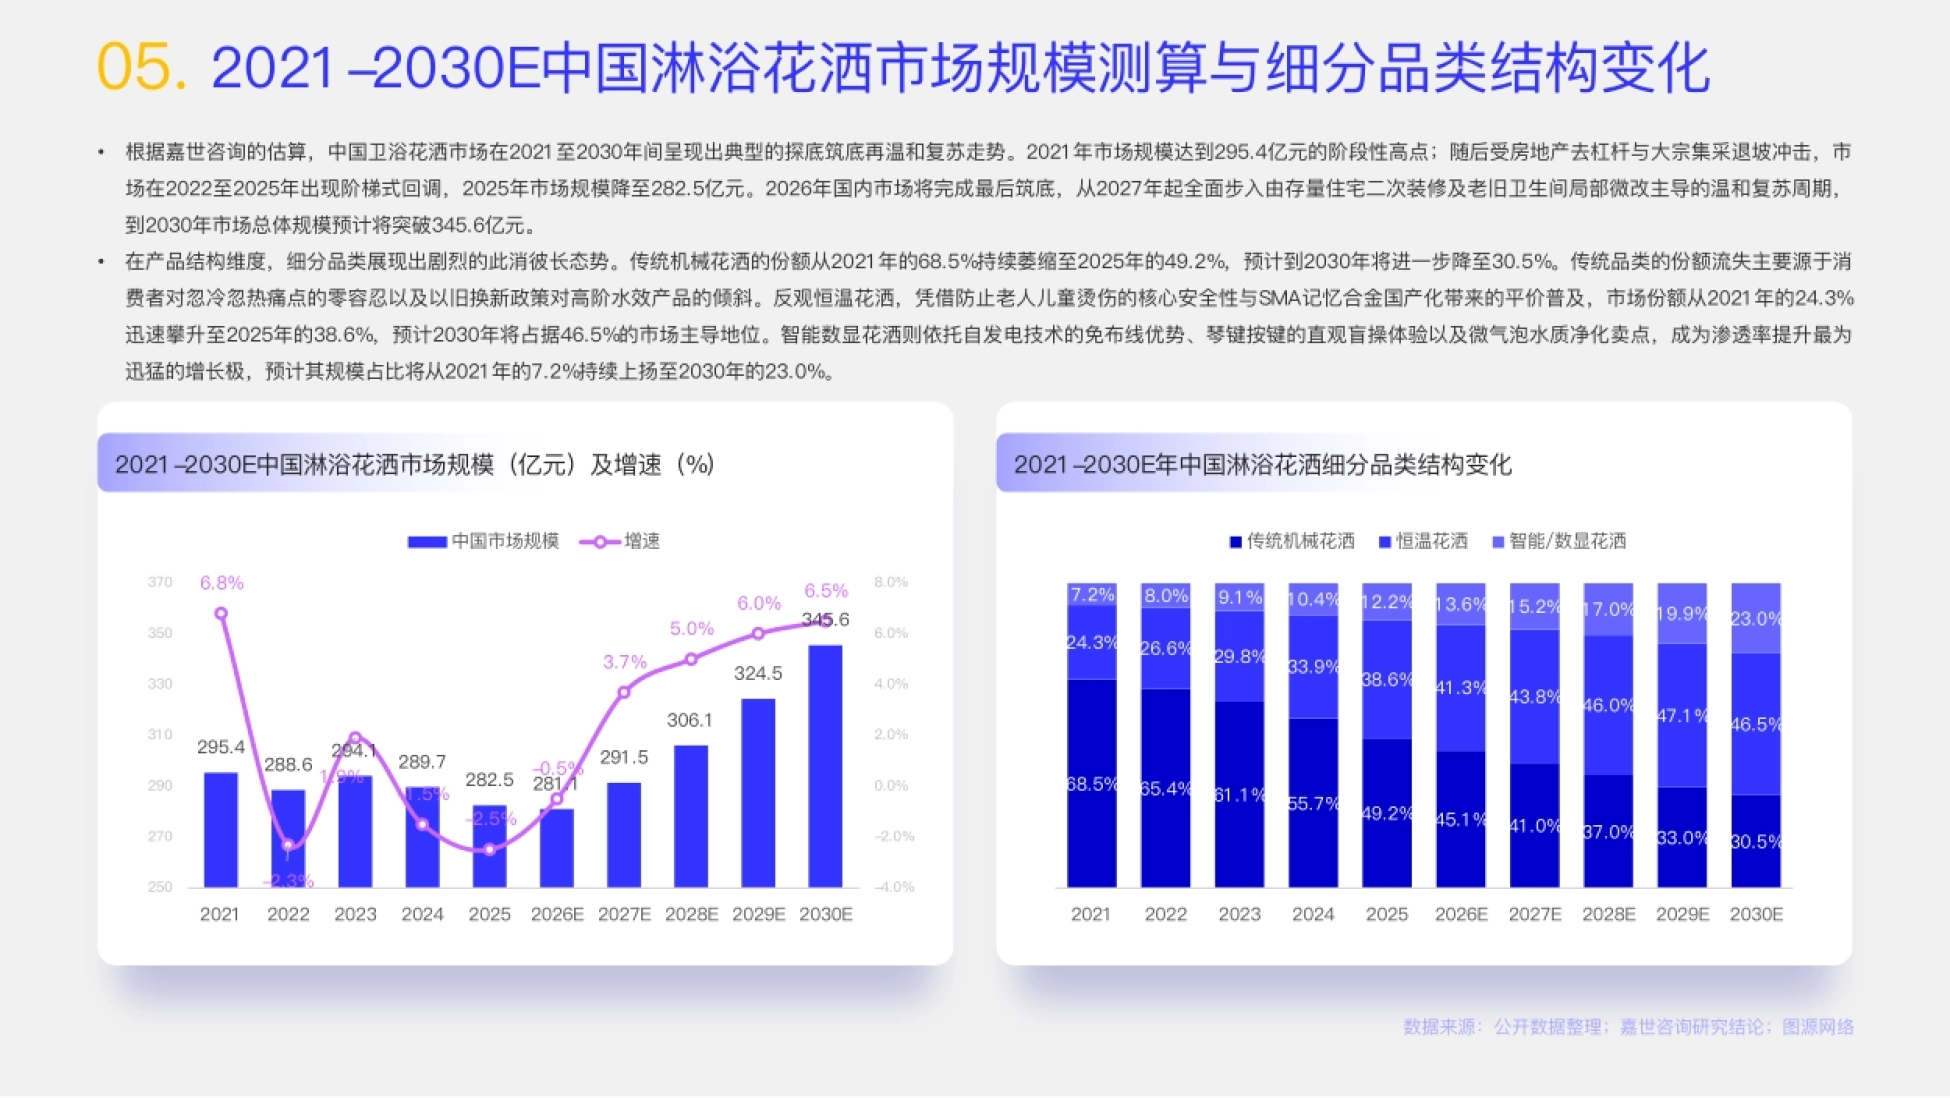
中国花洒市场已经没有增量红利可吃,2026年是探底的最后一年,之后靠存量卫生间微改慢慢爬坡。嘉世咨询这份行业简析报告给出的路径很清晰:规模从2021年295.4亿元的高点滑到2025年282.5亿元, 2026年触底281.1亿元,2027年起回到正增长,2030年摸到345.6亿元。
比总量更值得看的是结构。传统机械花洒的份额从68.5%一路掉到30.5%,恒温花洒从24.3%爬到46.5%, 智能数显从7.2%涨到23.0%,两条新曲线合计占到近七成。
花洒市场不是等新房开工,是在等七成家庭的旧花洒彻底坏掉。
图源:《2026淋浴花洒行业报告》(第1页)
一、先认清2026年到底处在周期哪个位置
报告把2021到2030年切成三段:2021年是阶段性高点295.4亿元,2022到2025年阶梯式回调, 2025年降到282.5亿元,2026年完成最后筑底。增速数据能看出斜率。2022年负增长2.3%,2024年负增长1.5%,2025年负增长2.5%,2026年收窄到负0.5%, 跌幅在明显趋缓。
从2027年起曲线转正,当年增长3.7%,2028年5.0%,2029年6.0%,2030年6.5%,规模依次是291.5亿、 306.1亿、324.5亿和345.6亿元。报告给这段复苏的定义是温和,不是反弹。驱动力不是新开工,而是存量住宅二次装修与老旧卫生间局部微改, 增长中枢只能落在个位数。
这个判断对厂商的意义很直接:把这轮当成周期性反弹去扩产能,会踩错节奏。它更像一条缓慢上行的斜坡, 拼的是份额置换而不是总量扩张。
三年跌不到5%,说明这个品类是抗跌的,但也别指望它弹回来。

图源:《2026淋浴花洒行业报告》(第2页)
二、三种花洒的此消彼长,比总量重要得多
报告把细分品类结构列了完整十年,份额变化是全篇信息量最大的一张表。传统机械花洒从2021年的68.5%降到2025年的49.2%,预计2030年只剩30.5%,十年丢掉近四十个百分点。
恒温花洒走的是反方向。2021年只有24.3%,2025年升到38.6%,预计2030年占据46.5%, 成为份额第一的品类。智能数显花洒基数最小、增速最猛,从7.2%起步,2025年12.2%,2030年预计23.0%,几乎是三倍扩张。
传统款流失的原因报告写得很直白:消费者对忽冷忽热的容忍度已经归零,加上以旧换新政策明显向高阶水效产品倾斜, 低价机械款既拿不到补贴也守不住体验。
恒温款的普及靠两点,一是防烫带来的老人儿童安全性,二是SMA记忆合金阀芯国产化把价格打下来。 智能款靠的是水力自发电免布线、琴键盲操和微气泡净化三个卖点。
2030年机械款还有三成份额,但利润早就不在那里了。

图源:《2026淋浴花洒行业报告》(第3页)
三、国标把门槛抬到了什么程度
报告梳理了四份现行标准,构成产品性能、水效限定、重金属析出三位一体的准入体系。GB/T 23447-2023 是核心国标,规定动水压0.05至0.50兆帕、水温4至70摄氏度,耐水压1.6兆帕保持60秒无渗漏, 镀层要过24小时乙酸盐雾试验且不低于9级。
GB 28378-2019 是强制性水效标准,把产品分成1到3级并实施水效标识备案,1级节水最优。 这一条直接决定了哪些型号能进补贴名录。GB 18145-2014 管控陶瓷片密封水嘴阀体,承压不低于2.5兆帕,铅析出统计值Q不超过5微克每升, 阀芯机械寿命不低于7万次启闭。
水效分布的数据说明这轮监管确实见效了。1级水效占比从2021年的18%升到2025年的44%, 3级从47%压缩到8%,低效产能被生生挤了出去。约束力度的差异也在拉开:大厂把合规做成卖点,产业带小厂连水效标识备案都没有,一旦检查常态化就只能退场。
一张水效标识,比十次行业自律更管用,因为它连着补贴名录的准入资格。

图源:《2026淋浴花洒行业报告》(第4页)
四、技术路线四步走,现在走到了交互
报告把花洒的技术迭代分成四个阶段,每阶段解决的是一个具体痛点。2000年以前是机械出水阶段,锌合金或普通黄铜铸造,单功能塑料喷头,单层电镀,水路没做过流体优化, 出水粗糙、出水孔容易结垢。
2001到2012年是节水增压阶段。空气注入技术把节水做到30%以上,出水孔换成食品级液态硅胶可物理自洁, 多层电镀和PVD工艺成熟,解决了低水压出水无力的问题。
2013到2020年是精准恒温阶段。石蜡或SMA记忆合金恒温水路加冷触防烫主体,配阻垢除氯滤芯, 专门针对母婴洗浴需求做净化。
2021年至今是智能交互阶段。水力自发电微电子温显、独立琴键阀体、气泡流体结构和无级电子混水芯片, 部分高端款能联动全屋智能,支持水温记忆和预排冷水。
四步走下来,花洒的功能重心从通水转向了控温和净水,这也是客单价能被抬升的根本原因。技术路线走完四步,卖点已经从容不容易出水,转向了敢不敢让老人单独洗澡。

图源:《2026淋浴花洒行业报告》(第5页)
五、房地产下行,反而给花洒留了一线生机
报告用PEST模型拆了四类外部变量,经济维度那一条最能解释行业的韧性。房地产新开工深度下滑,房企大宗集采订单锐减、坏账上升,行业被迫去地产化, 资源向回款稳定的零售和家装微改倾斜。
花洒的特殊之处在于单件换装成本低、使用寿命短。相比陶瓷洁具和浴室柜,它不需要整装, 消费者在消费理性期更愿意花钱,所以2025年卫浴五金市场跌幅远低于其他卫浴品类。
需求端还有一块正在扩容。存量住宅二次翻新与局部卫生间微改赛道已经做到9200亿元规模, 千元级花洒换新成了终端的核心引流品类。
政策端双向驱动。一边是GB 28378-2019强制落地,劣质小厂加速出清,份额向合规头部集中; 另一边是厨卫以旧换新,达标智能节水花洒可享15%到20%财政补贴。
报告还测了补贴对换装周期的压缩效果:淋浴花洒系统平均决策与换装周期缩短15天, 智能坐便器18天,普通陶瓷坐便器12天,定制浴室柜25天。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
新房不建了,七成家庭的旧花洒到点报废,反倒把这个品类托住了。

图源:《2026淋浴花洒行业报告》(第6页)
六、出口:美国仍是第一大市场,东南亚吃增量
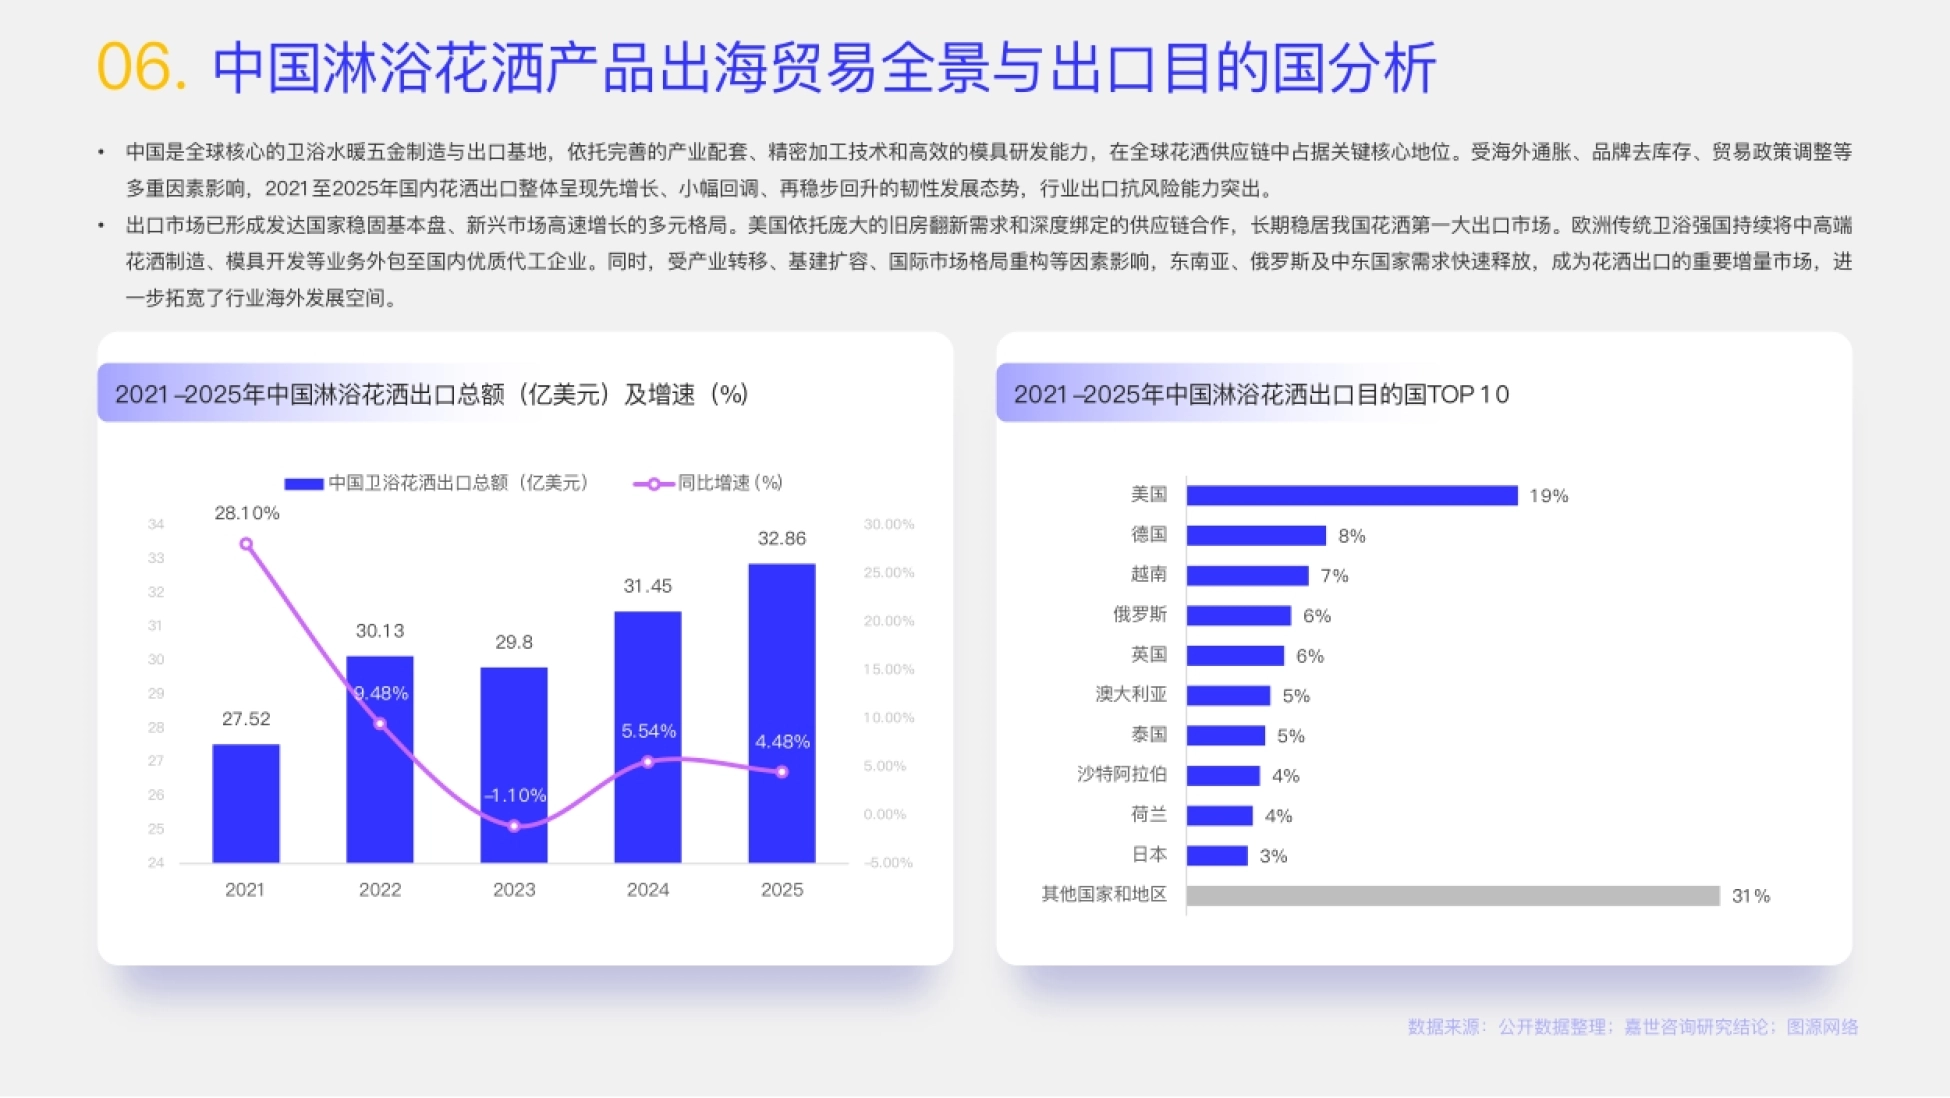
中国是全球卫浴水暖五金的核心制造与出口基地,2021到2025年出口呈现先增、小幅回调、再回升的韧性走势。出口总额从2021年27.52亿美元增到2025年的32.86亿美元,中间2023年微降1.10%到29.8亿美元, 其余年份均保持正增长,2025年增速4.48%。
目的国结构上,美国稳居第一,占比19%,德国8%,越南7%,俄罗斯与英国各6%, 澳大利亚、泰国各5%,沙特阿拉伯4%,荷兰4%,日本3%。欧洲传统卫浴强国持续把中高端花洒制造和模具开发外包给国内优质代工企业, 这也是ODM龙头能稳住毛利率的前提。
增量来自另一侧:东南亚、俄罗斯及中东受产业转移和基建扩容带动需求快速释放, 沙特新未来城这类超大基建项目对中高档工程花洒需求激增。
头部企业已经在泰国等地布局生产基地,分散单边关税风险,保障跨国客户的长期订单连续性。出口的增量不在欧美,欧美只是那根不能丢、也涨不动的老基本盘。
图源:《2026淋浴花洒行业报告》(第7页)
七、成本结构:铜占39%,涨价传导不出去
报告拆了中高端恒温花洒的物料成本:铜材主体与内部承压阀体占39%,工程塑料外壳与按键占23%, 恒温阀芯与控制模组占16%,升降立杆与软管占12%,包装、密封与辅料占10%。
铜材是成本中心,也是最不听话的那一项。黄铜棒价格从2021年每吨68500元涨到2025年76500元, 中间2024年一度到74800元。另外两项却在降价。ABS工程塑料从16800元降到11200元,304不锈钢从18200元降到13800元, 给了厂商以塑代铜、非核心部件换材料的空间。
报告提到了国产化的作用:陶瓷阀芯已完全自主化,高端恒温阀芯技术突破后价格稳步下降, 这是恒温款能大众化普及的底层原因。
真正的风险在传导。黄铜直接采购成本占整体生产成本35%到42%,但下游零售与工程集采普遍有价格锁定合约, 原材料涨了没法瞬时顺价,毛利率只能自己扛。
缺乏规模集采优势和期货套保能力的中小代工企业,在这一轮铜价高位里最先受伤。
铜价波动吃掉的,正好是中游最没有议价权的那一层。
图源:《2026淋浴花洒行业报告》(第8页)
八、渠道重构:工程退到17.8%,电商涨到28.2%
2025年工程渠道在卫浴大盘的出货占比下滑到17.8%,且主要集中在风险可控的星级酒店微改、长租公寓 和政府适老公共改造项目。
零售内部也在重新分配。线下传统零售与专卖店、大卖场占比降到39.7%,线上电商零售升到28.2%, 整装装企与设计师渠道占14.3%。工程端剩下的两块是酒店民宿改造与商业写字楼6.3%,公建配套、保障房与适老工程3.2%。
电商能逆势扩张,靠的是短视频内容种草,加上水温数字显示与琴键分水带来的强视觉冲击, 这两点比参数页更好卖货。
报告认为真正的连接点是O2O即时零售:线上完成选型比价与国补领券,就近授权门店承接上门测量、 无尘拆旧和水电安装,把重服务的闭环补齐。
这也解释了为什么履约能力被写进竞争壁垒。老旧住宅管网复杂,孔距不标准、暗管老化、瓷砖空鼓都是常态, 靠兼职游击队师傅迟早出事故。
渠道去中心化之后,装得上装不上才是转化率的最后一关。
图源:《2026淋浴花洒行业报告》(第9页)
九、集中度只有31.5%,头部还有得抢
报告测算2025年中国卫浴花洒市场CR4销售额集中度约31.5%,CR8约47.2%, 整体仍是中低端高度分散、中高端向头部集聚的梯队格局。
第一梯队是外资高端品牌,汉斯格雅、高仪、科勒、TOTO、摩恩,强在品牌认知和出水体感, 弱在对老旧户型低水压的适配和上门快装响应。
第二梯队是本土综合巨头,九牧、箭牌家居、恒洁卫浴、惠达卫浴,门店与O2O网络密集, 对国补对接反应快,但型号繁杂、超高端工程溢价有差距。
第三梯队是专业制造与出口龙头,建霖家居、松霖科技、海鸥住工、瑞尔特,精密模具和海外认证齐全, 短板是业务长期依赖海外代工,国内C端品牌心智还要慢慢养。
最后一层是南安、水口、温州产业带的中小白牌厂,开模周期短、供应链灵活, 但研发投入匮乏且缺水效标识,是新国标出清的主要对象。
报告的案例选了建霖家居。这家1990年创立、2020年在上交所主板上市的企业,总营收从2021年47.12亿元 增长到2025年51.19亿元,毛利率五年保持在22.83%到26.07%之间。
它靠的是流体仿真与水汽混合技术、无铅铜铸造与全塑隔离水路,再加厦门、宁波、台湾与泰国罗勇府的多基地布局。
31.5%的CR4意味着,集中度提升本身就是一个还在进行中的机会。

图源:《2026淋浴花洒行业报告》(第10页)
十、读者最该关心的四个机会与风险
报告列了四个机遇:存量住宅卫生间局部微改与以旧换新协同放量、深度老龄化驱动适老防烫系统爆发、 治愈情绪与健康微生态催生微纳米气泡、跨境出海多元化与多基地布局。
报告同时点了四个风险:有色金属价格高位震荡且传导滞后、地缘政治与关税壁垒抬升、 存量博弈下的低价内卷与产品同质化、最后一公里送装拆旧的施工壁垒。
每条风险都能对上具体数据。黄铜占生产成本35%到42%,美国出口占比19%,中低端开模成本低且缺专利保护, 老旧住宅孔距不标准、暗管老化、瓷砖空鼓,都是实打实的经营难题。
补贴数据也值得留意,花洒系统虽被纳入重点直补名录、补贴15%到20%,但要求符合水效标准, 没备案的白牌拿不到这张牌。
把机遇和风险叠在一起看,报告的隐含结论是:这轮竞争比的不是谁的参数高, 而是谁能同时把精密制造、合规备案和上门履约三件事做扎实。
报告全文与全部图表都在运营动脉(www.yydm.cn)上, 搜报告名即可打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







