人形机器人进了产线:出货量我们赢,赚钱还得靠工业
 广告
本文解读:《2026具身智能行业研究报告-霞光智库》 · 共 28 页 · 原文
这一波具身智能真正的分水岭,是机器人能不能连续干满一个班,而不是谁的演示更花哨。
报告把商业化分成三段。2023 到 2024 年初是技术引爆,RT-2 和 Figure01 让大模型给机器人装上了通用大脑。 2024 到 2025 年初是资本狂欢,国内新成立近 30 家人形机器人公司,超过七成迅速拿到融资。
2025 年至今进入验证期,竞争核心从外观和演示动作,转向长期作业稳定性、后期运维成本和实际盈利能力。
最能说明问题的是出货数据。2026 年上半年中国厂商占全球人形机器人出货量 97% 以上,出货约 1.91 万台, 较去年同期增长近 300%。智元约 8400 台占 44%,宇树约 5900 台占 31%。
对照之下,特斯拉、FigureAI 与 Agility Robotics 三家美国头部企业,同期合计出货量不及中国单家企业。 但要提醒一句:出货量领先不等于赚钱领先,目前真正能跑出利润的,只有工业端。
样机竞赛已经结束,接下来比的是谁能让机器人连续干满一个班。

图源:《具身智能行业研究报告-霞光智库》(第1页)
一、三年三段路,现在考的是账
第一段是技术引爆。2023 年 7 月谷歌推出视觉-语言-动作大模型 RT-2,能让网络知识直接转成动作指令, 机器人从此不再只能按程序行事,而能理解模糊指令并推理。
2024 年 3 月 OpenAI 与 FigureAI 合作推出 Figure01,展示的是接入大模型后的自然交互与任务执行能力。
第二段是资本狂欢。2023 年 1 月到 2024 年中,国内新成立近 30 家人形机器人公司,超过七成迅速获得融资; 仅 2024 年深圳就有 34 家机器人企业成功上市。2024 年世界机器人大会上 27 款人形机器人同台, 但大多仍停留在展演与示范阶段。
第三段是验证。2025 年"具身智能"首次写入《政府工作报告》,2026 年"十五五"规划纲要把它列为 前瞻布局的未来产业。2026 年 6 月,工信部与国务院国资委联合启动"人形机器人与具身智能实景实训专项行动"。
三段之间有一条清晰的分界线:前两段比的是谁的演示更像样,第三段比的是谁的机器人在产线上不出岔子。
从"能不能动"到"能不能一直动",中间隔着运维成本这本账。

图源:《具身智能行业研究报告-霞光智库》(第2页)
二、两个国家,两套打法
报告用一句话概括中美差异:美国"大脑"先行,中国"身体"先行。
美国的逻辑是先攻克通用智能再找整机验证。FigureAI、Physical Intelligence、Skild AI 都以通用机器人大脑 为叙事,2024 年 AI 风险投资额占全球 66%。优势在算法与基础研究,短板是供应链空心化、制造成本高、 缺乏丰富落地场景。
中国的逻辑是先量产落地,在真实使用中积累数据,再补大脑。优势在硬件产业链、成本控制与工业场景, 代表企业是出货量已到 5500 台以上并上市的宇树、5168 台的智元和手握数千台订单的银河通用,商业化进度远快于美国。
值得留意的是硬件指标的追赶速度。Figure 的 Gen3 手部自由度从 11 个跃升至 22 个,Gen2 所有手指具备触觉感知; 国内帕西尼则发布全球首个足底多维触觉传感器,使机器人从"能够行走"迈向"理解如何行走"。
两边都在补短板,只是补的方向相反:一个补身体,一个补大脑。

图源:《具身智能行业研究报告-霞光智库》(第3页)
三、三种政策环境,三种成本
中国是以国家战略驱动落地。2026 年 6 月的实景实训专项行动,目标很明确:加速工业制造、民生服务 等场景的规模化落地。标准上走的是"团体标准先行、行业标准跟进、国家标准立项"的快路径。
美国是通过国家科学基金会、国防部等科研基金支持基础研究与国防应用,标准主要靠 IEEE 等民间组织 和波士顿动力、OpenAI 这类领军企业推动。加州的自动化系统与机器人法案则是在探索州层面的治理规则。
欧洲是把伦理监管做成门槛。《人工智能法案》把具身智能体视为"高风险 AI 系统",要求严格的数据治理、 透明度和人类监督;GDPR 对机器人摄像头采集的人脸信息有极高门槛。欧盟通过《欧洲芯片法案》和 《数字欧洲计划》累计投入超 400 亿欧元。
这套差异的直接后果是市场增速。报告判断,受欧盟严格的隐私与安全法规影响,欧洲市场增速相对保守, 但高端定制化产品的溢价能力突出。
合规越严的地方,机器人越难跑量,但单价能卖得更高。

图源:《具身智能行业研究报告-霞光智库》(第4页)
四、谁在赚钱,谁还在烧钱
报告把两岸的融资逻辑摆在一起对照,结论很清楚:估值口径不一样。国内投后估值多在 100 到 150 亿元人民币,单轮融资多在 7 到 25 亿元,投资方以科技巨头加产业资本 加政府引导基金为主,正从"整机量产"向"大脑加数据"延伸,已经进入"上市大年"。
国外投后估值普遍更高,达 56 到 390 亿美元,单轮可达 10 到 14 亿美元,投资方是国际科技巨头 加顶级风投,仍处在一级市场高估值融资阶段。
盈利上差距更明显。宇树 2025 年营收 16.99 亿元,扣非净利润 5.9 亿元,已经盈利;智元 2026 年一季度 单季营收就超 10 亿元,但整体尚未实现盈利,靠订单逐步放量。美国那头,Figure 与 Agility 都还在融资阶段, 特斯拉的 Optimus 尚未实质性投入使用。
二级市场正在成为中国这套商业逻辑的终考,过不了就没人接盘。

图源:《具身智能行业研究报告-霞光智库》(第5页)
五、能落地的,只有替人这一端
报告把场景分成商用和民用两条线,落地节奏完全不同。
商用场景以企业为客户,核心是降本增效,覆盖精密制造与装配、物流仓储与分拣、质量检测与巡检、 高危作业替代。银河通用的 Galbot S1 在宁德时代产线 7×24 小时连续工作超 3 个月,双臂最大负载 50 公斤。
报告把这件事称作全球首次人形机器人在新能源场景"常态化自主作业"。关键词是"常态化",不是"演示"。
这类场景的共同点是投资回报可量化:替掉几个班次、减少多少停机、降低多少事故风险,都能算成钱。 所以它是最快规模化盈利的确定性市场。
民用场景以终端消费者或商家为客户,核心是体验升级,覆盖家庭服务、商业零售、医疗健康、个人出行。 市场天花板极高,但商业化尚处早期,正从单点展示走向多岗位上岗试水。
切入路径也各不相同。Walker 系列从"陪伴和情绪价值"开始,优衣库的智能导购靠视觉识别体型推荐尺码, 达芬奇手术机器人走的则是医生操控机械臂的协作路线。
家庭场景的天花板很高,但连一张能算清的投入产出表都还没画出来。这个错位可以概括成一句话:商用场景已经把账算明白了,民用场景还在算人愿不愿意掏钱。

图源:《具身智能行业研究报告-霞光智库》(第6页)
六、商业模式正在往上叠
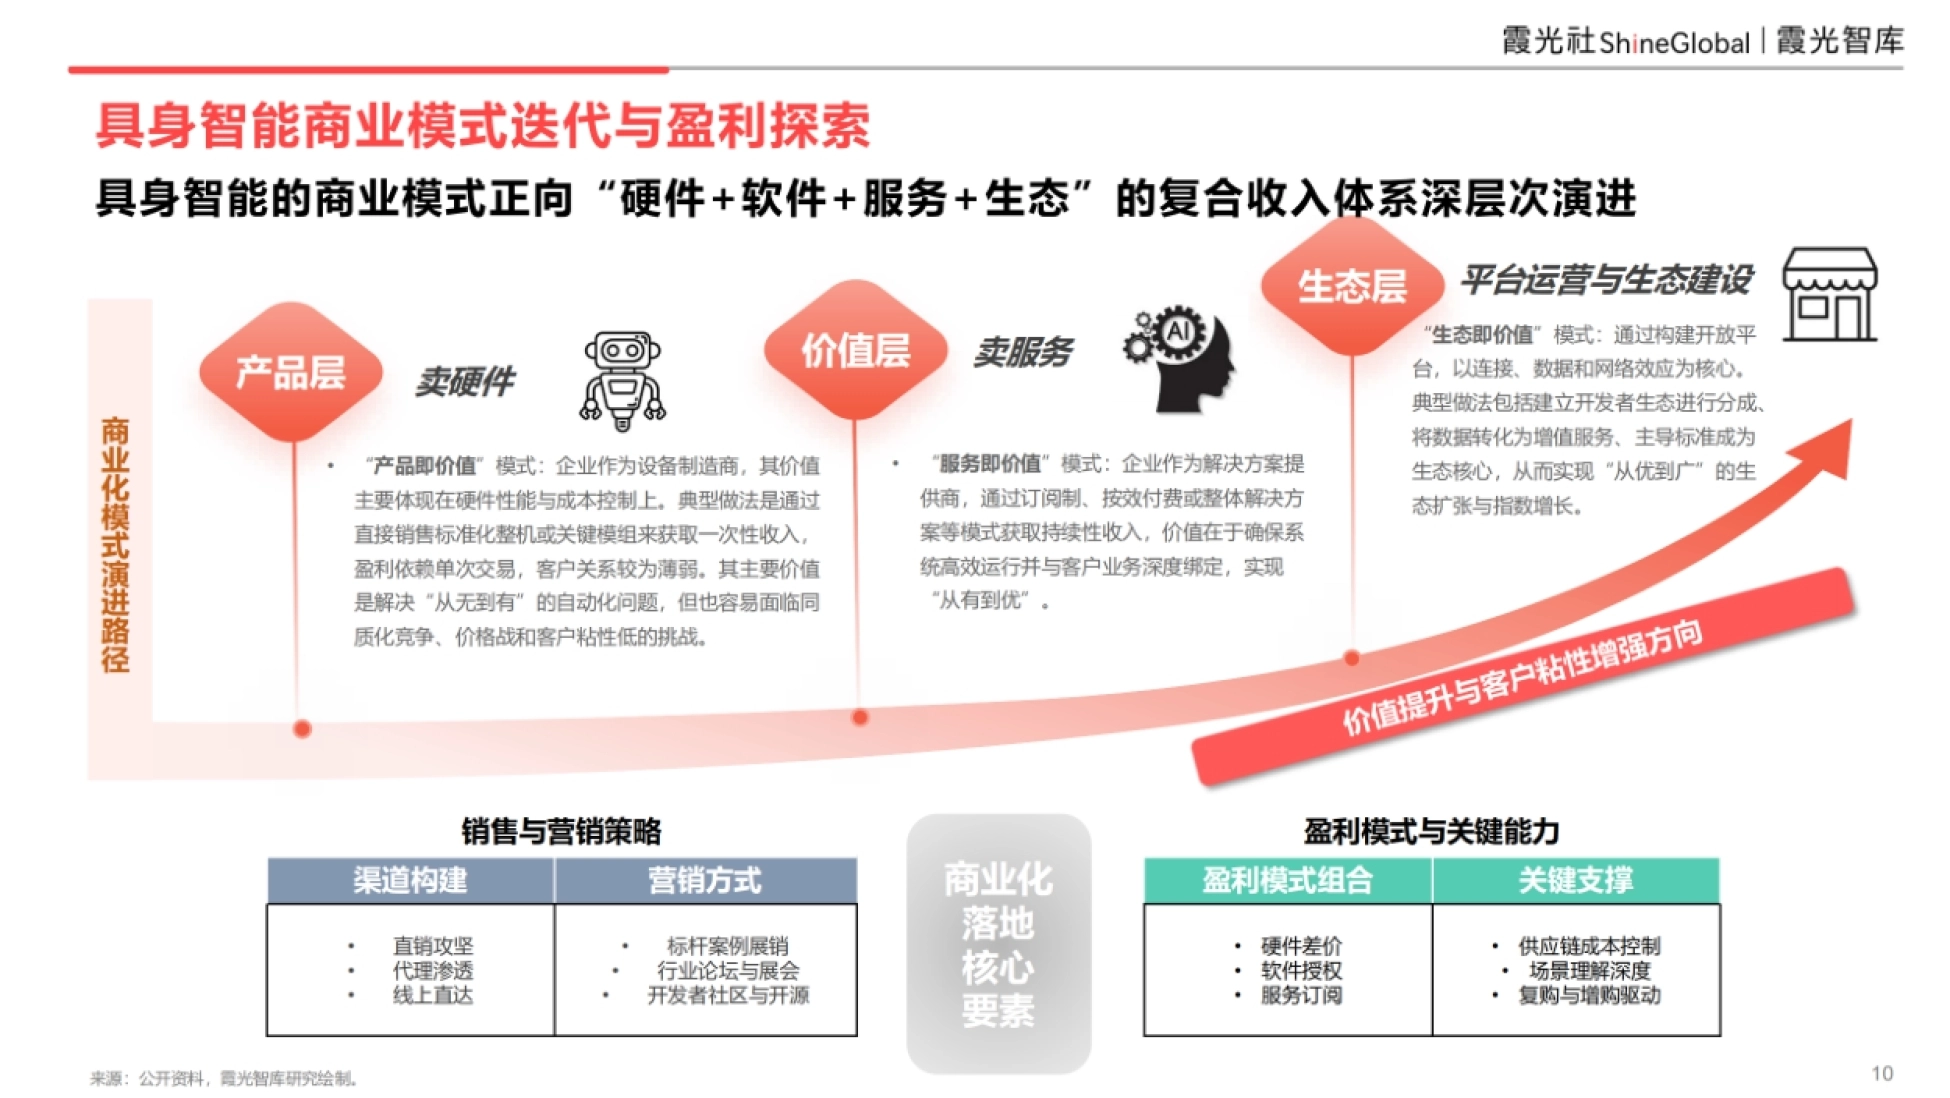
报告画了一条三层演进路径:产品层卖硬件、价值层卖服务、生态层做平台。
卖硬件是"产品即价值",价值体现在硬件性能与成本控制上,靠直接销售标准化整机或关键模组赚一次性收入, 盈利依赖单次交易,客户关系薄弱。它解决的是"从无到有"的自动化问题,代价是容易陷入同质化竞争和价格战。
卖服务是"服务即价值",通过订阅制、按效付费或整体解决方案获取持续收入,价值在于系统高效运行 并与客户业务深度绑定,解决的是"从有到优"。Agility 的 Raas 订阅制加多年期合同就是这条路。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
生态层是"生态即价值",用开放平台做连接、数据和网络效应,靠开发者分成、数据增值服务和标准话语权赚钱, 追求"从优到广"。
支撑这三层的,是供应链成本控制、场景理解深度、复购与增购这三个核心要素。渠道上则是直销攻坚 加代理渗透加线上直达的组合。
只卖硬件的公司,最后都会在价格战里把利润让给卖服务的。

图源:《具身智能行业研究报告-霞光智库》(第7页)
七、增长靠四个轮子一起转
报告把增长动力拆成四块,并强调它们是一个闭环,缺一个都转不快。技术突破定义上限。行业正从固定任务的"自动化 1.0"迈向能适应开放环境的"自主智能 2.0", 背后是多模态大模型、传感器革命、仿生结构、算力普惠的协同进步。
需求拉动指明方向。商用端是高危枯燥工种替代,民用端是银发经济和懒人经济带来的生活提质。成本决定临界点。只有当机器人的综合使用成本,包括购置、部署、维护,低于被替代的人力成本 或创造的新价值时,大规模应用才会发生。
政策与资本提供外部环境,产业链成熟度决定成本曲线下行的速度。市场预测也给了:按高盛口径,2035 年人形机器人规模为 378 亿美元,十年复合增速 58.54%,属于高速增长 但体量受限;报告自己的口径更乐观,认为 2027 年可突破千亿人民币,2035 年约 1.5 万亿元。
成本曲线是唯一一条决定生死线的曲线,其他三条都在给它让路。

图源:《具身智能行业研究报告-霞光智库》(第8页)
八、三个堵点决定谁先跑出来
报告列了三处过不去的坎。第一是硬件非标、成本高。不同厂商的执行器、灵巧手、传感器接口不统一,导致规模效应出不来, 单台成本压不下去。
第二是软件泛化能力不足。具身智能系统仍缺乏自主意图生成能力,VLA 模型虽然在端到端动作生成上 有进展,但从"会做一件事"到"会做没见过的这件事",中间还差着通用性这段距离。
第三是公共测试平台缺失。没有统一的分级评价口径,采购方无法横向比价,也说不清"这台机器人到什么水平"。
国内中科硅纪提出的"灵巧操作分级体系"把能力划成 DL1 到 DL5 五级,其中 DL2 到 DL3 被定义为关键分水岭, 即从专用任务迈向自主通用抓取。
对应的方向也很清楚:软硬件深度协同、环境交互驱动智能认知、大规模高质量数据集、 "机器人大工厂"式量产,以及智能体集群与人协同。
分级标准一旦落地,采购方才有得挑,行业从公关战进入产品战。

图源:《具身智能行业研究报告-霞光智库》(第9页)
九、出海的窗口在哪
报告的出海判断藏在一组国家分布数据里。整机的领先已经清晰,短板在部件。
欧洲长期是"应用市场"而非"制造中心",工业机器人积淀深厚但人形整机缺席。这个格局正在改: 英国 Humanoid 于 2026 年 8 月完成 1.52 亿美元融资,投后估值 13.5 亿美元,成为欧洲首家人形机器人独角兽。
它已与博世、舍弗勒、西门子达成战略合作,签署公开已知规模最大的人形机器人商业部署协议, 计划 2026 年第四季度起在欧洲工厂大规模部署轮式人形机器人。
日韩则是核心部件的支撑者。日本占据全球工业机器人约 45% 的供应,在谐波减速器等核心部件上处于主导地位; 韩国在 AI 与半导体领域技术突出。两国在整机层面尚未形成能与中美比肩的头部品牌。
一个容易被忽略的数字:中国本土厂商在六自由度以下灵巧手的出货量已占全球 34.2%, 但仍需依赖日韩的高端精密部件支撑。这就是出海时最现实的短板。
整机卖得再多,精密件卡住的那一环还是会回头掐住成本。
图源:《具身智能行业研究报告-霞光智库》(第10页)
十、往后三年看什么
把报告的几个判断并起来看,未来三年能盯的其实就三件事。第一是出货量能否从万台级走到十万台级。报告给 2026 年的标志是:人形机器人整机产量预期突破 10 万台, 量产元年开启。这个数量级一旦达成,成本曲线才会真正拐弯。
第二是营收结构能否从硬件转向服务。现在头部企业的收入大头仍是一次性整机销售, 谁的订阅和按效付费占比先起来,谁就先摆脱价格战。
第三是通用大脑能否补齐。中国在"身体"上的领先是真实出货换来的,但通用算法与高端芯片仍是短板。 报告描述的路径是从整机量产向大脑加数据延伸,这条路的验证周期会比量产长得多。
28 页的完整数据、中美对照与企业名单,都在运营动脉(www.yydm.cn)上, 搜报告名就能打开,比看二手转述靠谱。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。