文创八成人都买过:最畅销的不是博物馆周边,是杯子和茶具
 广告
本文解读:《2025中国文创产品行业消费行为洞察报告-艾媒智库》 · 共 34 页 · 原文
文创这门生意最大的错位,是供给方都在做博物馆周边,需求方却在买生活家居。报告样本 N=1722,2025 年 1 月调研。基础盘很扎实:80.37% 的消费者买过文创产品,19.63% 没买过; 69.22% 表示未来会购买,21.96% 看需求和喜好决定,明确不买的只有 8.82%。
但类型的排序推翻了很多人的直觉。生活家居类以 30.31% 居首,装饰类 29.85%、穿戴类 29.62% 分列二三, 文具手账 28.80%、食品饮料 27.64% 紧跟其后。盲盒类、数字文创类、彩妆类反而排在末尾。
渠道的排序同样意外:短视频直播平台 52.89% 第一,线下文创实体店 48.55% 第二, 二手交易平台 48.41% 第三,综合电商只有 40.61%。博物馆、美术馆场馆内销售 38.01%,仅排第五。
文案讲的是文化,成交靠的是日用,这是文创行业最大的错位。

图源:《2025中国文创产品行业消费行为》(第1页)
一、谁在买:白领女性,二线新一线
画像很集中。女性占 65.61%,男性 34.39%,性别比例差异对产品定位有直接影响。职业上,普通职员(办公室、写字楼工作人员)占 39.60%,企业管理者占 27.75%,专业人员(医生、律师、老师等) 占 11.71%,三类加起来接近八成。在校学生只有 2.60%,普通工人 1.59%。
城市分布更值得注意:二线城市占 32.51%,新一线城市占 29.48%,两者合计超过六成;一线城市只有 19.37%, 三线城市 13.29%,四线及其他 5.35%。收入上,10001 到 15000 元占 33.53%,5001 到 10000 元占 31.21%,15001 到 20000 元占 17.34%, 5000 元及以下只有 7.80%,25001 元以上合计不到 3%。
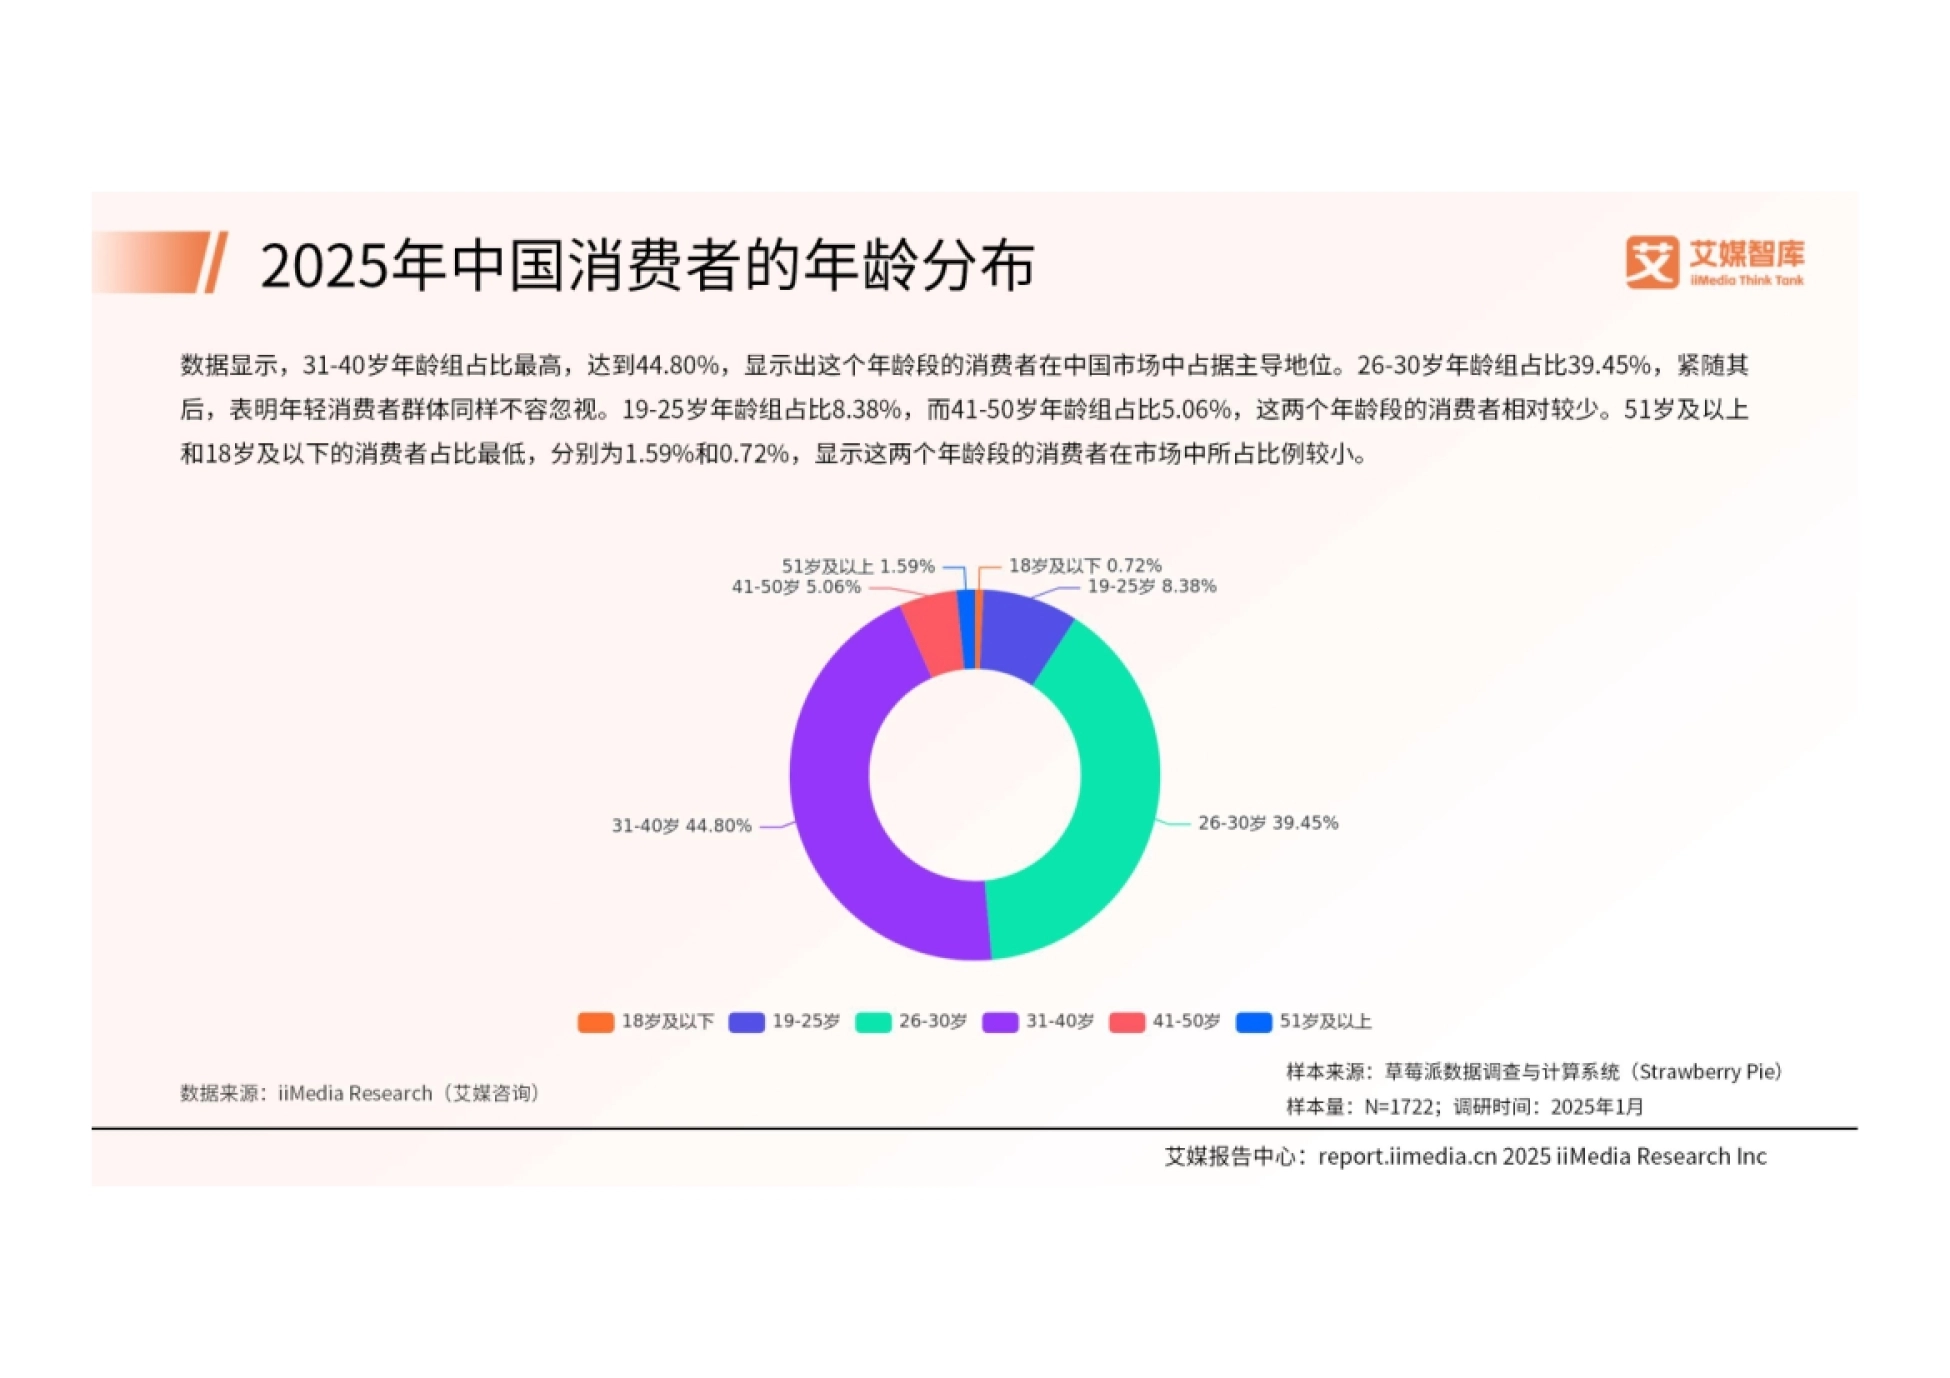
年龄是这份画像里最反直觉的一处:31 到 40 岁占 44.80%,26 到 30 岁占 39.45%,两者合计超过 84%; 19 到 25 岁只有 8.38%,41 到 50 岁 5.06%,18 岁及以下 0.72%。
文创的主力不是学生,是月入过万的二线城市职场人。

图源:《2025中国文创产品行业消费行为》(第2页)
二、买什么:日用品压过博物馆周边
类型偏好是这份报告最有价值的部分,因为它直接推翻了一个惯常假设。生活家居类(杯子、茶具、抱枕等)以 30.31% 排第一,装饰类 29.85%,穿戴类 29.62%, 文具手账类 28.80%,食品饮料类 27.64%。前五名里有四个是"每天会用到"的东西。
再往下是工艺品类 24.85%、音乐艺术类 24.62%、特色地方产品 23.00%、香氛类 19.96%、宠物用品类也接近两成。 彩妆类只有 11.61%,数字文创类 13.36%,排在最后。
设计上的关注因素也印证了这一点:实用性与功能性占 58.24% 居首,美观度与审美价值 54.91% 第二, 情感共鸣与故事性 51.01% 第三。创意与新颖性 39.45%,用户体验与互动性 34.68%,文化内涵的深入挖掘只有 32.37%。
耐用性与维护性的关注度最低,只有 16.91%。这一点很关键:文创是"轻决策、快消费"的品类, 没人指望它传代。
消费者要的不是一件文物复刻品,是一件好看又好用的日用品。

图源:《2025中国文创产品行业消费行为》(第5页)
三、为什么买:旅游纪念是最大理由
购买原因排第一的是"旅游时作为纪念品",占 54.48%。这解释了为什么博物馆、美术馆这类场馆渠道 能占到 38.01%——它不是零售渠道,是旅游动线的末端。
第二是日常生活自用,42.20%;第三是价格合适、性价比高,40.75%;特定节日或活动 33.82%。 送礼给亲朋好友和符合个人审美各占 22.25%。
排在后两位的是支持文化创新或文化传承(16.62%)和感受或体验不同的文化元素(10.98%)。 换句话说,文化动机是真实存在的,但它是附加项,不是主因。
不买的原因也很整齐:价格过高和没有使用价值并列第一,均为 30.18%;没有文化特色 20.12%; 没有购买习惯 11.83%;不符合个人审美 6.51%。购买渠道不便利只占 1.18%,说明渠道早已不是障碍。
买是因为到了那个地方,不买是因为觉得不值那个价。

图源:《2025中国文创产品行业消费行为》(第6页)
四、在哪买:短视频第一,二手第三
渠道分布几乎把行业的运营逻辑重写了一遍。短视频直播平台以 52.89% 高居第一,线下文创实体店 48.55% 紧随其后,二手交易平台(闲鱼、拍拍严选等) 48.41% 位列第三,综合电商平台 40.61%,博物馆美术馆场馆内销售 38.01%,代购只有 2.89%。
二手平台排到第三这件事值得单独说。它意味着文创产品已经具备了流转价值:买来不喜欢可以出, 看到错过的可以收。这是"收藏属性"真正沉淀下来的信号,也是限量款、联名款能撑住价格的原因。
获知渠道的排序又不一样:内容分享类平台(小红书、微博等)37.17% 第一,短视频平台 35.77% 第二, 综合电商 35.42%,文化旅游活动或展览 34.49%,社交平台 32.17%。
两个数字连起来看,链路就很清楚了:在小红书被种下,在直播间下单,在闲鱼上流转。
二手平台能排第三,说明这个品类的限量款真的有人接着买。

图源:《2025中国文创产品行业消费行为》(第7页)
五、买谁的:博物馆是最大的品牌池
购买品牌的第一名是中国国家博物馆,28.9%;故宫博物院 28.03%,熊猫文创 24.28%,敦煌研究院 22.83%。 中国美术学院文创、三星堆博物馆、国家大剧院、南京博物馆的占比均超过 20%。
品牌认知度是另一套排序:故宫博物院以 32.06% 高居榜首,中国国家博物馆 31.24% 紧随其后, 三星堆博物馆 25.90%、国家图书馆 25.78%、敦煌研究院 25.32%、熊猫文创 25.09%。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
两组数据放在一起很有意思:故宫在"知道"上第一,国博在"买过"上第一。前者胜在 IP 认知, 后者胜在渠道与产品线的稳定供给。
报告也点出了集中度:其余品牌的占比相对较低,说明这个市场虽然玩家多,但消费者的记忆位有限, 大体停在六七个名字上。
知道得多不等于买得多,故宫赢在认知,国博赢在货架。
图源:《2025中国文创产品行业消费行为》(第9页)
六、认知度的另一面:61% 只是"比较了解"
了解程度上,61.32% 的消费者表示"比较了解",31.48% "非常了解",7.20% "不太了解", "完全不了解"为 0。整体认知度确实不低。
但这个数字要拆着看。"比较了解"占了大头,说明大多数人停留在"见过、知道是什么、能说出几个名字", 而不是"知道不同博物馆的差异、知道设计师是谁、知道限量规则"。
真正的分歧出现在问题清单里。消费者认为文创产品及品牌最严重的问题是"文化内涵不足,追求网红效应", 占 40.17%;第二是"溢价严重"33.82%;第三是"宣传过度,实际产品与宣传不符"31.94%。
再往下是"形式单一"26.16%、"美观度不够"或"缺乏实用性"等,占比在 23% 到 30% 之间。 也就是说,批评集中在"名不副实"和"贵"这两件事上,而不是"不好看"。
消费者不是不爱文化,是讨厌文化被当成涨价的理由。

图源:《2025中国文创产品行业消费行为》(第3页)
七、怎么改:文化内涵和耐用性并列第一
改进建议的排序很直接。加强文化内涵的体现和提升产品质量与耐用性并列第一,各占 37.57%。第三是创新产品类别,30.35%;提供个性化定制服务和提供更全面的产品信息并列第四,各占 30.20%; 加强线上宣传 25.72%,与更多 IP 联名 24.13%,排在最后两位。
这个结果有个意味深长的地方:联名被消费者放在最末。行业里最热的手段,在需求端看来是最不重要的。结合前面的"实用性与功能性 58.24%"来看,消费者给出的路径其实很清晰:先把东西做好用、做结实、 把文化讲清楚,再谈联名和营销。
前景判断也印证了基本盘:71.24% 的消费者看好市场,认为未来消费需求会继续增加;26.01% 持中立; 不看好的只有 2.75%。
联名排在建议的末位,这是需求端给供给端最直接的一句提醒。
八、四个能直接用的判断
把这份报告的散点收拢,可以落到四条对经营有用的结论。第一,品类要往日用走。生活家居、装饰、穿戴、文具、食品五个方向占据了类型偏好的前五, 而它们的共同点是能被日常使用,而不是被摆在柜子里。
第二,定价要经得起比价。不买的第一原因里"价格过高"和"没有使用价值"并列 30.18%, "溢价严重"在问题清单里占 33.82%。二手平台能排到第三,也意味着价格透明度已经很高。
第三,内容要从场馆延伸到直播间。获知靠小红书与短视频,成交靠直播与实体店,这条链路已经成型, 场馆渠道只占 38.01%。
第四,IP 的作用被高估了。联名排在被建议的最后一位(24.13%),文化内涵和产品质量才并列第一。 34 页的完整问卷数据、分项图表与样本说明,都在运营动脉(www.yydm.cn)上, 搜报告名就能打开核对。
先把东西做好用,再谈把文化讲好,顺序反了就是溢价。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。