


消费AI硬件六品类堆出8500亿:钱在硬件之后的订阅
 广告
本文解读:《2026-2027中国消费AI硬件行业趋势报告-亿欧智库》 · 共 44 页 · 原文
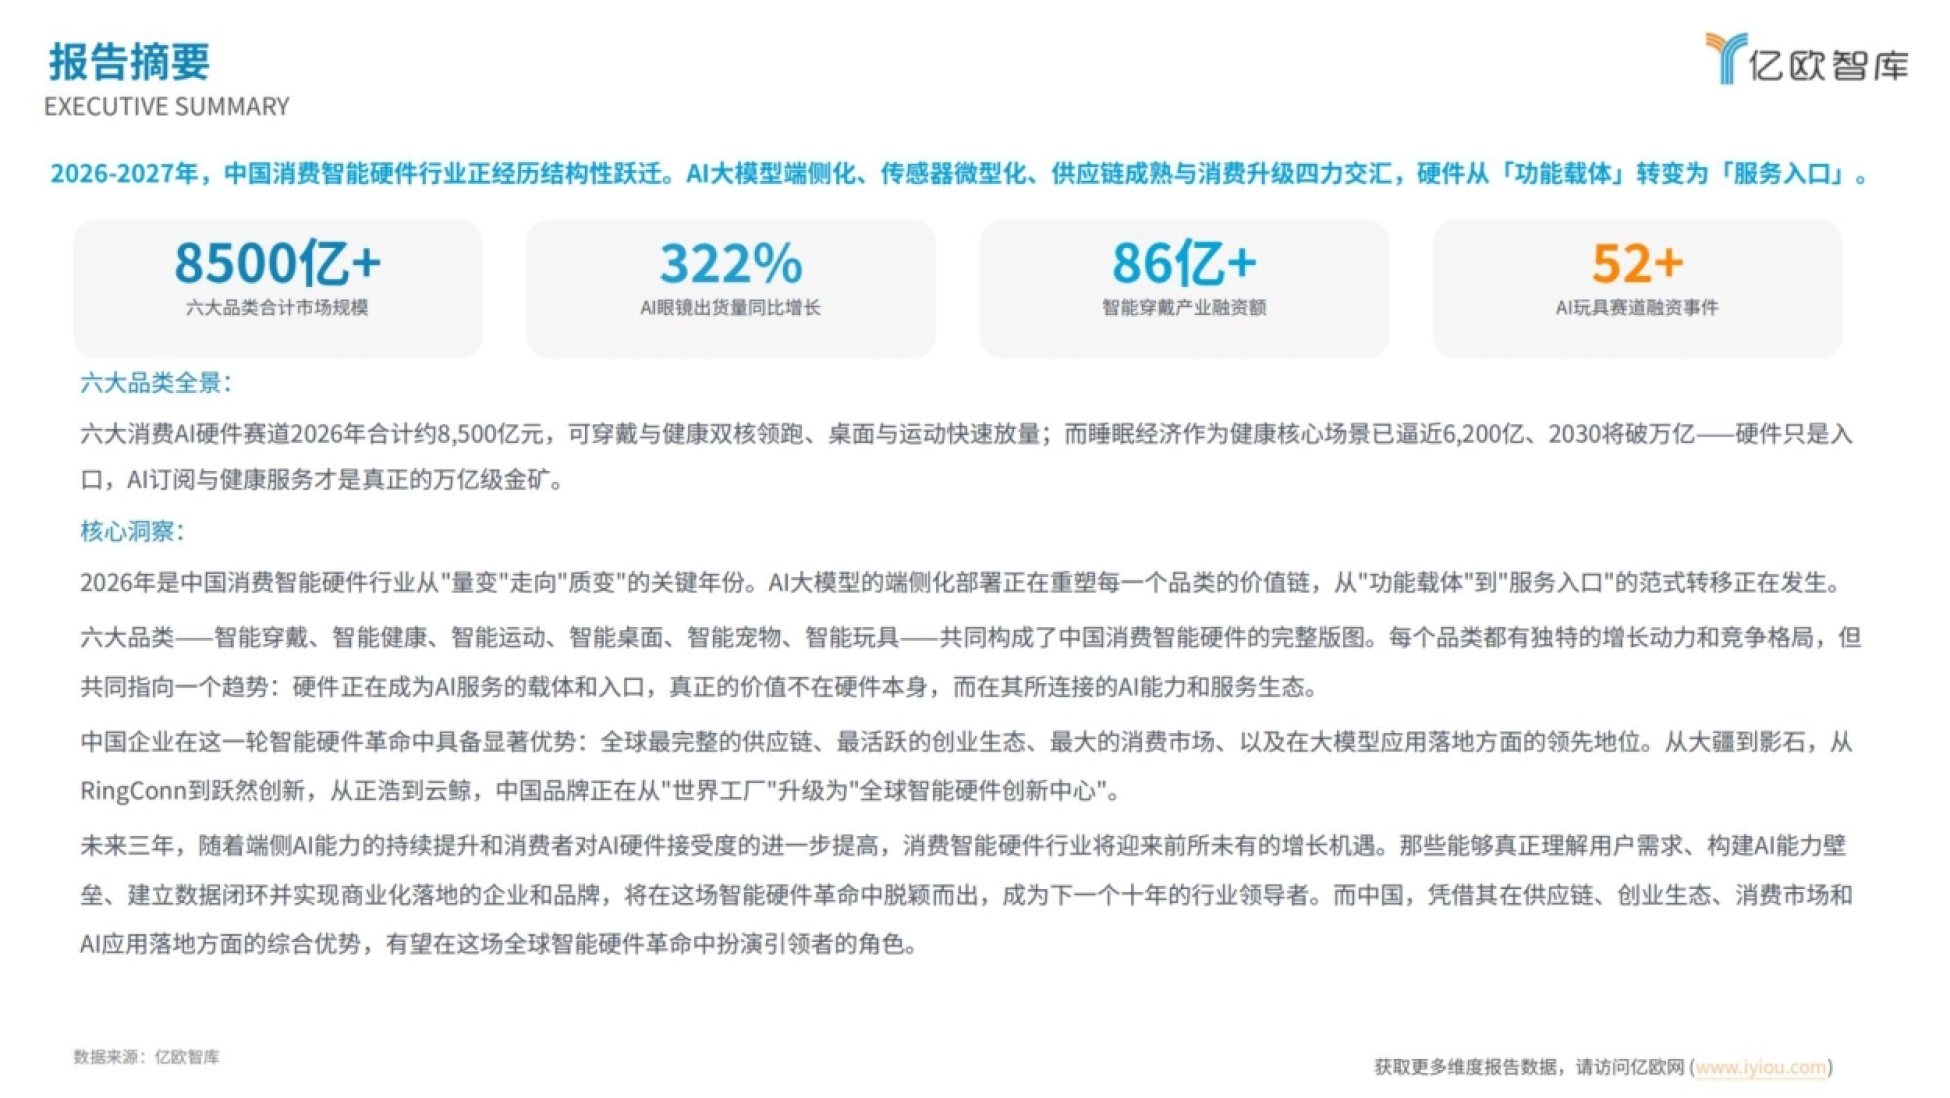
消费 AI 硬件这一轮真正的生意,不在那个盒子本身,而在盒子后面接的那一层订阅和服务。
亿欧智库这份报告把六大品类 2026 年的规模估到约 8,500 亿元: 智能可穿戴约 3,000 亿元、智能健康约 2,800 亿元、智能桌面约 1,200 亿元、 智能运动约 1,000 亿元、智能玩具约 450 亿元、智能宠物约 130 亿元。
报告反复讲的一句话是,硬件正在从「功能载体」变成「服务入口」。 它列的证据也很实在:Plaud 录音卡全球出货超 100 万台,年化收入逼近 2.5 亿美元,其中约半数来自 AI 订阅。
推动这轮变化的四个变量是:大模型端侧化、传感器微型化、供应链成熟、消费升级, 其中端侧部署是把产品从「联网玩具」拉成「随身服务」的那根杠杆。
硬件是入场券,订阅才是门票钱,这个判断几乎贯穿了全部六个品类。

图源:《-2027中国消费AI硬件行业趋势报告-亿欧》(第1页)
一、品类边界按场景划,共识品类不进来
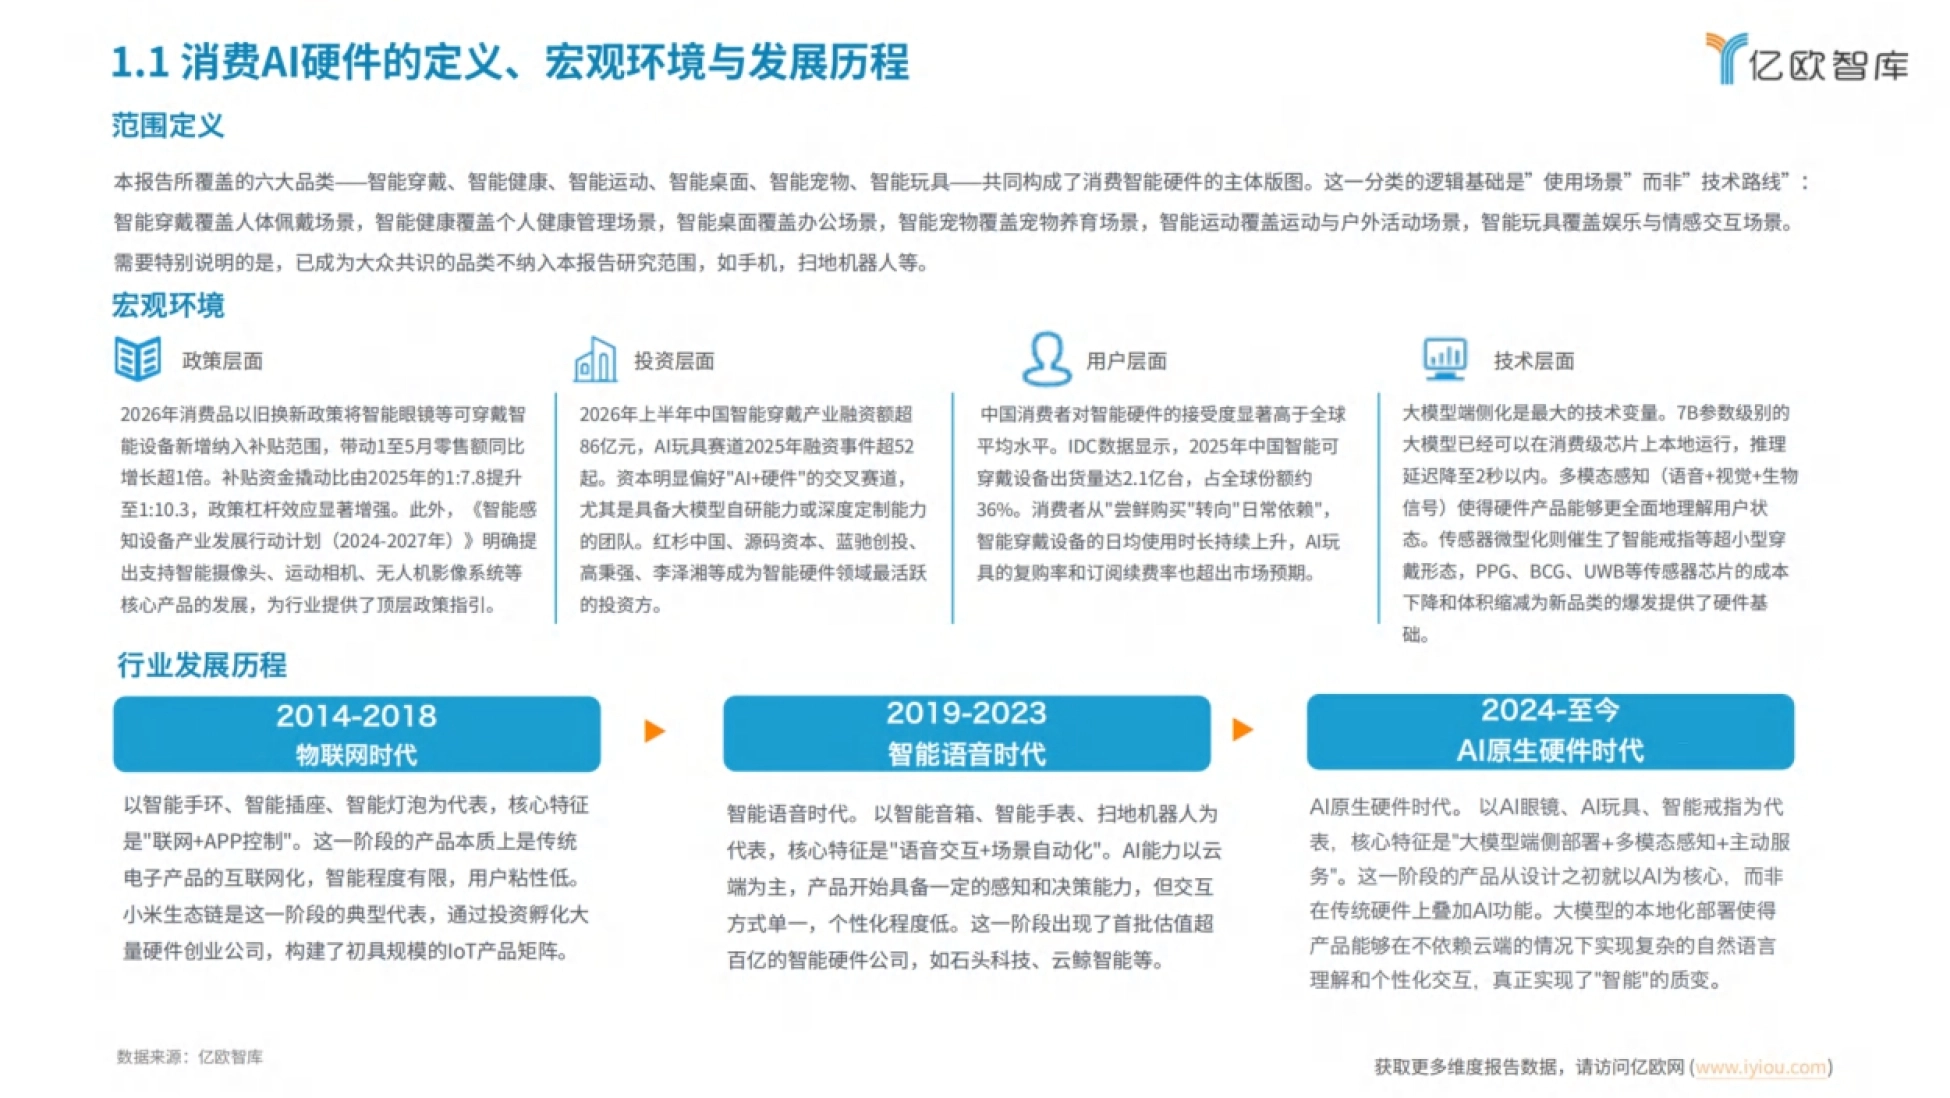
报告的分类逻辑是场景,不是技术路线。智能穿戴对应人体佩戴,智能健康对应个人健康管理, 智能桌面对应办公,智能宠物对应养宠,智能运动对应运动与户外,智能玩具对应娱乐与情感交互。
这条线划得比想象中严格。手机、扫地机器人这类已经成为大众共识的品类,被明确排除在研究范围之外,理由是它们已经越过了「从非共识到新共识」那个观察窗口,不再是观察对象。
所以这 8,500 亿元是一个偏新的盘子。它统计的是还在长身体的那部分硬件, 而不是把消费电子的存量装机都算进来凑数。
这个口径对读者其实有用。想判断某个品类还有没有增量空间,先看它在不在这个名单里, 再看它在名单里的体量排第几,大致能判断出所处的阶段。
不在名单里不代表没市场,只代表它已经不需要再被论证了。这份名单本身就可以当成一张观察表来读。
图源:《-2027中国消费AI硬件行业趋势报告-亿欧》(第2页)
二、可穿戴与健康双核领跑,桌面是增速最快的一块
六个赛道里体量最靠前的是智能可穿戴,2026 年约 3,000 亿元,同比增长约 18%。 智能健康紧随其后约 2,800 亿元,同比增长约 17%,但口径要留意:这是硬件设备口径, 若含智慧健康管理服务,2026 年约 1.36 万亿元。
增速最快的是智能桌面,约 1,200 亿元、同比增长约 25%。报告把它归因于三个推力: AI PC 换机潮、端侧大模型成本下探、独居与混合办公常态化。
智能运动约 1,000 亿元、增长约 12%,是六块里最慢的。智能玩具约 450 亿元、增长约 22%, 智能宠物约 130 亿元、增长约 15%,两块都不大,但基数低,弹性更大。
把这组数字摆在一起看,能看出一个很清晰的产业分工:可穿戴和健康负责吃存量换机,桌面和玩具负责吃新品类,运动和宠物则要看渗透率还能不能再抬一级。
体量看可穿戴,增速看桌面,想象力看玩具和宠物。
图源:《-2027中国消费AI硬件行业趋势报告-亿欧》(第5页)
三、端侧跑 7B 模型,硬件的门槛被重写
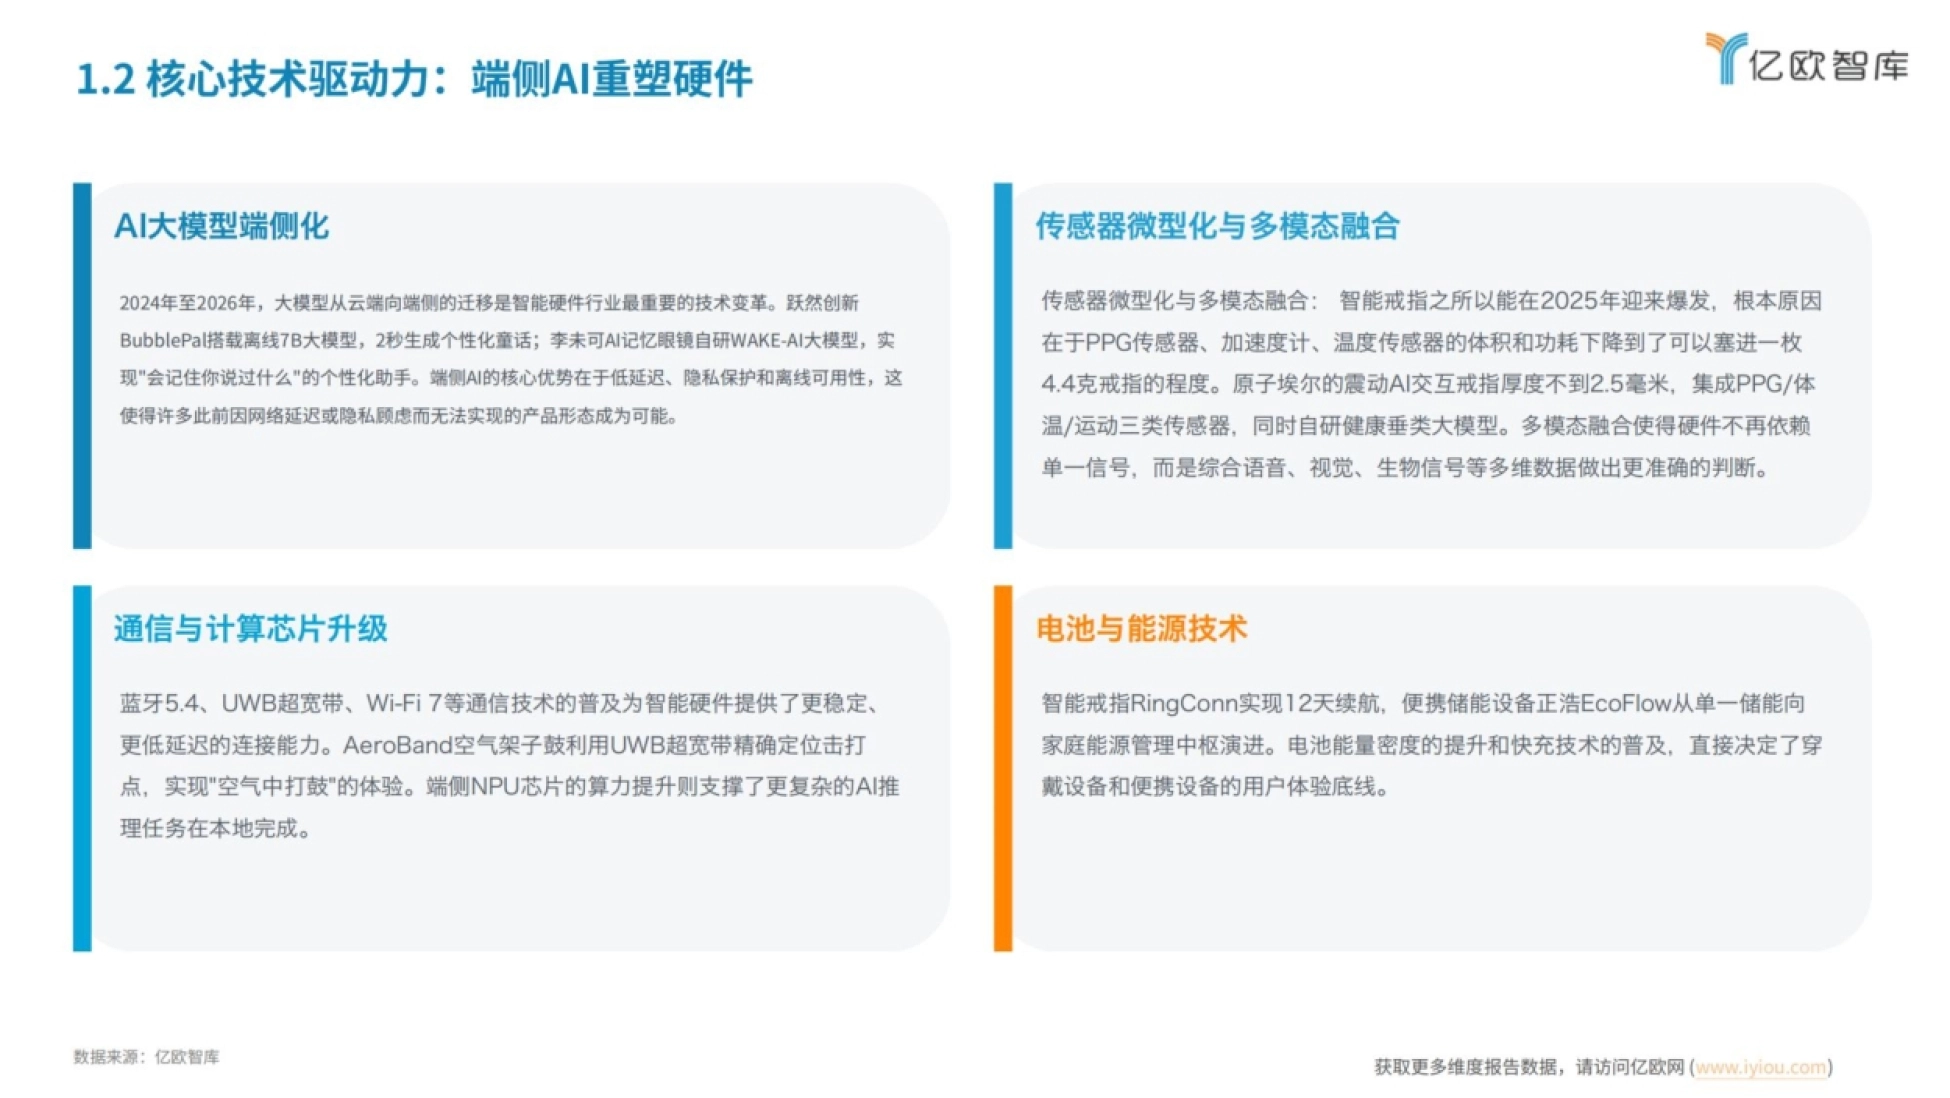
报告认定最大的技术变量是大模型端侧化。7B 参数级模型已经能在消费级芯片上本地运行, 推理延迟压到 2 秒以内,这意味着「离线可用」不再是宣传词,而是能落地的产品前提。
它举的例子很具体:跃然创新的 BubblePal 搭载离线 7B 大模型,2 秒生成个性化童话; 李未可的 AI 记忆眼镜自研 WAKE-AI 大模型,主打「会记住你说过什么」。
支撑端侧的还有两件事。一是传感器微型化,智能戒指之所以能在 2025 年爆发, 根本原因是 PPG、加速度计、温度传感器的体积和功耗降到了能塞进一枚 4.4 克戒指的程度。
二是通信和芯片升级。蓝牙 5.4、UWB、Wi-Fi 7 把连接延迟压了下来,端侧 NPU 的算力也跟上了,AeroBand 空气架子鼓就是靠 UWB 精确定位击打点,做出「空气中打鼓」的体验。
端侧化最大的意义不是省钱,是让隐私敏感的功能终于敢做成产品。
图源:《-2027中国消费AI硬件行业趋势报告-亿欧》(第6页)
四、供应链是三层结构,中游那块别人学不来
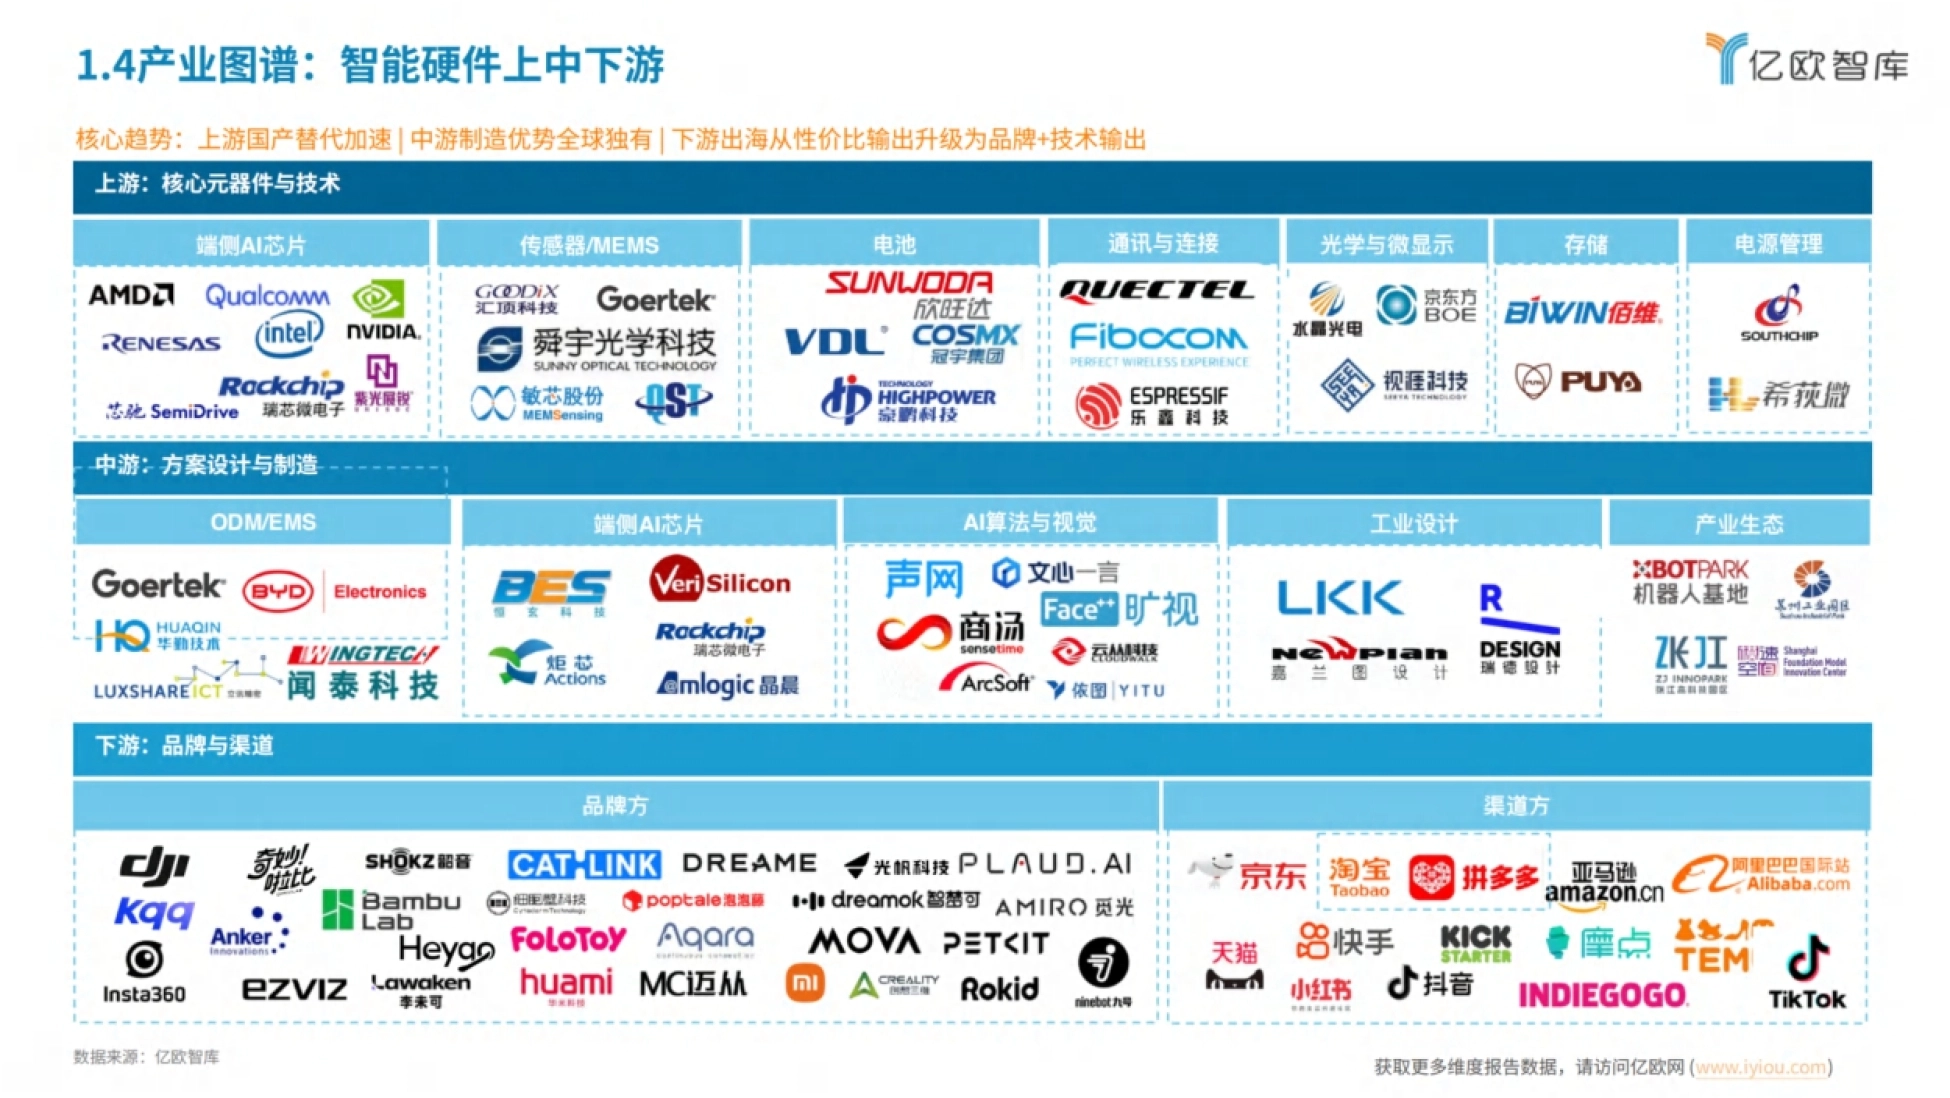
报告画了一张上中下游的产业图谱,并把核心趋势压成三句话: 上游国产替代加速,中游制造优势全球独有,下游出海从性价比输出升级为品牌加技术输出。
上游是光学微显示、存储、电池、连接、端侧芯片、传感器和电源管理。报告点名的方向很集中:光学有舜宇、水晶光电、视涯,传感器有汇顶、敏芯。
芯片这一层更杂,瑞芯微、晶晨、乐鑫、芯驰都在名单里,加上高通、英特尔、英伟达这些国际厂商,构成了端侧算力的供给面。
中游是方案设计与制造,包括工业设计、AI 算法与视觉、ODM 与 EMS。 歌尔、华勤、闻泰、旷视、商汤这一层,实际上是中国智能硬件能把成本压到极致的真正原因。
下游是品牌与渠道。品牌一侧从韶音、影石、Rokid、李未可,到小佩、CATLINK、泡泡玛特、FoloToy, 几乎覆盖了六个品类的每一格;渠道一侧则是淘宝、京东、亚马逊、TikTok 与摩点、Indiegogo 这类众筹平台并立。
上游可以买,下游可以投,中游那层制造网络只能自己长出来。

图源:《-2027中国消费AI硬件行业趋势报告-亿欧》(第7页)
五、智能穿戴:出货 2.1 亿台,但钱在 AI 服务费
2025 年中国智能可穿戴设备出货量 2.1 亿台,占全球份额约 36%,销售额 380 亿美元、同比增长 15.2%。 报告预计 2026 年中国出货 2.4 亿台、销售额突破 430 亿美元,2030 年接近 800 亿美元,复合增速约 14%。
四个细分的方向完全不同。智能眼镜是最猛的,2025 年全球出货 1,477.3 万台、同比增长 44.2%,中国 246 万台、增长 87.1%;另一家机构 Omdia 的 AI 眼镜口径更窄,全球出货 870 万台、同比激增 322%。
智能戒指是增长最快的另一极。全球出货从 2023 年的 85 万台涨到 2024 年的 180 万台,2025 年上半年已经到了 160 万台,全年预计突破 400 万台。市场仍是芬兰品牌 Oura 以约 74% 的份额领先,中国品牌在后面追。
智能耳机和手环则更接近存量市场。耳机受 TWS 创新空间收窄影响,竞争维度从音质、降噪转向实时翻译、会议记录这类 AI 服务;手环的增量主要来自手表对它的功能替代,自身增速只有约 3%。
Plaud 录音卡卖出一百万台,一半收入来自订阅,这才是可穿戴该抄的作业。
图源:《-2027中国消费AI硬件行业趋势报告-亿欧》(第8页)
六、智能健康:睡眠是入口,干预才是产品
睡眠健康是智能健康里创新最密集的一段。2025 年智慧睡眠细分市场预计突破 2,000 亿元, 智能睡眠设备渗透率达 32%,比 2024 年提高 10 个百分点;国内失眠人群已突破 3 亿。
报告给这个品类定的范式转移是,从「告诉你睡得不好」的监测阶段,进入「帮你睡得更好」的干预阶段。 干预路径沿三条主线切入:温度、光、声。
温度流派是智能床垫、温控被、凉感枕,靠主动调节体表温度缩短入睡时长、延长深睡;光流派是昼夜节律灯、日出闹钟;声流派则是白噪音、粉红噪声与 AI 生成的舒缓音景。三类方案正在从单点设备走向监测、干预、反馈的闭环。
睡眠经济本身的盘子不小:2025 年约 5,737 亿元,2026 年约 6,167 亿元,2030 年破万亿。 硬件在这条链上只是入口,后面的健康解读、干预方案和保险联动才是收入侧。
睡眠硬件真正的对手,是「干脆不买」这件事。

图源:《-2027中国消费AI硬件行业趋势报告-亿欧》(第10页)
七、智能运动:影像和能源两头吃掉了全部增量
2025 年中国智能运动硬件合计约 870 亿元、同比增长约 17%,2026 年预计突破 1,000 亿元。 但增量高度集中在两端,中间是冷的。
一头是影像。2025 年中国消费级运动相机线上零售额 97.1 亿元、同比激增 223%; 全球手持智能相机出货 1,665 万台、同比增长 83%,其中运动相机超 800 万台、全景相机超 250 万台。
另一头是能源。便携储能 2025 年中国市场规模 328.6 亿元、同比增长 37.2%,2026 年有望达 442.7 亿元。这块也是中国品牌全球竞争力最强的一段,中国贡献全球约 92% 的产能,2025 年出口额 48.3 亿美元、占全球出口总额的 63.7%。
剩下两块则是慢变量。智能健身 2025 年约 405.8 亿元、增长 38.5%,但健身镜这类「内容堆料」的产品明显降温,行业转向力量训练智能化;智能出行更慢,电动两轮车智能化车型占比约 35%,具备 OTA、车联网、APP 互联的深度智能化率仍不足 10%。
影像和能源是今年就爆的,健身和出行要靠未来五年慢慢磨出来。

图源:《-2027中国消费AI硬件行业趋势报告-亿欧》(第4页)
八、智能桌面、宠物、玩具:三种不同的钱
智能桌面的钱来自换机。2026 年中国 GenAI PC 出货约 2,200 万台、渗透率 52%、同比增长 146.5%; 中国端侧大模型市场 2025 年 68.3 亿美元、增长 79.6%,2026 年预计 158 亿美元。结构上电竞外设约 400 亿元占大头。
智能宠物的钱来自结构。2025 年中国智能宠物用品市场约 110 亿元,预计 2026 年约 130 亿元、增长约 18%; 2025 年该品类销售额同比增长 208%,其中智能猫砂盆销量同比增长接近 380%,宠物摄像头销量突破 140 万台。
智能玩具的钱来自价格下探。2025 年被业内定义为「AI 玩具元年」,市场规模 290 亿元、增长 17.9%; 2026 年 1 至 5 月线上销售额 6.9 亿元、同比增长 202.2%,销量 214.3 万件、增长 466.8%—— 销量增速远高于销售额增速,说明是平价在拉动放量。
三块的钱性质不同:桌面是换机预算,宠物是养育预算,玩具是情感预算。预算性质决定了打法,换机看渠道和补贴,养育看耗材和复购,情感看 IP 和内容更新,三者很难用同一套投放逻辑通吃。
2026 年 5 月 500 元以下的 AI 玩具已占 74% 份额,这行拼留存,不拼客单价。
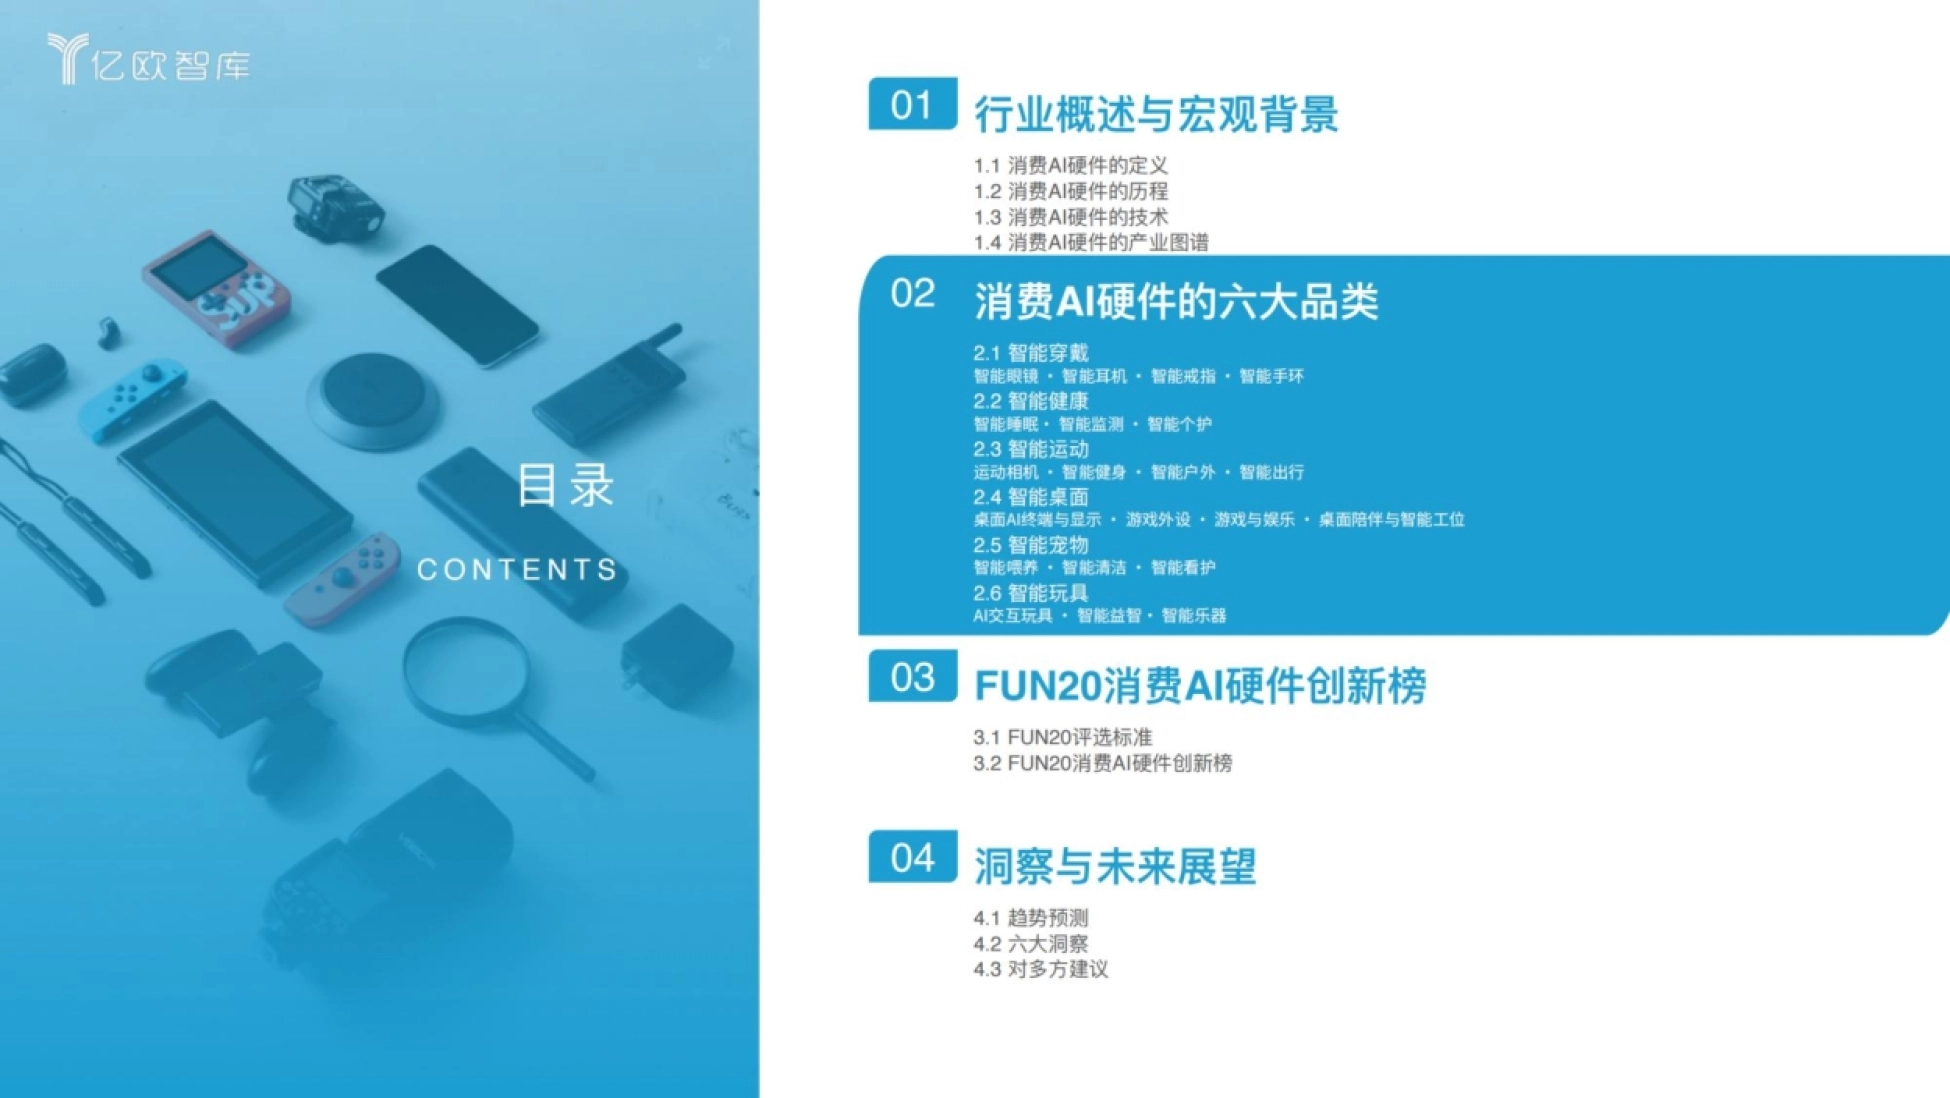
图源:《-2027中国消费AI硬件行业趋势报告-亿欧》(第9页)
九、六条洞察,最后都落到两句话上
报告抽出六条洞察:端侧 AI 重写创新门槛、硬件引流加 AI 订阅、出海 2.0、中国供应链速度、非共识到新共识、 情绪成为第一购买理由。前三条讲能力,后三条讲机会从哪来。
出海这条已经到处是证据。2025 年海外智能穿戴需求同比增长 58%,其中智能眼镜激增 219.5%、戒指增长 87%;亚马逊猫用智能喂食器销量前六名全部是中国品牌,RingConn 用两年横扫 80 余国。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
但报告对出海的理解不止于卖货。它把 2.0 定义为从性价比卖货转向品牌、渠道、合规三件事,短板摆在两个地方:品牌认知和线下渠道,这是下一阶段的分水岭。
情绪这条更值得琢磨。2025 年中国潮玩 875 亿元,首次超越传统玩具的 801.3 亿元,谷子经济约 2,021 亿元。报告由此判断,六大品类里至少四类的增长底层是同一件事,即为情绪付费,情绪价值不是营销话术,而是可定价的产品能力。
它给的行动建议因此很直接:错过渗透率 20% 以下的品类,就等于关上了窗口。 AI 眼镜、智能戒指、AI 交互玩具、宠物看护目前正处在拐点上,一旦过 20%,格局基本就固化了。
窗口期的判断标准只有一个:渗透率还在 20% 以下,而且看法还没统一。
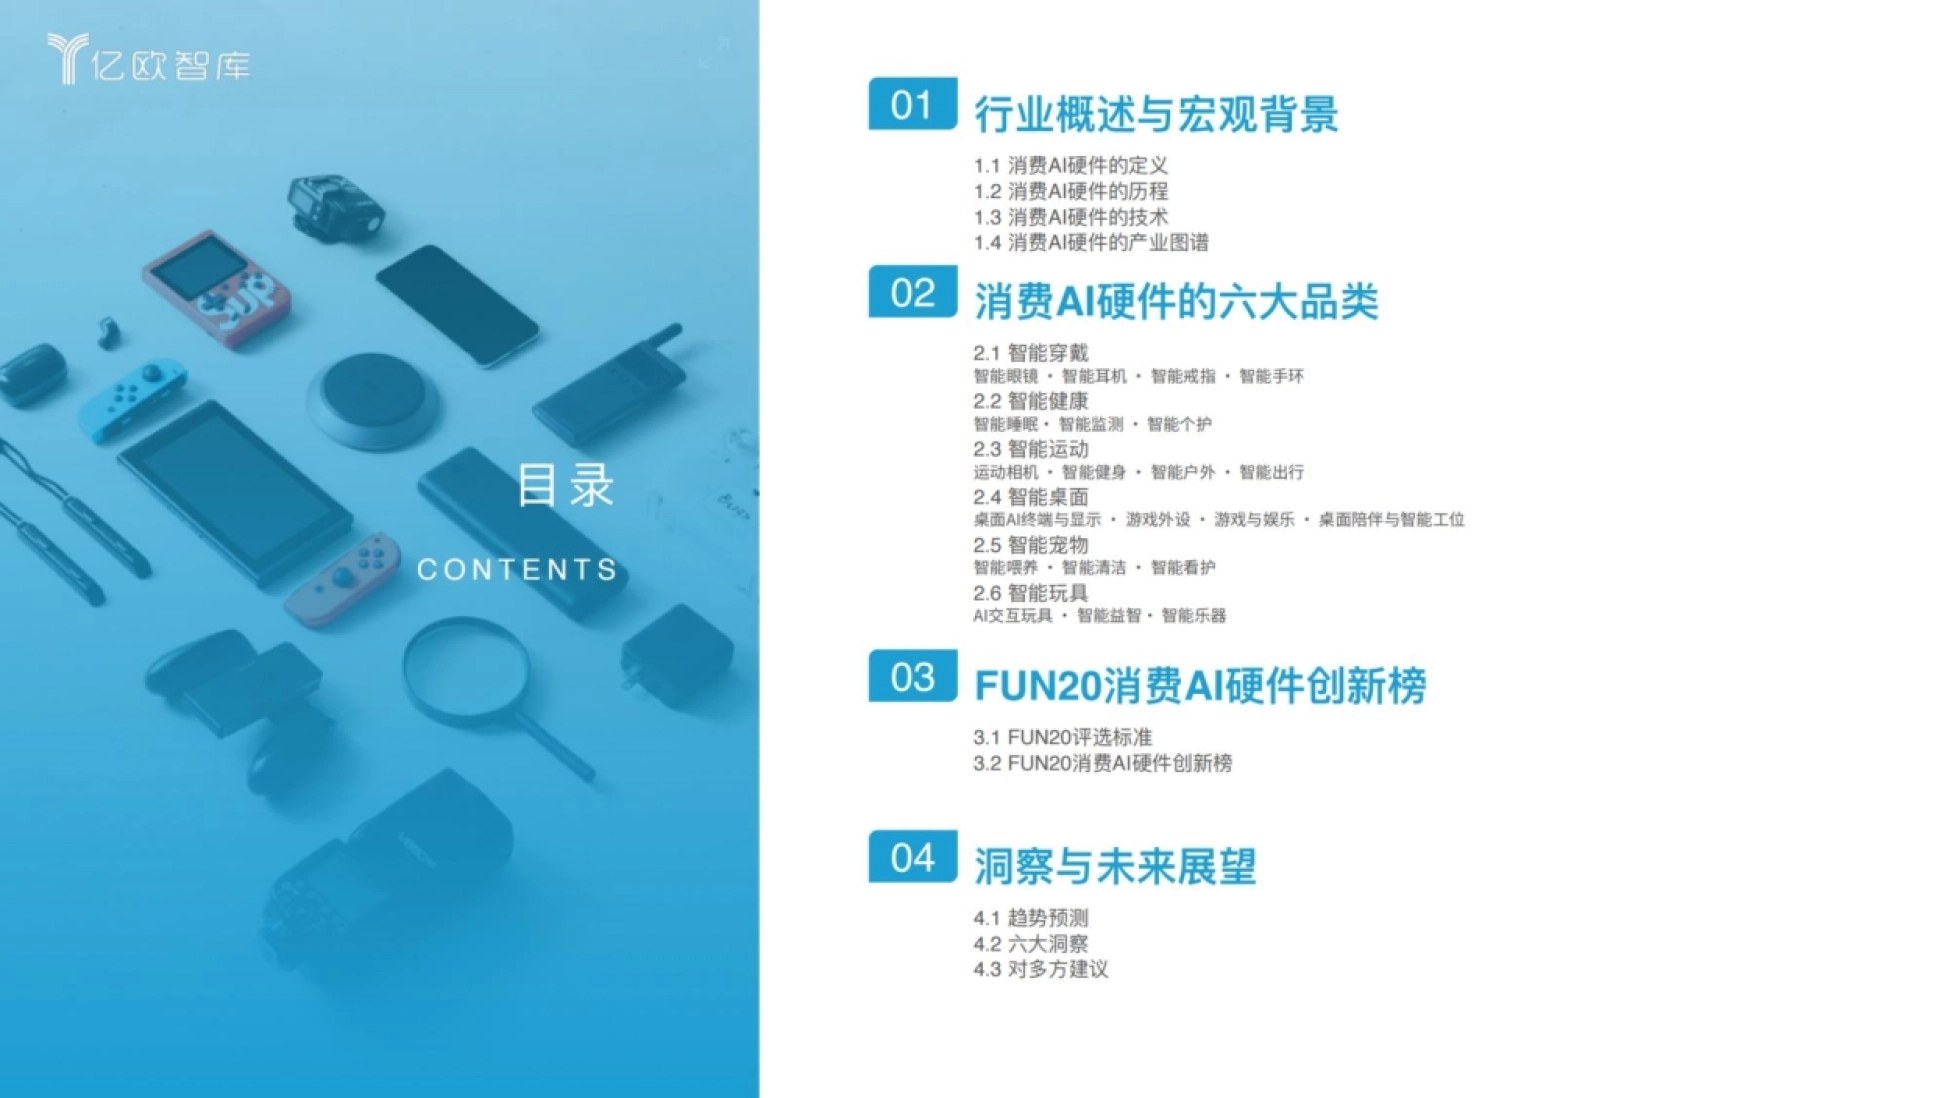
图源:《-2027中国消费AI硬件行业趋势报告-亿欧》(第3页)
十、读这份报告的三个提醒
第一个提醒是口径。智能健康那 2,800 亿元是纯硬件,含服务的大口径是 1.36 万亿元, 两者相差近五倍。引数字的时候把口径带上一句,否则同一个「智能健康」会被解读成完全不同量级的市场。
第二个提醒是「销量增速跑赢销售额增速」这件事。AI 玩具、便携储能都有这个特征, 它说明放量来自低价位段,而不是高价值单品。用销量增速去推收入增长,容易高估。
第三个提醒是 AI 标签的含金量。报告自己就点过「伪 AI 硬件」这个词—— 在传统硬件上简单叠加 AI 功能的产品,一旦大厂入局就会迅速失去竞争力。
44 页完整版放在运营动脉(www.yydm.cn)上,六大品类的分赛道数据、FUN20 创新榜都在里面,搜报告名就能打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







