AI 投融资 4816 亿:钱都在赌以后能挣钱的赛道
 广告
本文解读:《2026中国AI全产业链投融资盘点-M2 Consulting》 · 共 36 页 · 原文
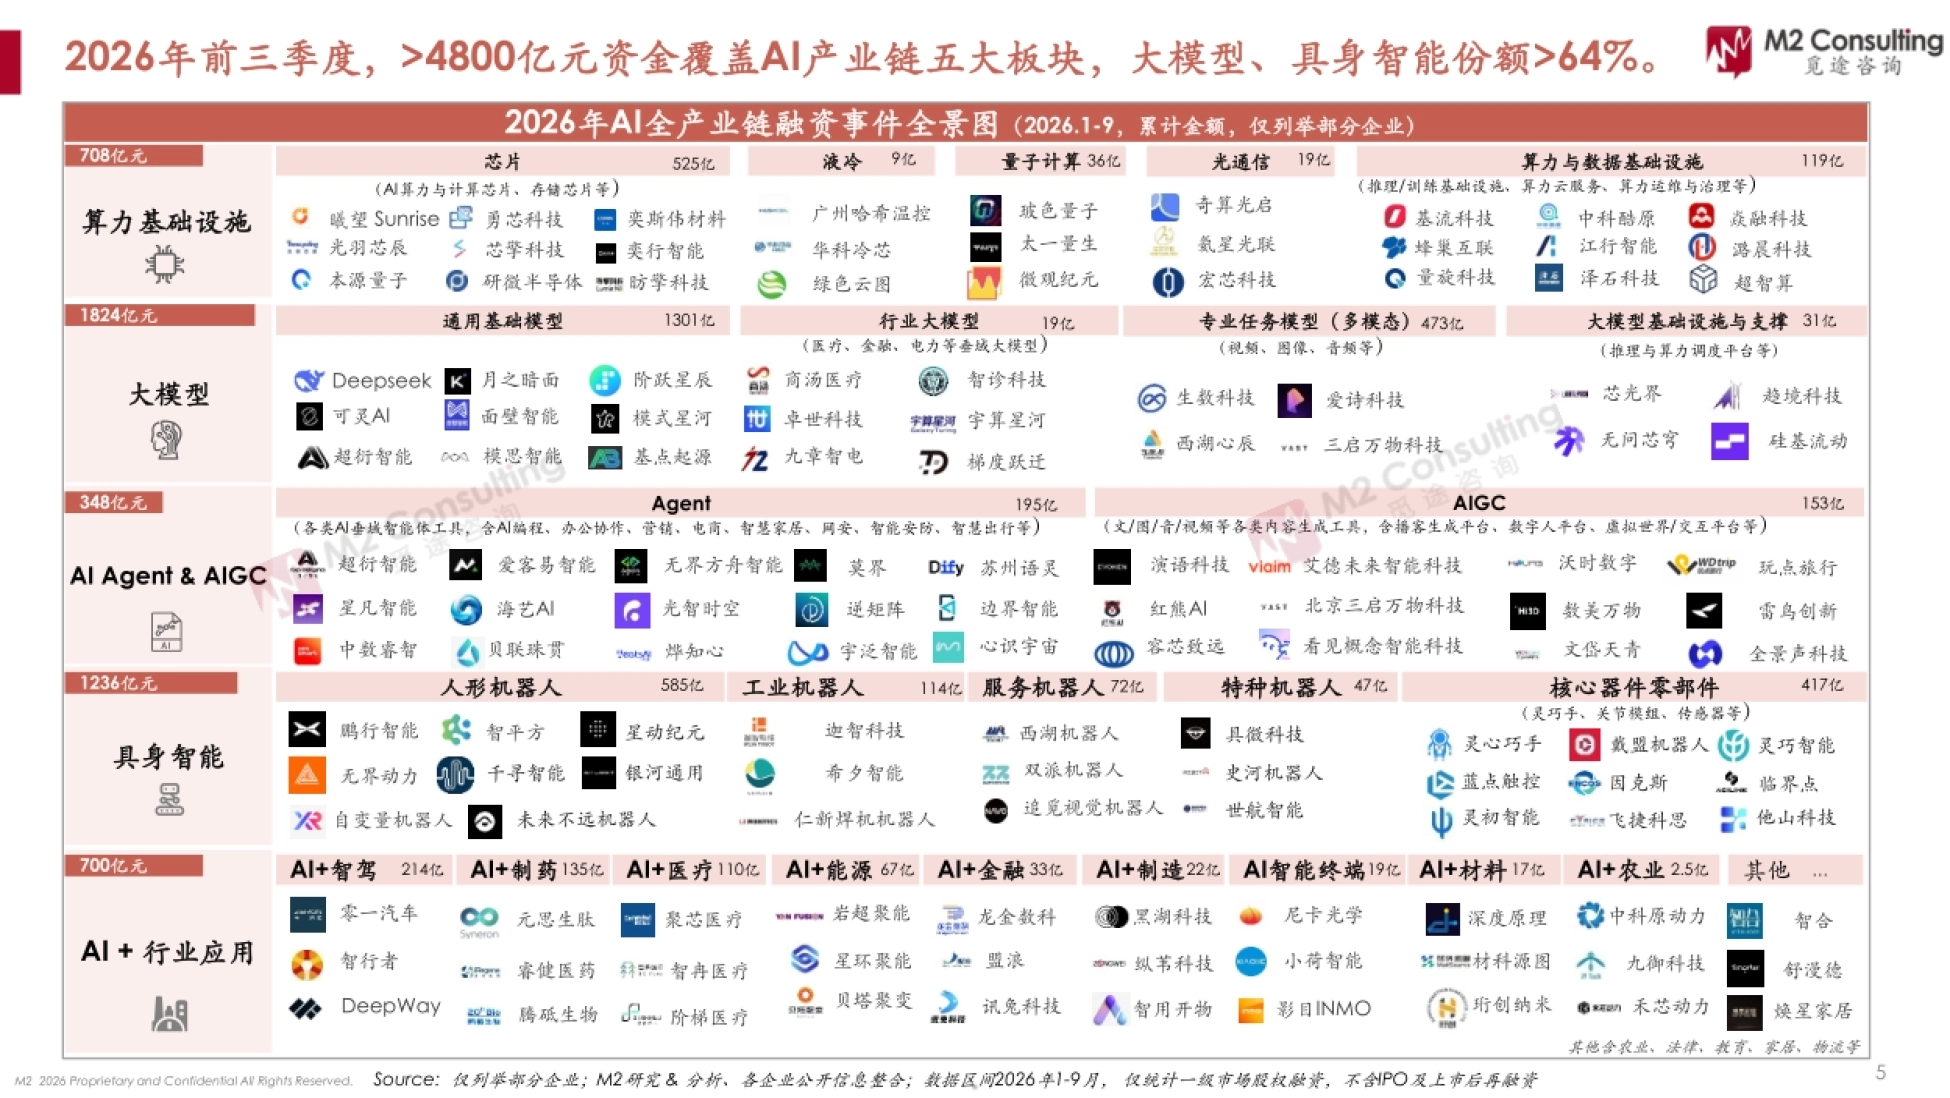
2026 年前三季度,国内 AI 全产业链吃下约 4816 亿元一级市场融资,1328 次交易,出手机构 930 家。M2 觅途咨询这份盘点的口径写得很清楚:只统计 1 至 9 月的一级市场股权融资, 不含 IPO 和上市后再融资,也不追求完全统计。
结论是钱并没有均匀铺开。大模型拿走 1824 亿元占 38%,具身智能 1236 亿元占 26%, 两块加起来超过 64%;算力基础设施和 AI 加行业应用各约 700 亿元,Agent 与 AIGC 只有 348 亿元。
更值得注意的结构是,五笔百亿级融资全部出在大模型,单靠这五笔就撑起了该板块七成以上的份额, 而具身智能虽然是融资事件最多的板块,金额却排第二。
热度和金额在这份榜单里是两件完全不同的事:具身智能最热闹,大模型最贵,两者刚好错开。
图源:《2026中国AI全产业链投融资盘点》(第1页)
一、五大板块:64% 的钱进了两个口袋
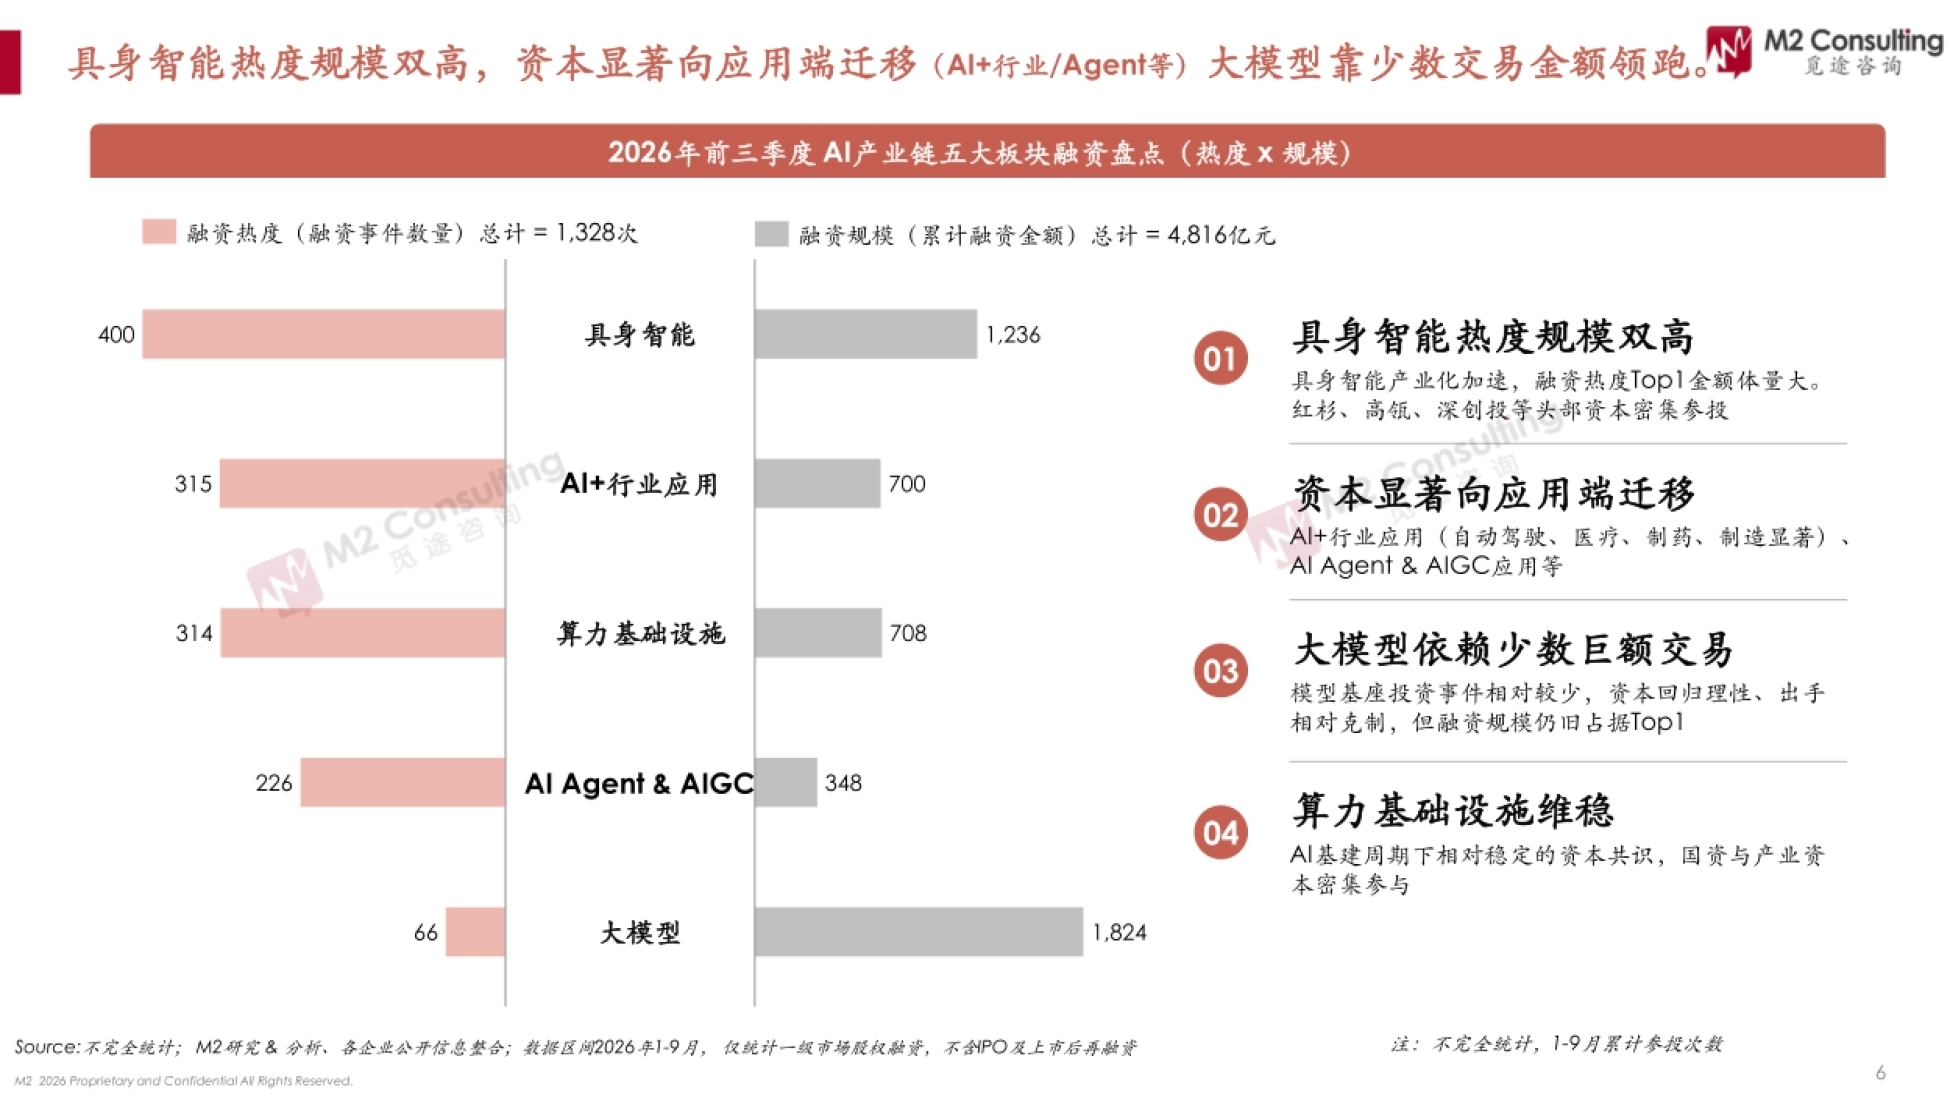
报告把 AI 产业链拆成五块:大模型 1824 亿元、具身智能 1236 亿元、算力基础设施 708 亿元、 AI 加行业应用 700 亿元、AI Agent 与 AIGC 348 亿元。按事件数排,顺序几乎反过来:具身智能 400 次最多,AI 加行业应用 315 次, 算力基础设施 314 次,Agent 与 AIGC 226 次,大模型只有 66 次。
这个反差说明两种定价逻辑在同时运行。具身智能是高频小额,一堆企业同时被押注; 大模型是低频巨额,资本只敢在少数名字上下重手。
按事件金额分布看,1328 次融资里,数亿级的 455 次占 56%,数十亿级 128 次, 百亿级只有 5 次;千万级 740 次,也接近一半。
66 次融资拿走 38% 的钱,这就是大模型在 2026 年前三季度一级市场的真实位置。
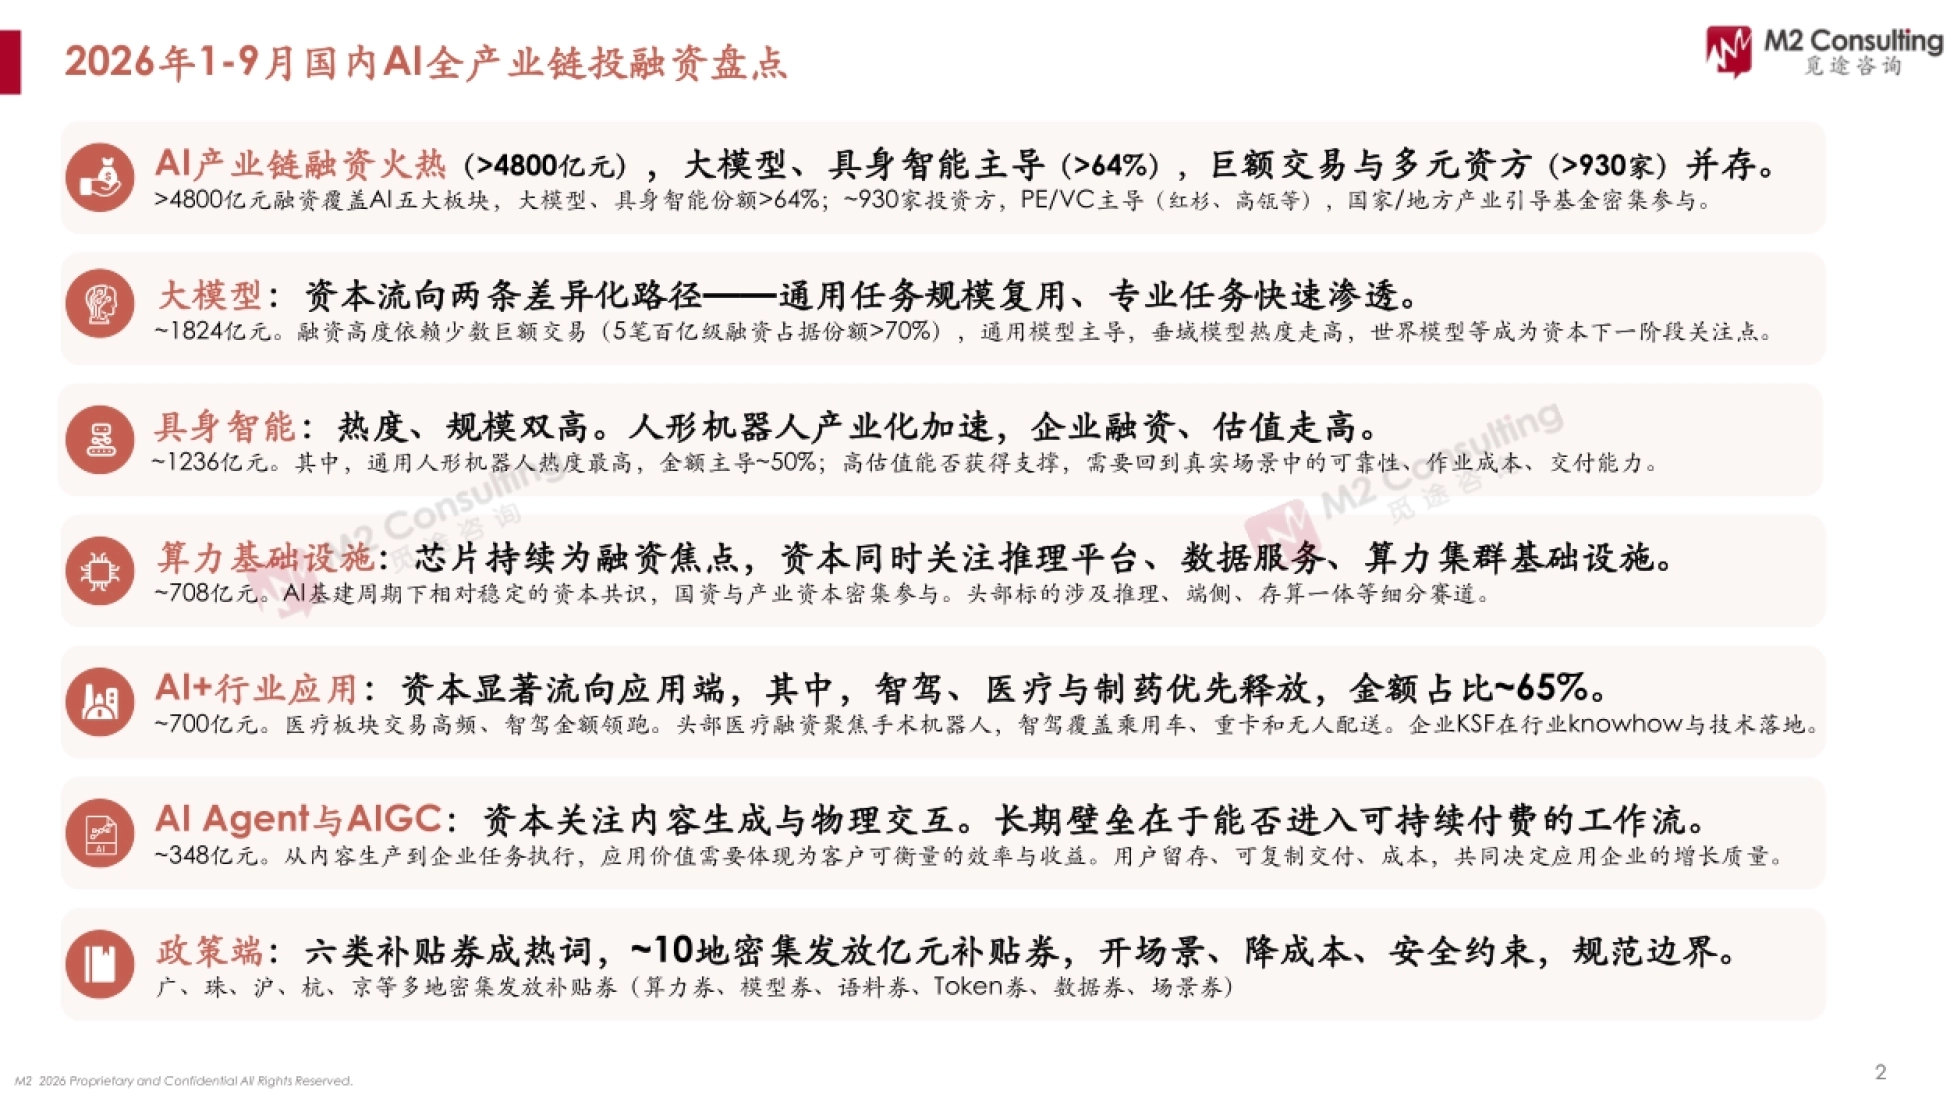
图源:《2026中国AI全产业链投融资盘点》(第2页)
二、大模型的五笔百亿,撑起七成份额
大模型板块 1824 亿元里,通用基础模型占 71%,约 1302 亿元; 专业任务模型也就是多模态占 26%,约 473 亿元;行业大模型和基础设施与支撑各占很小一块。
五笔百亿级融资是:DeepSeek 约 510 亿元、月之暗面 F 轮约 250 亿元、 月之暗面 D 轮约 144 亿元、可灵 AI 约 200 亿元、阶跃星辰约 180 亿元。按金额排 Top5,深度求索占 28%,约 510 亿元;月之暗面 F 轮 250 亿元占 14%; 可灵 AI 204 亿元占 11%;阶跃星辰 180 亿元占 10%;月之暗面 D 轮 144 亿元占 8%。
头部企业的融资集中度也能看出门槛。报告列出的大模型企业融资榜里,月之暗面累计 532.8 亿元、 DeepSeek 510 亿元、阶跃星辰 230 亿元、可灵 AI 219.77 亿元、生数科技 62 亿元。
在多模态这条支线上,钱明显偏向视频与 3D:可灵、生数、Sand.Ai、极佳视界、爱诗、 Meshy AI 依次排在 219.77 亿到 28.8 亿元之间,画的都是文生视频、世界模型和 3D 生成。
百亿级只发给通用基座,多模态拿的是数亿到数十亿的那一档,差距接近十倍。
图源:《2026中国AI全产业链投融资盘点》(第3页)
三、具身智能:事件最多,钱第二多
具身智能 1236 亿元,通用人形机器人 585 亿元占 47%,工业机器人 114 亿元占 9%, 服务机器人 72 亿元占 6%,特种应用机器人 47 亿元占 4%,核心器件与零部件 417 亿元占 34%。
融资轮次上,A 轮 348 亿元、B 轮 325 亿元最厚,天使轮 128 亿元、Pre-A 轮 186 亿元紧随其后, 说明这条赛道正处在集中完成早期融资、准备冲量产的阶段。
企业榜单里,小鹏机器人 40 亿元、智平方 35 亿元、千寻智能 30 亿元排在前三, 自变量机器人、地瓜机器人、大裂谷智能、极佳视界、银河通用、星动纪元、它石智航都是 20 亿元一档。
深圳在这条赛道上跑在前面,小鹏机器人和智平方都在深圳,自变量机器人、星尘智能、逐际动力也在深圳。投资方结构上,PE/VC 参投 193 次,政府引导与地方产业基金 86 次,互联网大厂 CVC 43 次, 高瓴创投以 11 次成为具身智能领域出手最频繁的机构之一。
人形机器人拿走近一半的钱,但真正的交付能力还在补课,量产节点尚未验证。
图源:《2026中国AI全产业链投融资盘点》(第5页)
四、算力:芯片拿走 73%,国资密集进场
算力基础设施 708 亿元,芯片 513 亿元占 73%,数据与服务基础设施 130 亿元占 18%, 量子计算、光通信、液冷各占很小份额。榜单里曦望 Sunrise 40 亿元、奕行智能 35 亿元、本源量子 30 亿元、研微半导体 22 亿元, 昉擎科技、微纳核芯、光羽芯辰、谦合益邦、硅基流动、OceanBase 各 20 亿元。
看得出资本押注的方向已经从通用 GPU 扩到细分支线:推理场景的全栈自研 GPU、 RISC-V 的大算力芯片、3D-CIM 存算一体、端侧 AI 芯片、3D DRAM 都在名单上。
轮次分布比较均匀,A 轮 169 亿元和 B 轮 138 亿元占大头,天使轮 22 亿元、种子轮 7 亿元, 说明这个板块不像大模型那样靠单笔巨额撑场面,而是靠一批中早期项目铺开。
投资方里 PE/VC 参投 282 次,政府引导与地方产业基金 117 次,是五大板块里国资参与最高的一块。 深创投出手 5 次,张江科投、顺禧基金各 4 次。
算力这块钱不算最热,但它是五大板块里唯一国资与产业资本天天到场的一条线。
图源:《2026中国AI全产业链投融资盘点》(第6页)
五、AI 加行业:医疗最密,智驾最贵
AI 加行业应用 700 亿元,其中 AI 加智驾 214 亿元、AI 加医疗 135 亿元、 AI 加制药与 AI4S 110 亿元,三者合计接近三分之二;AI 加制造 83 亿元,AI 加能源 67 亿元。但论事件数,AI 加医疗 168 次远远领先,AI 加制药与 AI4S 97 次, AI 加能源 55 次,智驾只有 50 次。医疗是高频小额,智驾是低频大额。
企业名单印证了这点:康诺思腾 50 亿元做腔镜手术机器人,华深智药 50 亿元做大分子药物研发平台, 酷哇科技 43.2 亿元做城市具身智能,初速度 36 亿元做全栈自动驾驶,深向 34.09 亿元做智能新能源重卡。
智驾这条线覆盖得很全,乘用车有初速度、Momenta 梯队,重卡有深向、零一汽车、载合卡车, 无人配送有九识智能、新石器这一路,说明资本在按场景下注而不是按技术下注。
医疗看的是能不能落进医院,智驾看的是能不能在车上真的少一个人,两套考题。
图源:《2026中国AI全产业链投融资盘点》(第7页)
六、Agent 与 AIGC:348 亿,56% 在 Agent
这一块总盘子最小,348 亿元,其中 Agent 196 亿元占 56%,AIGC 152 亿元占 44%。轮次分布集中在早期:A 轮 115 亿元、B 轮 55 亿元、天使轮 53 亿元, Pre-A 轮和种子轮分别是 24 亿元和 37 亿元,C 轮之后几乎看不到大额。
企业榜单里单个企业金额都不高,太琦图形 28.8 亿元、语用科技 15.84 亿元、魔芯 15 亿元, 三代科技 10.8 亿元,犇芯科技 7 亿元,剩下的大多在 5 亿元以下。
投资方结构也能说明阶段:PE/VC 参投 164 次,政府引导与地方产业基金 34 次, 互联网大厂 CVC 22 次,资本参与面明显窄于具身智能和算力。
报告给这类企业的判断很克制:从内容生产到企业任务执行,价值要体现在客户可衡量的效率与收益上, 用户留存、可复制交付和成本,共同决定增长质量。
Agent 的融资天花板,取决于到底有多少客户愿意为交付结果而不是功能付费。
图源:《2026中国AI全产业链投融资盘点》(第8页)
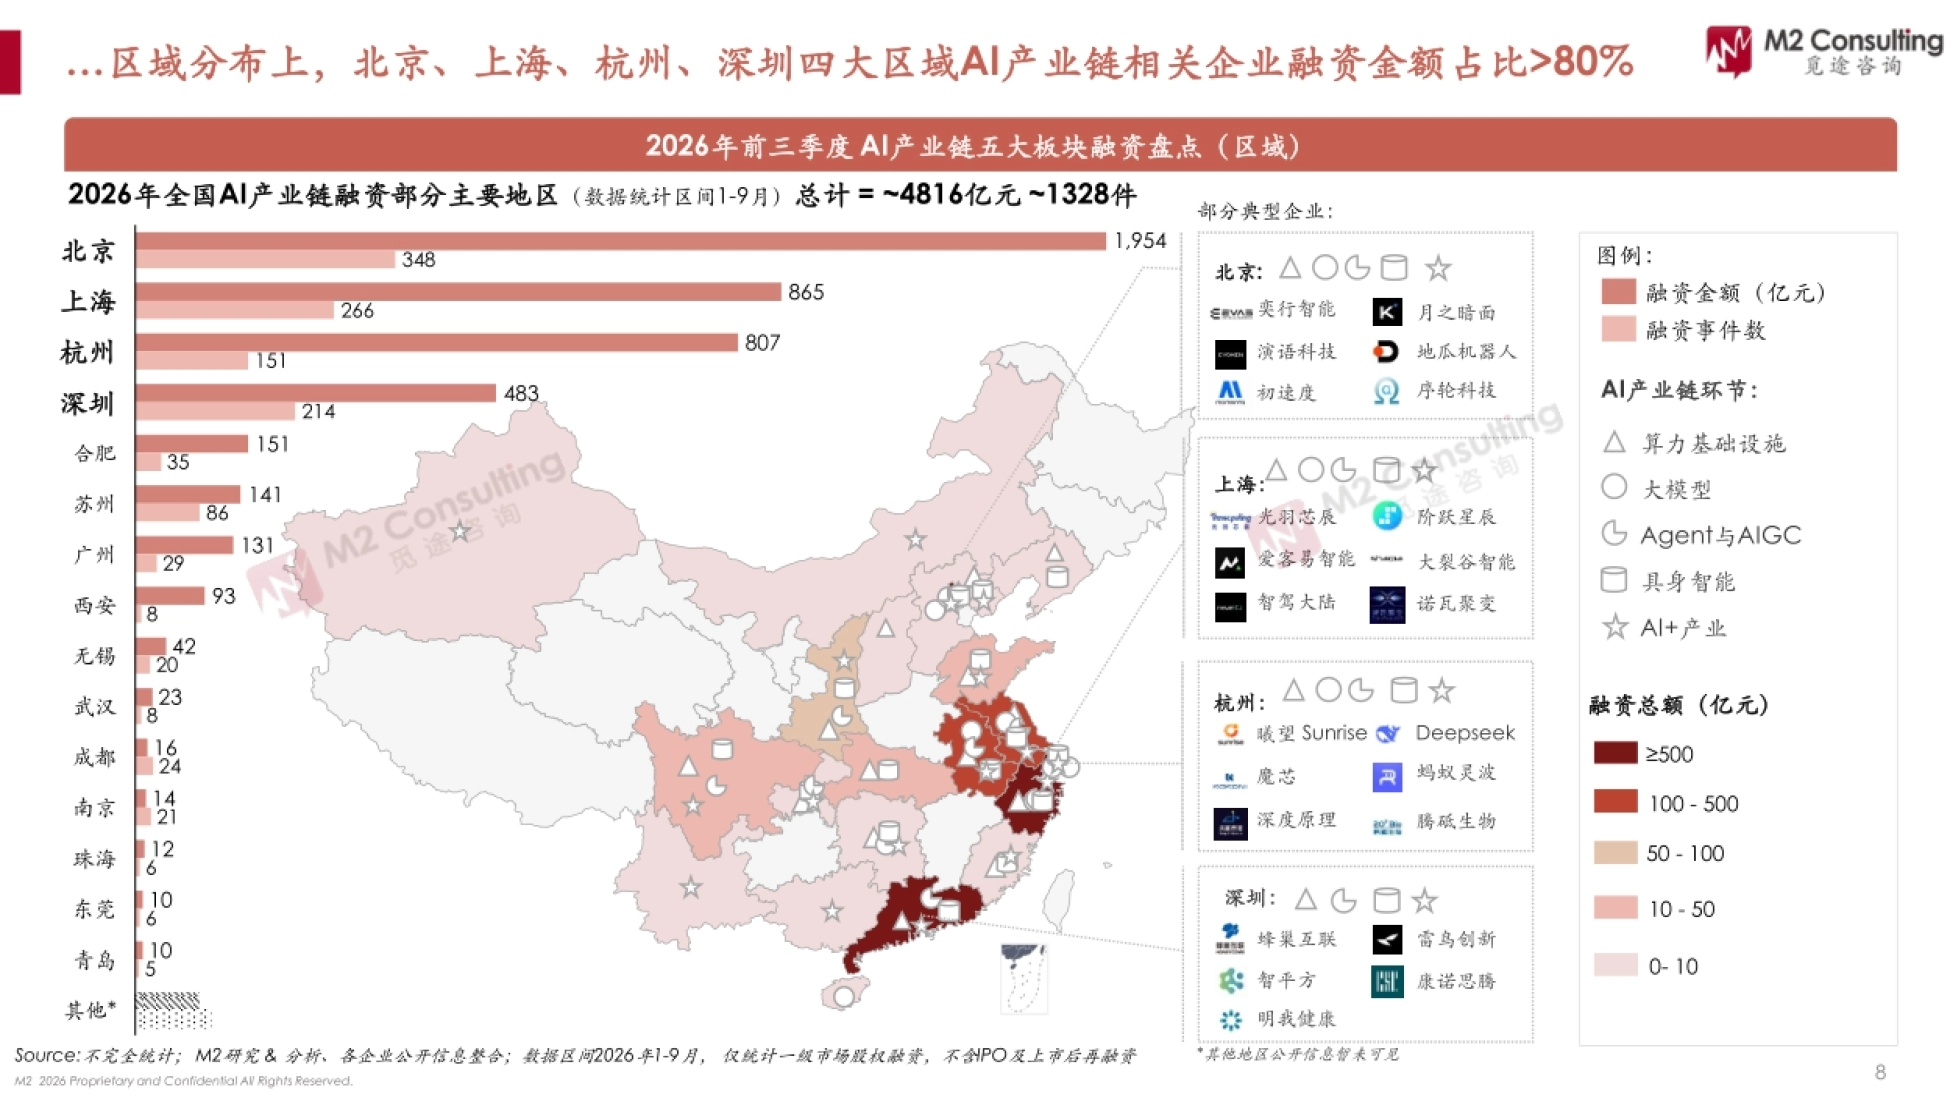
七、四座城市,吃掉八成以上的钱
区域分布极度集中。北京融资 1954 亿元居首,上海 348 亿元,杭州 266 亿元,深圳 151 亿元, 四地合计占全国 4816 亿元的 80% 以上。再往下是合肥 214 亿元、苏州 35 亿元、广州 86 亿元、西安 29 亿元; 无锡、武汉、成都、南京、珠海、东莞、青岛这些城市各在 5 亿到 24 亿元之间。
北京的优势是全面开花,月之暗面、可灵 AI、生数科技、太琦图形这些大额标的都在这儿; 杭州靠 DeepSeek 一家撑起量级,上海靠阶跃星辰和一批芯片企业,深圳强在具身智能整机。
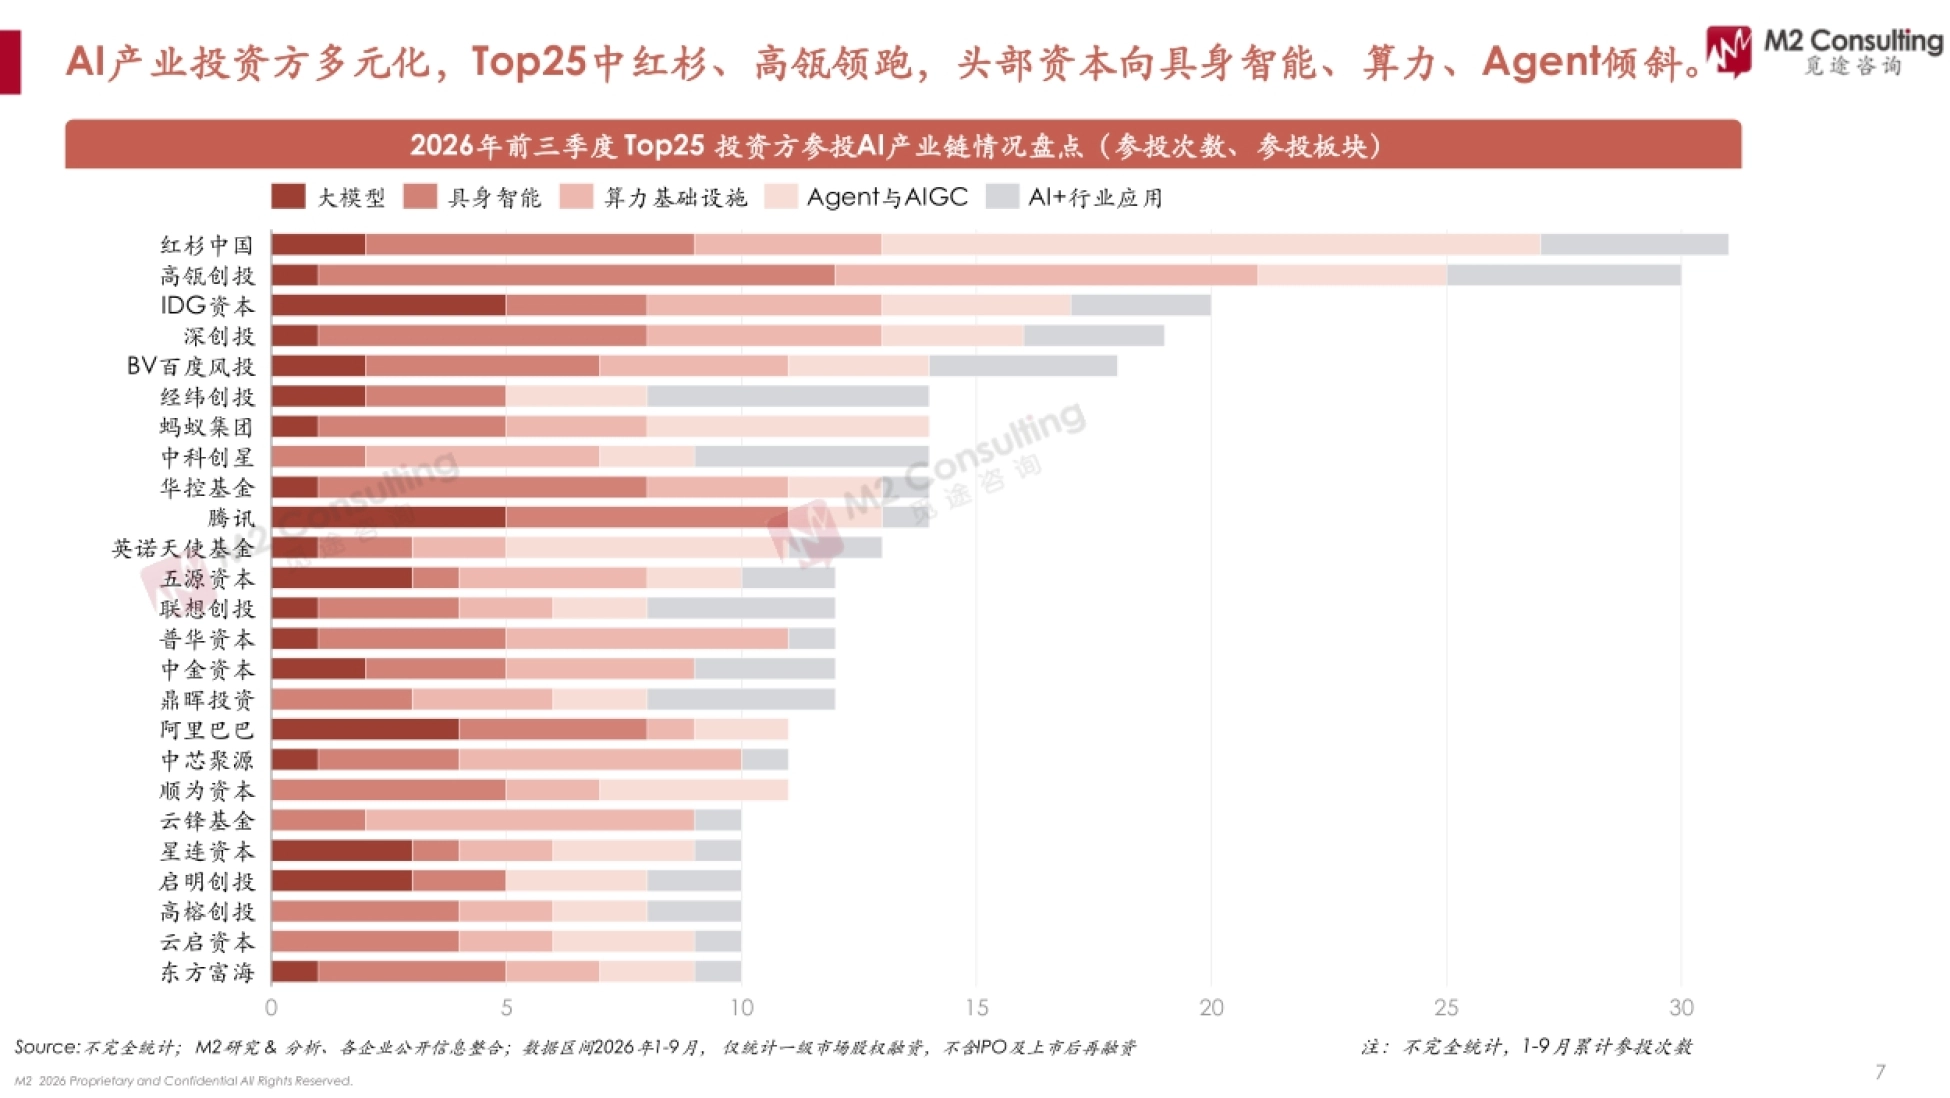
投资方也向头部聚集。930 家活跃投资方里,PE/VC 409 家占 44%,国家与地方产业引导基金 193 家占 21%, 互联网大厂 CVC 只有 18 家占 2%,剩下 310 家是各类企业风投与产业资本。
Top25 投资方里红杉中国、高瓴创投、IDG 资本、深创投、BV 百度风投排在前面, 腾讯、阿里巴巴、蚂蚁集团三家互联网公司也进了前 25。
AI 创业的地理课其实很简单:不在这四座城市落点,基本拿不到大额的钱。
图源:《2026中国AI全产业链投融资盘点》(第10页)
八、政策端:六类补贴券成了标配工具
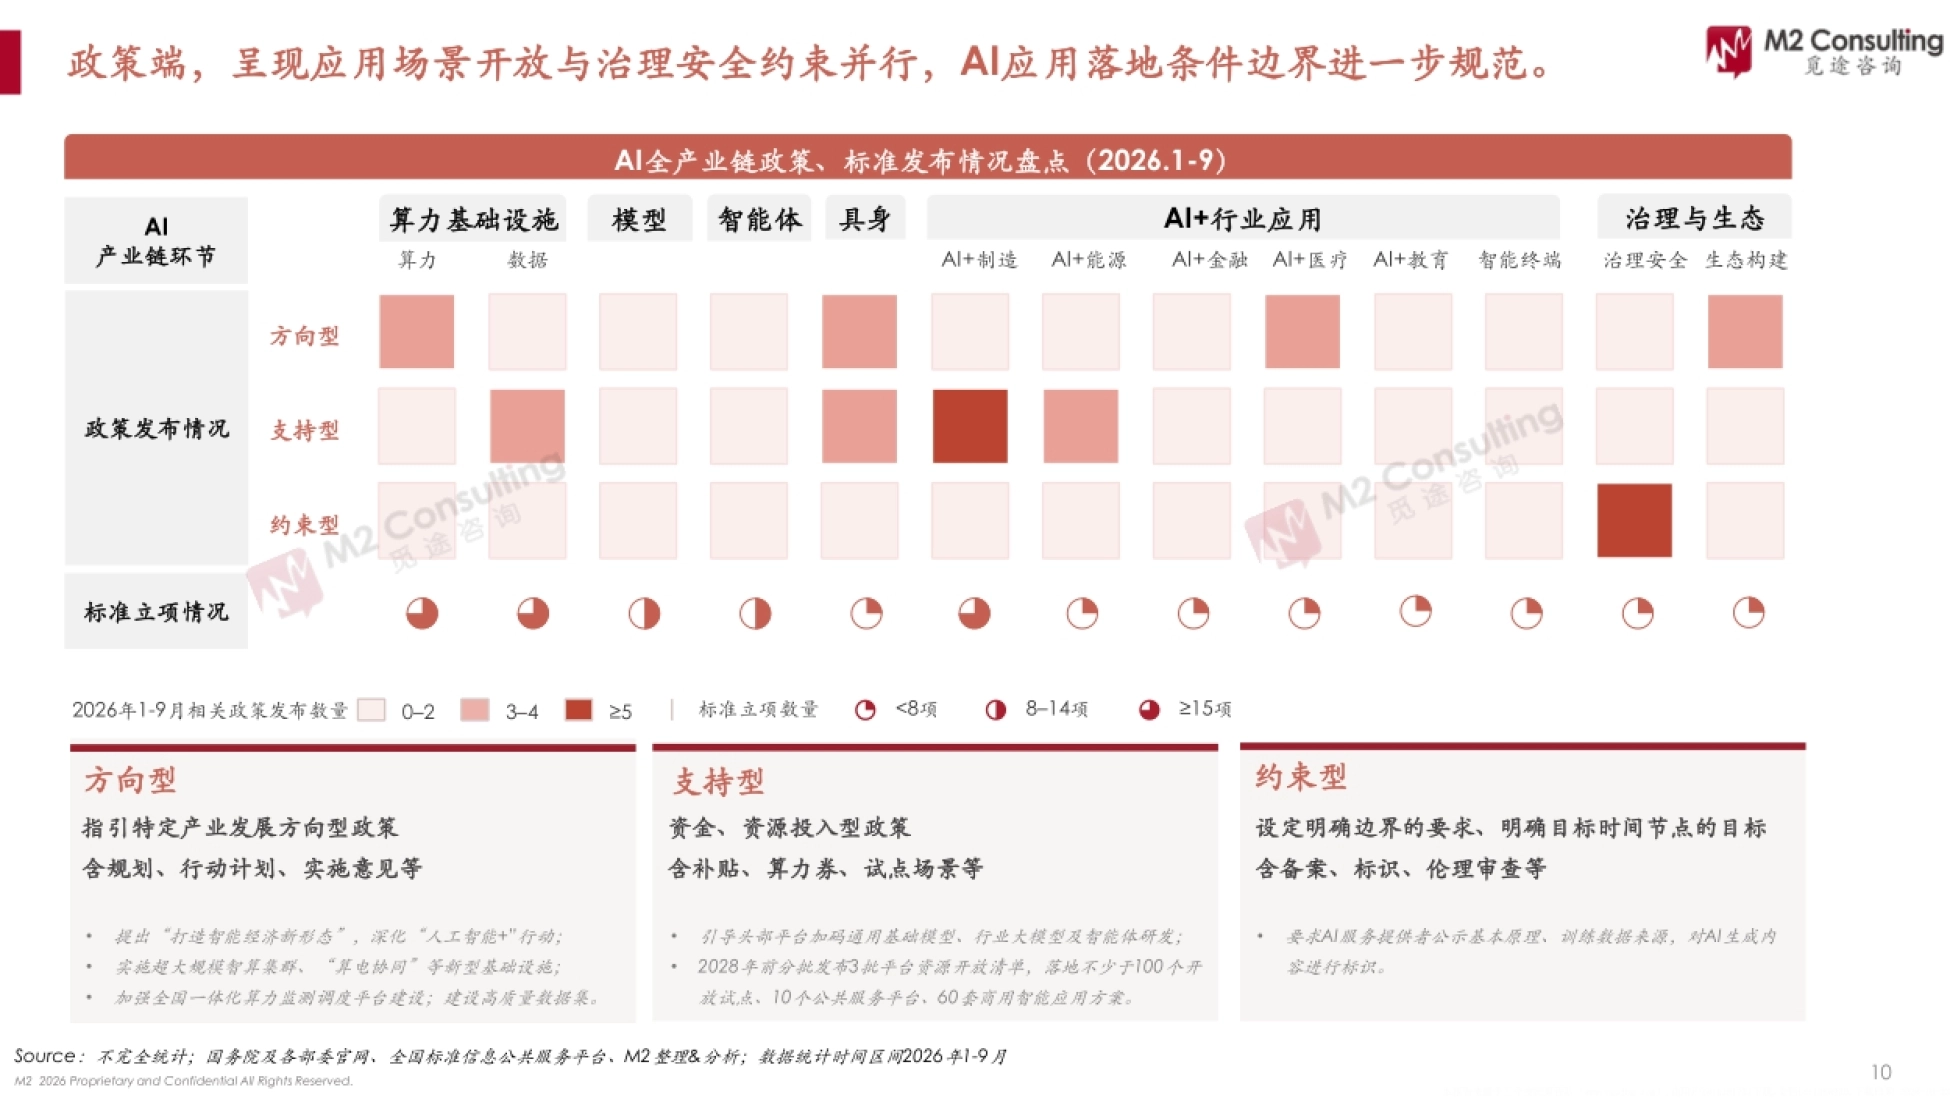
报告统计了 2026 年 1 至 9 月的政策与标准,按方向型、支持型、约束型三类划分, 整体特征是应用场景开放与治理安全约束并行。
支持型政策最显眼的工具是补贴券。全国六类券使用最多的是算力券、模型券、语料券、 Token 券、数据券、场景券,多地密集发放亿元级补贴。
按地区看,广东(珠海、广州)、上海、浙江(杭州)、北京(亦庄)政策最密集, 贵州、内蒙古(呼和浩特)这些算力枢纽地区也在名单里,形成产业应用与算力基建两端布局。
约束型政策则在收紧边界:要求 AI 服务提供者公示基本原理与训练数据来源,对生成内容进行标识; 备案、标识、伦理审查逐步成为上线前的固定动作。
这套组合的潜台词很清楚:地方愿意出钱把调用成本降下来,但与此同时把合规成本抬上去。 对企业来说,券能省钱,却省不掉审核。
补贴券降的是模型调用成本,约束条款抬的是合规成本,企业的两头都在同时加码。
图源:《2026中国AI全产业链投融资盘点》(第11页)
九、这份盘点该怎么用
先看清它的边界。报告自己写明是不完全统计,只算一级市场股权融资, 不含 IPO 和上市后再融资,也不覆盖未披露金额的交易,所以 4816 亿元是下限而非上限。
融资额高不代表赛道健康。大模型七成份额来自五笔大额交易,一旦头部融资节奏放缓, 板块数字会立刻失重;具身智能事件多、轮次集中在中早期,接下来要看的不是融了多少,是量产交付能不能跟上。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
真正稳定的信号藏在两处:一是算力基础设施里芯片占 73%、国资参投 117 次, 这是政策与产业资本共识最强的地方;二是 AI 加行业里的医疗与智驾, 一个靠交易频次证明需求真实,一个靠单笔金额证明商业确定性。
对创业公司来说,这份盘点的实用价值在于定位:自己的赛道处在高频小额还是低频巨额的区间, 对面站的是 PE/VC 还是政府引导基金,决定了下一轮该怎么讲故事。
完整版 29 页数据、五大板块明细与区域地图都在运营动脉(www.yydm.cn)上,搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。