自动驾驶 5293 亿的大生意,被港股打了六折
 广告
本文解读:《2026中国自动驾驶行业发展研究报告-36氪研究院》 · 共 57 页 · 原文
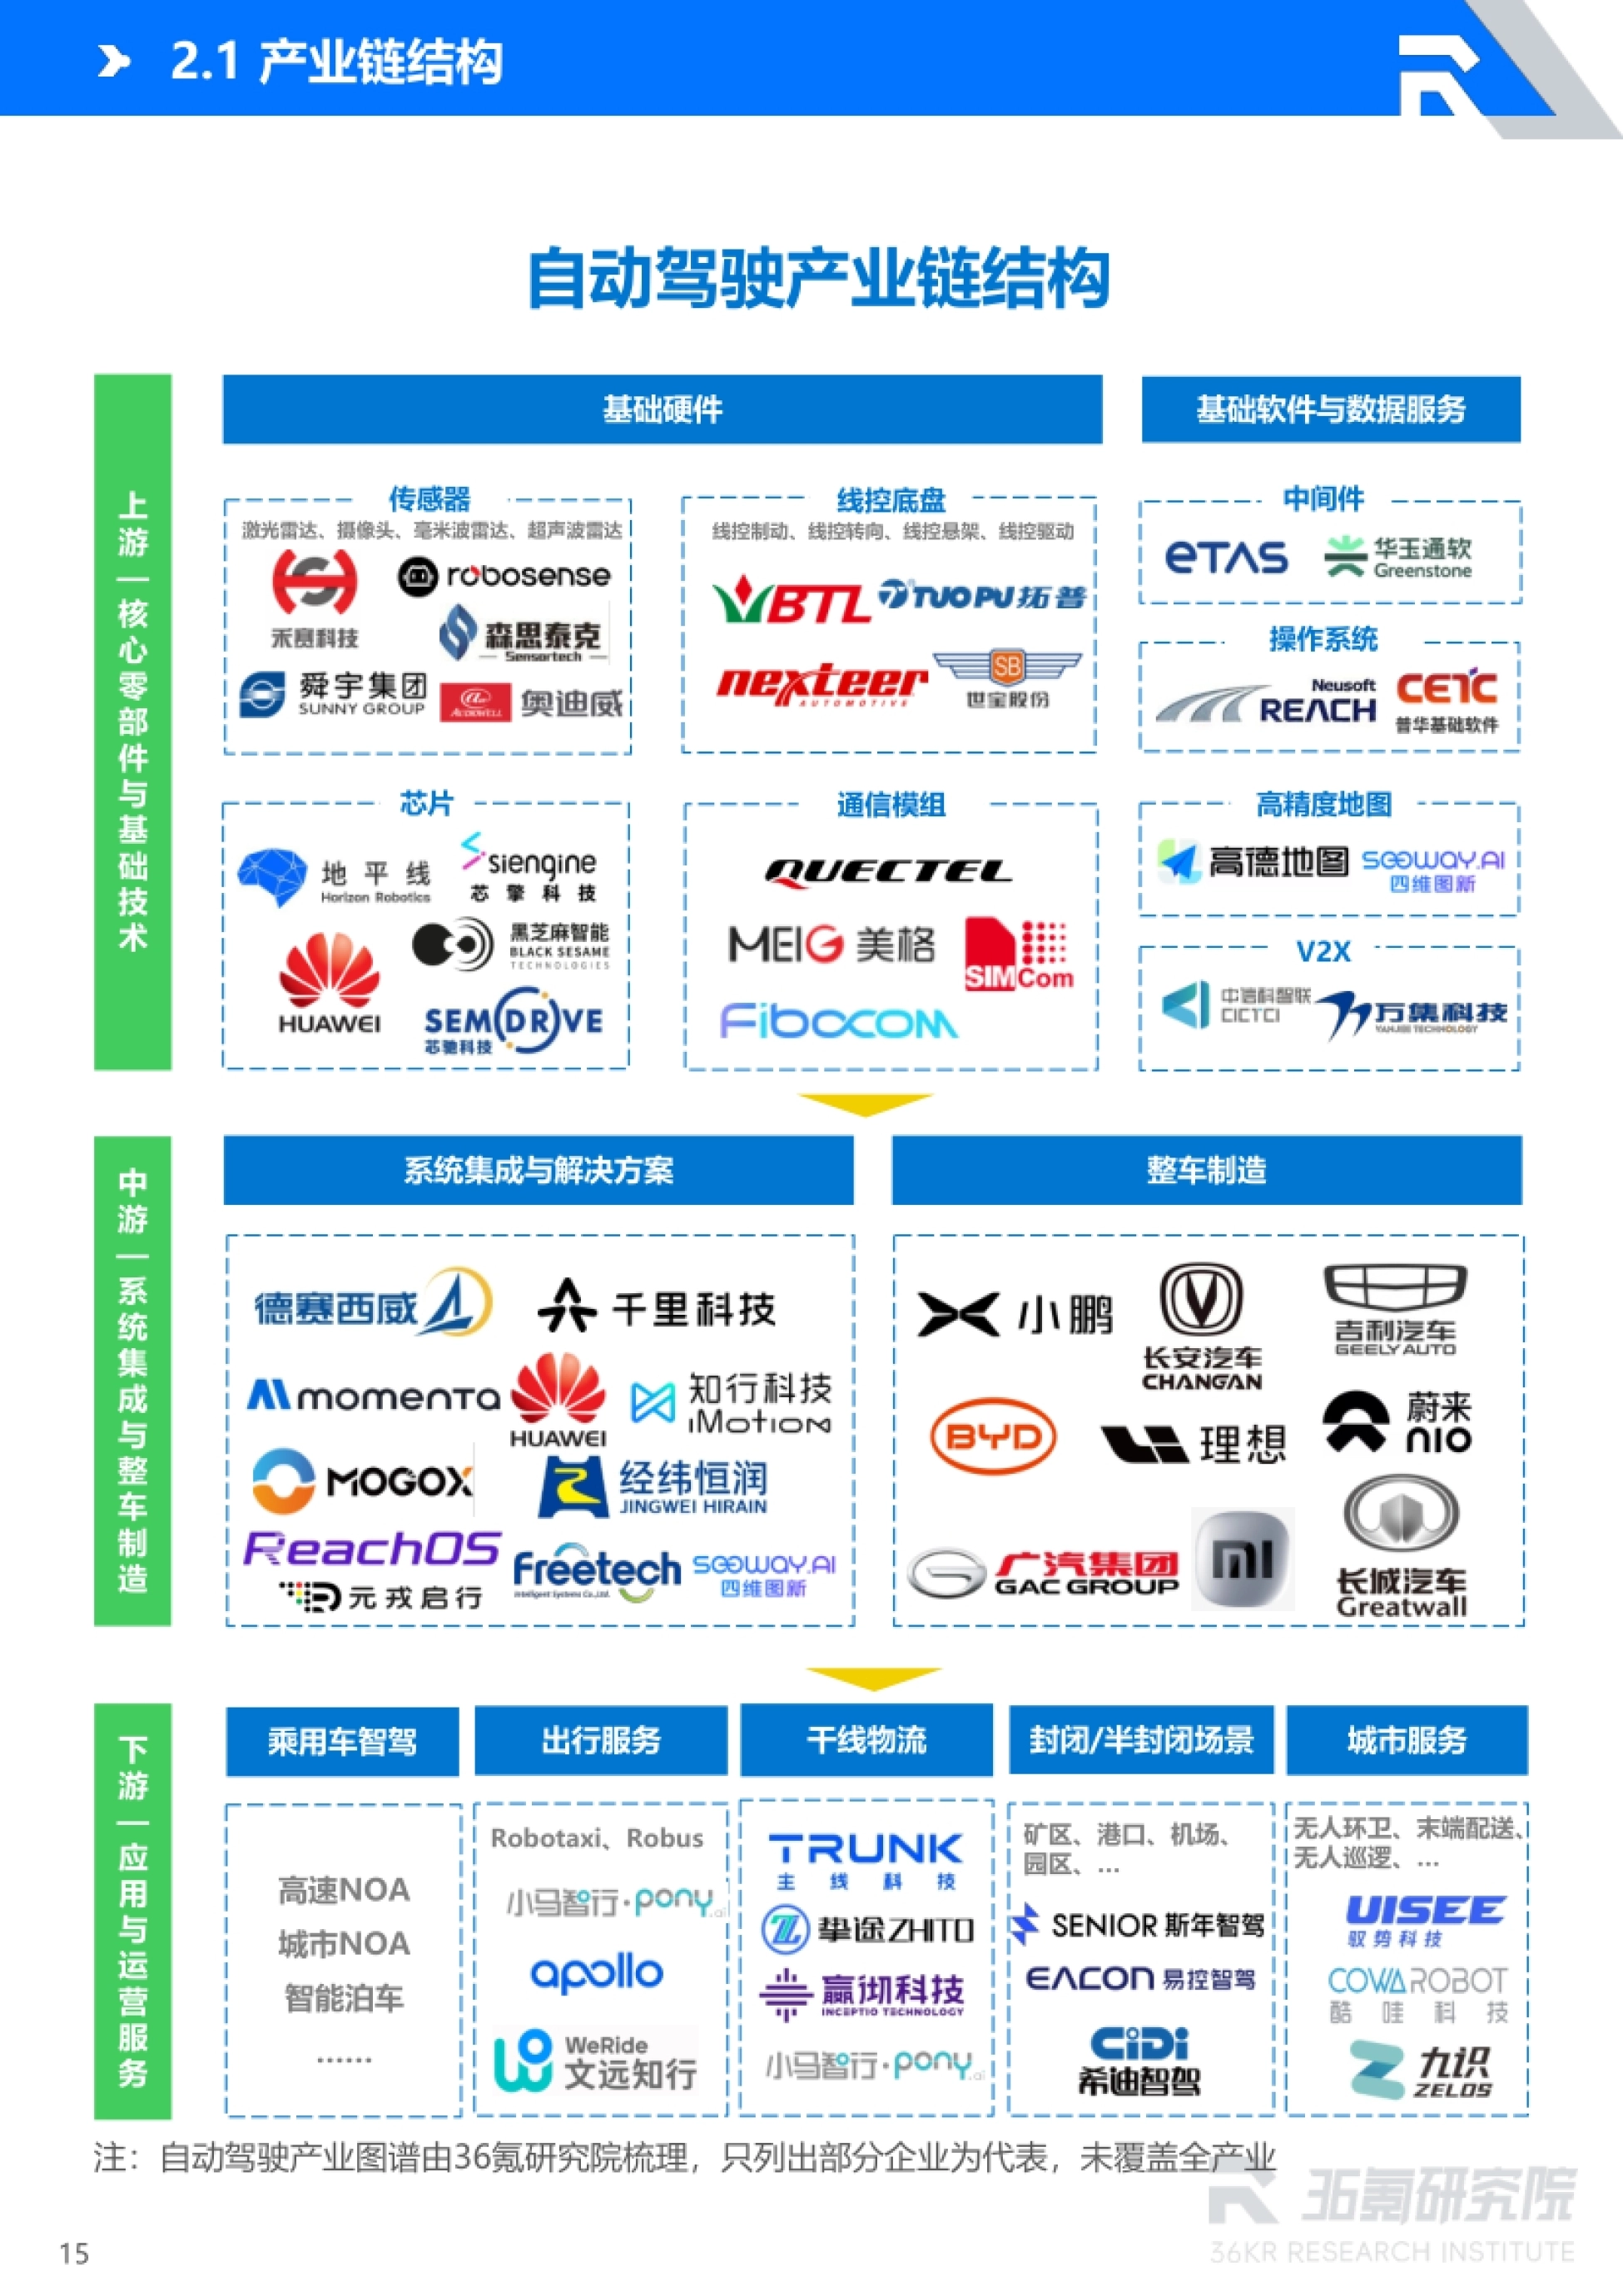
一边是 5293 亿元的预期市场,一边是港股上市公司跌幅中位数 64%,自动驾驶的 2026 年就是这两句话。36 氪研究院这份 57 页报告聚焦 L2 级及以上技术, 覆盖乘用车和商用车两个市场,也把上游芯片、中游域控、下游运营整条链拆开来看。
基本面的确在走强。2025 年市场规模 4502 亿元同比增长 17.5%,首部针对 L3、L4 的强制性国标 GB 44721-2026 落地,首批 L3 车型已在北京、重庆上路试点。
但二级市场给出的定价完全不同:12 家港股相关企业全部破发,知行科技跌 94.23%、佑驾创新跌 89.82%, 估值逻辑正从技术叙事转向商业化验证。
产业在涨,股价在跌,中间差的恰好是一个还没跑通的单车盈利模型。
图源:《2026中国自动驾驶行业发展》(第1页)
一、分级说清了责任,也划清了产业边界
报告依据国标 GB/T 40429-2021 把驾驶自动化分成 L0 到 L5 六级,每级的关键不是能力而是责任主体。L0 到 L2 属于驾驶辅助,系统可以预警、可以同时控制横向和纵向, 但驾驶责任在驾驶人,代表功能是车道偏离预警和领航辅助驾驶。
L3 是分水岭。系统在设计运行条件下执行全部动态驾驶任务,需要后援用户保持接管能力, 功能激活状态下责任转到生产企业,未激活或接管时仍归驾驶人。
L4 在设计运行条件下执行全部任务、无需接管,系统可自动达到最小风险状态, Robotaxi、无人配送车、无人环卫车都属这一级。L5 是完全自动驾驶,任何可行驶条件下都无需接管,目前报告判定尚无具体功能达到这一级。
报告明确研究范围只到 L2 以上,且不含无人机、工程机械、农机和船舶自动驾驶, 这条边界让后面所有渗透率数字都可对照。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
L2 到 L3 不是能力的简单补充,而是驾驶责任从人正式移到了企业身上。
图源:《2026中国自动驾驶行业发展》(第3页)
二、政策:国标落地,20 城试点进规模化
报告梳理了一条完整的政策链条,从顶层设计到地方条例都到位了。
顶层是工信部等九部门发布的《智能网联新能源汽车产业发展十四五规划》, 明确到 2030 年具备自动驾驶功能的汽车实现规模应用;车路云一体化被确立为中国方案的关键路径, 首批 20 个试点城市已进入规模化建设阶段。
法律层面有两个关键动作:《道路交通安全法》修订草案完成初次审议, 首次增设自动驾驶汽车特别规定专章,明确概念边界、企业责任和强制保险制度; 2026 年 7 月发布的 GB 44721-2026 是我国首部针对 L3、L4 系统的强制性国家标准。
准入与试点同步推进,首批 L3 级车型于 2025 年底获批, 2026 年起在北京、重庆率先启动上路通行试点;北京、上海、广州等十余个城市出台了地方性法规或促进条例。
规则先立住了,企业才敢往量产上投钱,这是 2026 年和前几年最大的不同。
图源:《2026中国自动驾驶行业发展》(第4页)
三、技术三件事:算法、硬件、架构一起动
算法端的变化是从模块化转向端到端,再向 VLA 与世界模型演进。 模块化架构各环节有信息损耗、人工规则覆盖有限,端到端用数据驱动改善了长尾场景处理能力。
这个转向的产业后果是价值重心从硬件集成搬到软硬协同与算法能力, 车企在算法自研上的话语权被动抬升。
硬件端两条线。感知上激光雷达从模拟架构向数字架构跃迁, 靠 SPAD-SoC 芯片化集成把性能和成本同时做下来;算力上竞争从峰值算力转向架构效率与有效算力转化率。
报告给了两组门槛数字:2000TOPS 是 AI 原生 L3 的算力起步线,L4 平台可能拉高到 6000TOPS 以上。 地平线 2026 年上半年在自主品牌乘用车全阶智驾芯片市场份额达 31.94%,英伟达 29.38%。
架构端从分布式 ECU 走向中央计算加区域控制,实现软硬件解耦, 软件可跨车型跨平台复用,整车 OTA 从分域升级变成整车协同升级。
算法换范式,硬件换成本,架构换复用,这三件事必须同时在车上发生才能成立。
图源:《2026中国自动驾驶行业发展》(第5页)
四、需求侧:80% 的人把城市 NOA 当必需
报告引用的麦肯锡《2026 中国汽车消费者洞察》显示, 80% 的受访者把城市 NOA 列为购车重要考量因素。这个数字是一条清晰的上升曲线:2021 年城市 NOA 在 20 万到 25 万元价位有 73% 认为必不可少, 2023 年类人语言助手 54%,2024 年车载智能体 59%,2026 年城市 NOA 升到 80%。
消费认知的变化直接推动车企把智驾从高端选配变成全系标配, 城市 NOA、高速 NOA、自动泊车正从 30 万元级向 10 万元级主流区间渗透。
出行平台的账更好算。滴滴披露司机收入约占乘客应付总额的 79.1%, 平台端留存空间有限,Robotaxi 的核心价值就是用前置的固定资产与技术投入替代边际人力成本。
矿区、港口、环卫这类场景是另一套逻辑:结构性劳动力短缺、用工高危、人员老龄化, 催生的是刚性替代需求,而路线固定、流程标准又让方案容易跨区域复制。
C 端要的是体验,B 端算的是人力成本,这两股需求正在同一个时间窗口发酵。
图源:《2026中国自动驾驶行业发展》(第6页)
五、规模:渗透率 70.5%,NOA 34.2%
市场规模的曲线很干净:2021 年 2358 亿元,逐年增至 2025 年的 4502 亿元, 同比增长 17.5%,2026 年预计 5293 亿元,到 2030 年有望达到 9829 亿元。乘用车侧,据工信部数据,2026 年以来国内搭载 L2 级组合驾驶辅助的乘用车渗透率已达 70.5%, 其中 NOA 功能渗透率达 34.2%。
商用车是梯次渗透:矿区、港口这类环境收敛的封闭半封闭场景已率先商业化, 无人矿卡、无人集卡进入规模化复制;无人环卫、末端配送处在商业化爬坡期; Robotaxi 头部企业车队规模突破千辆,部分核心城市单车 UE 初步转正。
基础设施这条线也在补。车路云一体化在 20 个国家级试点城市推进, 累计部署各类智能化设备超 6 万套,服务车辆超十万台。
全球对照更能看出位置:2026 年全球自动驾驶汽车市场规模约 3641 亿美元, 2035 年有望达 5.44 万亿美元,年复合增长率 34.84%。
渗透率数字很好看,但 NOA 只有 34%,意味着真正值钱的那一半还没铺开。

图源:《2026中国自动驾驶行业发展》(第7页)
六、格局:中美双强,中国赢在场景和成本
报告把中美两国的路径差异拆成四个维度,讲得比一般的产业对比细。
产业结构上,美国是资本驱动、头部集中,资源向 Waymo、特斯拉等少数企业集中以支撑全栈闭环; 中国是科技企业、初创公司、新势力与传统车企多元并进,垂直整合程度和成本迭代效率更高。
技术路线上,美国以单车智能为主,追求算法效率与车端算力边界; 中国是单车智能加车路云双轮驱动,用路侧感知弥补超视距和遮挡盲区,降低单车硬件成本。
场景落地上,美国侧重开放道路,聚焦 Robotaxi 与干线物流; 中国是封闭半封闭场景先行、多场景梯次推进,矿区港口已跨越经济性验证。
头部梯队上,据不完全统计,截至 2026 年 9 月全球估值市值超 10 亿美元的自动驾驶企业约 24 家, 中国 15 家、总估值超 335 亿美元,美国靠 Waymo 在估值总量上领先,欧洲只有 2 家。
美国以资本与技术深度见长,中国以场景覆盖和供应链效率见长,两种优势正在被同时定价。

图源:《2026中国自动驾驶行业发展》(第8页)
七、一级市场:钱在往 L4 和核心部件跑
2026 年上半年,国内自动驾驶领域约 65 起融资事件,披露总金额超 270 亿元,不含 IPO 募资。区域上,21 个城市发生融资事件,北京以 12 起居首、上海 9 起第二, 但按金额看苏州以超 92 亿元领跑,靠的是制造业基础和车规级零部件配套能力。
轮次上,早期融资 28 起占 43%,说明还有大量初创企业进场; 但在亿元及以上大额融资里,成长期与成熟期合计占比约 66%,早期只占 13%。
赛道流向上,L4 级场景应用占 49%、核心部件占 37%,合计 86%; 其中 L4 场景里,干线物流、矿区港口、末端配送是核心方向,核心部件则集中在激光雷达、智驾芯片和线控底盘。
定价权也在换人。亿元以上融资的领投方多由产业资本或国资主导, VC/PE 更多处在跟投位置,行业融资逻辑从财务回报转向产业协同。
早期的钱在赌新场景,大钱只去那些已经能算出账的地方,两拨人看的是两张表。
图源:《2026中国自动驾驶行业发展》(第9页)
八、二级市场:12 家全破发,中位数跌 64%
2025 年下半年以来,文远知行、小马智行、Momenta 相继在港交所挂牌, 截至 2026 年 9 月港股已汇聚 10 余家自动驾驶上市公司,初步形成产业资本化集群。
但上市后的表现很难看。截至 2026 年 10 月 27 日,12 家港股相关企业股价全部破发, 跌幅中位数约 64.06%;知行科技跌 94.23%,佑驾创新跌 89.82%, 图达通跌 87.75%,小马智行跌 71.93%,黑芝麻智能跌 72.89%。
跌幅最小的地平线机器人跌 9.77%,易控智驾跌 19.24%,也未能守住发行价。报告的解释是估值体系在重构:投资者关注点已从技术前瞻性与赛道稀缺性, 转向商业模式盈利的可持续性、壁垒的牢固度和落地路径的清晰度。
基本面并非没有进展,2026 年上半年 Momenta、小马智行等多家企业营收显著增长, 但行业整体尚未跨越规模化盈利节点,估值修复缺乏盈利端支撑。
一级市场买的是技术故事,二级市场问的只有一句:你哪一年能挣钱。
图源:《2026中国自动驾驶行业发展》(第10页)
九、七类模式,赚钱方式和壁垒各不同
报告用价值链定位、收入结构、成本结构、客户结构、盈利模式、核心壁垒六个维度, 把行业拆成七类商业模式。
芯片平台与 IP 授权、算法软件授权、软硬一体化系统集成,处在价值链上游和中游, 卖的是能力;车企垂直整合、车路云一体化运营、商用车场景运营、Robotaxi 出行服务运营,越往下越重。
车企垂直整合这条路的逻辑最清楚:以整车销售构筑收入基座,以软件订阅做高毛利引擎, 以全生命周期生态服务实现长期变现;但报告也点明,多数车企智驾业务尚未独立造血, 国内消费者为软件单独付费的习惯还在培育期。
典型案例里,千里科技 2025 年营收 100 亿元同比增长 42.1%, 千里浩瀚累计搭载量超 100 万台,超级 Eva 累计搭载量超 50 万辆; Momenta 累计量产交付超 130 万台,累计行驶里程接近 200 亿公里,L2 海量数据直接反哺 L4 训练。
Robotaxi 的成本曲线是这份报告里最关键的商业判断:小马智行第七代硬件套件成本降至约 27 万元, 较第一代 100 万元下降 70%;行业预计 2027 年前后专用车型造价下探到 15 万到 20 万元; 弗若斯特沙利文预测 2030 年单公里运营成本降至 1.0 元,2027 年前后首次低于网约车。
所有模式的收敛点其实只有一个:单车成本能不能压到低于一个司机。
图源:《2026中国自动驾驶行业发展》(第11页)
十、挑战与走向:从技术体系到城市基建
报告列了六类结构性制约,分别是技术自主与供应链安全、商业闭环与盈利压力、 基础设施运营、资本环境与安全信任、数据合规与跨境流通、制度配套细则。
其中两条最硬。一是芯片研发周期 3 到 4 年,车型迭代周期 1 到 2 年,结构性错位没法靠加班解决; 二是车路云一体化的投资回报机制还没明确,高度依赖政府财政,部分城市设备利用率偏低。
建议也提得具体:建立技术中立的路线评估机制、把互联互通测试纳入项目验收前置条件、 推动数据从产品化交易升级为信托化治理、把智驾研发核心岗位纳入国家新职业体系、 建立 L3 以上产品全生命周期追溯数据库。
趋势上,报告给出三个维度。空间维度从单城走向京津冀、长三角、大湾区的跨城连片运营; 技术维度走向乘商同源,同一套端到端底座微调后可泛化到无人配送车、无人清扫车乃至具身智能终端。
产业维度是车辆成为城市智能感知节点,与 V2G 融合做削峰填谷。完整版 57 页产业链拆解、七类模式对照与典型案例都在运营动脉(www.yydm.cn)上,搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。