益普索2026功能饮料趋势:2000亿市场与三大场景机会
 广告
《探索2026功能饮料的趋势和机会》由益普索(Ipsos)中国出品,2026年8月发布,作者为益普索中国饮料行业增长官程皓。
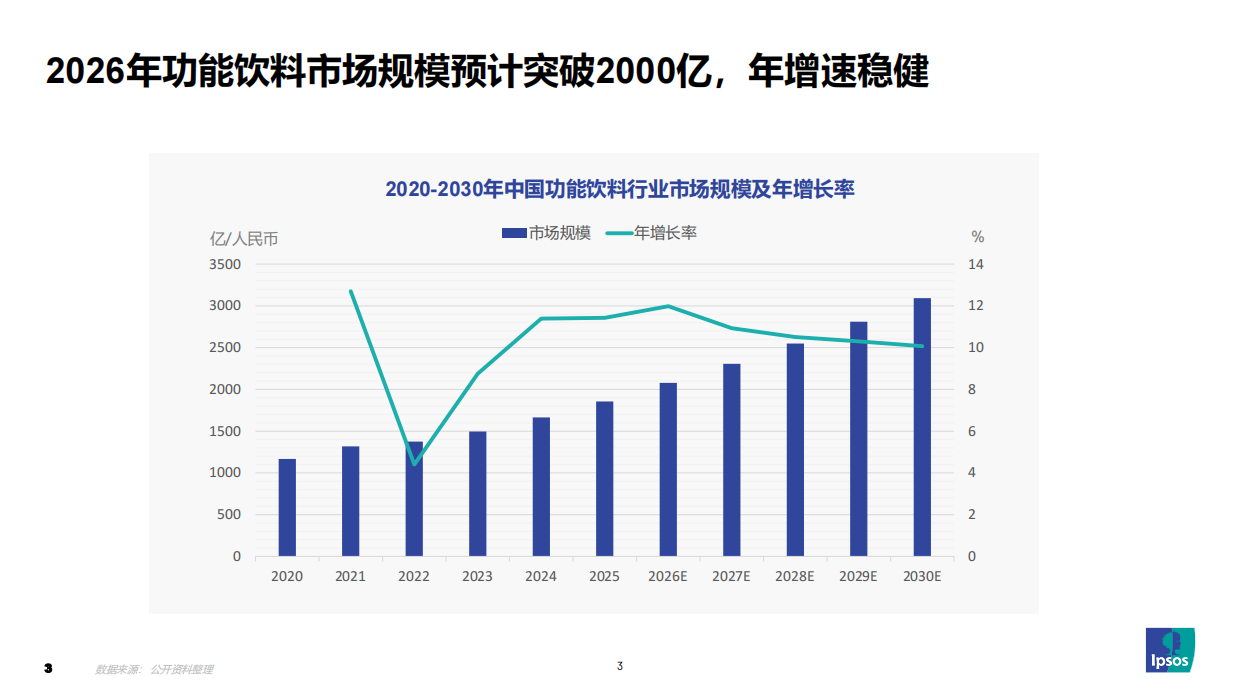
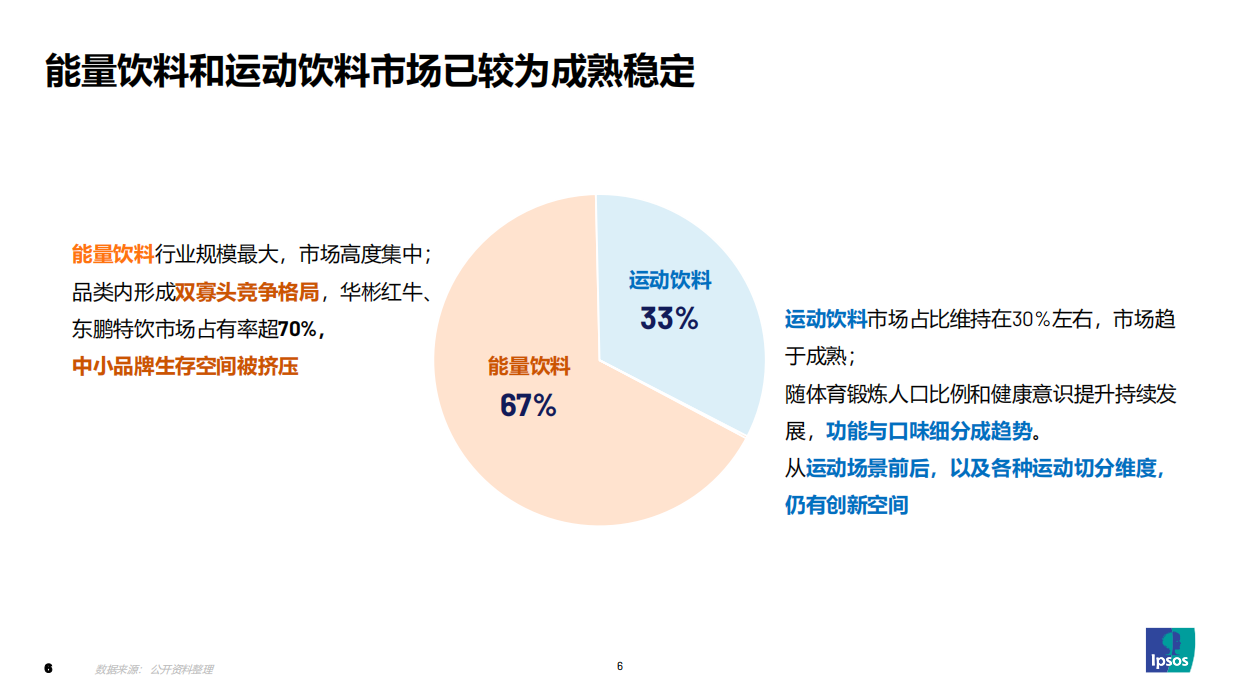
报告开篇给出市场规模判断:2026年功能饮料市场规模预计突破2000亿元,年增速稳健。品类结构上,报告梳理了三层格局——能量饮料行业规模最大且市场高度集中,品类内形成双寡头竞争格局,华彬红牛、东鹏特饮市场占有率超70%,中小品牌生存空间被挤压;运动饮料市场占比维持在30%左右,市场趋于成熟;电解质水则是近年高增长赛道,品类同比增长约30%。
报告最有洞察力的部分不在数据,而在一句消费者原话:"以前喝功能饮料,就是为了扛住压力、让自己更能拼,卷得更厉害。现在不会这么想了,开始注意养生了,喝这类东西,更多是配合我自己的节奏,帮身体找到平衡,不是透支自己去硬撑。"这句来自2026年定性调研的表述,精准概括了整份报告的核心判断。
一、品类格局:能量饮料双寡头70%,电解质水增长30%
报告先按国家标准厘清了功能饮料的边界。GB/T 10789-2015《饮料通则》将特殊用途饮料(即功能饮料)分为运动饮料、营养素饮料、能量饮料、电解质饮料和其他特殊用途饮料五类。
各类功能饮料的成分与适用场景差异明显:能量饮料含咖啡因、牛磺酸、维生素B族、糖分,适用于熬夜、疲劳、需要集中注意力时;运动饮料含电解质(钠、钾)、碳水化合物、维生素,适用于运动中/后或大量出汗时;电解质饮料含高浓度电解质(钠、钾、镁),适用于高温作业、运动前后、腹泻脱水时;营养素饮料含维生素B、C族、膳食纤维、矿物质,适用于日常补水与轻量营养补充。
市场规模与竞争格局方面,报告给出三个关键判断。能量饮料规模最大且高度集中,华彬红牛、东鹏特饮市场占有率超70%,形成双寡头竞争格局。运动饮料市场占比维持在30%左右,市场趋于成熟,报告认为随着体育锻炼人口比例和健康意识提升将持续发展,功能与口味细分成趋势,从运动场景前后以及各种运动切分维度仍有创新空间。
电解质水则是当前最活跃的赛道。报告指出电解质水品类同比增长约30%,元气森林外星人电解质水和东鹏补水啦领跑品类;新锐品牌如好望水、奈雪的茶、果子熟了等积极进入,通过中式风格、年轻群体拉开区分度;传统品牌如农夫山泉、蒙牛、可口可乐等迅速携新产品入场,借助成熟分销渠道快速布局。报告的核心判断是:受日常补水和健康养生需求的崛起推动,电解质水将功能饮料使用场景拓宽入日常生活。从"运动中"到"日常生活中"——电解质水真正的增量,来自场景边界的扩张,而不是功能本身的升级。
二、趋势一:从"泛能量提神"到"微场景适配"
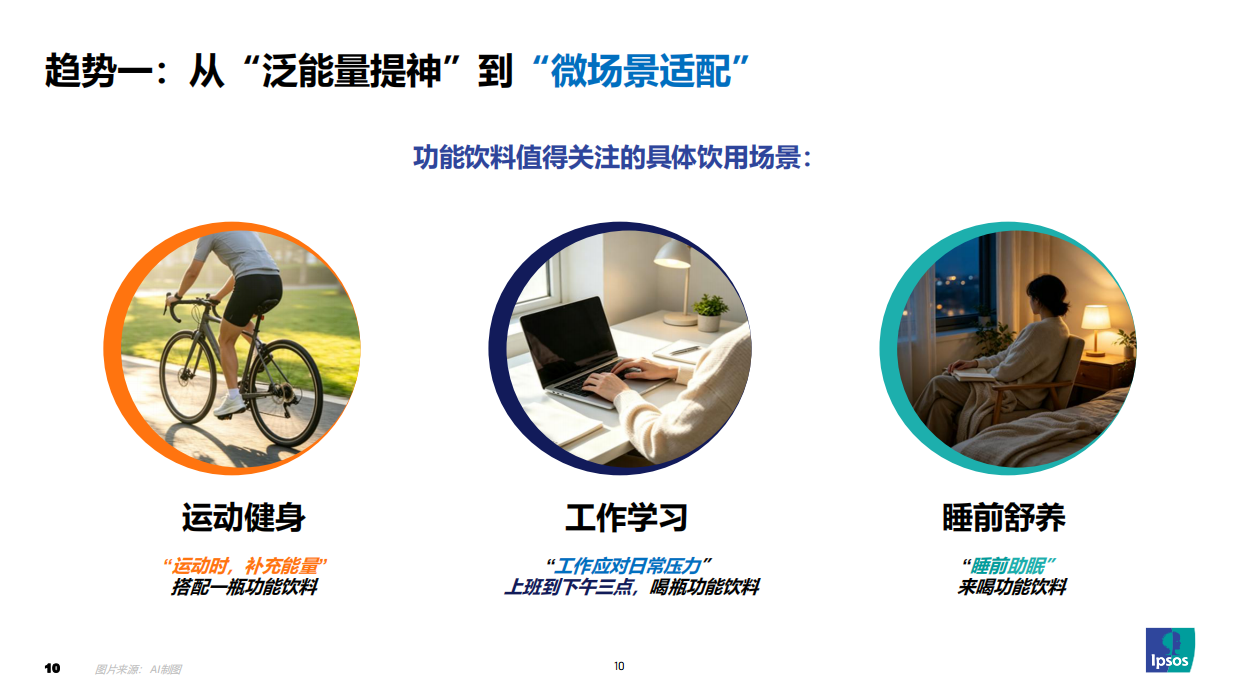
报告提出的第一条趋势,是场景的精细化。功能饮料值得关注的具体饮用场景被明确分为三个:运动健身、工作学习、睡前舒养。报告针对每个场景都做了定量调研与风味偏好分析。
运动健身场景的消费群体以功效优先、健康导向、即时便捷为核心消费逻辑。场景需求排序为:解渴/补充水分(56)、让我保持良好的状态(56)、帮助我从运动中恢复(51)、补充能量(50)、享受放松时光(49)、提升体力/改善表现(48)。消费者画像上,该场景人群偏好大瓶装(600+ml)的比例为11%,40%从便利店购买。希望饮料具备的Top成分/特点为:功效性成分(维生素/膳食纤维/益生菌等)81%愿意支付溢价、清洁标签53%、独特风味52%、饮用体验41%、天然代糖40%、低GI配方39%。风味偏好上,青柠味(60)、柠檬味(57)、西柚味(42)领先,报告判断柠檬、西柚、椰子风味机会较多,包装设计持续趋简、纯净通透的视觉风格流行。
工作/学习场景人群普遍存在提神、维持高效状态的需求。需求排序为:提神醒脑/缓解疲劳(61)、让我保持良好的状态(52)、解渴/补充水分(47)、释放压力(39)、保持专注/思绪清晰(37)。与运动场景形成鲜明对比的是容量偏好——该场景21%偏好小瓶装(<400ml),45%从便利店购买。Top成分为功效性成分46%、独特风味39%、饮用体验39%、清洁标签49%、天然代糖33%、低GI配方33%。风味偏好为青柠味(46)、柠檬味(42)、白桃味(40)。
换个角度看同一件事,《任拓2026皂类电商大数据报告解读》算的是另一笔账。
报告还提供了日本市场的跨界案例:Craft Boss果汁(三得利)直接定义为"工作中能喝的果汁",添加1500mg柠檬酸、维生素B6与烟酸,瓶身印有"GOOD UP"字样,主打提神、抗疲劳,切中下午三点打工人的精神低谷;NEWTRON汽水则灵感源自能够提升生产力与记忆力的"益智素",复配4种可激发创造欲的氨基酸、B族维生素、矿物质及天然原料。同一个"提神"需求,运动场景要600ml大瓶、办公场景要400ml以下小瓶——容量差异背后,是两套完全不同的消费逻辑。
三、睡前舒养:一个尚未充分挖掘的高潜力场景
三大场景中,睡前舒养是报告投入篇幅最多、也最看好的一个。报告的判断很直接:全民睡眠焦虑催生安神舒养刚需,睡前舒养属于尚未充分挖掘的高潜力场景,具备市场关注价值。
场景需求排序呈现出与前两个场景完全不同的结构:想喝好喝的饮品(61)、享受放松时光(59)、想喝一些清爽/清新的饮品(41)、助眠安神(38)、解渴/补充水分(38)、满足味蕾的愉悦感(37)、让我心情愉悦(34)、护肝(21)、提高免疫力(16)、清肺润喉(5)。
消费行为上,该场景人群28%有定期采购行为,从超市购买比例达60%——这与运动、办公场景以便利店为主形成对比。Top成分为功效性成分51%、独特风味46%、饮用体验44%、清洁标签51%、天然代糖41%、低GI配方41%。风味偏好方面,青柠味(60)、白桃味(57)、百香果味(42)、中式草本味(38)位居前列,中式草本风味的出现值得注意。
但报告也明确提示了切入难度:睡前场景主流落地产品多归属乳品,功能饮料想要切入该场景,仍需突破心智认知、配方体感与合规宣传三重壁垒。报告给出了两个参考案例:日本养乐多的Yakult 1000含有活干酪乳杆菌代田菌株,有助于缓解压力、改善睡眠质量,包括改善深度睡眠、焕发精神;日加满"甜睡"容量75ml,主打便携、即饮、安神助眠,核心成分包括γ-氨基丁酸(GABA)、茶氨酸和胶原蛋白肽三重组合。"助眠安神"只排在需求第四位,而"想喝好喝的"排第一——这个排序提醒所有想做助眠饮品的人:好喝是入场券,功效是加分项。
四、趋势二:从"十全大补"到"对症下药"
报告第二条趋势聚焦成分逻辑的转变。报告用社媒声量数据做了量化支撑,给出了一个"消费者认知且愿意付费的健康成分"榜单。
完整排序为:维生素(B族、C等)74、电解质(钾、钠、镁等)74、益生菌/益生元71、膳食纤维60、药食同源草本成分49、乳清蛋白/植物蛋白40、胶原蛋白/肽37、牛磺酸34、叶黄素32、烟酰胺29、咖啡因28、姜黄/护肝成分22、茶氨酸20、玻尿酸/透明质酸钠20、GABA(γ-氨基丁酸)19、左旋肉碱14、支链氨基酸(BCAA)11。
我们在整理《薪酬报告:2026年各学历起薪点与行业趋势》时也碰到过类似的分歧,那里的结论可以拿来对照。
报告还为几个重点成分单独做了分析,包括社媒声量数据(2026年1月-7月,覆盖微博、小红书、短视频、新闻):"功能饮料+健康"声量159,170;"饮料+益生菌/益生元"声量261,105——是其中最高的一个;"饮料+胶原蛋白/肽"声量25,371;"饮料+烟酰胺"声量20,269;"饮料+姜黄"声量19,912。
报告对每个成分的市场成熟度也给出了判断。益生菌/益生元付费意愿高、市场热度足,消费者核心诉求为肠道健康。胶原蛋白/肽具备天然"内服养护"心智基础,吸引轻养生女性群体。烟酰胺的认知根基源于护肤赛道,但消费者容易混淆外用与口服功效。姜黄依托天然草本抗炎认知快速出圈,但风味痛点制约普及。
报告还给出了具体产品案例:东鹏饮料"她能"含藏红花提取物+维生素B6,为女性经期情绪波动设计,从成分上专为女性改良;轻元素柠檬姜黄SHOT闪充瓶针对25至40岁的都市办公族与久坐人群、运动健身爱好者、注重养生的健康生活家、关注体重管理的人士,复配生姜、黑胡椒协同增效,同时加入多种维生素。从"十全大补"到"对症下药",本质是消费者不再为"含有多种营养素"买单,而是为"针对我的这个问题"买单。
五、趋势三:药食同源与73%的文化溢价
第三条趋势是从"刺激型提神"到"调养型补能",其中最具中国特色的是药食同源赛道的崛起。
报告先给出了中国人健康管理方式的偏好数据:食疗/食补82%、运动健身74%、医疗咨询61%、保健品/滋补品60%、看病吃药43%。食疗食补以82%的偏好度高居第一,这为药食同源类饮品提供了坚实的需求基础。
报告还从人群维度拆解了需求驱动因素。老龄化加速带来慢性病管理刚需——老年人口比例持续攀升,放大了对慢性病管理的需求,他们对具有明确健康功效的功能性食品需求突出,特别是针对心脑血管健康维护、提高免疫力及血糖代谢调节等核心健康痛点。年轻群体驱动主动健康潮流——新生代消费者健康意识超前,更倾向于主动干预而非被动应对,需求聚焦于日常营养优化、运动健身能量补给与恢复支持、高强度工作或学习下的脑力提升与专注力维持。女性市场深度细分需求涌现——围绕体态管理(减脂瘦身)、肌肤健康与美容养颜(如抗氧化、胶原蛋白补充)、以及特殊生理阶段(如孕产期)的针对性营养护理等领域蓬勃发展。
产品层面的核心数据是:"药食同源+饮料"声量达73,465,且73%消费者愿为融合传统文化符号的饮品支付溢价。报告还整理了一张"药食同源成分—传统功效定位—在能量饮料中的功效"对照表:人参/红参(大补元气→抗疲劳、耐力提升,替代牛磺酸)、黄芪(补气固表→提升精力、改善气血)、枸杞(滋补肝肾→护眼、抗氧化)、黄精(补气养阴→体力恢复、抗衰老)、肉苁蓉(补肾益精→提升精力、体能恢复)、姜黄(抗炎清热→抗炎、代谢支持)。
落地案例方面,康师傅冰红茶"ENERGY"用5种药食同源成分(枸杞+红枣+人参+黄芪+黄精)替代传统牛磺酸,配合提取自红茶的5倍天然咖啡因,打出"提神不心悸、续航不负担"的核心卖点;优洋"苁蓉能量"富含肉苁蓉、人参、黄芪、黄精、枸杞、红枣六种草本能量;好望水"补水有方"则依托古方"四君子汤"配方逻辑,精选人参、山药、茯苓、甘草四味草本,结合现代129小时慢发酵技术,实现"0香精、0色素、0防腐剂"的极简配料表。82%的人选择食疗食补,73%愿为文化符号付溢价——药食同源不是营销概念,而是一条被需求数据验证过的赛道。
六、创新方法论:好产品与好商品的双轮驱动
报告在最后部分给出了创新的方法论与AI工具方案。核心框架是"双轮驱动"——好产品是立身之本,好商品是破圈之翼,二者共同构成饮料新品从研发到市场成功的完整商业拼图。
在"好产品"一侧,报告提出三项标准:复合配方标准(兼顾上市爆发力、长期低负担饮用、成分协同科学性)、全链路科研验证(完成功效剂量、成分协同、人体耐受三重验证,搭建文献数据库,构筑研发护城河)、以及直观化功能感知(依托口感、视觉、沟通,让消费者具象感知产品功能)。
在"好商品"一侧,报告强调两项能力:前置社交货币测试(产品构思阶段评估包装、概念、饮用场景的话题性与自发分享潜力)、以及"想得起、买得到"的触达能力。以消费者语言概括,就是模块图示中的"双轮驱动——好产品、好商品"。
报告还介绍了益普索的两套AI解决方案。方案一是AI SPIRE©数字化创新模型,定位是"让新品研发从'考古学'变为'气象学'"。方案二是InnoExplorer AI,定位为"连接消费者真实体验与产品创新",其运作逻辑为三重支撑:利用消费者调查数据及创意数据库训练优化的AI模型(数据库包含17万+创意和概念、600万+消费者原始语句);由全球领先的创新专家和数据科学家进行辅助筛选工作;将训练后的AI与新鲜收集的消费者调查数据相结合,输出具有代表性且可追溯的消费者数据,以避免虚构信息。
报告给出的效果数据是:与仅使用AI模型相比,使用HI(消费者数据Human Insight)+AI所生成的产品创意点,其尝试潜力高出9%;与传统概念测试相比,使用AI模型建议优化后的产品概念,其总体喜欢度高出10%。
在方法论说明上,报告的数据来源包括2026年益普索定量调研、2026年益普索定性访谈、2026年益普索社媒聆听、2026年益普索专家访谈以及公开资料整理。想看更多饮料行业、消费洞察与产品创新方向的完整报告资料,可以到运营动脉(www.yydm.cn)检索,站点覆盖300+行业、7万+份报告与方案,适合做品类研究与新品规划时备查。
把视角拉到海通国际AI报告,《海通国际AI报告:模型ARR增速达500%》里的样本会更完整一些。
七、常见问题解答(FAQ)
1. 这份报告是谁发布的,研究范围是什么?
报告全名为《探索2026功能饮料的趋势和机会》,由益普索(Ipsos)中国出品,2026年8月发布(Version 1),作者为益普索中国饮料行业增长官程皓。报告结构分为三部分:市场总览(市场规模与品类)、功能饮料趋势与机会洞察、益普索AI解决方案(功能饮料创新)。数据来源包括2026年益普索定量调研、2026年益普索定性访谈、2026年益普索社媒聆听、2026年益普索专家访谈,以及公开资料整理。品类分类依据为国家市场监督管理总局的GB/T 10789-2015《饮料通则》,将特殊用途饮料(即功能饮料)分为运动饮料、营养素饮料、能量饮料、电解质饮料和其他特殊用途饮料五类。
2. 功能饮料的市场规模与竞争格局如何?
报告给出的核心判断是:2026年功能饮料市场规模预计突破2000亿元,年增速稳健。品类结构呈现三层格局。一是能量饮料:行业规模最大,市场高度集中,品类内形成双寡头竞争格局,华彬红牛、东鹏特饮市场占有率超70%,中小品牌生存空间被挤压。二是运动饮料:市场占比维持在30%左右,市场趋于成熟,随着体育锻炼人口比例和健康意识提升持续发展,功能与口味细分成趋势。三是电解质水:近年高增长赛道,品类同比增长约30%,由元气森林外星人电解质水和东鹏补水啦领跑,新锐品牌(好望水、奈雪的茶、果子熟了)与传统品牌(农夫山泉、蒙牛、可口可乐)同时入场。报告认为受日常补水和健康养生需求推动,电解质水将功能饮料使用场景拓宽入日常生活。
3. 报告提出的三大趋势分别是什么?
三大趋势层层递进。趋势一:从"泛能量提神"到"微场景适配"——功能饮料值得关注的场景被细分为运动健身、工作学习、睡前舒养三个具体场景,每个场景都有不同的容量偏好、购买渠道与成分诉求。趋势二:从"十全大补"到"对症下药"——消费者不再为"含有多种营养素"买单,而是为针对自身具体问题的成分买单,益生菌/益生元、胶原蛋白/肽、烟酰胺、姜黄等成分各自对应明确的消费诉求。趋势三:从"刺激型提神"到"调养型补能"——药食同源成为饮料重要差异化赛道,食疗/食补以82%的偏好度成为中国消费者健康管理方式第一名,消费者愿意为养生支付溢价。
4. 三个场景的消费者需求有什么关键差异?
差异体现在容量、渠道与需求排序三方面。运动健身场景:11%偏好大瓶装(600+ml),40%从便利店购买,需求前列为解渴/补充水分(56)与保持良好状态(56),81%愿意为功效性成分支付溢价,风味偏好青柠味、柠檬味、西柚味。工作/学习场景:21%偏好小瓶装(<400ml),45%从便利店购买,需求首位是提神醒脑/缓解疲劳(61),Top成分为功效性成分46%、清洁标签49%。睡前舒养场景:28%有定期采购行为,60%从超市购买(明显区别于前两者的便利店主导),需求首位却是"想喝好喝的饮品"(61)而非助眠安神(38),风味偏好中出现了中式草本味(38),Top成分为功效性成分51%、清洁标签51%。
5. 药食同源为什么被认为是一条重要赛道?
报告给出了需求端与产品端双重证据。需求端,中国人健康管理方式偏好数据显示食疗/食补以82%位居第一,高于运动健身74%、医疗咨询61%、保健品/滋补品60%、看病吃药43%。社媒数据方面,"药食同源+饮料"声量达73,465,且73%消费者愿为融合传统文化符号的饮品支付溢价。人群驱动因素有三:老龄化加速带来慢性病管理刚需、年轻群体驱动主动健康潮流、女性市场深度细分需求涌现。产品端,报告列出了药食同源成分的"传统功效定位—在能量饮料中的功效"对照,例如人参/红参(大补元气→抗疲劳、耐力提升,替代牛磺酸)、枸杞(滋补肝肾→护眼、抗氧化)。落地案例包括康师傅冰红茶"ENERGY"(用枸杞+红枣+人参+黄芪+黄精5种药食同源成分替代传统牛磺酸,配合5倍天然咖啡因)、优洋"苁蓉能量"、好望水"补水有方"(四君子汤配方逻辑,129小时慢发酵)。
6. 报告提到的AI创新工具效果如何?
益普索提供了两套AI解决方案。方案一是AI SPIRE©数字化创新模型,定位是"让新品研发从'考古学'变为'气象学'"。方案二是InnoExplorer AI,定位为"连接消费者真实体验与产品创新",其核心优势建立在三重支撑上:一是利用益普索庞大的创新数据库训练AI模型(该数据库包含17万+创意和概念,及600万+消费者原始语句);二是由益普索全球领先的创新专家和数据科学家进行辅助筛选;三是将训练后的AI与新鲜收集的消费者调查数据相结合,输出具有代表性且可追溯的消费者数据,以避免虚构信息。报告给出的效果数据是:与仅使用AI模型相比,使用HI(消费者数据Human Insight)+AI所生成的产品创意点,其尝试潜力高出9%;与传统概念测试相比,使用AI模型建议优化后的产品概念,其总体喜欢度高出10%。报告同时提出"双轮驱动"方法论:好产品是立身之本,好商品是破圈之翼。
延伸阅读
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《食品饮料2026秋季策略:底部显现》——顺着这条线可以接着看
《魔镜洞察报告:线上饮料均价上涨9.97%》——主线是线上饮料均价上涨9.97%
《扬趣户外618报告:200-500元成增长引擎》——重点是200-500元成增长引擎
《智算中心趋势报告:智能算力规模超1882EFLOPS》——讲的是智能算力规模超1882EFLOPS
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。