春节消费变精算了:钱还在花,但每一分都要算清
 广告
本文解读:《2026通往2027:春节消费关键趋势前瞻-尼尔森IQ》 · 共 21 页 · 原文
过年该花的钱一分没少花,但花法变了:先比价,再决定买什么。尼尔森IQ这份《通往 2027:春节消费关键趋势前瞻》用 2026 年一季度数据,把刚过去的春节拆了一遍。' 它开篇给的判断是四个字:总量稳、增速缓。
支撑这个判断的数字很集中:一季度社会消费品零售总额同比增长 2.4%,人均可支配收入实际增长 4.0%,' 比 2025 年全年低了 1 个百分点;人均消费支出实际增长 2.6%,低了 1.8 个百分点。
与之并存的是史上最长的 9 天春节假期和一波配套政策:以旧换新带动 4331 亿元以上、6093 万人次,' 消费券 3.6 亿元。消费者信心指数 2 月升到 91.6,是 2023 年 4 月以来最高值。
信心回来了,钱却没松手。报告把这套行为概括成精算过好年:促销福利照单全收,但每一笔都要算清楚值不值。
春节的钱没有变少,只是从随手花变成了挑着花。

图源:《通往2027》(第1页)
一、多存少贷:62.2% 的人想多存钱
报告用一整页讲居民的资产负债表,这页比任何消费数据都更能解释后面的所有现象。
一季度居民储蓄率 32.3%,倾向更多储蓄的居民占比 62.2%,比之前降了 0.4 个百分点,' 基本持平。真正变化的是另一头:居民债务同比增速转为负值,同比低 1.3 个百分点,报告称之为居民主动降杠杆。
收入端的压力是直接的。人均可支配收入实际增长 4.0%,比 2025 年全年低 1 个百分点;' 消费支出实际增长 2.6%,低 1.8 个百分点。收入的增速掉得少,支出的增速掉得多,中间那段就变成了储蓄,账算明白了才肯松手。
政策端确实在托底。以旧换新带动销售额 4331 亿元以上、涉及 6093 万人次;春节文旅消费月配套消费券 3.6 亿元;' 9 天最长假期把这些政策串成了一个窗口。
消费者不是不敢花,是先把账算明白了再花,这两件事完全不同。

图源:《通往2027》(第2页)
二、渠道:线下跌 7.5%,内容电商涨 16.3%
渠道数据是这份报告里最有冲击力的一页,快消品全渠道销售额一季度同比下滑 1.0%,但拆开看是两个世界。
线上整体增长 9.5%,线下整体下滑 7.5%。线下内部又分得很开:大卖场下滑 18.3%,' 超市下滑 6.7%,小型超市下滑 5.4%,食杂店下滑 7.8%,母婴店下滑 9.0%,只有便利店逆势增长 2.3%。
线上内部同样有分化:综合电商增长 4.6%,内容电商增长 16.3%。' 内容电商的销售额重要性从 19.1% 提到 22.5%,综合电商从 24.2% 降到 22.5%,两者在一季度打平。
另两个赛道被单独列出:即时零售销售额增长 3.9%,生鲜增长 1.3%。增速不算亮眼,但在全渠道下滑 1.0% 的背景下,' 它们是少见的正数,也是报告后面重点展开的两条线。
报告因此判断,春节仍是商超提振渠道影响力的黄金窗口,但窗口里的生意已经不在原来的货架上。
大卖场跌掉的十八个点,正好被内容电商接走了一部分。

图源:《通往2027》(第3页)
三、四类抓手:快消、礼赠、生鲜、即时零售
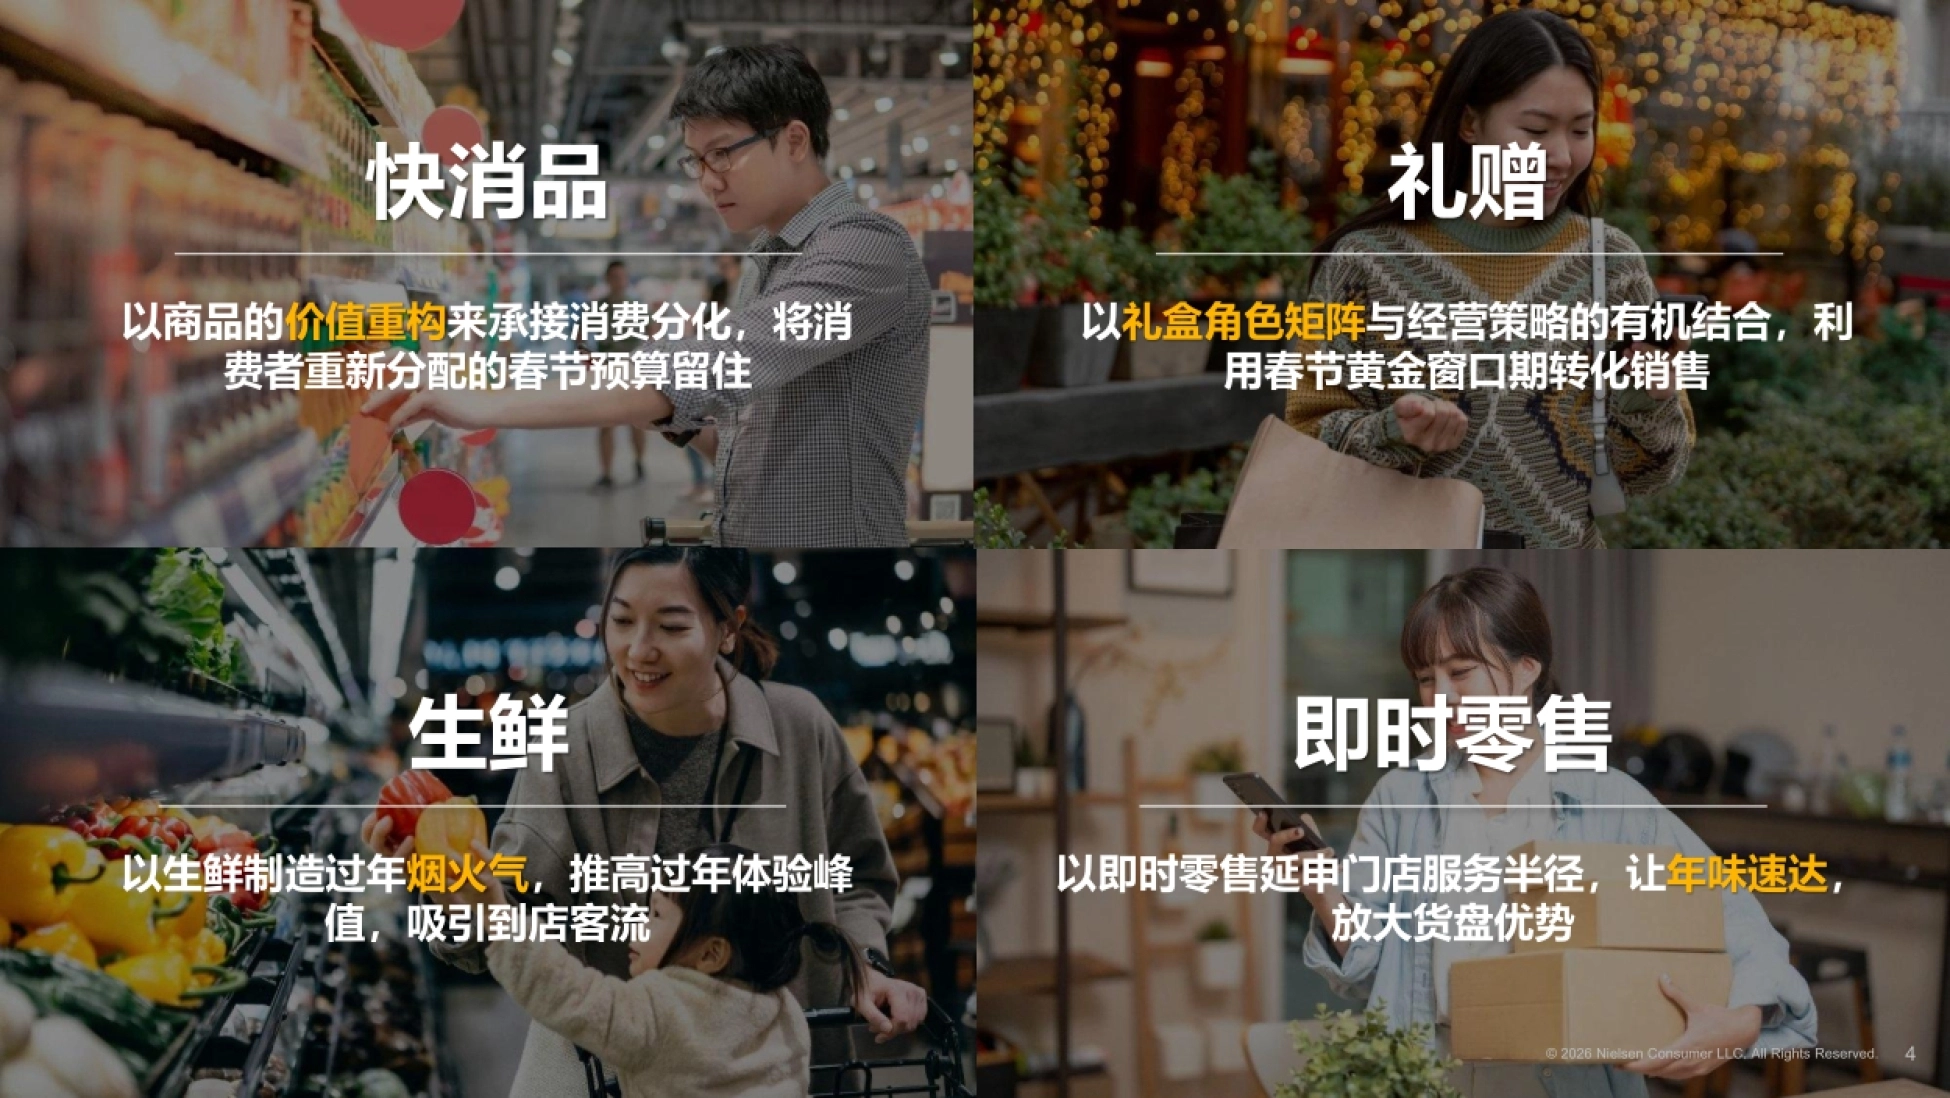
报告把春节机会拆成四条线,每一条对应一种承接方式,逻辑很整齐。快消品要承接消费分化,用商品的价值重构把消费者重新分配的春节预算留住。礼赠要用礼盒角色矩阵与经营策略结合,' 利用春节窗口把货转化成销售。
生鲜的任务是制造过年的烟火气,推高体验峰值,把顾客拉回店里。即时零售则是延伸门店服务半径,' 让年味速达,放大现有货盘的优势。
这四条线的共同点在于:它们都不再靠简单降价,而是靠场景、价值感和履约能力。报告在后面几页用大量品类数据' 把每一条都拆开了。
四条抓手本质上是一句话:别跟消费者比便宜,跟他比值。
图源:《通往2027》(第4页)
四、价格带:便宜和高端两头都在涨
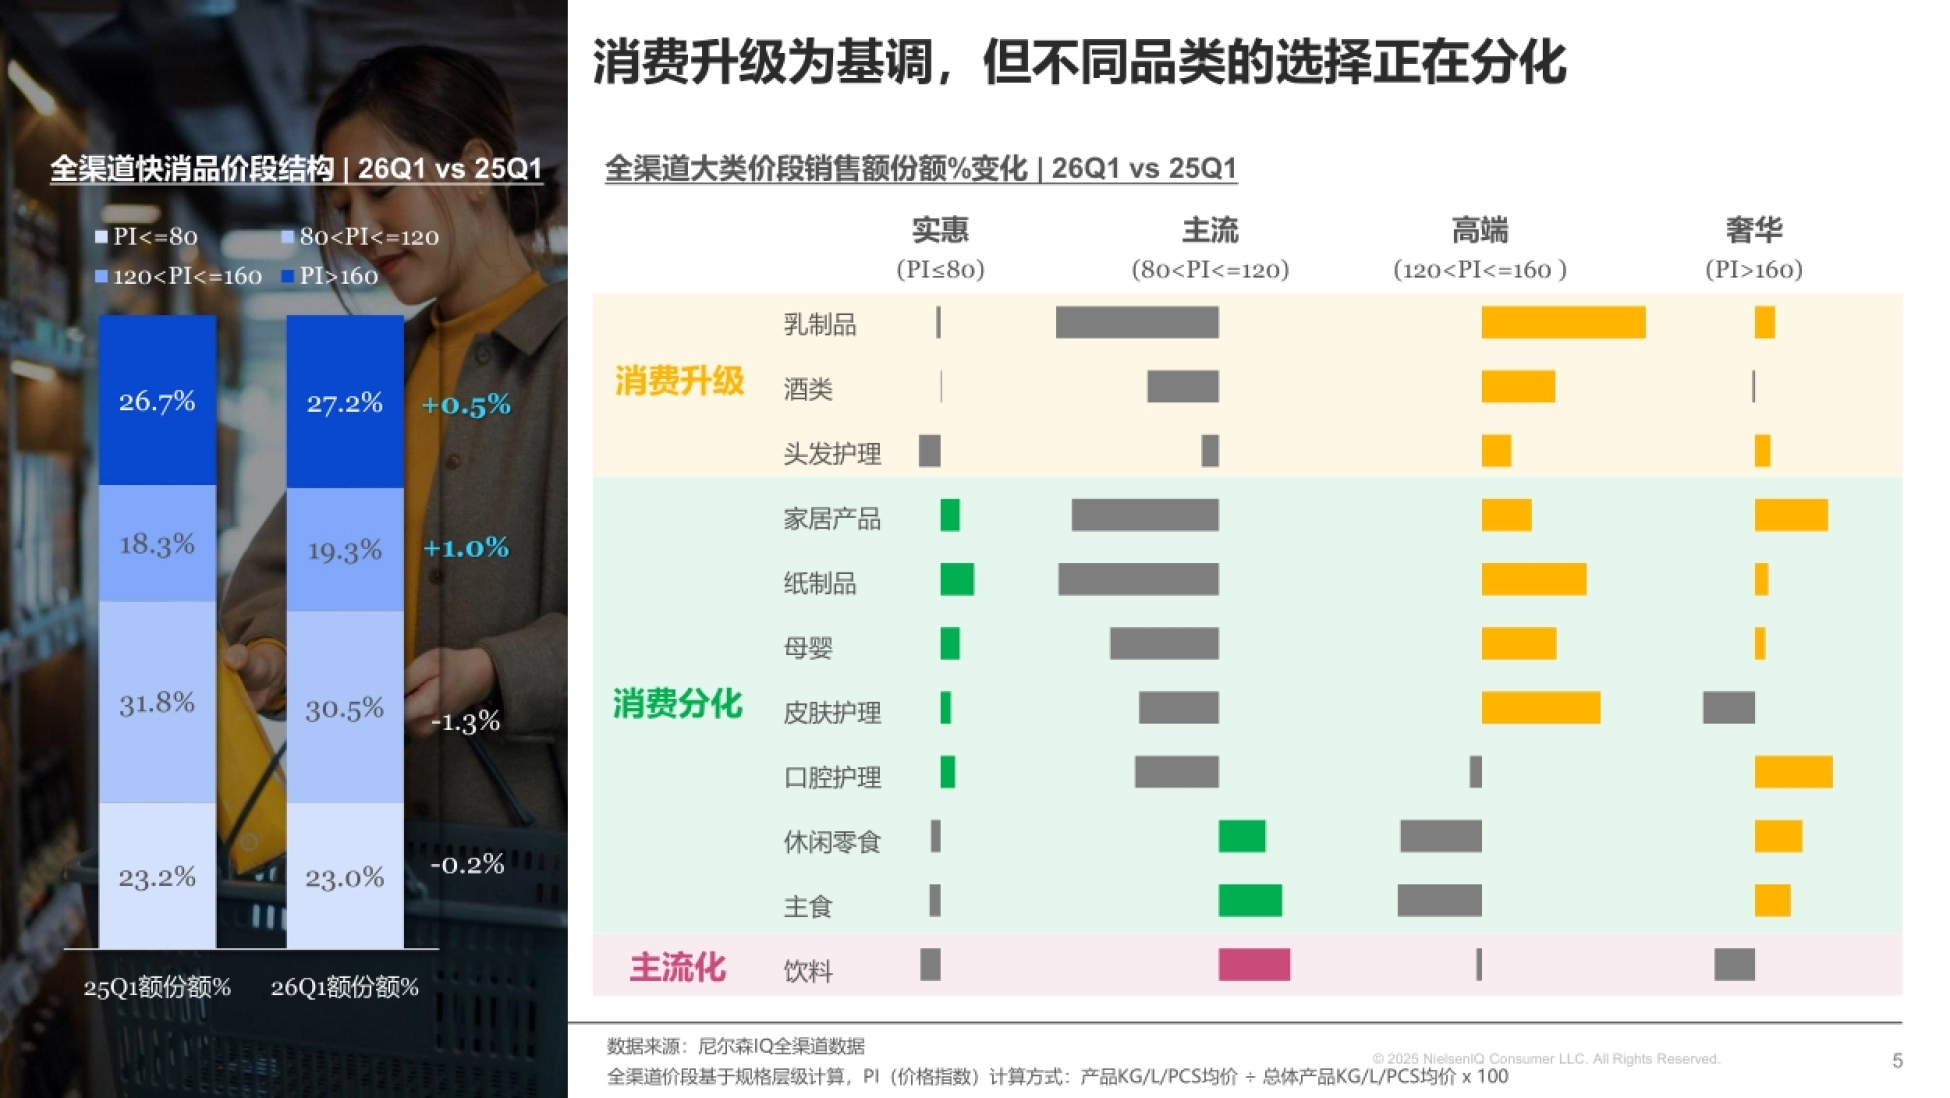
报告用价格指数把快消品分成四档:实惠、主流、高端、奢华,然后看一季度各档的销售额份额变化。
结果是一个字:分化。实惠档(价格指数不高于 80)份额增加 0.5 个百分点,' 高端档(120 到 160)份额增加 1.0 个百分点,中间的主流档下滑 1.3 个百分点,' 奢华档下滑 0.2 个百分点。
份额的具体数字是:实惠档 31.8% 到 30.5%,主流档 23.0% 到 23.2%,高端档 26.7% 到 27.2%,奢华档 18.3% 到 19.3%。' 消费升级仍是基调,但路线分成了两条。
品类层面的分化更清楚:乳制品、酒类、头发护理、家居产品、纸制品、母婴在往高端和奢华走;' 皮肤护理、口腔护理、休闲零食、主食、饮料则往实惠和主流靠。
这解释了为什么整体销售额只跌 1.0%,消费者体感却像在过紧日子:钱并没有消失,只是从一部分品类挪到了另一部分品类。
消费降级和消费升级同时发生,只是发生在不同的购物车里。
图源:《通往2027》(第5页)
五、溢价从哪来:一个好意头可以卖贵一倍
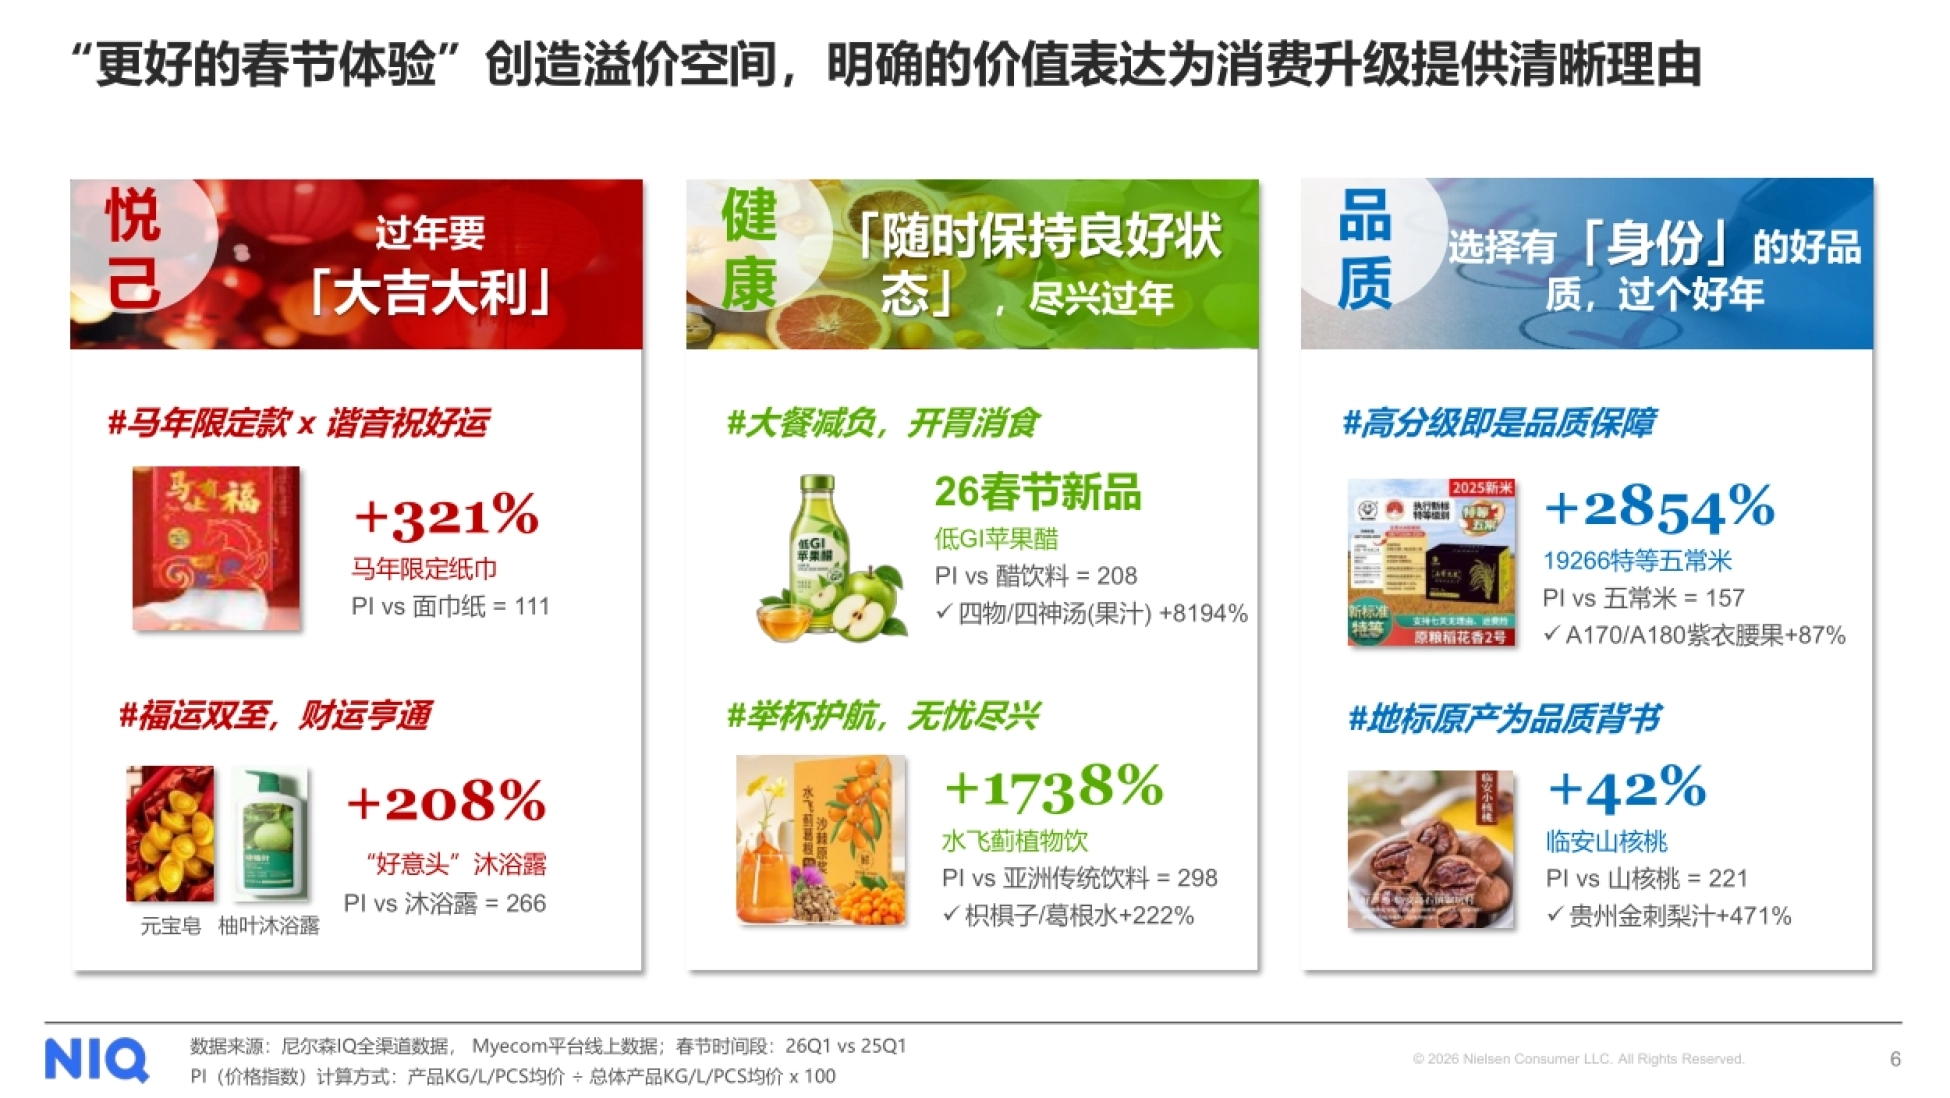
报告专门列了一页讲春节溢价,这是整份报告里最有意思的部分,因为它解释了中国消费者愿意为什么多付钱。四个方向:健康、品质、悦己、吉庆。每条都配了具体案例,价格指数都在 100 以上,也就是比同类贵。
吉庆这条最明显:马年限定纸巾销售额增长 321%,价格指数 111;划着好意头的沐浴露增长 208%,' 价格指数 266,也就是贵出一倍半还多。健康和悦己这两条靠复配和功能说话:四物四神汤果汁增长 8194%,水飞蓟植物饮增长 1738%,' 价格指数 298;19266 特等五常米增长 2854%,价格指数 157。
品质这条靠分级和原产地背书:临安山核桃增长 42%,价格指数 221;贵州金刺梨汁增长 471%;' A170、A180 紫衣腰果增长 87%。加一层产地故事,价格就站得住。
同一个品类里,加一层寓意或产地,价格指数就能翻一倍以上。
图源:《通往2027》(第6页)
六、长尾和自有品牌:不涨价的升级
如果溢价走不通,还有另一条路,报告把它叫做不涨价的升级。长尾品牌整体价格指数是 98,比快消大盘略低,但春节销售额增长 15%,' 份额从 20.5% 提到 23.2%。自有品牌更极端:价格指数 79,销售额增长 125%,份额从 2.5% 提到 6.0%。
报告举了两个具体单品:益生元苹果醋自有品牌,价格指数 84;新疆巴音布鲁克限定牧场奶的线上单品,' 价格指数 128,比常温奶细分更高,是靠奶源带讲故事。
这套逻辑其实很清楚:消费者不是不要好东西,是不想为同类商品支付品牌溢价。' 长尾品牌和自有品牌恰好提供了品质感还在、价格没上去的选项。
对零售商来说,这意味着自有品牌不再只是毛利补充品,而是承接这轮消费分化的主力货架,也是零售商少数能自己定价的货架。
自有品牌份额从 2.5% 冲到 6.0%,这是零售商今年最实在的一次翻身。

图源:《通往2027》(第7页)
七、生鲜与年菜:把做饭变成组装
生鲜这一章的核心动作,是把品质升级从卖得更贵改成价值更可感,靠认证、量化信息与食用方案降低高价选择的不确定感。
具体做法分三步:前端写明品种、口感与适用场景;中段现场教学挑选、成熟度与食用方式;后端做品质保障、' 售后承诺和衍生食谱。报告的意思是,认证、量化信息与食用方案一起,能降低高价选择的不确定感。
品类结果很能说明问题:东星斑销售额增长 250%,国产蓝莓增长 235%,进口榴莲增长 160%,' 有机蔬菜增长 54%,进口西梅增长 34%。单只价约为帝王蟹 60% 的鲜活红毛蟹被当作切入产品。
年菜这条线更直接:把做一顿年夜饭变成轻量级的组装。净豆类增长 19%、净叶类 26%、猪肉片 40%、牛肉片 45%;' 复合调味里,干锅酱料增长 52%,复合汤底调味增长 82%。
火锅锅底还给出了两个方向:增长贡献第一的是牛油锅底,增速第一的是酸汤锅底,增长 11%。' 报告提到海南糟粕醋在抖音播放量已超 20 亿次,2026 年又是厨综大年,四个长视频平台同时开播。
年夜饭的竞争已经不是谁家菜多,是谁能让一家人少在厨房待两小时。

图源:《通往2027》(第8页)
八、礼盒:整体跌 11.1%,但自有品牌暴涨
礼盒是春节最典型的品类,也是这次结构调整最剧烈的地方。全国现代渠道礼盒整体增幅 负 11.1%,但内部呈现四类完全不同的走势。' 报告按角色分成保流量、强价值、造氛围、做独家,份额分别是 61.4%、26.1%、11.0%、1.5%。
保流量这一块靠价格让利,无蔗糖酸奶量增长 11.7%、价格比去年春节降 2.5%;高钙维生素 D 麦片量增长 30.3%;' 常温酸奶袋装量增长 30.9%。报告指出,82.1% 的增量由降价老品贡献。
强价值这一块靠品质可感知:牛肉类礼盒增长 89%,鸭肉类礼盒增长 1985.4%,混合类坚果礼盒增长 11.4%。' 包装端透明化占比提升 24%,实用化设计成了卖点。
造氛围这一块靠新品的吉、趣、潮:春节新品销售额占比 29.8%,饼干礼盒是增长贡献第一。' 而做独家的自有品牌礼盒,增幅达到 1588.3%。
礼盒没有卖不动,是消费者把预算从贵盒子挪到了实在内容上。

图源:《通往2027》(第9页)
九、即时零售与下一步
即时零售是报告单独给了一章的方向,理由是节日期间它的重要性在持续提升。
快消品在即时零售渠道的销售额占比从 25 年一季度的 11.6% 提到 26 年一季度的 13.3%。' 报告用品类做了象限分析,横轴是份额,纵轴是增速,几个品类落在高份额高增长的区域。
报告还引入一个叫线下季节性指数的指标,一季度月均销售额除以滚动年月均销售额,均值是 109。' 指数高于 109 的品类,说明春节对它的拉动更强,值得在即时零售渠道里提前加货盘。
最后报告把整个春节机会归到四个动作上:年货产品矩阵要响应精算哲学,重构分级价值;生鲜要应新需、融情境、' 发挥现场魅力;礼赠要校准角色、差异化沟通;即时零售要最大化即想即得的响应。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
它还留了一句提醒:春节销售额结构变了,但春节本身没有被削弱。9 天假期、414 亿元级的政策投放、' 创近年新高的信心指数,说明这个窗口的价值比过去更高,只是它更挑承接方式。
完整 20 页图表与品类象限见运营动脉(www.yydm.cn),搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。