新能源车国内卖不动,全靠出口顶:2027年2467万辆
 广告
本文解读:《2026新能源车四季度展望-中信期货》 · 共 25 页 · 原文
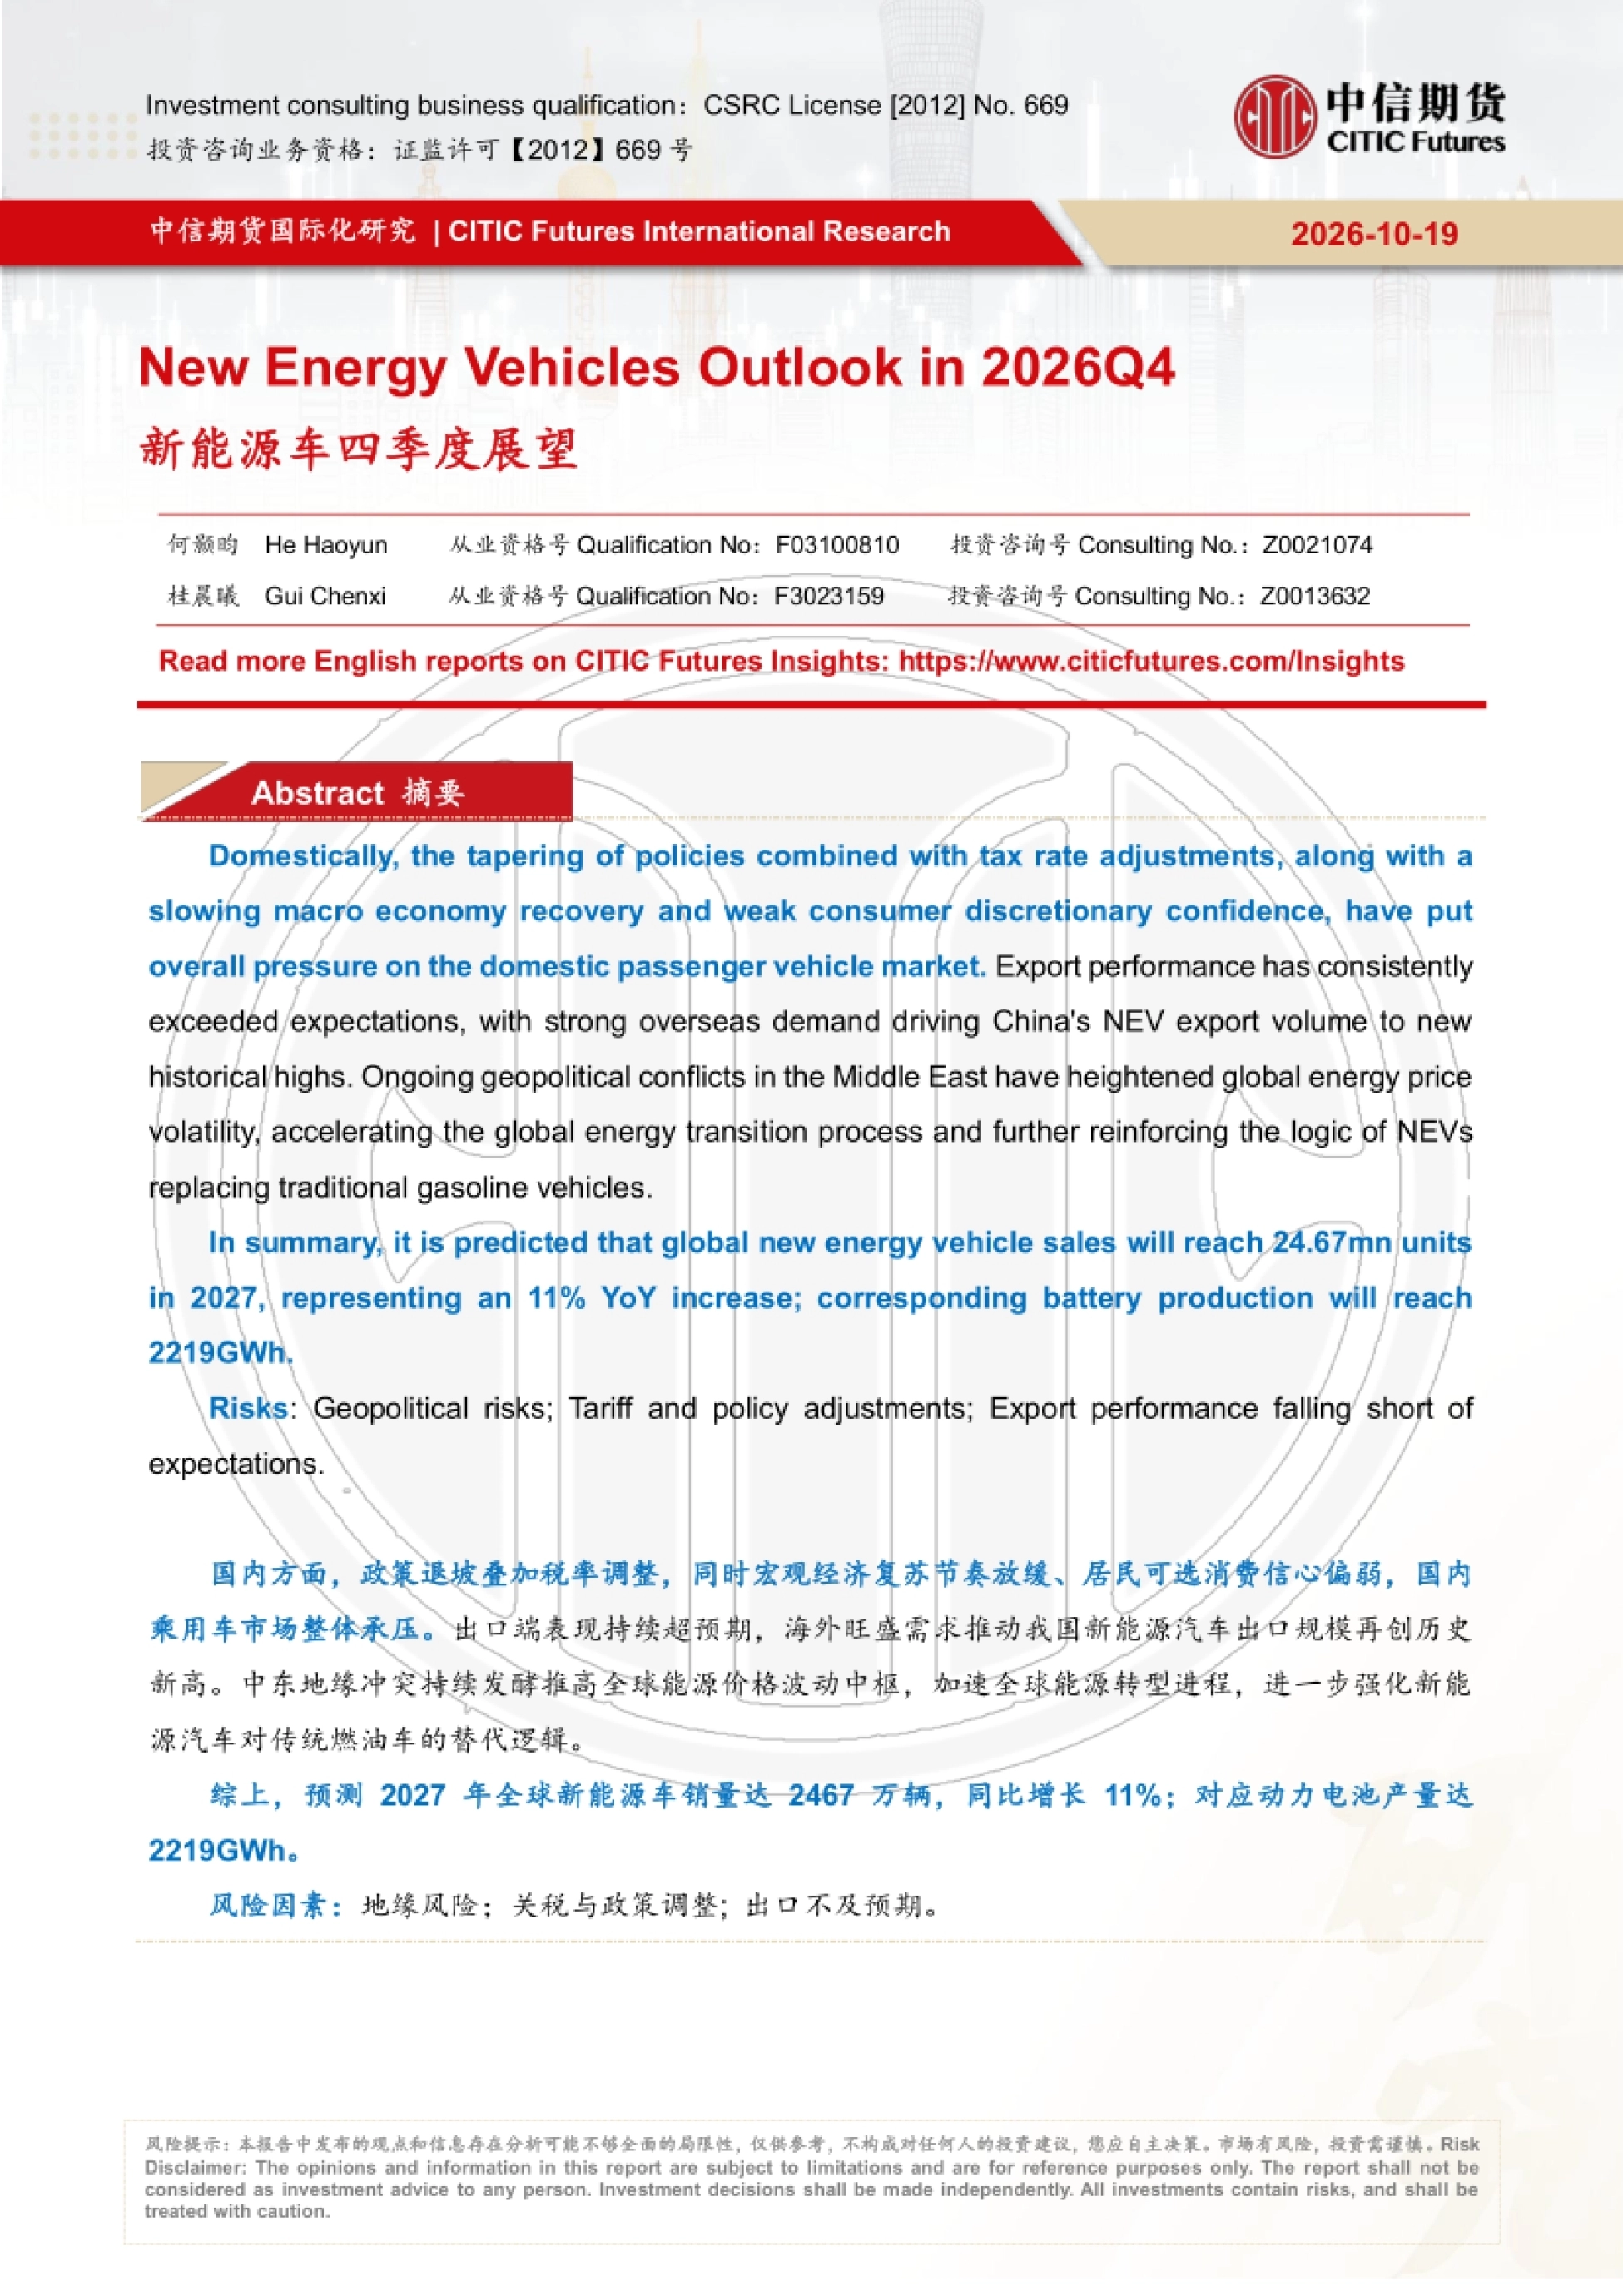
国内在退坡,出口在狂飙,这就是中信期货给四季度定的调子。报告开头就把新能源车市总结成一句话:内需承压、出口强劲。
发布于 2026 年 10 月 19 日的这份报告认为,补贴与政策退坡直接压住了国内需求,' 出口则靠着亚洲、欧洲、拉美三块市场布局和海外能源价格高波动快速起量。
数据也分得清楚:今年 1 到 8 月新能源乘用车批发 988 万辆,同比增长 9%;' 但内销只有 652 万辆,同比下滑 14%。出口是 335 万辆,同比增长 131%;' 8 月单月出口 51 万辆,同比增长 134%。
一个容易被误读的地方是渗透率。因为整个车市在收缩,新能源的零售渗透率反而一路走高,1 到 8 月算数平均 57%,' 8 月达到 65%。分母变小,比例就会好看。
报告最后给出 2027 年的判断:全球新能源车销量 2467 万辆,同比增长 11%;动力电池产量 2219GWh,增长 16%;' 对应碳酸锂需求约 147 万吨。
销量占比在涨不等于销量在涨,这轮行情得分开看分子和分母。
图源:《2026新能源车四季度展望》(第1页)
一、国内:批发微增、零售下滑,差距在哪
先把三组口径摆清楚,这是读懂整份报告的前提。乘联会口径下,1 到 8 月新能源乘用车批发 988 万辆同比增长 9%,' 内销 652 万辆同比下滑 14%,两者之间的差额主要就是出口。
批发是企业卖给渠道的量,内销是真正交付到国内用户手里的量。批发增长而内销下滑,说明渠道在承压,' 这轮增长相当一部分靠出海来消化。
宏观层面也在拖后腿。报告列了 8 月社融数据:新增 1.66 万亿元,同比少增 9083 亿元;' 居民贷款继续减少,企业中长期贷款改善有限,私人部门融资意愿仍不足。
报告对四季度的判断相对温和:受去年四季度旺季不旺的影响,预期今年内销同比会有小幅修复,' 但整体需求端的压力不会立刻消失。
批发和零售差出来的那三百多万辆,最终都要在海外找到买家。
图源:《2026新能源车四季度展望》(第2页)
二、渗透率 65% 的真相:分母在缩小
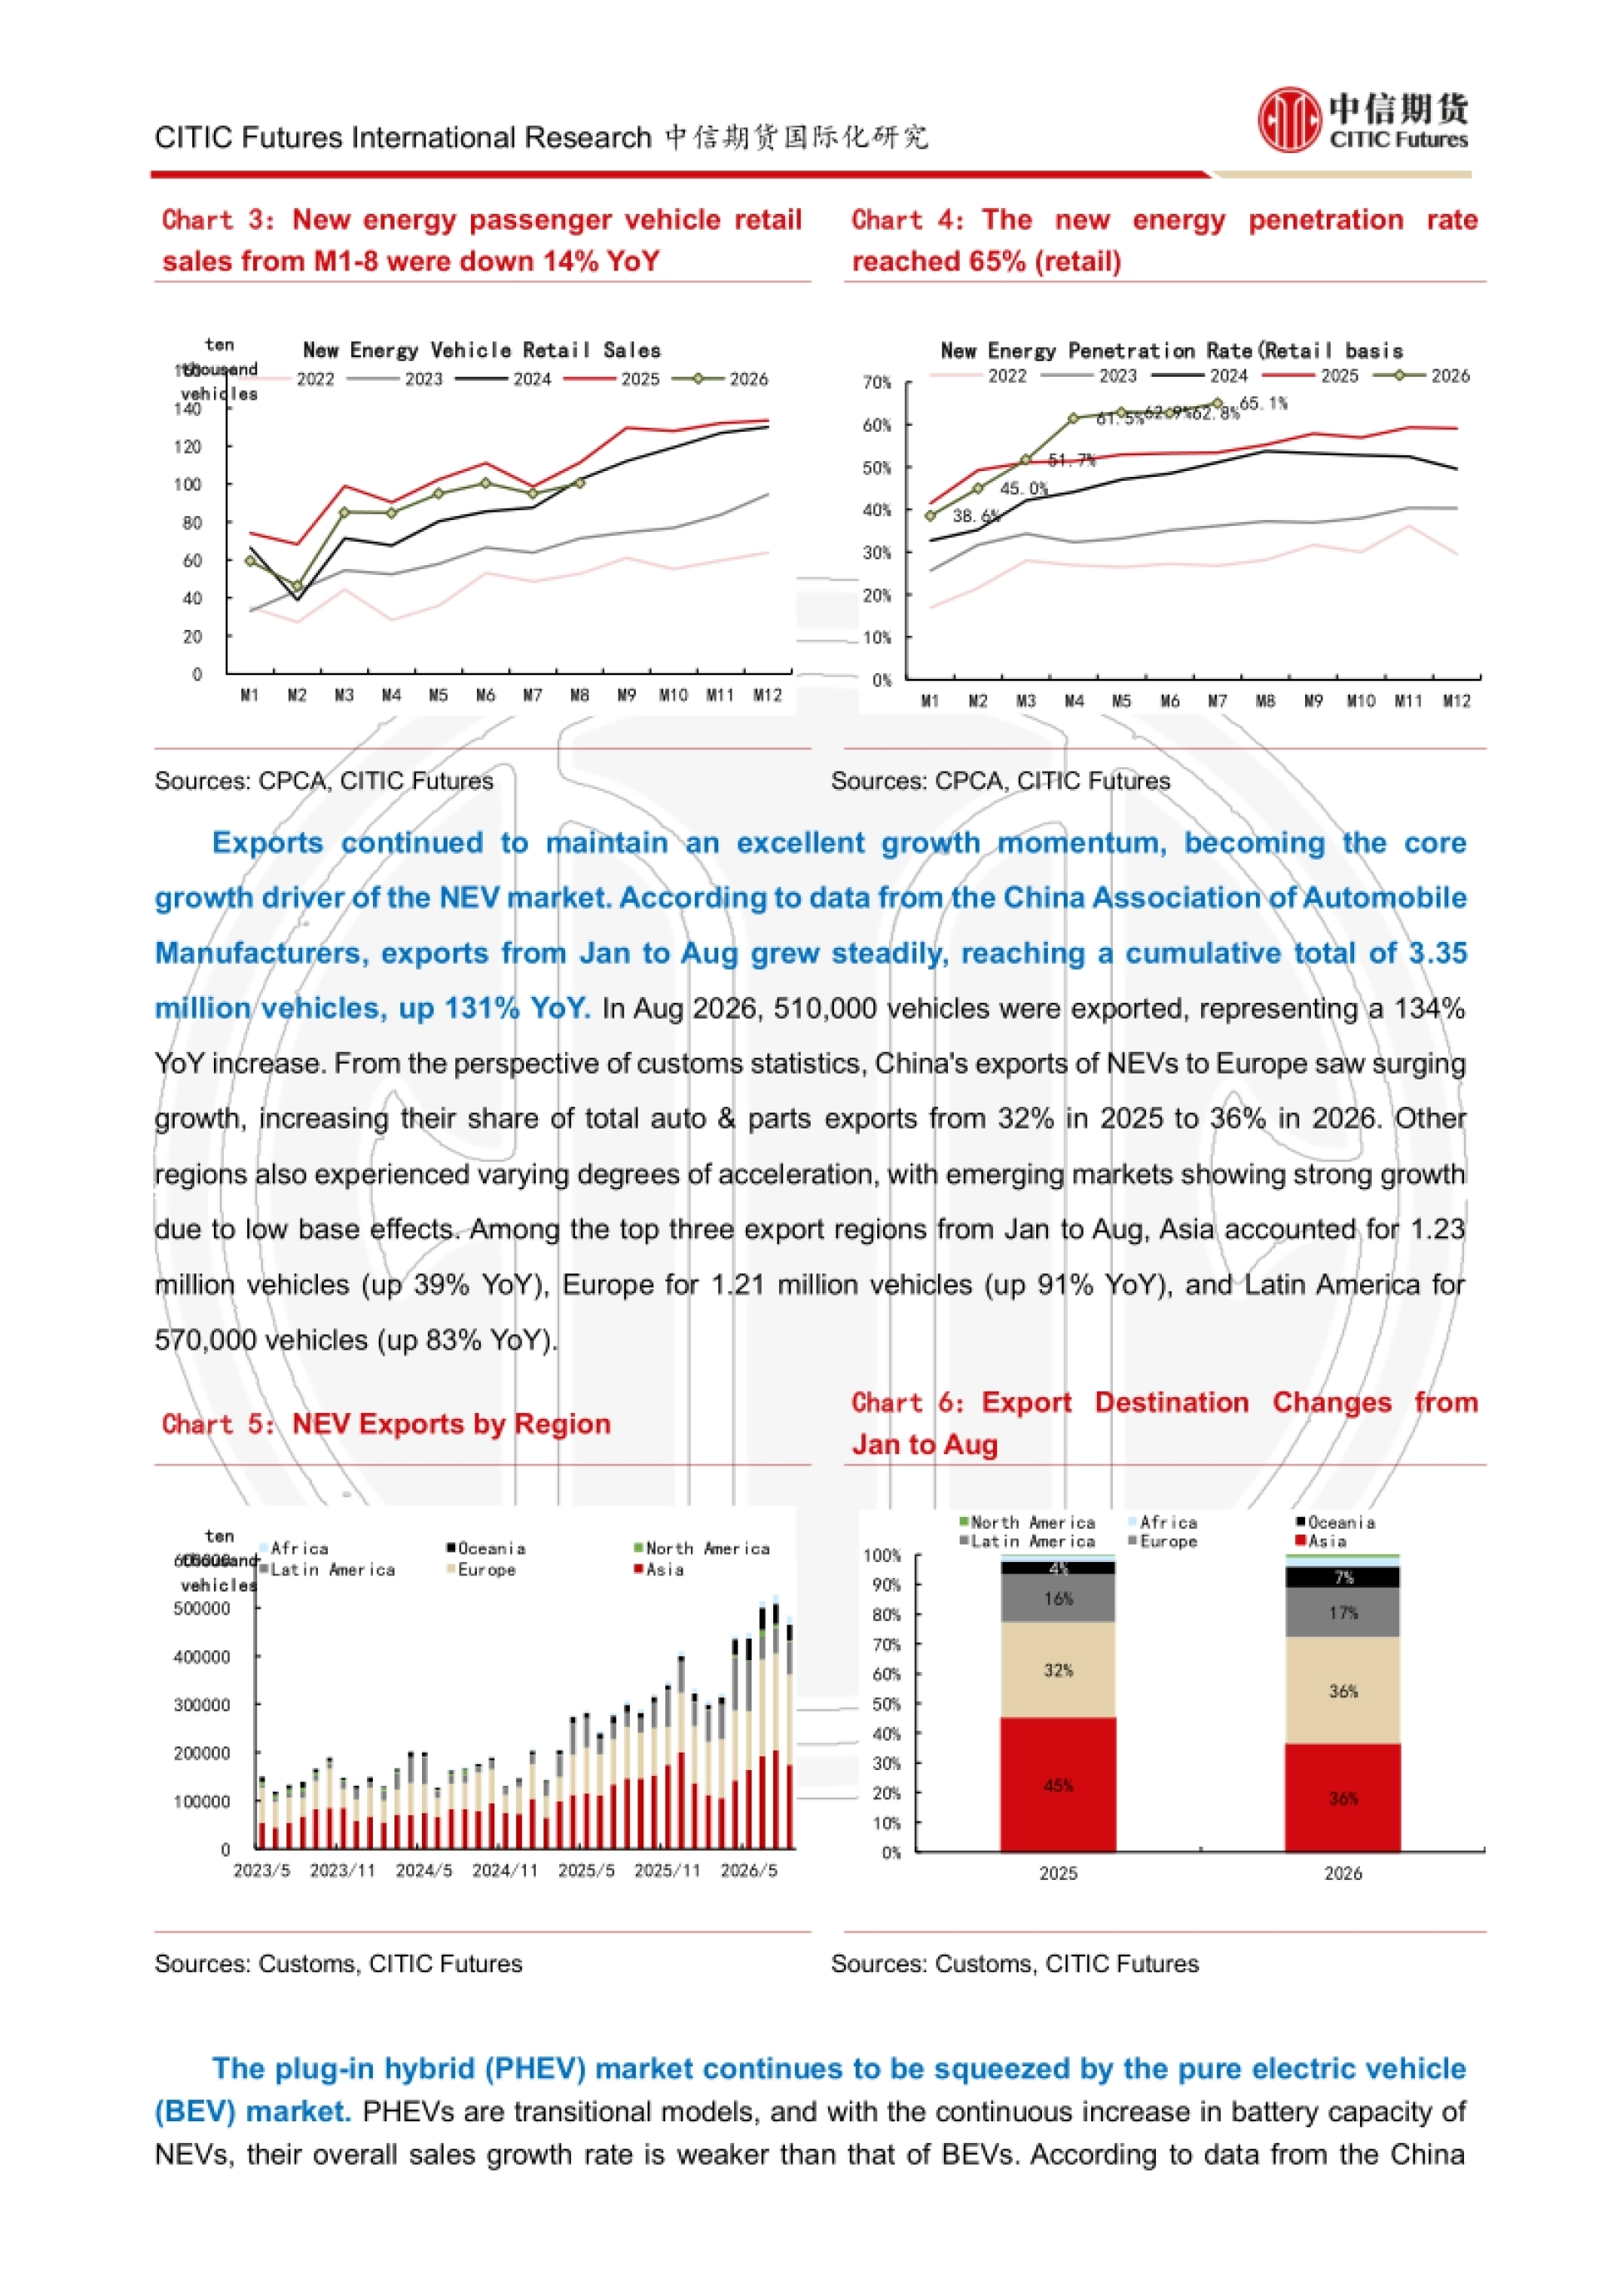
渗透率是这轮行情里最容易被当成好消息误读的数字,报告把它放在显眼位置,也给了注解。1 到 8 月的新能源零售渗透率算数平均 57%,月度数据一路往上走:去年 1 月是 38.6%,之后依次是 45.0%、51.7%、' 61.5%、62.9%、62.8%,到今年 8 月达到 65.1%。
报告的解释很直白:因为整个车市在萎缩,新能源渗透率才会持续提升。换句话说,涨的不只是分子,跌的还有分母。' 把渗透率当成销量强劲的证据,会得出相反结论。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
这也解释了为什么批发增长 9% 的同时内销下滑 14%:国内总盘子小了,新能源在里面的占比自然抬高,' 但绝对量并没有跟着涨。
渗透率是用来判断结构性替代进度的,不是用来判断行业景气的。
图源:《2026新能源车四季度展望》(第3页)
三、出口:335 万辆,欧洲占比冲到 36%
出口是这份报告里最亮的一段,也是四季度唯一的增长引擎。中汽协口径下,1 到 8 月累计出口 335 万辆,同比增长 131%;8 月单月出口 51 万辆,' 同比增长 134%。这个增速放在全球汽车工业史上都不常见。
分区域看,前三名分别是亚洲 123 万辆同比增长 39%,欧洲 121 万辆同比增长 91%,' 拉美 57 万辆同比增长 83%。新兴市场因为基数低,增速看起来更猛。
海关口径还有一组结构数据:我国出口到欧洲的新能源车占汽车总出口的比重,从 2025 年的 32% 提升到 2026 年的 36%。' 报告认为这属于爆发式增长。
报告对中长期的判断是:出口节奏会持续受海外政策变动与地缘局势影响。本地化建厂能对冲关税壁垒,' 但车企要面对建设周期、供应链配套与汇率波动。核心增长动力仍来自欧洲、东南亚与南美部分区域。
出口这条腿越粗,对海外政策和汇率的敏感度就越高。

图源:《2026新能源车四季度展望》(第4页)
四、政策三大调整:退坡不是一句话的事
报告用一张表把 2026 年起的政策变化摆清楚,一共三条,每条都直接影响成本。
第一条是以旧换新补贴由定额改为比例补贴,总金额减少,同时购置税恢复征收。第二条是锂电池消费税恢复,' 2026 年 9 月起按 2% 征收,一年后提到 4%;电池出口退税 2026 年 4 月已从 9% 下调到 6%,2027 年起降到 0%。
第三条是车船税,2027 年起取消纯电、插混和燃料电池商用车的免征政策。
三条叠加的效果,报告概括为:终端车价预计迎来小幅修复。过去那种靠补贴压价的打法走不通了,' 但报告也认为,伴随汽车产业对动力电池环节的技术扶持与产能协同,上下游的利润分配有望边际改善。
补贴退出的真正影响,不是涨价,是重新分配谁承担成本。
图源:《2026新能源车四季度展望》(第5页)
五、商用车和插混:两个容易被忽略的结构变化
报告在乘用车之外还拆了商用车和动力结构,两处变化都值得单独说。新能源货车 1 到 8 月销量 59.47 万辆,同比增长 39%。其中新能源重卡约 19 万辆,同比增长 50.6%,' 在新能源货车里的份额升到 32%,重卡成了核心增长驱动。
新能源客车 1 到 8 月销量 17 万辆,同比增长 56%,8 月渗透率高达 59%,同比提升 9 个百分点。' 7 月虽有回落,但报告解释为客车季节性偏弱加 6 月高基数。
动力结构上,插混正在被纯电挤压。1 到 8 月纯电批发 626 万辆同比增长 13.8%,插混 349 万辆仅增长 2.6%。' 原因很实在:插混是过渡车型,随着单车带电量不断提升,纯电的补能焦虑在缓解。
带电量数据也印证这一点:1 到 8 月新能源车平均带电量 69.5 千瓦时,同比增长 33.1%;' 8 月单月 69 千瓦时,环比下降 3.9%,同比仍增长 27.9%。
插混的增长跑不过纯电,说明它正在从主力退回补充位。

图源:《2026新能源车四季度展望》(第6页)
六、欧洲:能源扰动送上的一份推力
欧洲是报告里最看好的海外市场,理由不只是政策,还有能源。
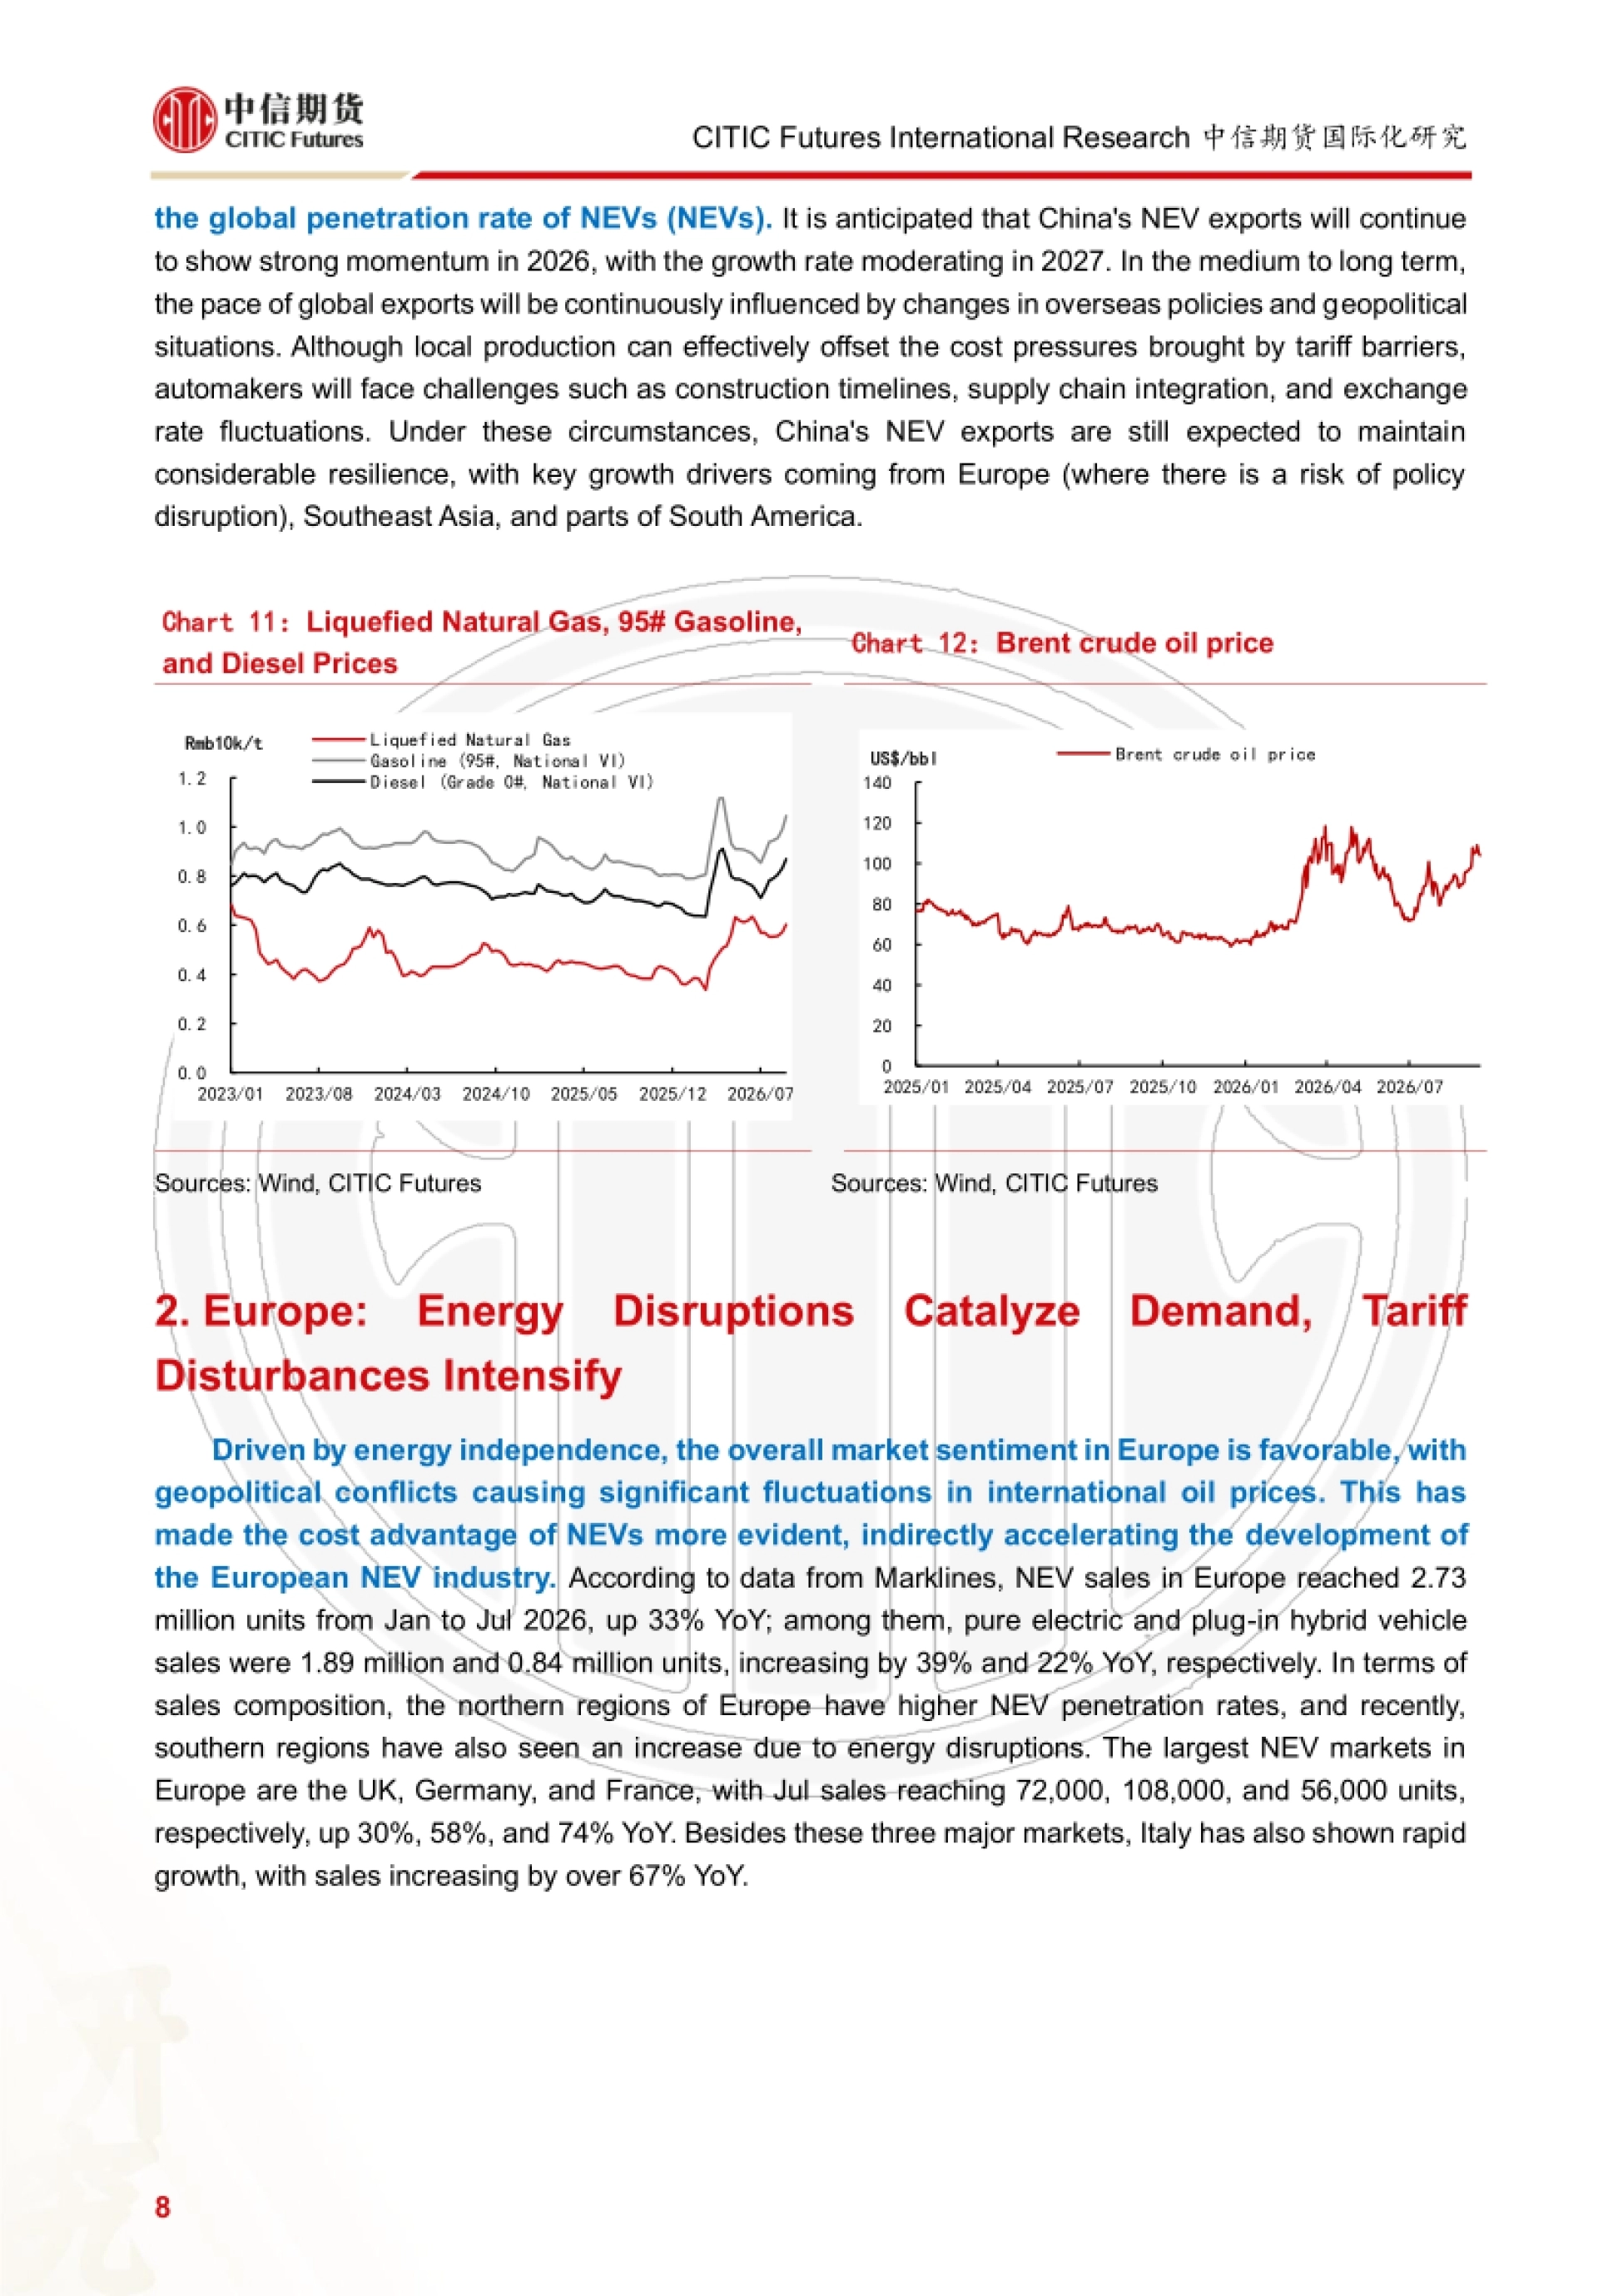
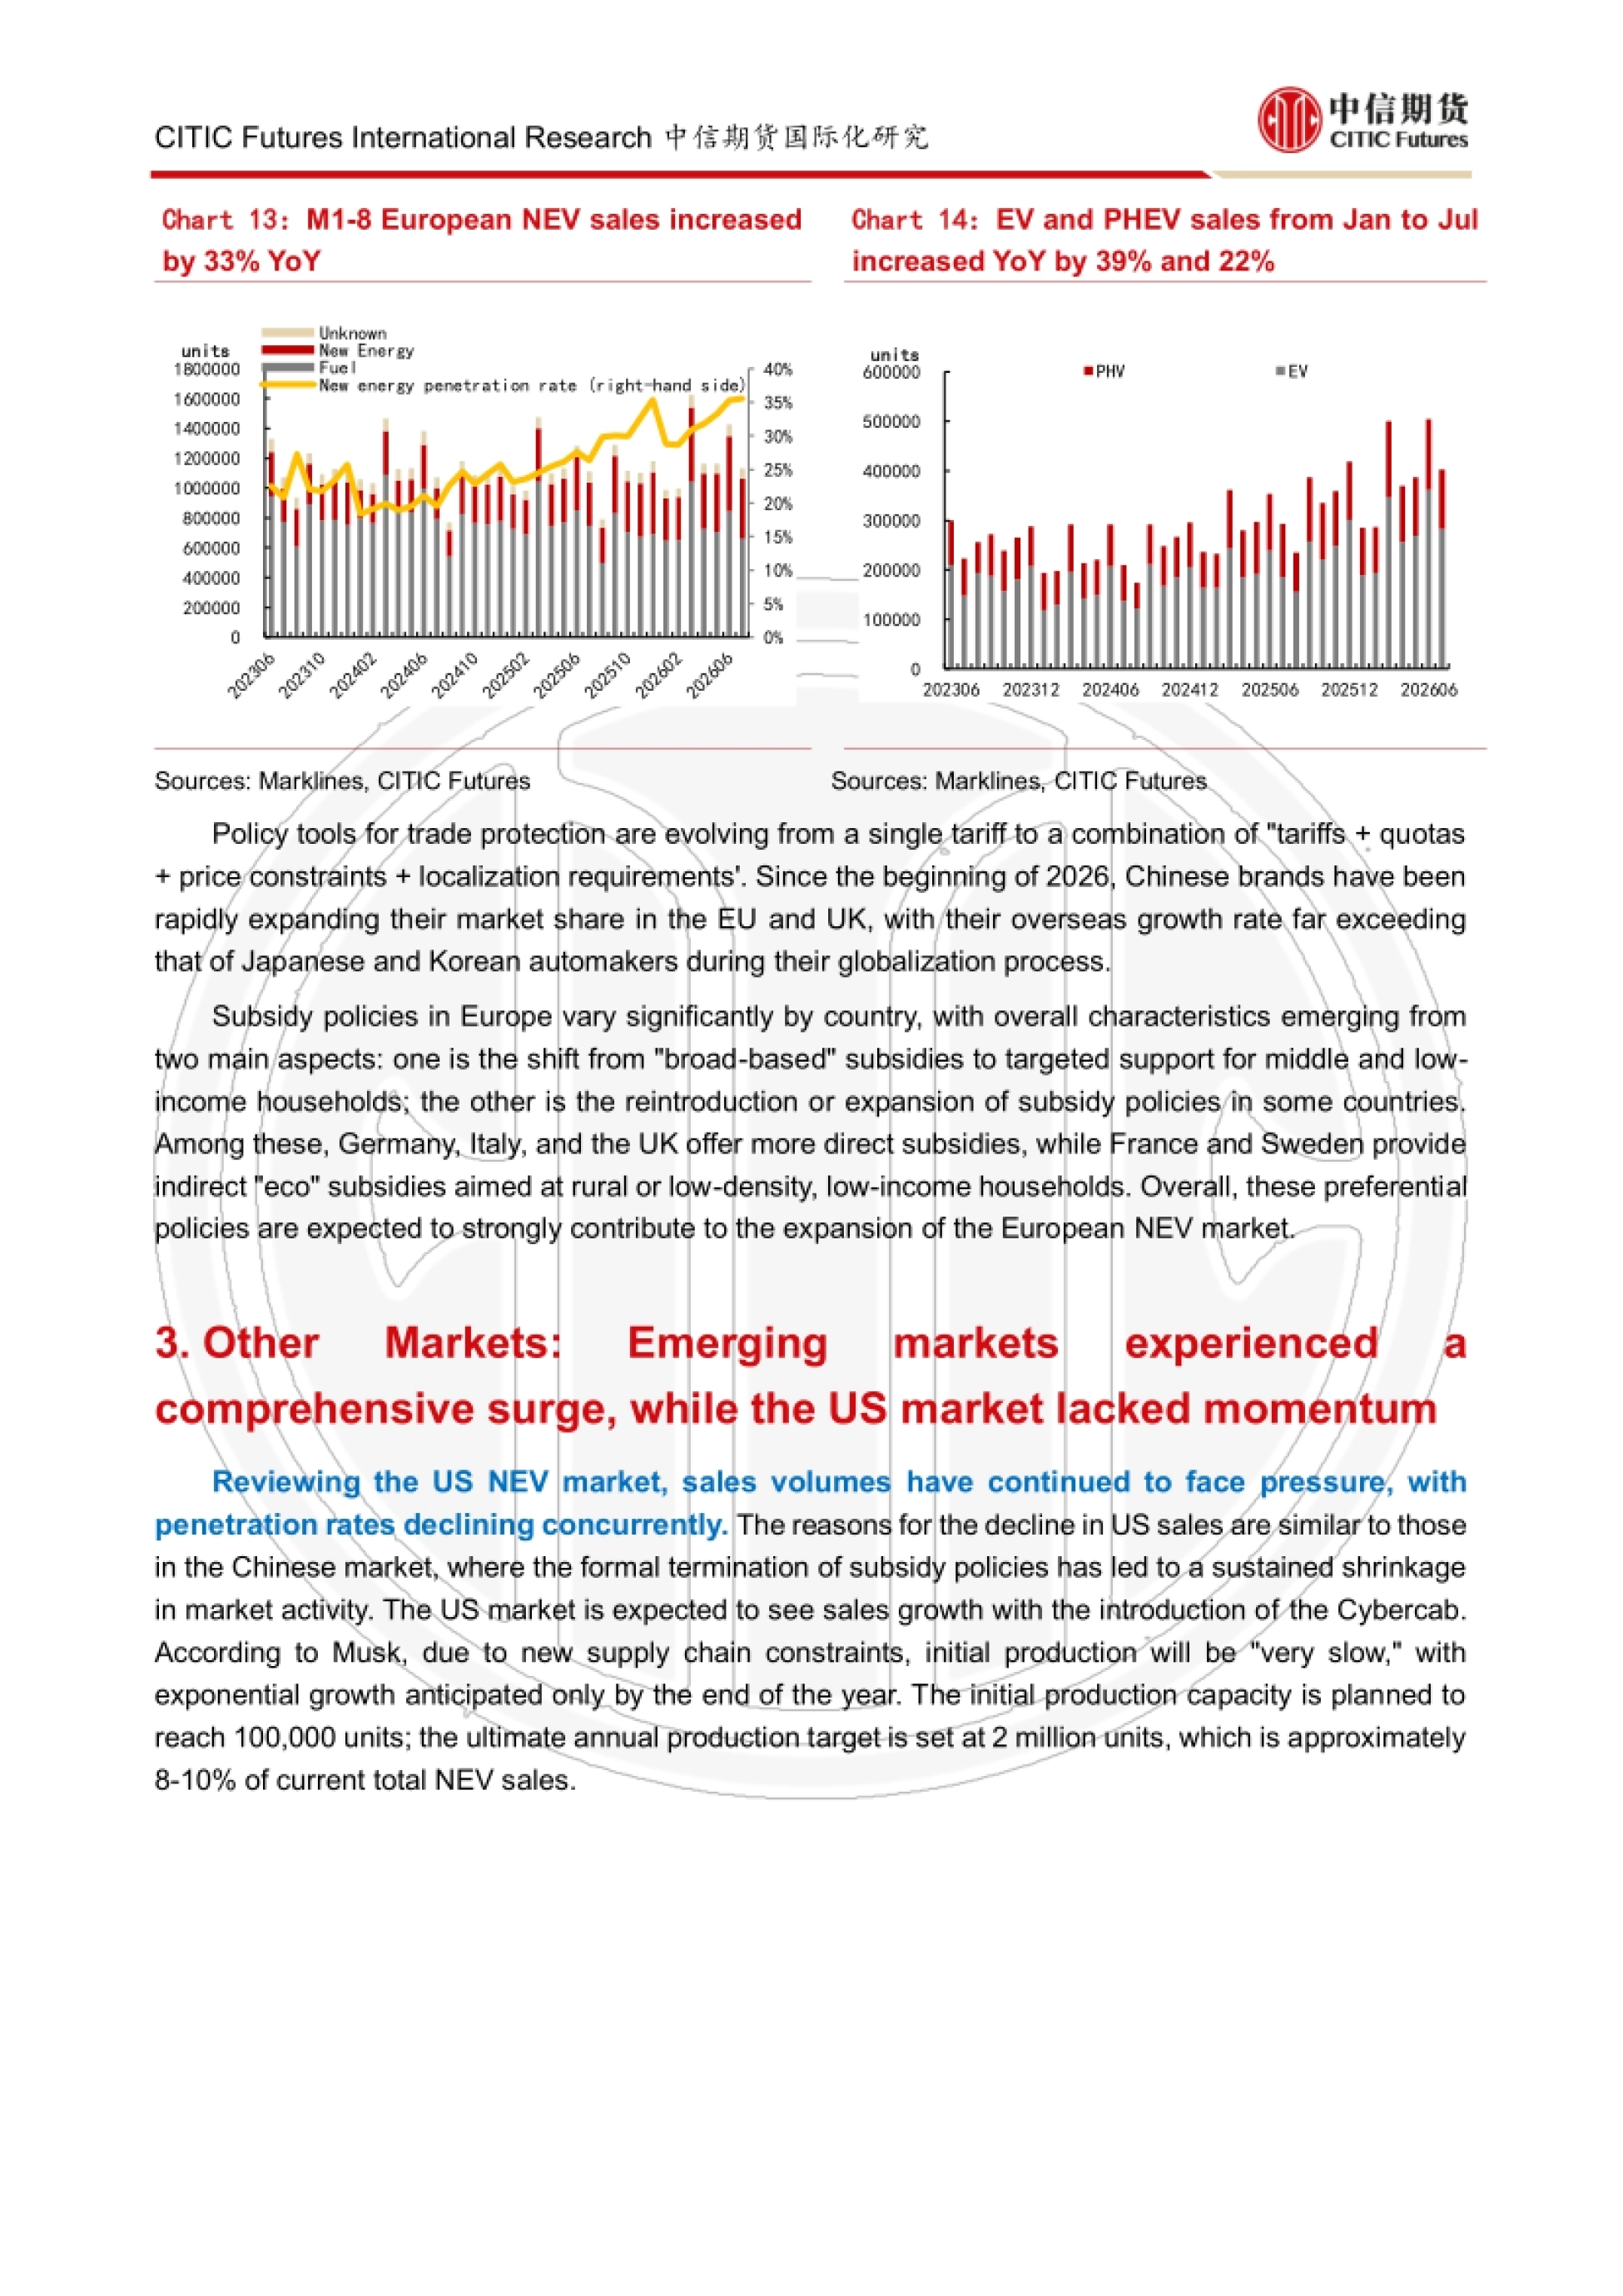
地缘冲突推高国际油价波动中枢,燃油车的实际用车成本被抬高,新能源车的成本优势更明显,' 间接加速了欧洲新能源产业。Marklines 数据显示,1 到 7 月欧洲新能源车销量 273 万辆,同比增长 33%,' 其中纯电 189 万辆增长 39%,插混 84 万辆增长 22%。
销售结构上,欧洲北部渗透率本来就高,近期南部地区因为能源扰动,渗透率也在同步上涨。' 最大市场依次是英国、德国、法国,7 月销量分别为 7.2 万辆、10.8 万辆、5.6 万辆,同比增长 30%、58% 和 74%。' 意大利也在加速,同比增长超过 67%。
但报告提醒贸易保护工具在升级:从单一关税变成关税加配额、价格约束、本地化要求的组合。' 2026 年初以来中国品牌在欧盟及英国市场的份额扩张很快,增速远超当年日韩车企的全球化进程。
补贴政策各国差异也大:一是从普惠式转向针对中低收入家庭,二是部分国家重启或扩容。' 德国、意大利、英国的补贴更直接,法国、瑞典偏向生态等变相补贴。
欧洲的机会来自能源,风险来自政策,两件事同时发生。

图源:《2026新能源车四季度展望》(第7页)
七、其他市场:美国熄火,新兴市场全面爆发
报告把海外市场拆成两块看,一块熄火,一块点火。美国市场的销量与渗透率同步下滑,原因和中国类似:补贴政策正式终止,市场景气度持续萎缩。
报告给的一点希望来自特斯拉的 Cybercab:首批产能规划 10 万台,最终年产能目标 200 万辆,' 大约是当前美国新能源车总销量的 8 到 10%。但马斯克本人也说了,受供应链限制,初期产量会非常缓慢。
其他区域则是另一幅景象。1 到 7 月,东亚新能源车销量 82 万辆同比增长 80%,大洋洲 19.6 万辆增长 107%,' 南美洲 25.7 万辆增长 152%,非洲 2.6 万辆增长 813%。
报告认为,除了欧美成熟市场,能源价格扰动成为驱动其他地区高增的核心因素。美伊冲突升级使国际油价进入高波动区间,' 油车用起来更贵,替代逻辑就更硬。
美国政策收手,新兴市场接着点火,全球增长的接力棒换了手感。
图源:《2026新能源车四季度展望》(第8页)
八、2027 年:2467 万辆背后是一串联动数字
报告最后给出的全球图景是一张七年表格,从 2021 年排到 2027 年预测,中国的增速曲线降得最明显。
中国市场 2027 年预计 1979 万辆,同比增长 9%,增速从 2021 年的 171%、2022 年的 92% 一路降到个位数。' 拆开看更清楚:国内新能源乘用车从 2025 年的 1300 万辆降到 2027 年的 1121 万辆,连续两年负增长;' 出口从 250 万辆升到 685 万辆,两年翻了近两倍。
海外市场同期从 776 万辆升到 1173 万辆,其中欧洲 379 万到 611 万,美国 163 万降到 114 万再回升到 128 万,' 东亚 90 万到 182 万。下游的数字是联动的。全球新能源车销量 2027 年 2467 万辆同比增长 11%;' 动力电池装机 1849GWh,产量 2219GWh 增长 16%;碳酸锂需求从 103 万吨升到 147 万吨。
这条链其实是在说一件事:车的增速放缓,但单车带电量在涨,电池和锂的需求增速会比整车更快。' 报告的风险提示也写在这一页旁边:地缘风险、关税与政策调整、出口不及预期。
整车增速掉了,电池和锂的增速却还在两位数,这就是结构性差异。
图源:《2026新能源车四季度展望》(第9页)
九、四季度该盯哪几个数
把整份报告压成几个可跟踪的指标,会比记住结论更有用。第一个是内销同比能不能转正。报告预期四季度内销小幅修复,但批发与内销之间的差距如果继续拉大,' 就说明渠道库存还在累积,而不是需求恢复。
第二个是出口月度增速。8 月单月同比 134%,这个数字本身不可持续,关键是看回落到什么水平后能稳住。' 2027 年出口增速收窄已是报告给出的前提。
第三个是政策落地节奏。锂电池消费税 2027 年起从 2% 提到 4%,出口退税降到 0%,车船税免征取消,' 三件事会在同一时间点叠加,对成本的影响需要提前算。
第四个是欧洲政策的变量。关税、配额、价格约束、本地化要求这四件工具还在升级,' 而欧洲又是我国出口占比 36% 的第一大市场,它的政策风吹草动都会传导到国内排产。
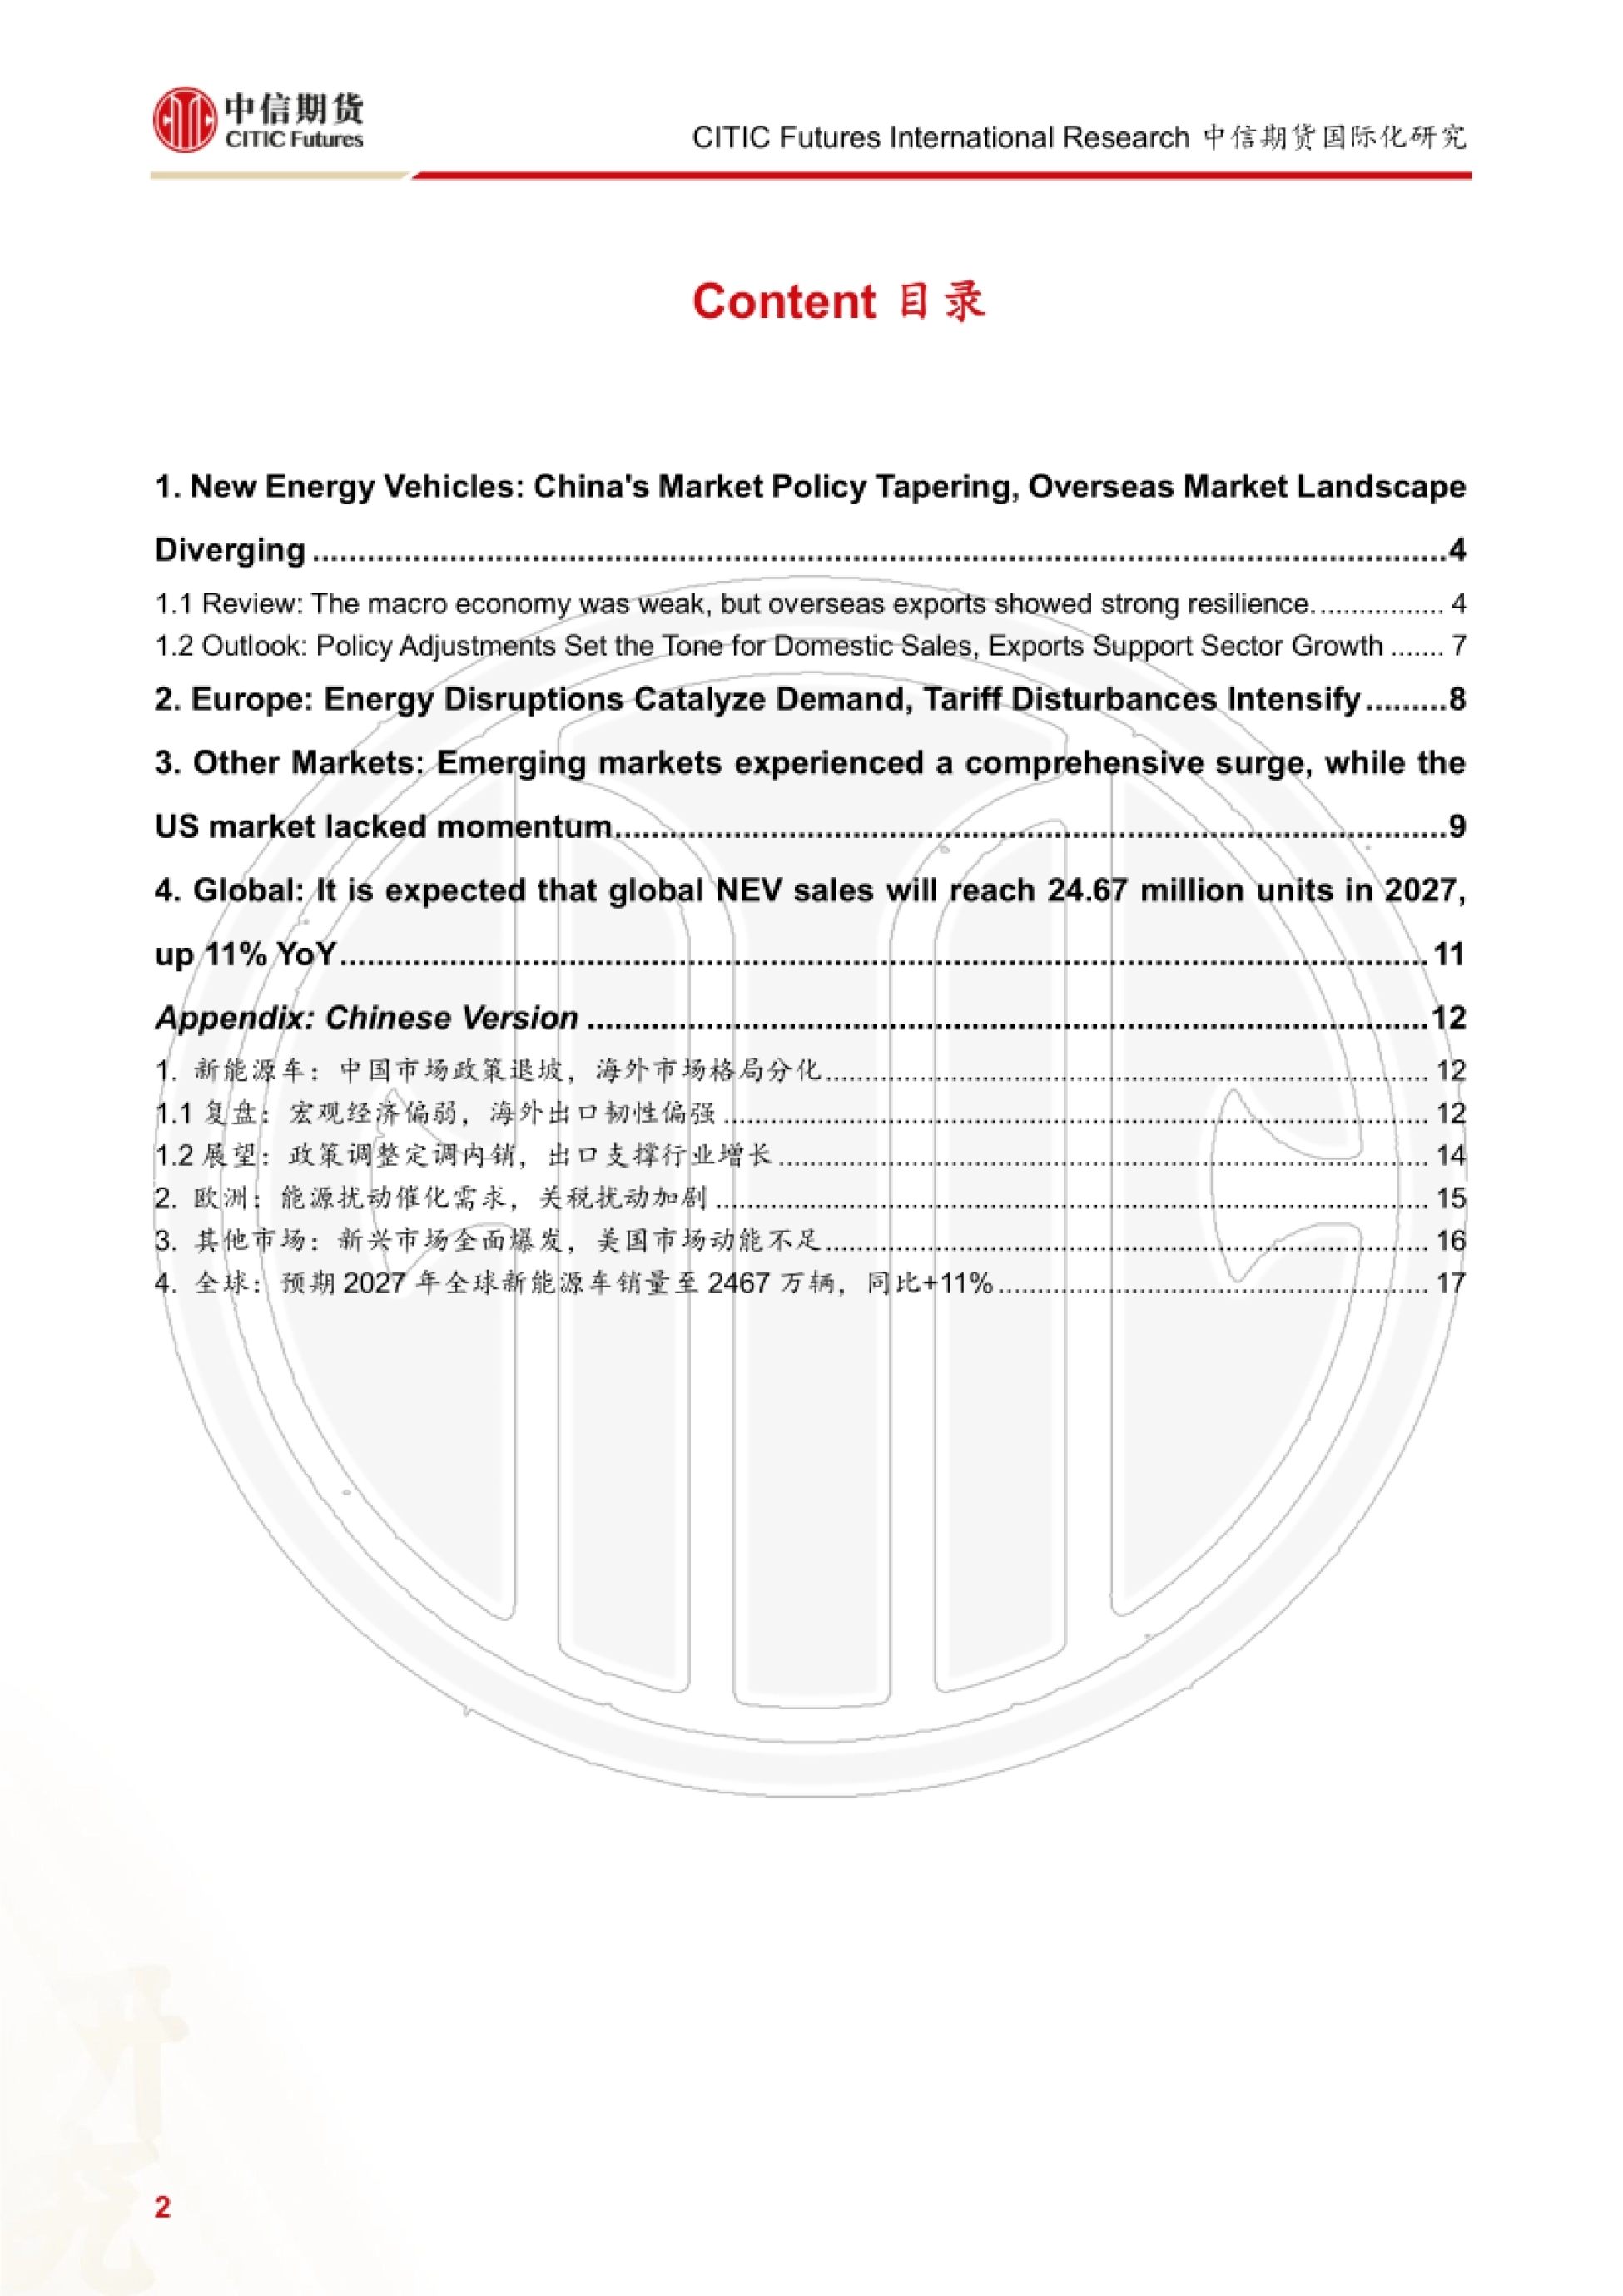
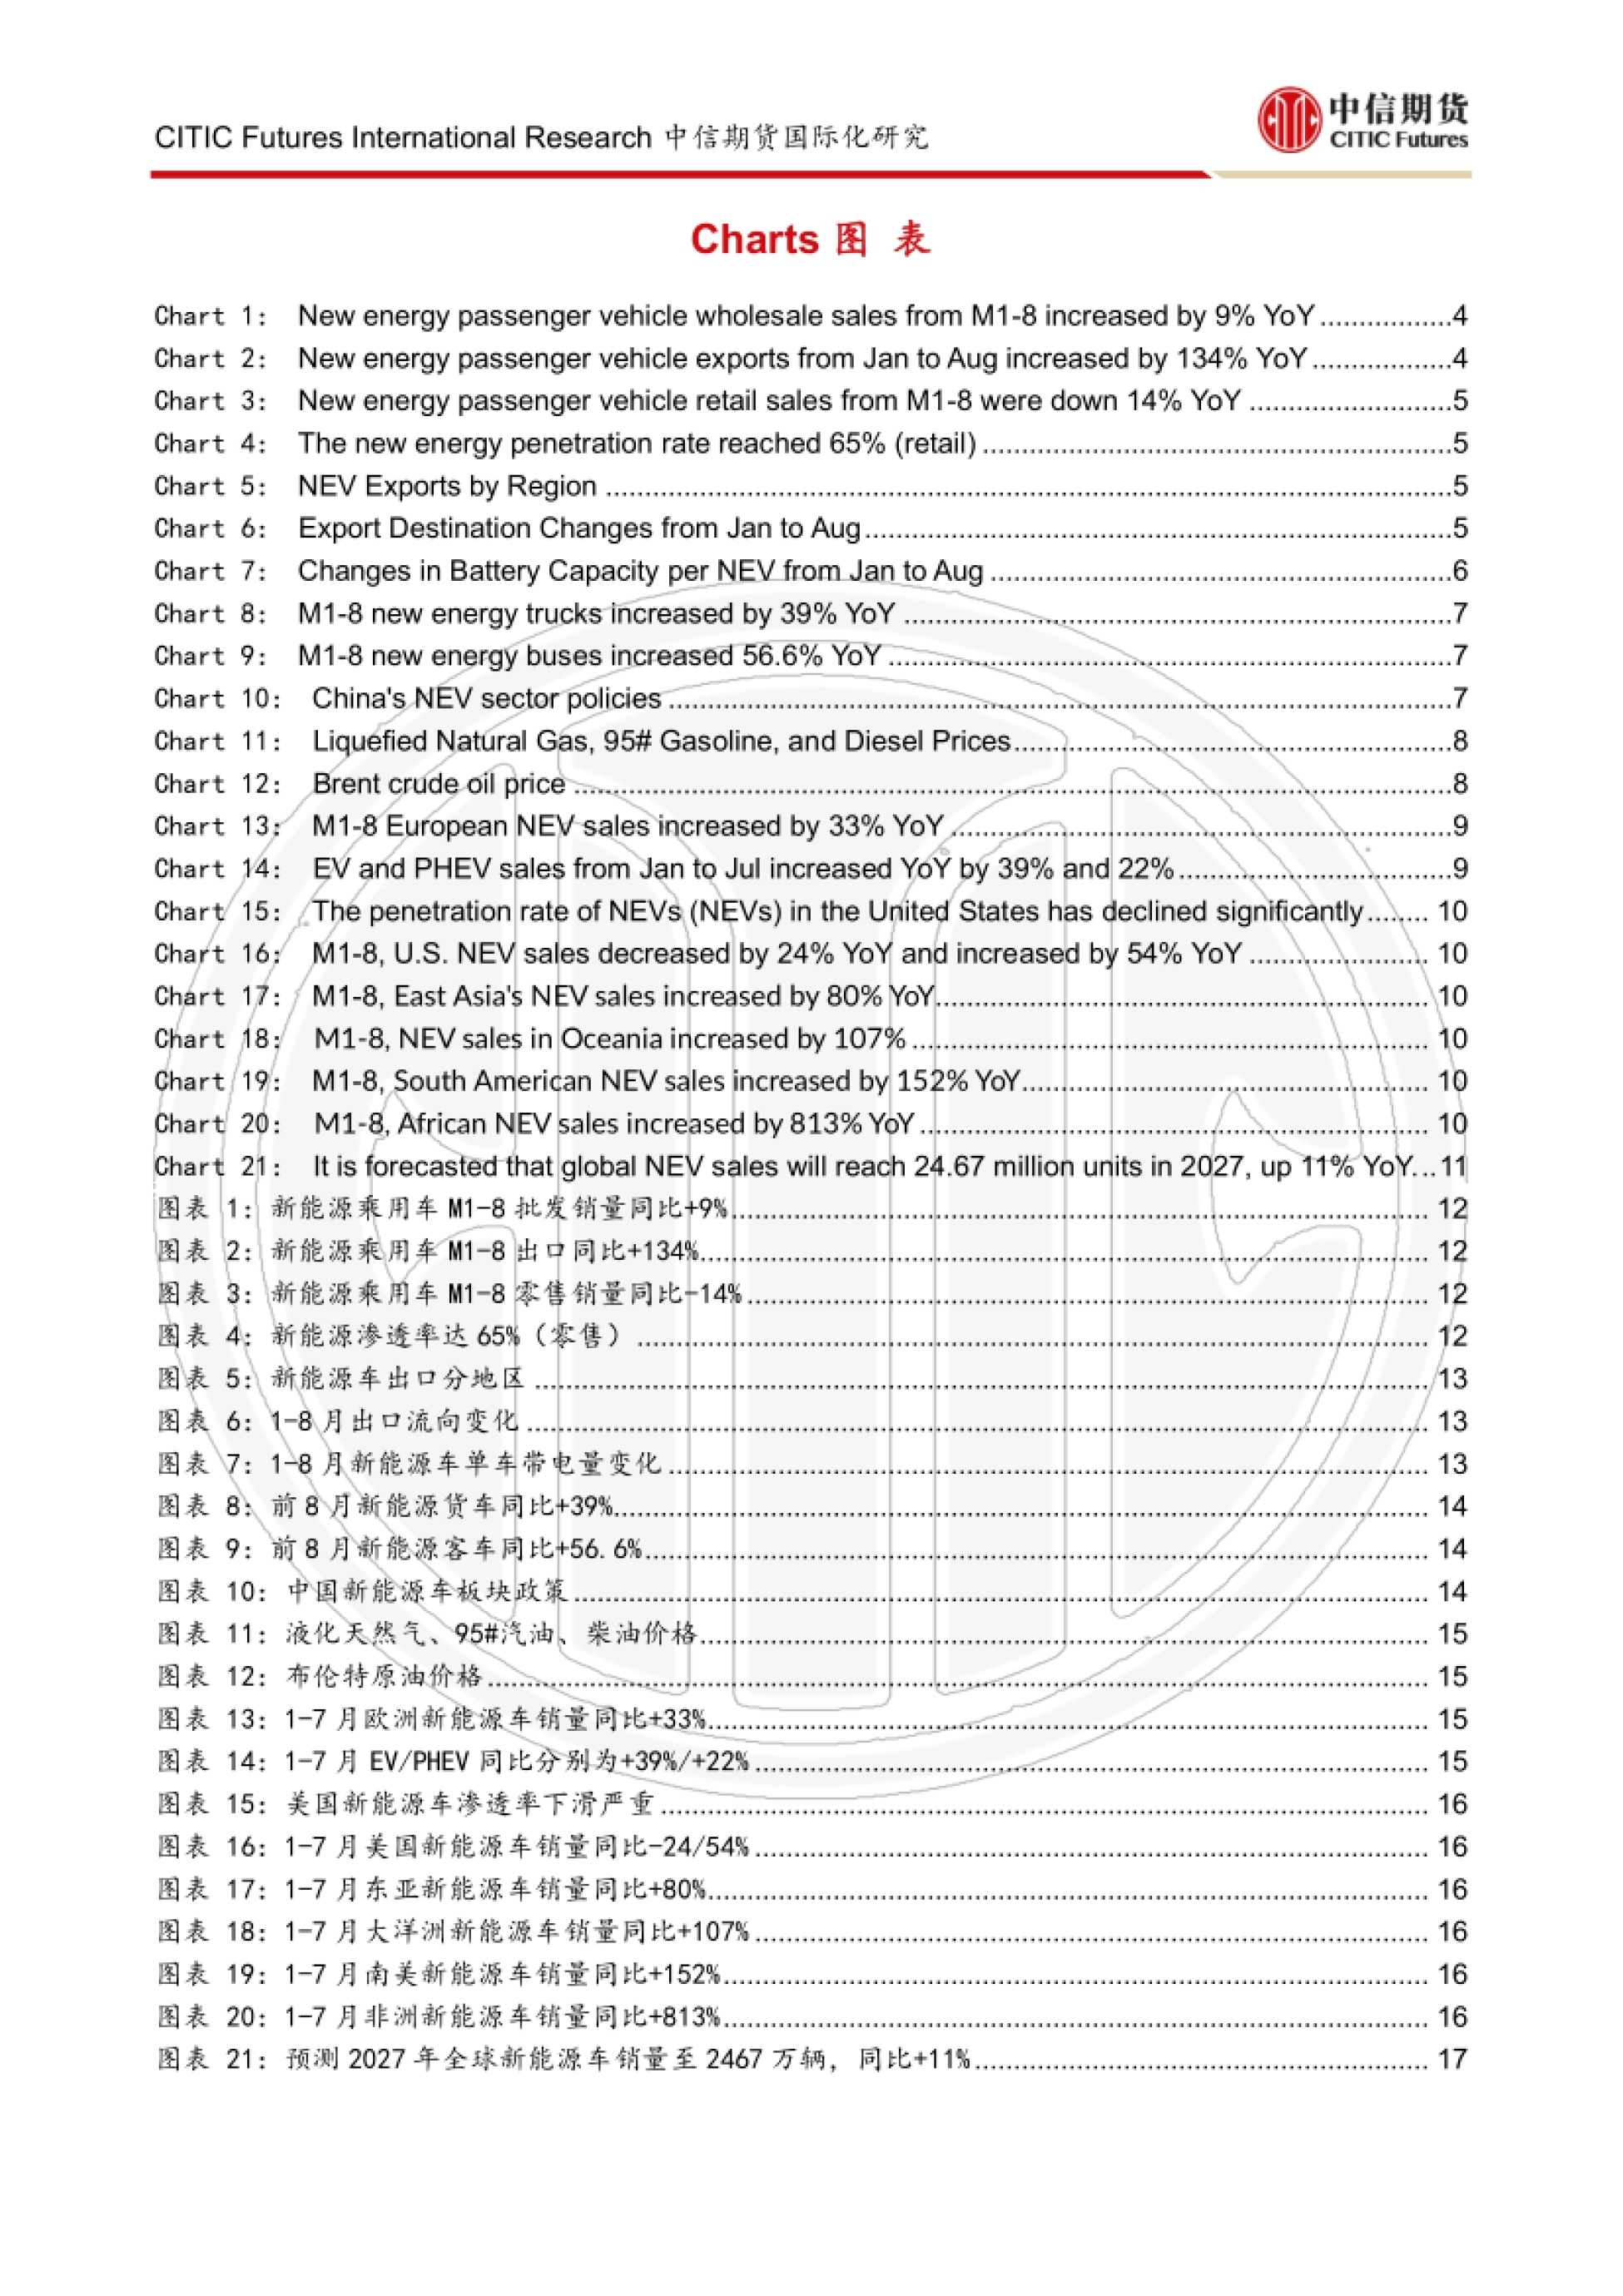
报告全文含 21 张图表与 2021 至 2027 年分区域预测表,可在运营动脉(www.yydm.cn)搜索报告名查阅。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。