七款AI药进了三期,真正的分水岭是明年那款能不能批下来
 广告
本文解读:《2026AI制药行业深度:市场现状、发展趋势、产业链及相关公司深度梳理-慧博智能投研》 · 共 35 页 · 原文
AI 制药讲了很多年故事,到 2026 年终于有一款药站到了上市前最后一道关口。慧博这份梳理给的关键数字是:全球 AI 赋能药物研发支出从 2019 年 53.7 亿美元涨到 2023 年 119 亿美元, 2032 年预计 746 亿美元,复合增速 22.6%。
真正值得盯的是管线进度。已有 7 款 AI 药物进入或完成 III 期, Relay Therapeutics 的 lirafugratinib 已作为胆管癌二线疗法向 FDA 提交上市申请,有望 2026 年下半年获批。
它如果批下来,会是第一款上市的 AI 药物,也意味着行业从技术验证正式走到商业验证, 后面所有估值逻辑都得重算一遍。
这一轮看的不是谁的模型更强,是谁的管线先跑到终点。
图源:《市场现状、发展趋势、产业链及相关公司深度梳理》(第1页)
一、传统研发的账先算清楚,才有替换空间
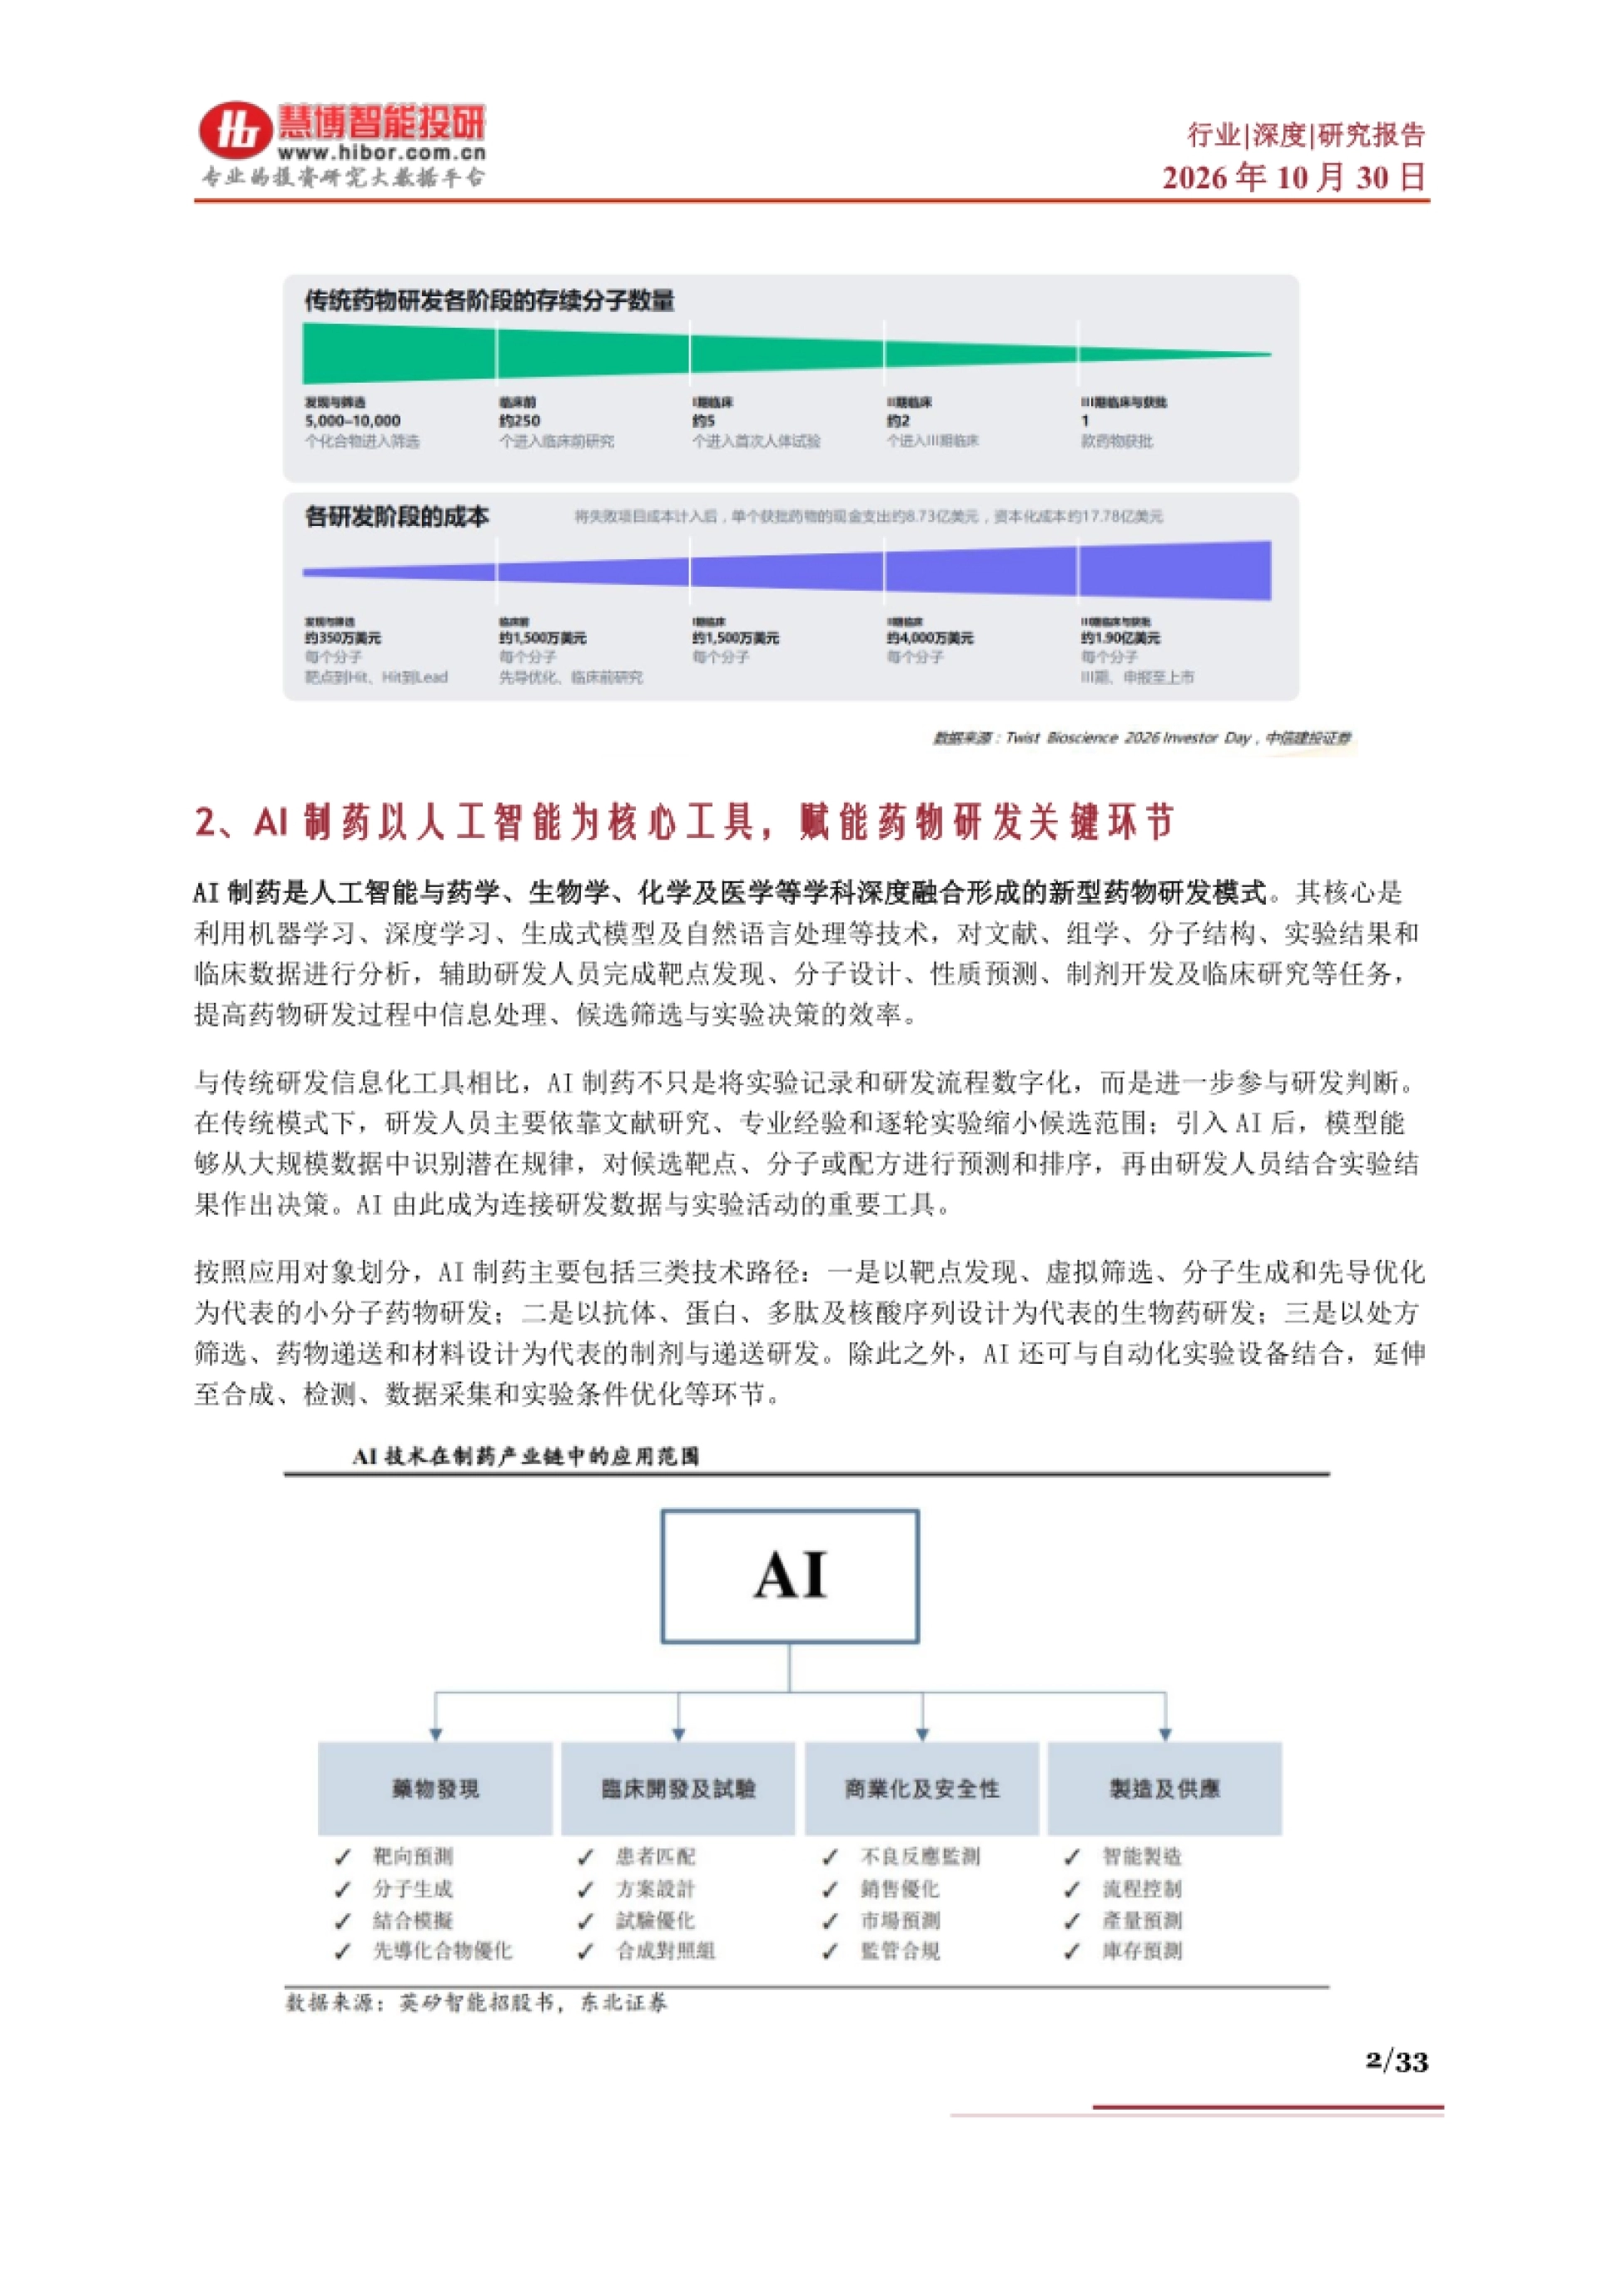
报告开篇用的是成本账。传统药物研发早期要筛 5,000 到 10,000 个化合物,约 250 个进临床前, 最终只有约 1 个获批上市,淘汰率极高。
成本随阶段上升,III 期到上市这一段可达约 1.9 亿美元。把失败项目算进来, 一款新药成功上市的现金支出约 8.7 亿美元,资本化成本接近 18 亿美元。
最刺眼的是回报率。传统方式的投资回报率只有 1% 到 3%, 这也是为什么只要有更高效的工具出现,多个环节都可能冒出新需求。
AI 制药的定位由此清楚:它不是凭空创造一个新市场,而是从这 8.7 亿美元里切一块出来。 替代空间有多大,取决于它能替掉多少试验轮次。
回报率 1% 到 3% 的行业,任何提效工具都不缺买家。差别只在买哪一种。
图源:《市场现状、发展趋势、产业链及相关公司深度梳理》(第3页)
二、行业走了四十年,现在在快速扩张期
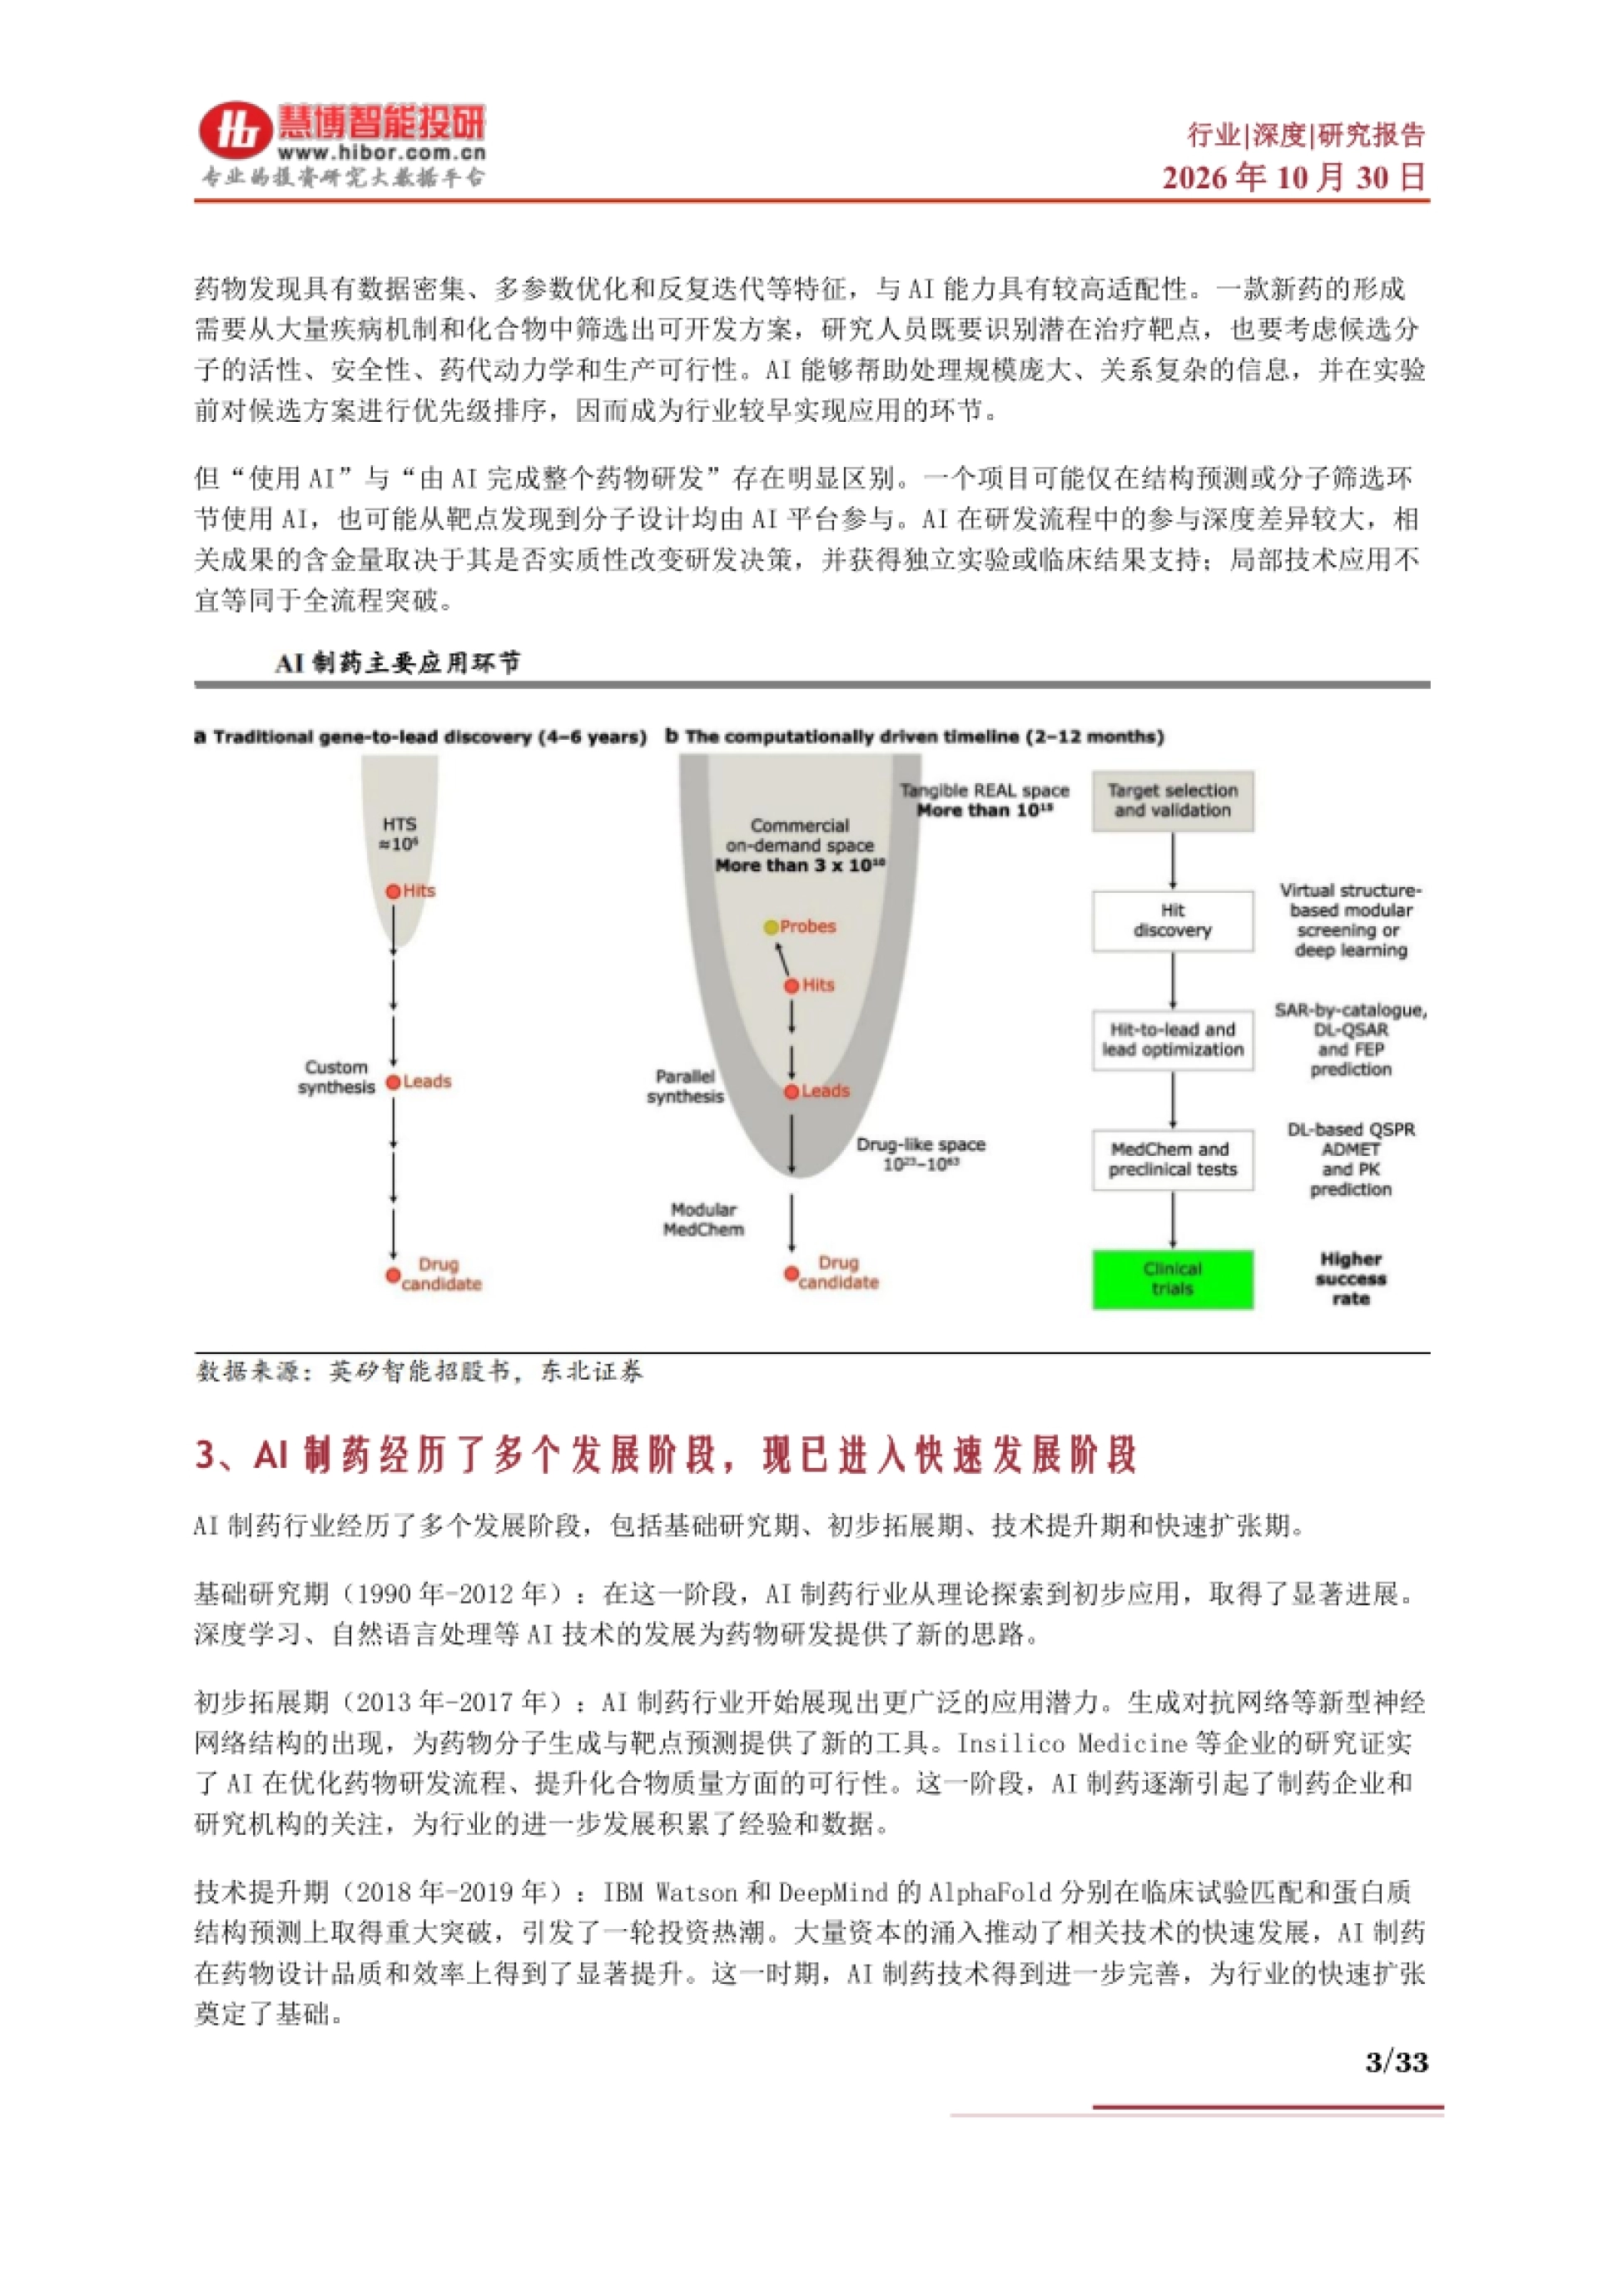
报告把历史分成四段。基础研究期是 1990 到 2012 年,从理论探索到初步应用, 深度学习与自然语言处理给药物研发提供了新思路。
初步拓展期是 2013 到 2017 年,生成对抗网络等新结构出现, 为分子生成与靶点预测提供工具,Insilico Medicine 等企业验证了可行性。技术提升期是 2018 到 2019 年,IBM Watson 在临床试验匹配、DeepMind 的 AlphaFold 在蛋白质结构预测上突破, 引发一轮投资热潮。
快速扩张期从 2020 年至今。AI 已用于药物研发全流程和疾病诊断, 大型跨国药企对 AI 制药的重视和参与程度持续提高,行业进入快速发展阶段。
四十年只走了四步,2020 年之后这一步才是真的在花钱。前面三步都在攒条件。
图源:《市场现状、发展趋势、产业链及相关公司深度梳理》(第5页)
三、AI 在三个环节能省多少,报告给的都是数
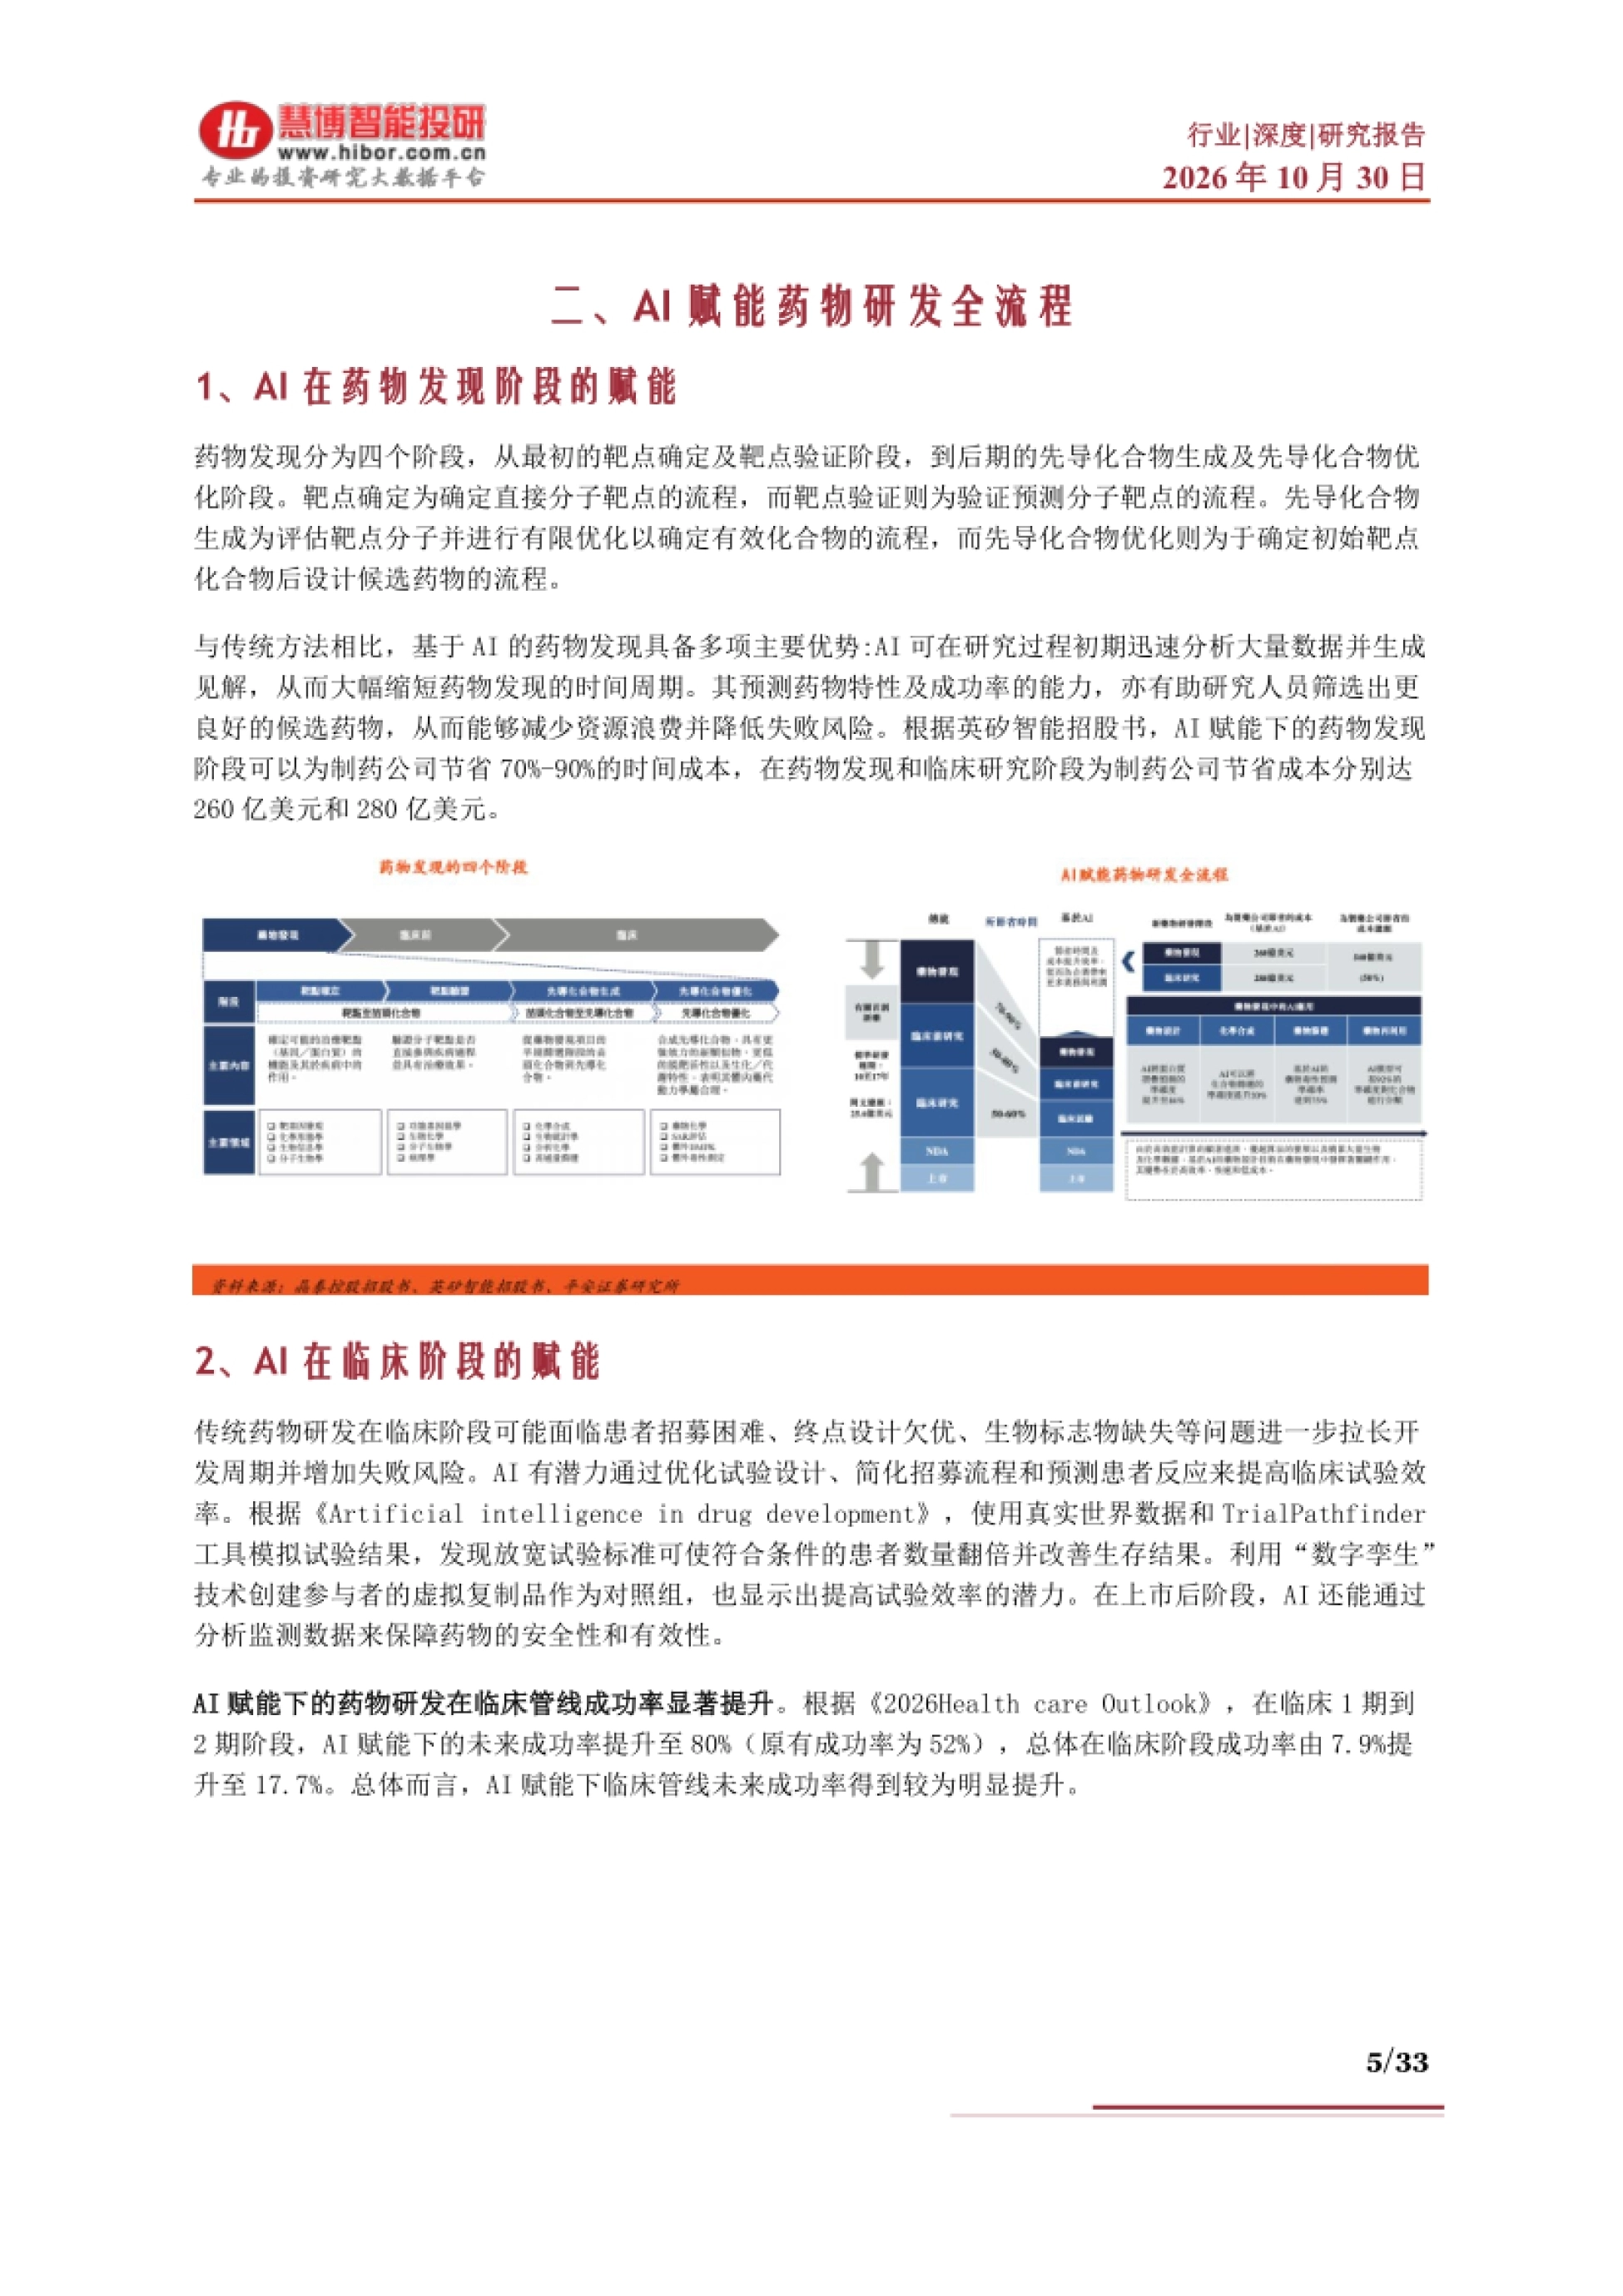
药物发现这一段最直接。报告引英矽智能招股书,AI 赋能下的药物发现阶段可为制药公司节省 70% 到 90% 的时间成本, 在药物发现和临床研究阶段分别节省成本达 260 亿美元和 280 亿美元。
临床这一段省的是效率。传统研发常遇患者招募困难、终点设计欠优、生物标志物缺失, AI 通过优化试验设计、简化招募流程、预测患者反应来提高效率。
报告还提到了两个具体工具。用真实世界数据和 TrialPathfinder 模拟试验结果, 发现放宽试验标准可使符合条件的患者数量翻倍;数字孪生创建参与者的虚拟复制品作为对照组, 也显示出提高试验效率的潜力。
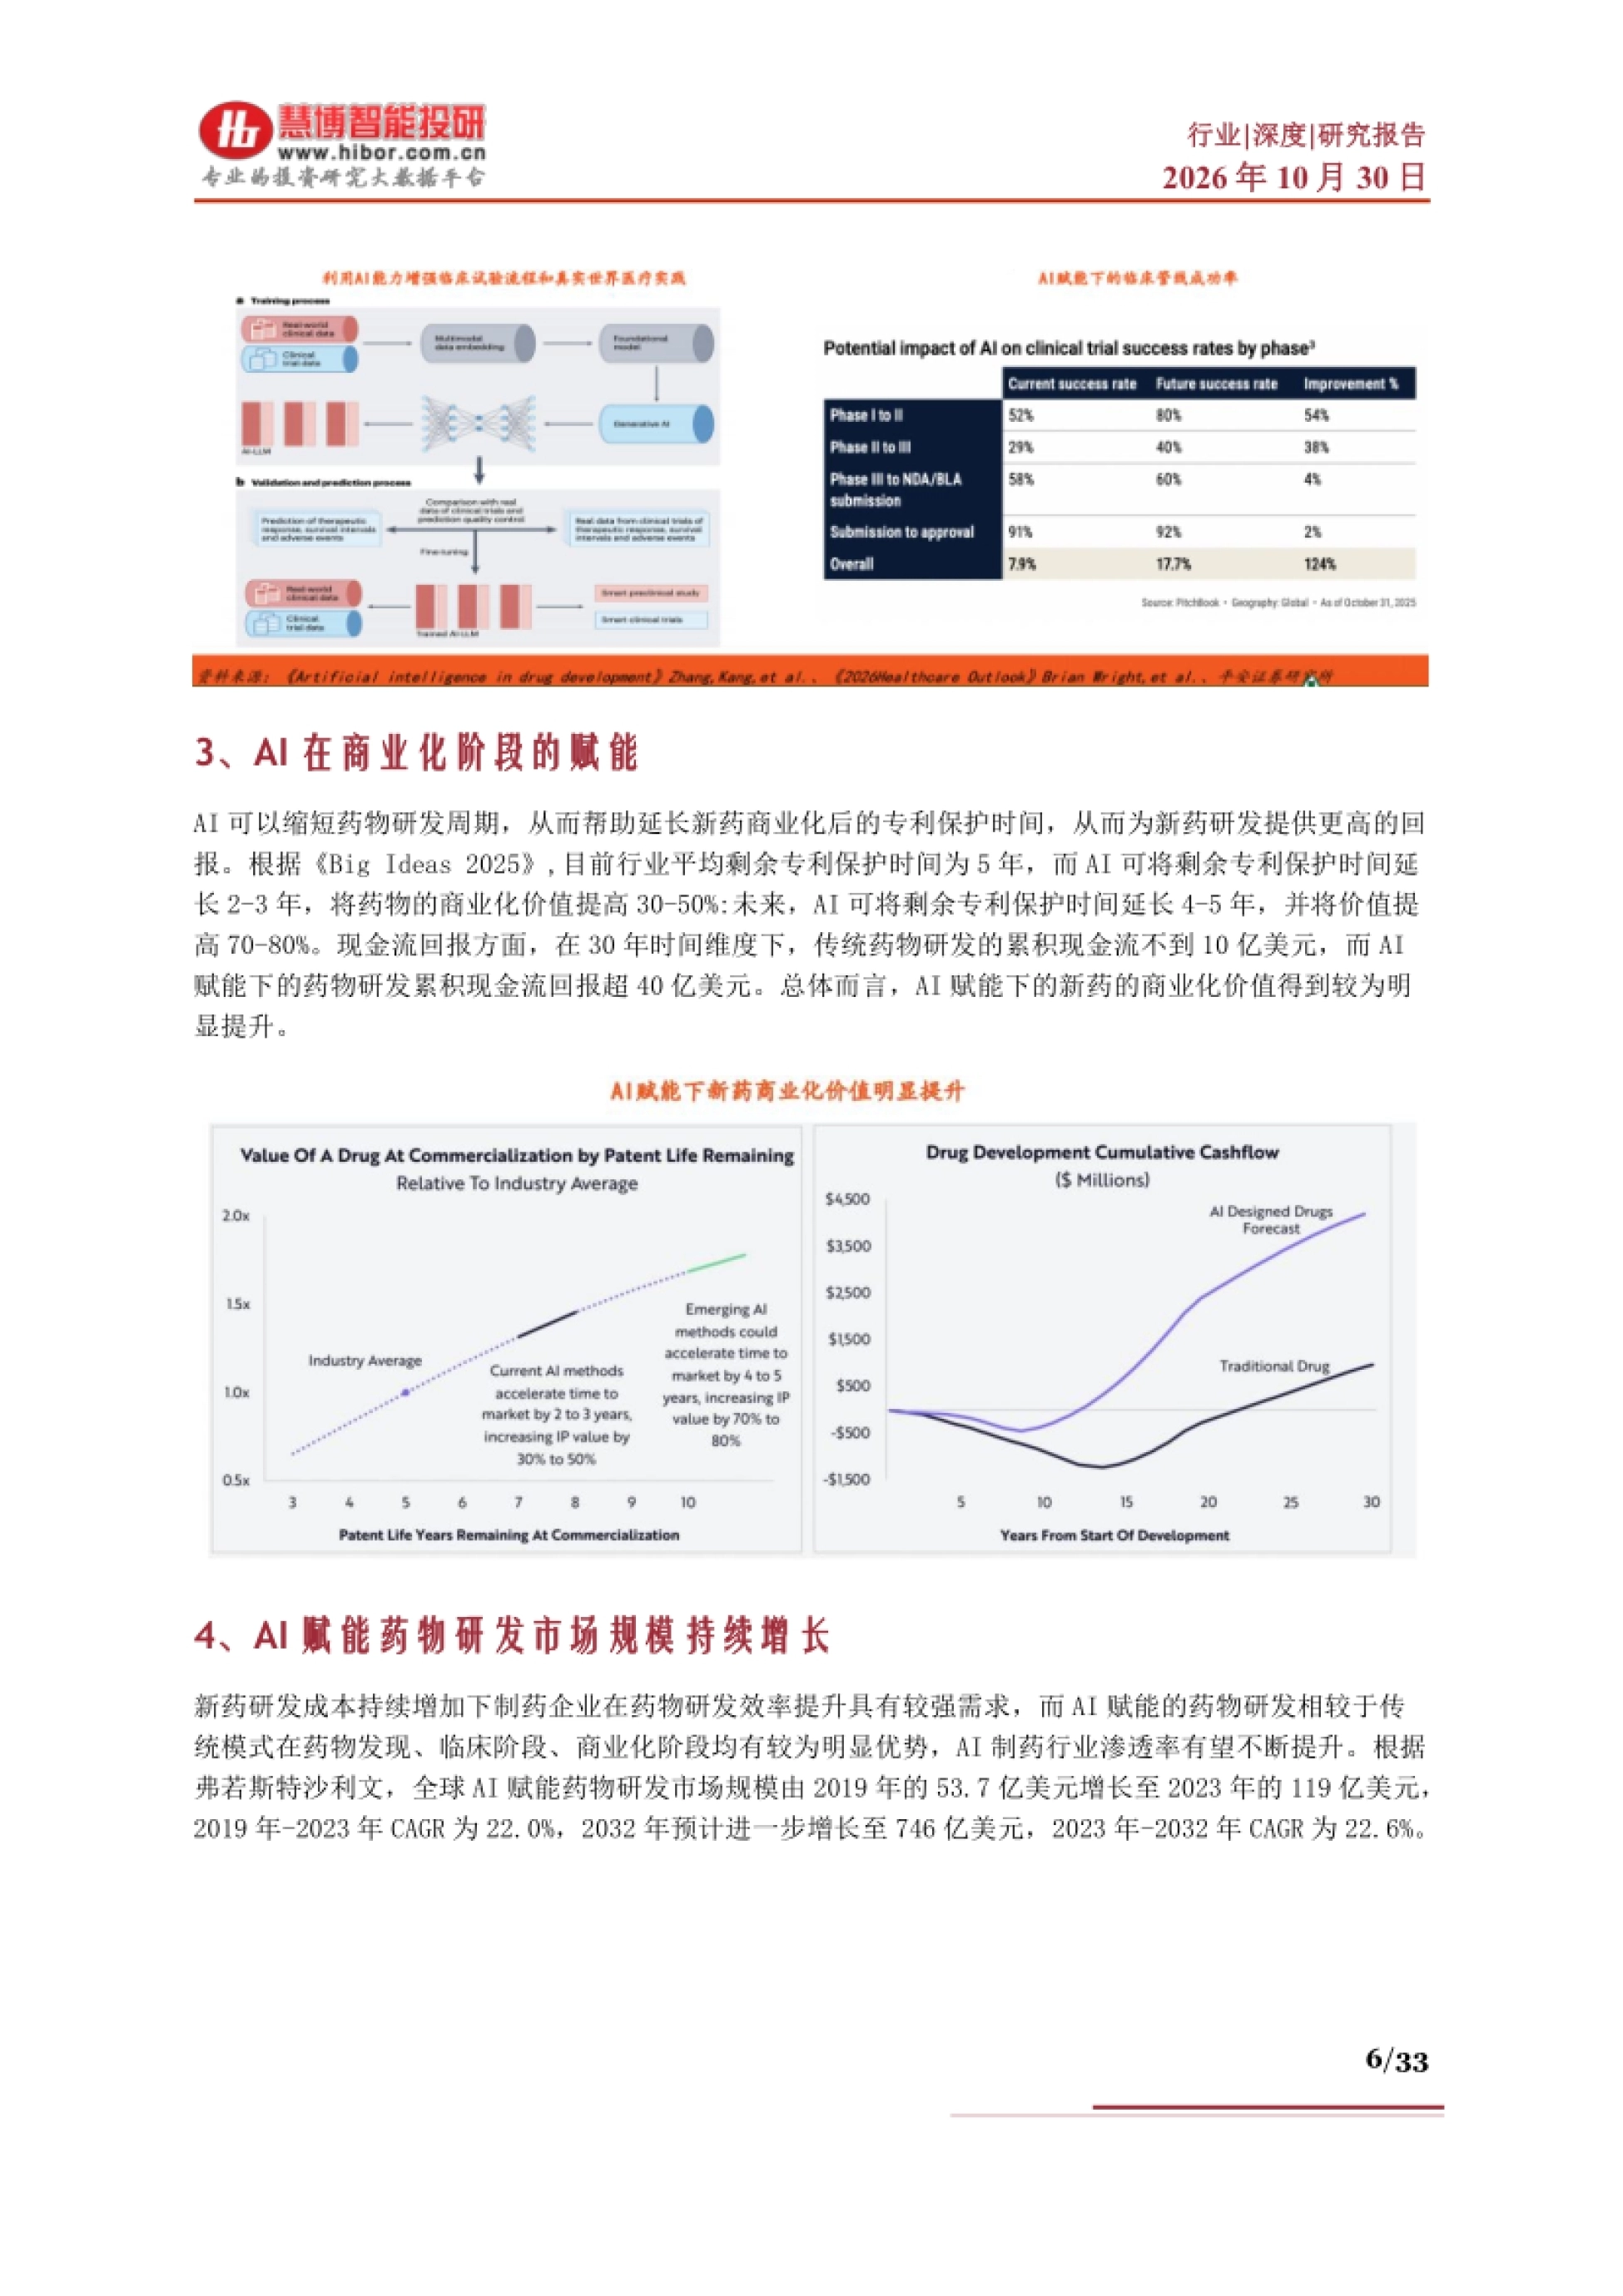
成功率上的数字更激进。《2026 Health care Outlook》显示,临床 1 期到 2 期, AI 赋能下的成功率提升至 80%,原有为 52%,临床阶段总体成功率由 7.9% 提升至 17.7%。从 7.9% 到 17.7% 这个数如果站得住,AI 的价值就不需要再论证。但样本口径得看清。
图源:《市场现状、发展趋势、产业链及相关公司深度梳理》(第6页)
四、商业化那一段被忽略,专利期能多两三年
报告单独写了商业化阶段的赋能,这一点多数 AI 制药报告没讲。 逻辑是 AI 缩短研发周期,等于给新药多留出专利保护时间。
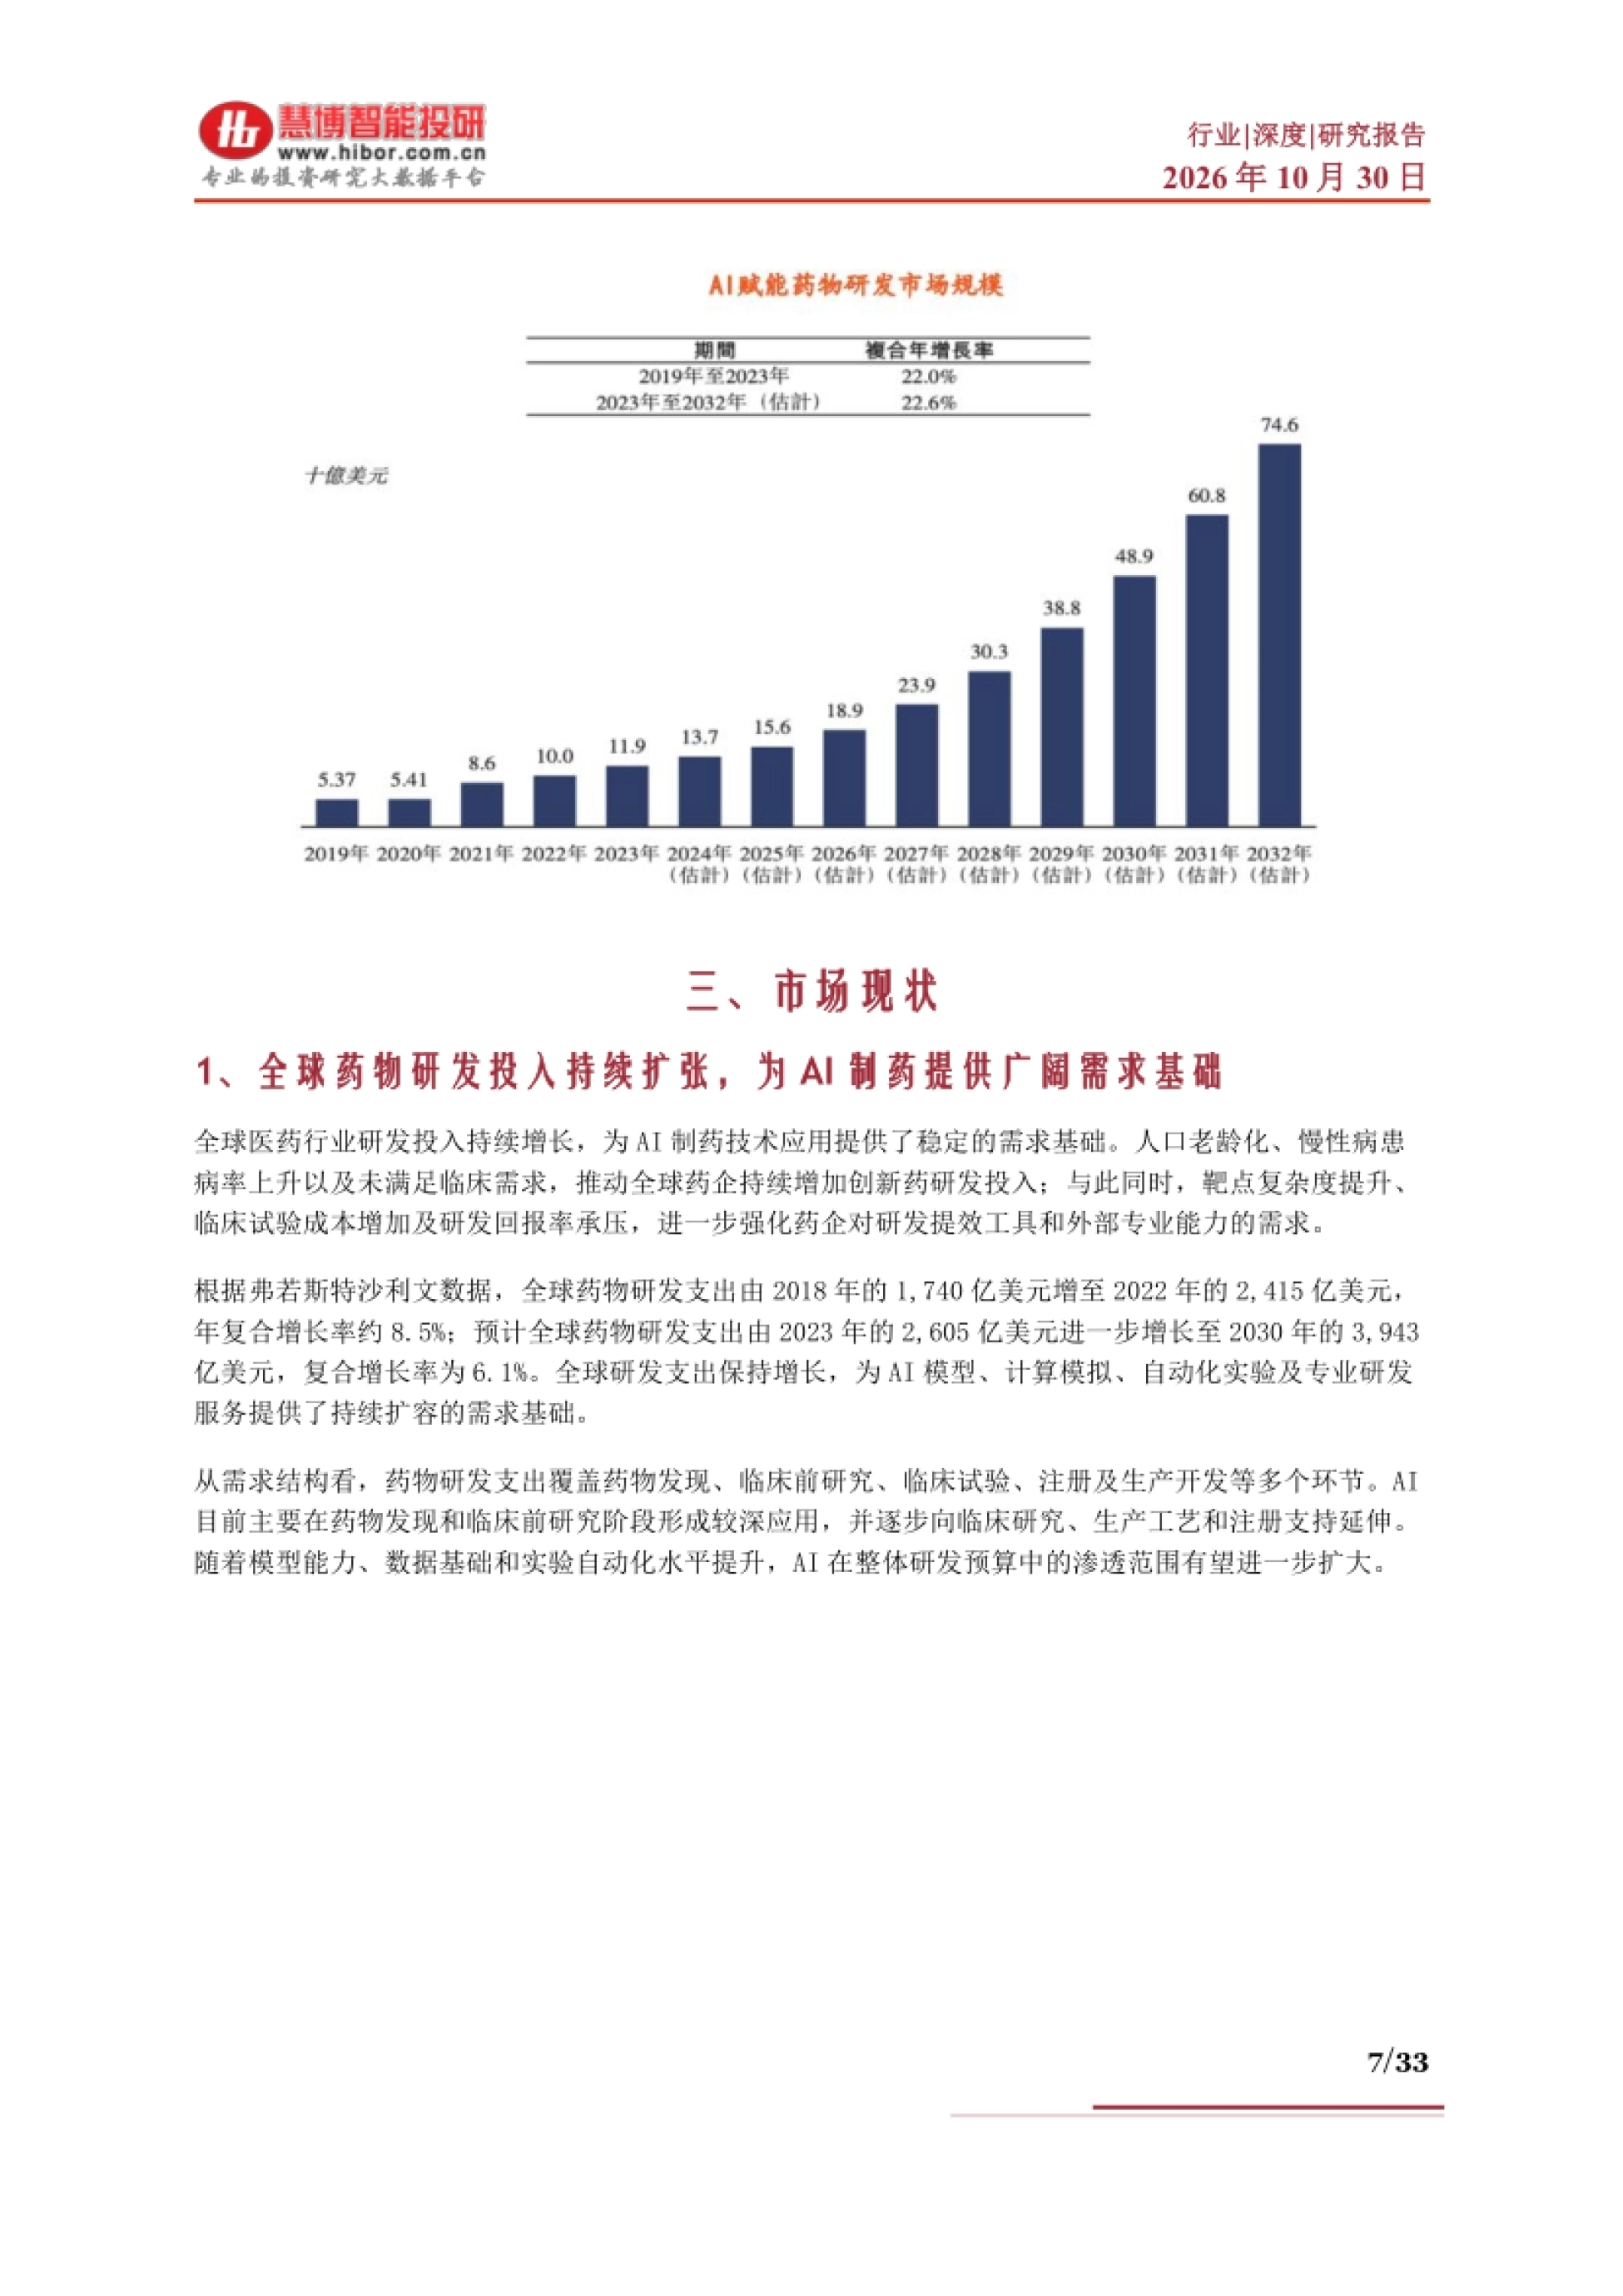
《Big Ideas 2025》的口径是:目前行业平均剩余专利保护时间为 5 年,AI 可将其延长 2 到 3 年, 把药物商业化价值提高 30% 到 50%;未来可延长 4 到 5 年,价值提高 70% 到 80%。
现金流上的对比更直白。在 30 年时间维度下,传统药物研发的累积现金流不到 10 亿美元, AI 赋能下超过 40 亿美元。这段测算的意义在于提醒,AI 的价值不只在省研发费,还在多赚几年销售期。 后者对药企的吸引力往往更大,也更容易支撑付费意愿。
研发省的是成本,专利期多留几年才是收入的放大器。两笔账得一起算。
图源:《市场现状、发展趋势、产业链及相关公司深度梳理》(第7页)
五、市场规模两个口径,全球和中国差一个量级
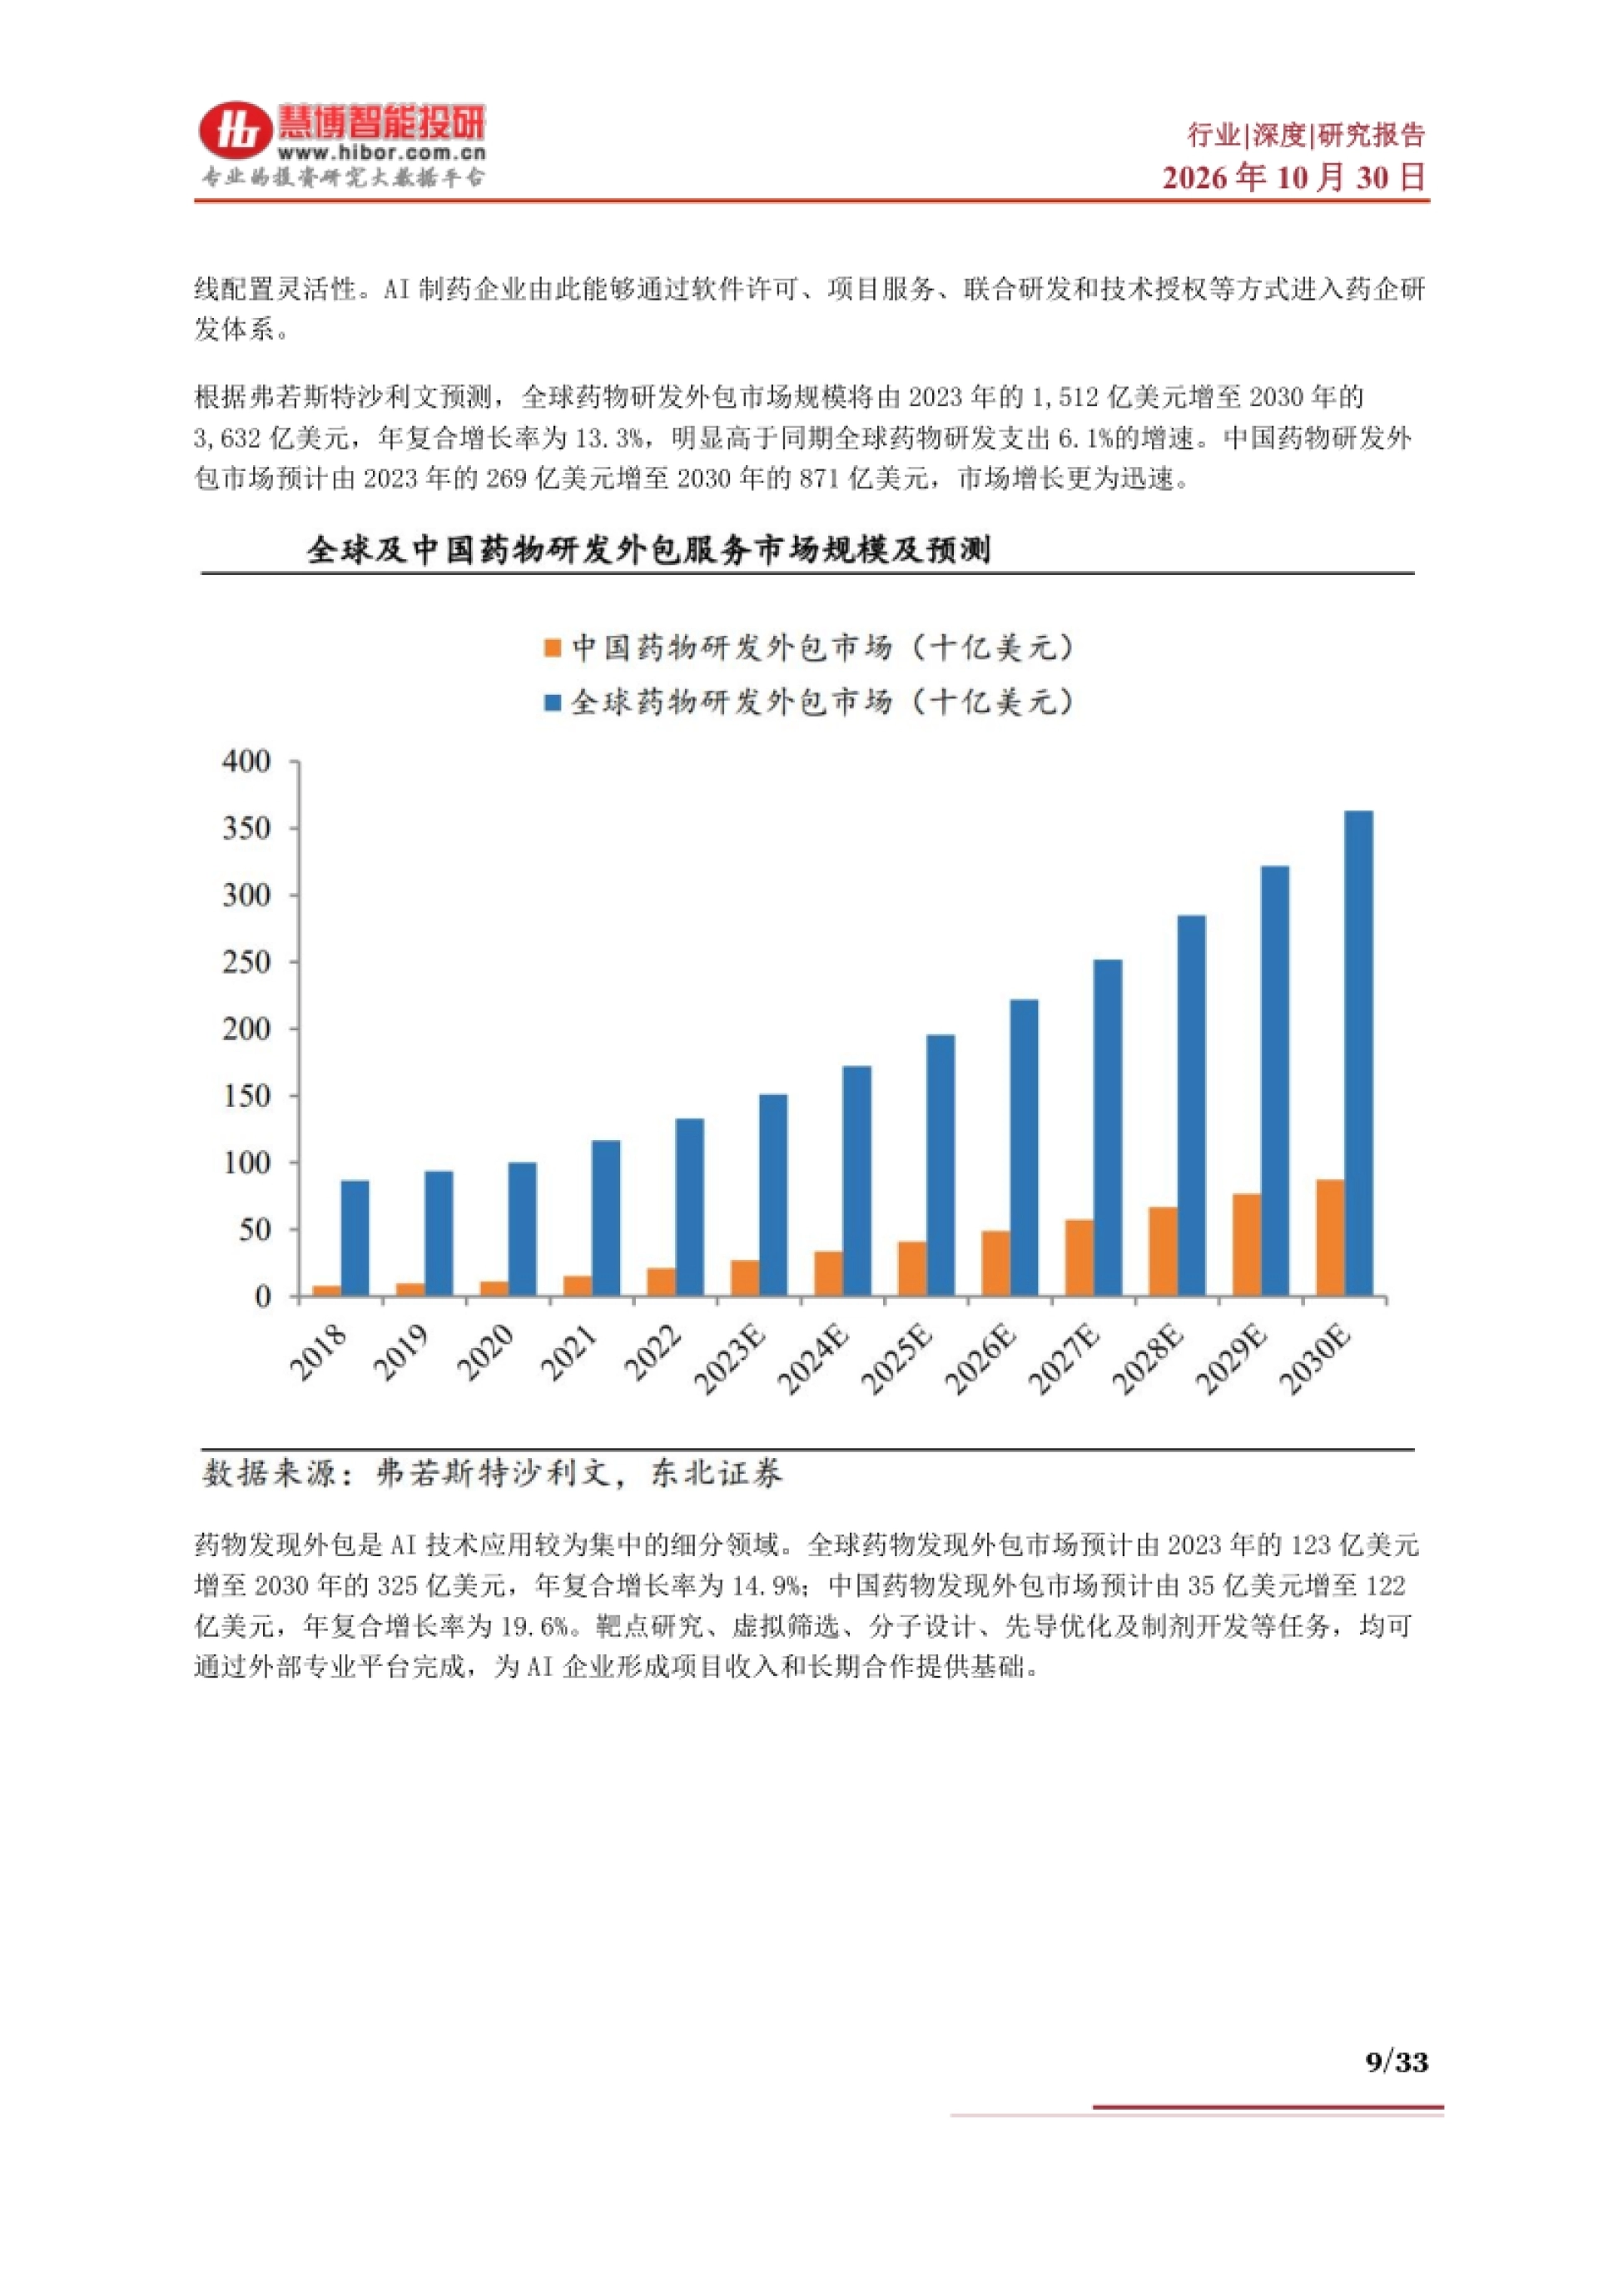
市场数据有两个来源。弗若斯特沙利文的口径是 AI 赋能药物研发支出, 2023 年 119 亿美元,2026 年 189 亿美元,2030 年 489 亿美元,2032 年 746 亿美元。MedMarketInsights 的口径更窄,2025 年全球 AI 制药市场规模 24.90 亿美元, 2031 年 135.23 亿美元,复合增速约 32.6%,2035 年 462.52 亿美元。
中国的数据来自智药局:2025 年市场规模 19.83 亿元,2031 年有望达到 121 亿元。 报告判断中国有望成为全球最具确定性的增量市场之一。
两个口径差得远,是因为一个算研发支出,一个算行业市场规模,含不含药企内部投入是关键差别。 引用时最好带上出处,否则数字会被放大好几倍。
同一句「AI 制药市场规模」,换一个机构能差出一个数量级。
图源:《市场现状、发展趋势、产业链及相关公司深度梳理》(第9页)
六、五条技术路径,只有一条打通了湿实验
报告的技术部分比多数梳理细。它列了五条路径,第一条是生成式 AI 分子与蛋白设计, 底层架构有 VAE、GAN、扩散模型、分子大语言模型四类。
第二条是结构生物学加分子模拟融合,用 AlphaFold、ESMFold、Chai 等预测模型输出蛋白构象, 再用 AI 加速分子对接、分子动力学和自由能微扰。
第三条是生物多模态基础模型,2024 到 2026 年的新兴方向,用统一预训练融合蛋白序列、分子 SMILES、 多组学、文献和临床文本,NVIDIA BioNeMo 是商业化标杆。
第四条是知识图谱与图神经网络推理,主要做全新靶点挖掘和药物重定位。报告在这里点了瓶颈: 预测结果高度依赖文献数据质量,容易出现假阳性靶点,必须经细胞和动物实验验证。
第五条是自动化实验与闭环平台,也是唯一同时打通虚拟计算、实体自动化湿实验、数据自动回流全栈的路径。 其余四条都局限在硅基计算,无法自主产出真实生物学数据完成迭代。
前四条路径再漂亮,最后都要回到第五条去拿实验数据。

图源:《市场现状、发展趋势、产业链及相关公司深度梳理》(第10页)
七、产业链三层,中游三类公司各缺一块
上游是软硬件供应商,报告认定有效的规模化数据来源是关键竞争壁垒。 中游是 AI 制药主体,下游是药企、CRO 和科研机构等需求方。
中游公司的短板写得很实在:AI 初创企业技术和算法强,但数据和资金不足; 传统药企与 CRO 经验和数据丰富,但 AI 技术弱;互联网企业算力和技术资源丰富,但行业经验不足。 三方目前更多是合作取长补短。
商业模式上,AI+SaaS、AI+CRO、AI+Biotech 三种分别占 25%、23% 和 8%。 兼容两种模式的企业占 31%,兼容三种的占 13%,兼容多种商业模式成为主流。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
选模式的逻辑也清楚:药物研发经验强的团队多以自研管线为主, 算法背景强的团队更倾向 SaaS 和研发服务。「自研加外部合作」是主流,用来降低引进授权的风险。
初创缺数据、药企缺算法、互联网缺经验,互补是唯一的解法。
图源:《市场现状、发展趋势、产业链及相关公司深度梳理》(第12页)
八、七款药进三期,最值得看的是哪几条
进度最快的是 lirafugratinib。Relay Therapeutics 已有 I/II 期结果公布, 并作为胆管癌二线治疗向 FDA 提交上市申请,有望 2026 年下半年获批,成为第一款上市的 AI 药物。
另一条同公司的管线 zovegalisib 治疗 HR 阳性乳腺癌也进入 III 期, 报告称具备潜在 best-in-class 药效。这两条管线同时验证的是它特有的 AI 长时程模拟蛋白动态结构技术。
英矽智能的 Rentosertib 是全球首款由生成式 AI 主导靶点发现和分子设计的药物, IIa 期纳入 71 例患者,用力肺活量平均提高 98.4 毫升,2026 年 6 月 30 日启动 III 期。
另外几款值得记名字:Zasocitinib 由 Nimbus 与薛定谔研发,2026 年 6 月公布 III 期顶线结果, 目标 2027 年上半年提交上市;GB-0895 是全球首款进入 III 期的 AI 优化抗体,从实验室合成到 III 期只用了 4 年。
国内两款是 MTS-004 和 MDR-001。MDR-001 是德睿智药设计的口服小分子 GLP-1 激动剂, IIb 期第 24 周各剂量组体重降低 8.2% 到 10.3%,2026 年 2 月启动 III 期。
七款药里有一款批下来,行业估值方式就会彻底换一套。
图源:《市场现状、发展趋势、产业链及相关公司深度梳理》(第15页)
九、四家公司,四种不同的钱
英矽智能是平台型的样本。Pharma.AI 把 PCC 研发周期从行业平均约 4.5 年压到 12 至 18 个月, 截至 2026 年 8 月累计提名 33 款 PCC,13 项 IND,10 项在临床。年内新签合同总金额约 73 亿美元。
剂泰科技做的是递送。它整合千万级可电离脂质库、基础模型、智能体、量子化学与高通量实验平台, 已开发数百种 LNP,其中数十种递送效率较基准提升 10 倍以上。
它的授权路径也最清楚:MTS-004 授权浙江引安,已收 1 亿元首付款,最高 18.45 亿元里程碑; MTS-128 授权给 Deerfield 旗下公司,2,000 万美元首付款加最高 16 亿美元里程碑。
成都先导和金斯瑞是另一个方向。前者以 DEL 为核心,库里有超 1.2 万亿个小分子、5,000 亿类环肽分子、 超 1,000 亿线性多肽分子;后者做基因合成,2026 上半年收入 4.04 亿美元,同比增长 27.3%。
金斯瑞的 AIDD 服务收入约 4,000 万美元,同比增长超过 105%, 说明实验验证需求已经从「验证一下」变成规模化放量。
平台卖交付,递送卖授权,实验服务卖通量,三种生意节奏完全不同。
图源:《市场现状、发展趋势、产业链及相关公司深度梳理》(第22页)
十、国内更确定的机会,可能在湿实验这一端
报告最后一个判断值得单独拎出来。AI 模型能提高候选序列生成与筛选效率, 但候选分子进下一阶段仍要实验验证,湿实验是高质量训练数据的重要来源。
原因在于 UniProt、PDB 这类公共库主要反映蛋白序列和三维结构, 而亲和力、表达稳定性、细胞响应这些与研发决策直接相关的指标,只能靠实验测定。
需求怎么放大,报告拆得比较细。客户从少量序列验证扩展到多序列并行测试和多轮迭代, 订单就从单次小规模转向多批次、重复性;进入候选优化阶段后序列数量收敛,但数据质量、实验深度和单项目价值会提高。
但 CXO 并非普遍受益。高通量、自动化、数据标准化和快速交付能力强的服务商更容易承接增量, 礼来 TuneLab 向生态圈开放模型,金斯瑞 2026 年 9 月宣布加入,为成员企业提供湿实验数据生成服务。
报告点名的其他公司包括百英生物、百普赛斯、义翘神州、近岸蛋白,都是有较强蛋白表达能力的。 完整 33 页版本和产业链图谱放在运营动脉(www.yydm.cn)上,搜报告名即可。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。