55%的人用AI搜索挑家电,品牌还在投老渠道
 广告
第一财经商业数据中心(CBNData)这份《AI搜索时代:2026品牌营销策略洞察》,聚焦智能硬件赛道。
它联合GEO数据平台WhatTheyOS,把AI搜索前端数据拆开来看。
报告在前言里给了一个判断。
中国消费正在经历一场不可逆的底层变迁。
「下单前问问AI」正在成为问导购、问评论区、问博主之外的新决策选项。
供需匹配的逻辑也变了。
从"人找货""货找人",进一步演化为"意图找方案"。
规模数据先摆出来。
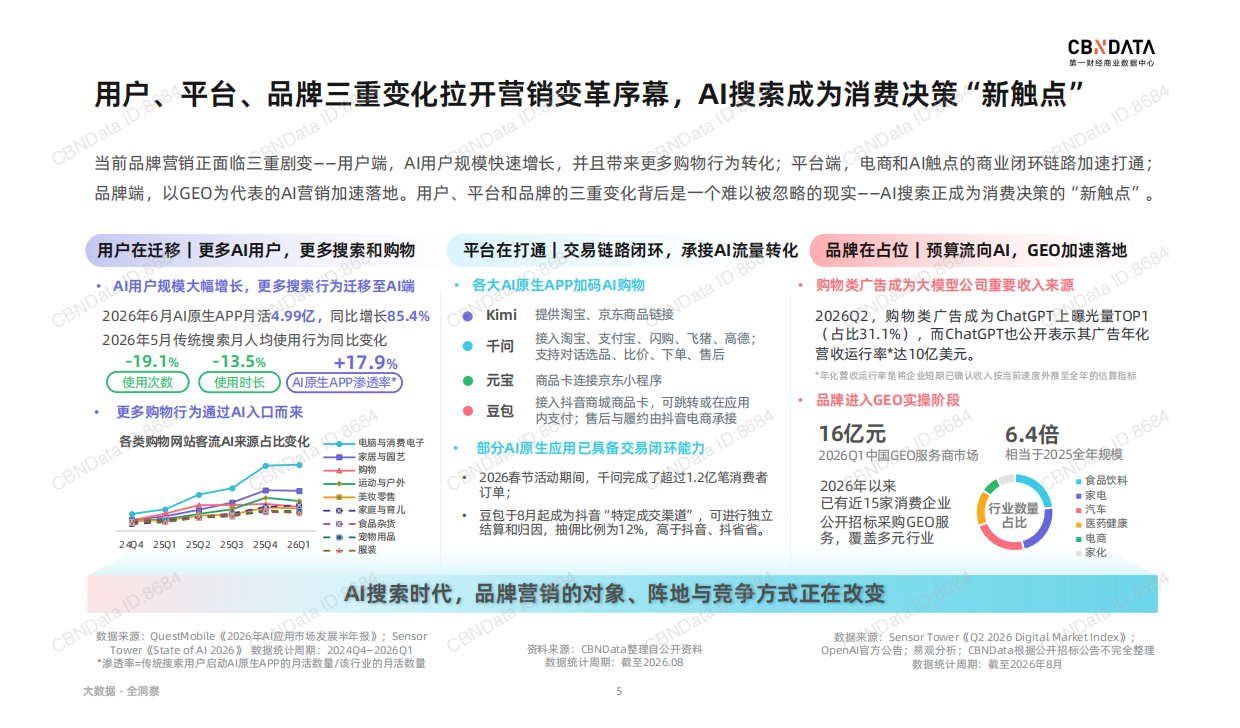
2026年6月AI原生APP月活达4.99亿,同比增长85.4%。
对应的是传统搜索的收缩。
2026年5月传统搜索月人均使用次数同比下降19.1%,使用时长下降13.5%。
报告留了一串问题。
当消费者面对AI给出的导购建议时,信任度有多高?是否会直接据此掏钱?
更棘手的是,大模型底层的推荐机制与GEO的运转逻辑,依然像是难以窥探的黑盒。
下面按触点重构、品类提问、竞争格局与T.A.L.K模型几层拆开看。
一、三重变化:用户迁移、平台打通、品牌占位
报告把营销变革拆成三股力量。
第一股是用户在迁移。
AI用户规模快速增长,并带来更多购物行为转化。
数据上,各类购物网站客流中的AI来源占比正在变化。
第二股是平台在打通。
电商和AI触点的商业闭环链路加速构建。
报告举了四个具体动作。
Kimi提供淘宝、京东商品链接。
千问接入淘宝、支付宝、闪购、飞猪、高德,支持对话选品、比价、下单、售后。
元宝的商品卡连接京东小程序。
豆包接入抖音商城商品卡,可跳转或在应用内支付,售后与履约由抖音电商承接。
效果也有数据印证。
2026春节活动期间,千问完成了超过1.2亿笔消费者订单。
豆包则于8月起成为抖音"特定成交渠道",可独立结算和归因,抽佣比例为12%。
第三股是品牌在占位。
预算流向AI,GEO加速落地。
报告提到一个观察点。
2026年第二季度,购物类广告成为ChatGPT上曝光量TOP1,占比31.1%。
ChatGPT也公开表示,其广告年化营收运行率达10亿美元。
二、四大决策触点:AI搜索如何嵌入既有链路
报告先定义了一个概念——四大决策触点。
它们是线下触点、电商平台、内容平台和AI搜索。
落点在最后一句:AI搜索并未替代过往三大触点,而是与之深度嵌入、互补共存。
线下触点的特征是物理空间聚合。
它提供真实的五感交互与专属人际服务,价值是即时满足与深层信任。
适配品类是强体验依赖、重服务属性、高客单价的品类,比如餐饮、汽车、医美。
电商平台的特征是高度结构化的商品信息流。
强交易导向,聚焦价格机制、真实评价与服务条款。
它的价值是消除交易阻力,适配标准化程度高、决策周期短的快消品。
内容平台则以图文和短视频为主,算法推荐驱动。
价值是提供情绪价值、激发潜在需求。
AI搜索的特征被概括为四点。
对话式交互,高信息密度,以逻辑和事实驱动,聚合全网深度知识。
报告给了它的价值定义——提供事实确认、评价框架和方案匹配,帮助消费者降低决策门槛。
适配品类指向决策门槛高、技术参数复杂、试错成本高的科技与健康类产品。
报告点名的代表平台是千问、豆包、元宝、KIMI、DeepSeek。
三、三类AI交互数据:提问、回答、信源
新触点带来的是新数据类型。
报告说,AI在与用户互动过程中产生"提问-回答-信源"三类数据。
第一类提问,对应QUERY。
数据特征是消费者以自然语言描述意图,场景丰富、信息量大、问题高度聚焦决策痛点。
它的价值在于用"用户原声"还原真实场景的功能需求与购买前顾虑。
第二类回答,对应ANSWER。
数据特征高度理性,逻辑链完整、结构化呈现,且相对中立、剥离营销话术。
它基于"算法共识"给到直接建议,可以诊断品牌在AI视角下的心智画像。
第三类信源,对应SOURCE。
数据包含来源渠道和来源内容,通常偏好专业、深度、权威和结构化内容。
报告给它的价值定位是——指导品牌完善内容资产,即说什么、如何说、在哪里说。
三类数据串起来,构成一个"洞察-诊断-策略"的闭环。
向需求侧看用户原声,向竞争侧看品牌AI心智,向信源侧看高引用渠道和内容。
四、品类温差:消费电子AI搜索使用率55%
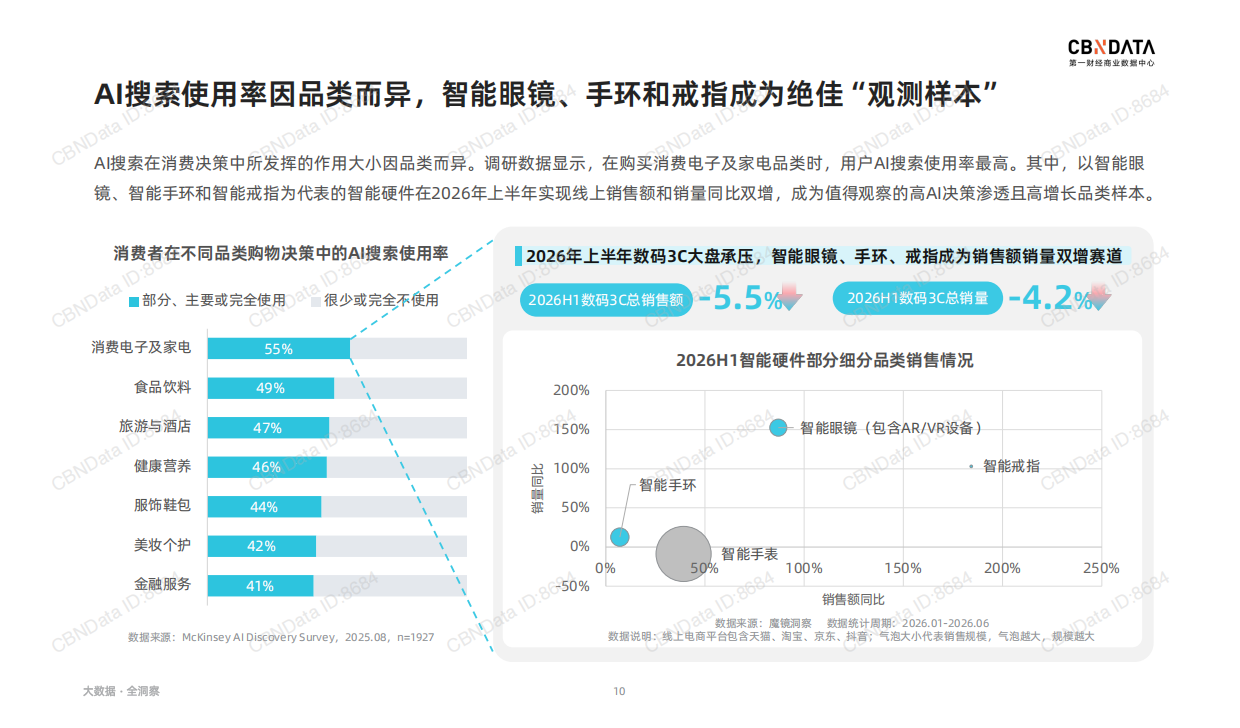
AI搜索在消费决策中的作用,因品类而异。
报告给了一组横向对比的使用率数字。
金融服务为41%,美妆个护为42%,服饰鞋包为44%。
健康营养46%,旅游与酒店47%,食品饮料49%。
消费电子及家电最高,达到55%。
报告由此选出了三个观测样本。
智能眼镜、智能手环和智能戒指。
它们的共同特征是:2026年上半年实现线上销售额与销量同比双增。
顺着这个逻辑往下推,《尼尔森AI眼镜报告:销量暴增786%》给了一组可以互相验证的数字。
这个选择也有一层对照背景。
2026年上半年数码3C大盘承压,总销售额同比下降5.5%,总销量同比下降4.2%。
三个细分品类在这样的盘面下实现双增,因此被视为高AI决策渗透且高增长的样本。
提问分布上也有差异。
三大品类中,智能眼镜是用户AI提问次数最多的品类。
智能戒指则是提问数量增长最快的。
从问题类型看,选购对比和产品认知这两类偏中性问题是整体高频类型。
五、三个品类的机会与风险
报告对三个品类分别做了机会与风险的双面拆解。
智能眼镜的机会落在四个高频问题类型上。
人群适配、应用场景、产品认知和购买渠道。
其中"近视适配"是头号刚需。
"近视适配"类提问近三月达23.8万+次,"游戏观影"场景达32.6万+次。
《国家教育考试违规处理办法》给出了明确的监管红线。
携带具有发送或者接收信息功能的设备,应当认定为考试作弊。
报告列出了三层风险:公关风险、监管风险与市场风险。
风险场景的分布也很集中。
近三月应用场景中,考试占90%,开车占10%。
智能手环的机会更多落在细分人群和体验升级。
女性适配成为结构性机会。
女性相关提问数量在8月超越学生,升至人群之首。
连接与操作类提问近三月达14.6万+次,表带选购类为3.1万+次。
风险侧的核心是监测功能疑虑,近三月7.9万+次。
健康安全顾虑为6.5万+次,聚焦睡眠影响、孕妇辐射与心脏起搏器、数据安全三类。
智能戒指仍处市场早期。
品类价值感知需要通过三类问题完成"三重论证"。
功能认知、直接的价值询问、跨品类比较。
风险侧的信号更尖锐。
报告提到三星Galaxy Ring的一起事件:2025年9月,科技博主Daniel Rotar在登机时佩戴的戒指出现变形,卡住手指并引发疼痛。
2026年1月,三星表示变形由戒指内部模塑结构开裂引起,未发现广泛的电池安全风险,但开裂根本原因仍未公开明确。
六、竞争格局:AI心智与现实市场的双域矩阵
报告对现有分析工具提出了批评。
单一维度的AI回答数据,如AI提及率、首推率,只能提供AI场域的真空排名。同一条线索,我们在《艾瑞GEO策略报告:从SEO到AI搜索认知排序》里做过更细的拆解,可以对照着看。
难以落到现实货架、驱动真实生意增长。
解法是一个新矩阵。
CBNData提出"AI心智-现实市场"双域竞争分析矩阵。
横轴是市占率,纵轴是AI心智,四象限对应四类玩家。
第一象限是市场引领型。
市占率位于头部,AI心智认知较高,品效合一。
策略方向是通过技术和产品创新解决行业难题,通过标准制定带动行业升级。
第二象限是AI心智倒挂型。
市场占有率偏低,但AI心智认知较高,品牌建设和销售效果之间存在断层。
优化方向是下钻转化卡点:定价太高、未接入主流生态、评论区有硬伤、销售渠道建设不足。
第三象限是销售牵引型。
市场占有率较高,AI心智认知偏低,品牌建设较弱,更依赖效果营销。
第四象限是长尾聚焦型。
市占率和AI心智认知均较低,但可能在垂直场景中有一席之地。
矩阵之后,报告继续下钻信源结构。
智能眼镜的三大高频引用信源是新闻资讯、社交媒体和金融财经,占比分别为44.3%、23.2%和12.4%。
智能手环除了新闻资讯与社交媒体,电商平台和社区问答紧随其后。
智能戒指的新闻来源内容占比在三大细分品类中最高,达51.0%。
七、信源的偏好:哪类内容更被引用
报告在高引用内容上找到了一些共性规律。
维度对比型内容表现突出。
含多维度对比、榜单/推荐/评测类内容,在智能眼镜中高于基准14.3%。
原因在于它能被直接拿来回答"哪个更好/推荐哪个"。
分场景建议型内容同样获青睐。
方案/指南/路径类内容,在智能眼镜中高于基准11.9%。
它的优势是能直接解决一个具体问题。
权威发布型内容价值最高。
央媒或专业机构类内容,在智能眼镜中高于基准9.6%,在智能戒指中高出基准22.7%。
报告还发现一条反向规律。
在智能手环中,被大模型判断具备高商业性的导购内容,其被引用度显著低于基准18.2%。
也就是说,明显的引流信号反而降低了被引用概率。
模型偏好也存在分化。
豆包对抖音的引用偏好显著更高。
智能手环品类中,豆包对社交媒体的引用占比达92.0%。
电商平台(京东)则成为元宝在智能手环品类中的引用来源之首。
智能眼镜品类中,政府机构协会成为DeepSeek的第二大占比信源。
八、T.A.L.K模型:四大痛点对应四个动作
报告把智能硬件品牌的营销痛点归为四条。
痛点一是知识的"诅咒"——消费者不理解你。
科技消费品习惯于用理性参数和感性共鸣两套逻辑,但两者之间缺乏逻辑映射。
痛点二是信任在滑坡——消费者不相信你。
消费者越来越依赖大模型防坑排雷,算法会优先过滤缺乏实质内容的营销软文。
痛点三是缺少连接——消费者不认识、不喜欢你。
三是品牌被困在专业圈层里,缺乏与普通大众在情感和文化层面的沟通。
痛点四是交易摩擦力高——消费者不买你。
已经完成了内容打动与理性验证,却因缺乏承接链路、促销机制复杂而放弃。
对应的解法被概括为T.A.L.K。
T(Translate)是价值转译,作为产品验证与全域沟通的核心前提。
A(Authority)是信任语料,提供事实支撑,作为理性信任基础。
L(Link)是破壁连接,通过多元触点加创意构筑大众情感纽带。
K(Key Conversion)是转化闭环,消除交易摩擦和心理阻力。
报告用一页梳理了四大触点对5A链路的影响。
在知晓和吸引的感性上半场,内容是主攻手,线下是体验放大器。
在问询的理性枢纽,AI搜索成为一站式新裁判。
在行动与拥护的商业后半场,电商与线下完成购买闭环,口碑数据重新沉淀为优质语料。
报告的展望落到一句话:变的是产品需求匹配和求证事实的决策路径,不变的是人性的底色和商业的逻辑。
想获取AI营销、品牌策略与消费洞察方向的完整报告与方案,可以到运营动脉(www.yydm.cn)检索。
AI搜索的用户规模有多大?
2026年6月AI原生APP月活达4.99亿,同比增长85.4%。
同期传统搜索月人均使用次数同比下降19.1%,使用时长下降13.5%。
哪个品类的AI搜索使用率最高?
调研显示,购买消费电子及家电品类时用户AI搜索使用率最高,达到55%。
其余品类从高到低分别为食品饮料49%、旅游与酒店47%、健康营养46%、服饰鞋包44%、美妆个护42%、金融服务41%。
什么是"AI心智-现实市场"双域矩阵?
这是CBNData提出的竞争分析工具,横轴为市占率、纵轴为AI心智,交叉形成四个象限。
四类玩家分别是市场引领型、AI心智倒挂型、销售牵引型和长尾聚焦型。
哪类内容更容易被大模型引用?
多维度对比、分场景建议和权威发布三类内容引用度显著高于基准。
相反,具备高商业性的导购内容被引用度显著低于基准,智能手环品类中低18.2%。
T.A.L.K模型包含什么?
对应四大营销痛点的四个动作:价值转译、信任语料、破壁连接、转化闭环。
它以价值转译为前提,以信任语料为基础,以连接构筑情感纽带,最终完成商业价值兑现。
相关报告解读推荐
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《Meltwater 2026品牌AI可见度指南》——落点在GEO抢占推荐位
《爱分析GEO市场报告拆解:2030年冲击1376亿》——同一个大话题下的另一条支线
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。