高盛:泡泡玛特和名创优品线上卖不动,布鲁可却在加速
 广告
本文解读:《2026中国IP零售商及玩具行业追踪-高盛》 · 共 23 页 · 原文
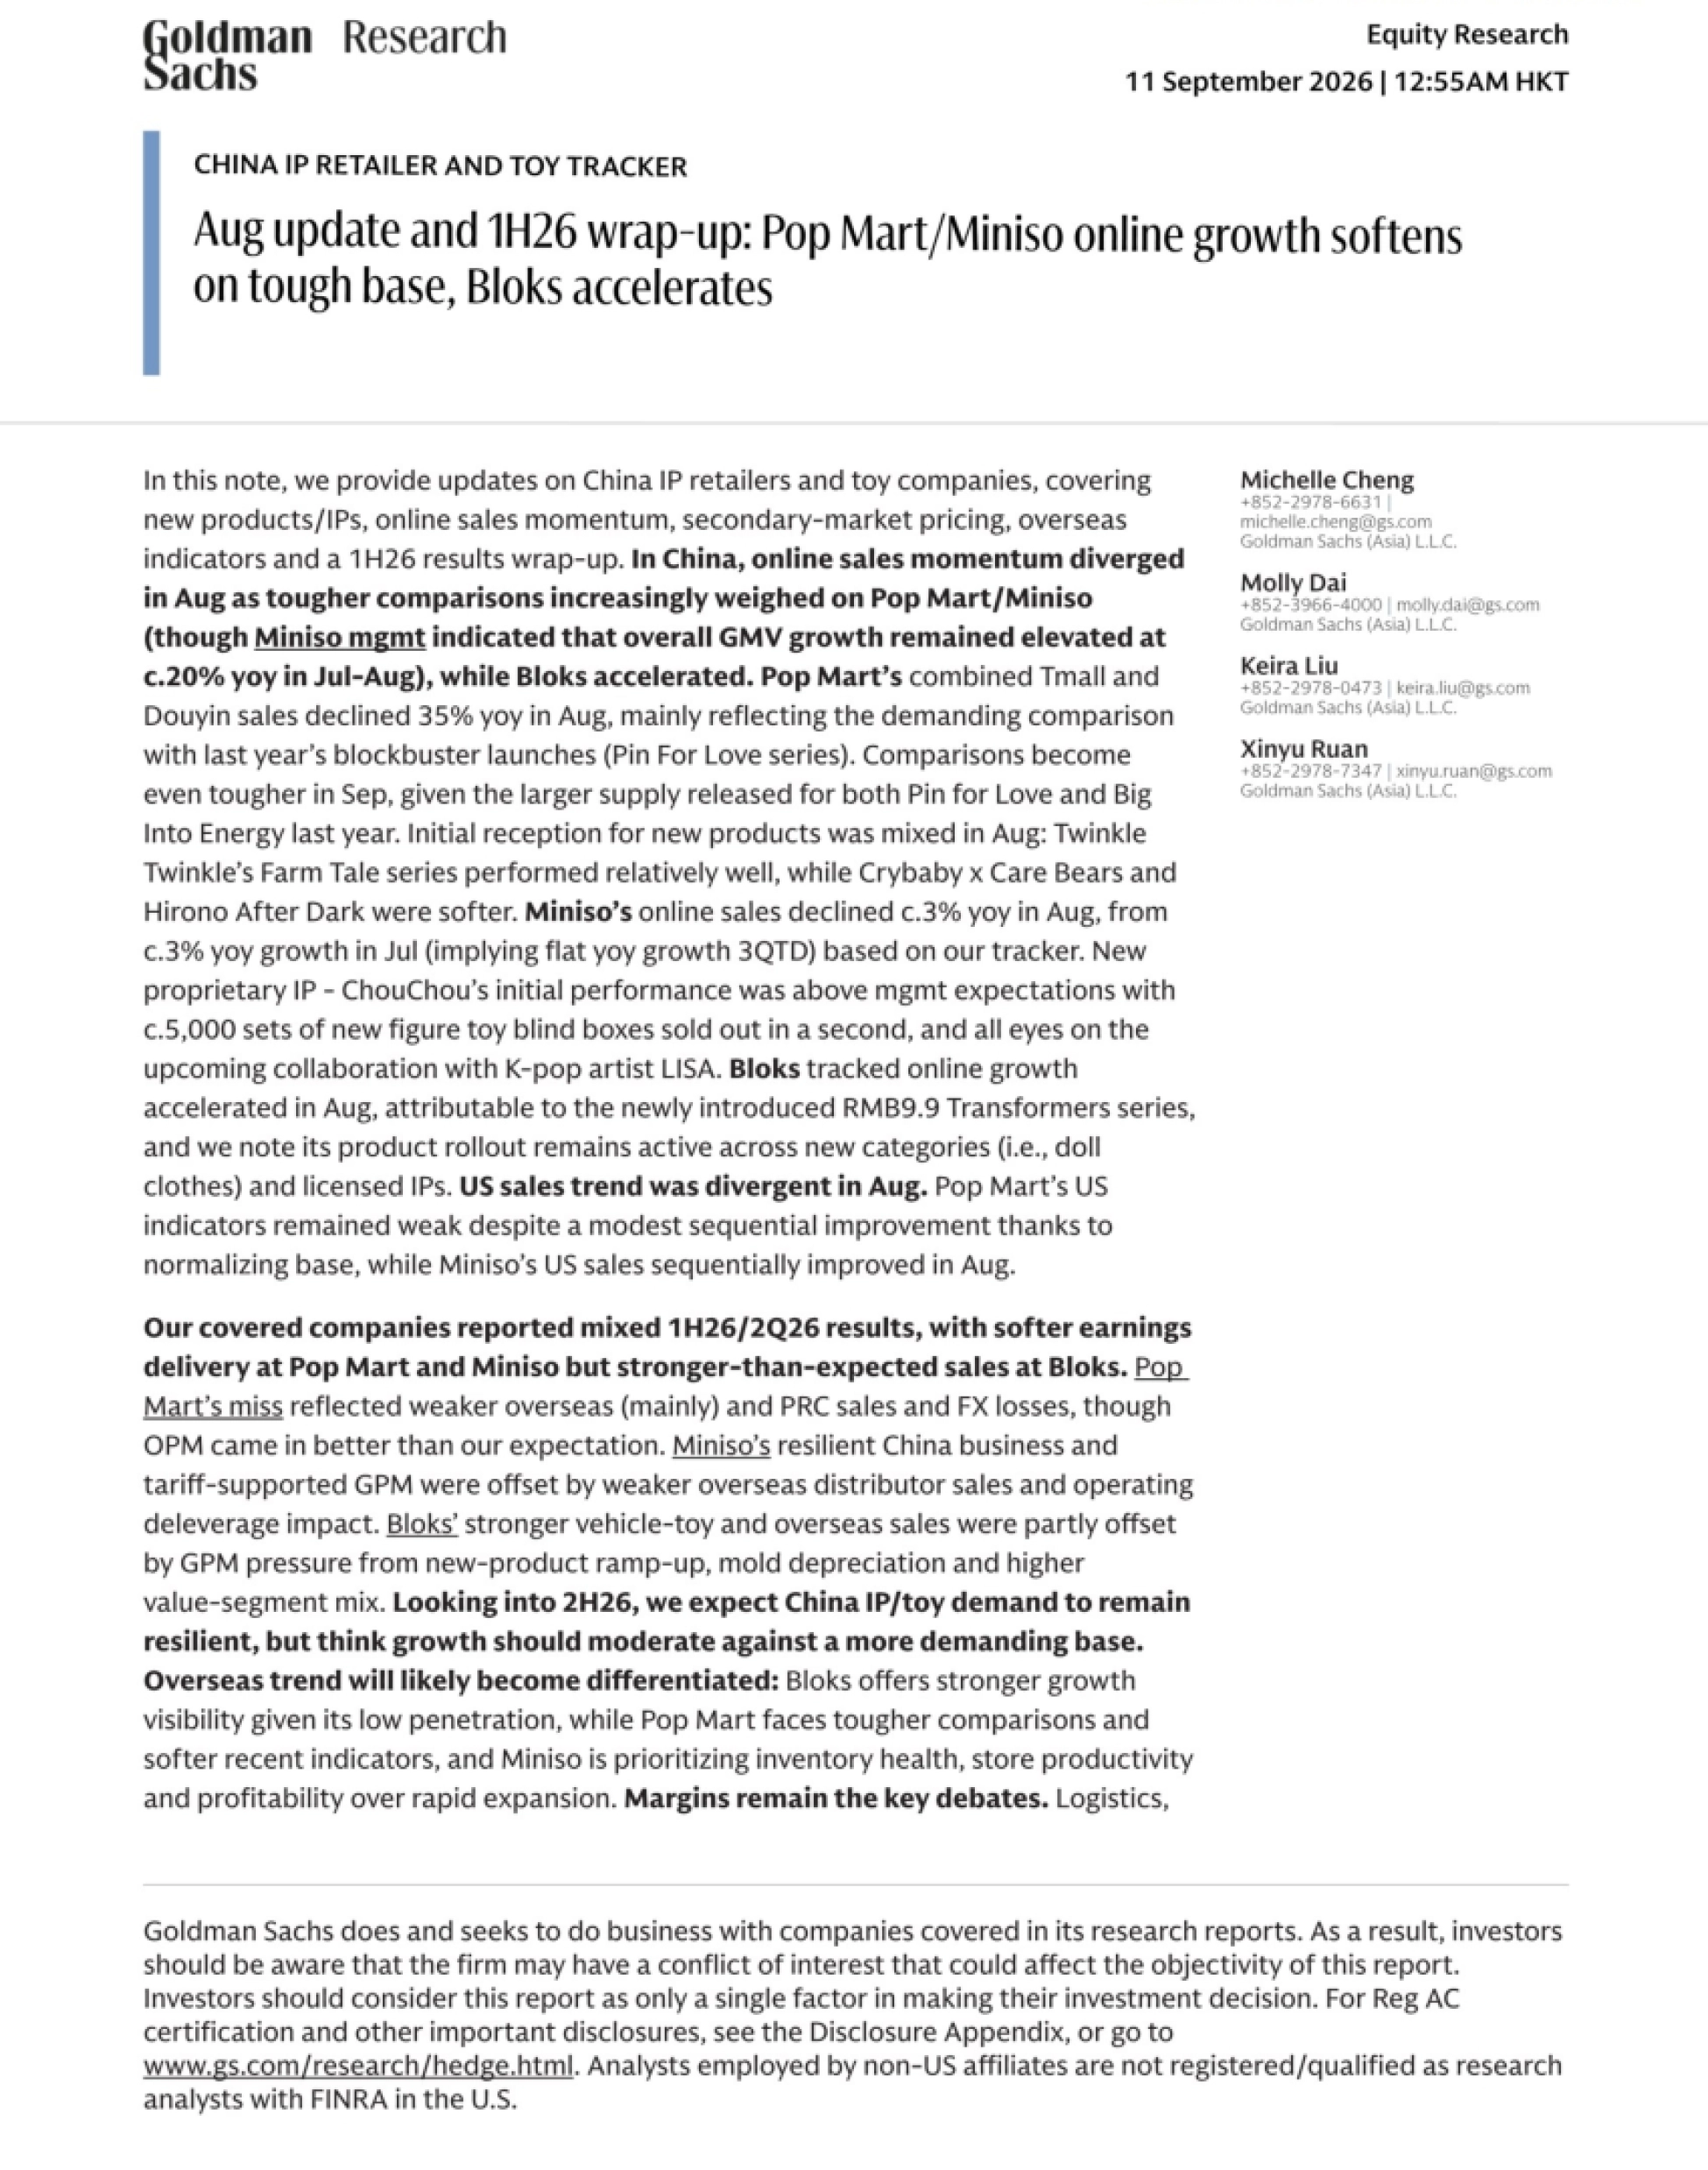
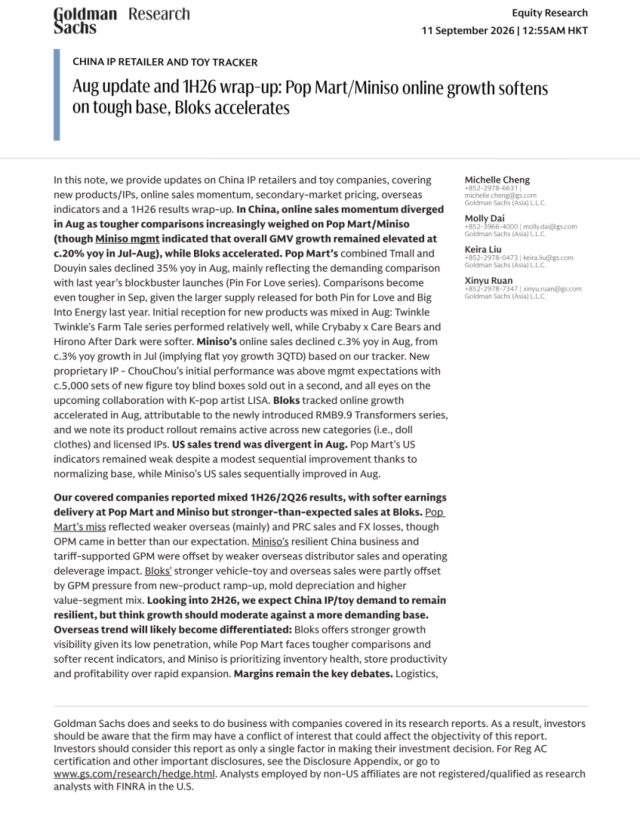
同一门生意,三家公司 8 月的线上成绩单拉开了明显差距。8 月泡泡玛特天猫加抖音的销售额同比下滑 35%,' 名创优品下滑约 3%,布鲁可的线上增速反而加快,抖音渠道尤其明显,报告点名的原因是当月推出的变形金刚九块九系列卖得好。
上半年成绩单也是分化局:泡泡玛特净利润比高盛预测低 13%,毛利率降到 69.7%;名创优品毛利率靠美国关税退款冲到 45.3%,' 调整后净利率却掉到 9.7%;布鲁可收入超预期 6%、净利润超预期 11%,毛利率下跌 4.1 个百分点。
这份报告共 23 页,发布于 2026 年 9 月 11 日,追踪新品、线上销售、二手市场价格、海外指标和上半年业绩五个维度。' 它没有给一个漂亮的统一结论,给的是三份处境不同的体检单。
三家共同的难题摆在最后:物流与采购成本、地域结构、产品结构,都要落在毛利率上。下半年指引也在变,' 泡泡玛特 8 月自认可能完不成全年 20% 以上的增长目标,名创优品把中国区指引调到十几个百分点中段,只有布鲁可维持不变。
基数、渠道和出海节奏,才是三家公司今年真正的分水岭。
图源:《2026中国IP零售商及玩具行业追踪》(第1页)
一、8 月线上:一个掉 35%,一个掉 3%,一个加速
报告统计的是天猫、京东、抖音几个平台的合计销售额,数据来自第三方监测。8 月的结果很少见地把三家摆成了三个方向,' 这也是这份月报最值得先看的一页。
泡泡玛特天猫与抖音旗舰店合计销售额同比下滑 35%,比 7 月的同比增长 18% 明显转弱,三季度至今累计为负 16%。' 高盛把原因归于去年同期 Labubu 的 Pin for Love 系列,今年 8 月没有可比的量级新品。
名创优品天猫、京东、抖音合计下滑约 3%,从 7 月的增长约 3% 掉头,折算下来三季度至今基本持平。' 布鲁可方向相反,三个平台合计增速在 8 月加快,抖音渠道尤其突出。
更值得注意的是一条口径差异:名创优品管理层说中国区整体 GMV 在 7 到 8 月仍同比增长约 20%,同店在个位数中段。' 线上监测跌 3% 与 GMV 涨 20% 并存,说明增长不在旗舰店,而在加盟、门店与其它渠道。
线上监测数字看的是一家店,GMV 看的是一张网,别混着读。

图源:《2026中国IP零售商及玩具行业追踪》(第2页)
二、泡泡玛特:新品接不上,二手溢价回落
报告逐个拆了泡泡玛特 8 月的新品,评价并不统一。最被看好的是 8 月 20 日发售的 Twinkle Twinkle 农场物语系列,' 首周末抖音卖出 2.5 万件以上、天猫 1 万件以上,抖音售罄,到 9 月 7 日两个平台累计都卖完。
这款新品在二级市场第一周中位溢价约 25%,到 8 月底回落到约 15%。Crybaby 与爱心小熊联名 8 月 13 日发售,' 首批抖音 9000 件以上、天猫 4000 件以上,远低于 5 月 Cry Me on the Oceans 系列的 4.5 万件和 2 万件。
它的二手价格首周中位折价约 30%,8 月底扩大到约 40%,是热度明显走弱的信号。Hirono After Dark 9 月 3 日发售,' 首批抖音 1 万件以上、天猫 6000 件以上,与上一个 Hirono 系列接近,二手折价中位约 18%。
整体二手端 8 月企稳:Labubu 从 7 月底约 43% 的低点收窄到 8 月底约 40%,主要靠 Hair Salon 系列回价。' 报告还提到 POPLAND 上海首站 9 月 4 日开幕,门票 90 元并推园区专属商品,PoP BAKERY 上线 IP 主题烘焙。
新品卖得完不代表溢价还在,二手折价 40% 才说明热度退了一档。

图源:《2026中国IP零售商及玩具行业追踪》(第3页)
三、名创优品:押新 IP,先把库存做健康
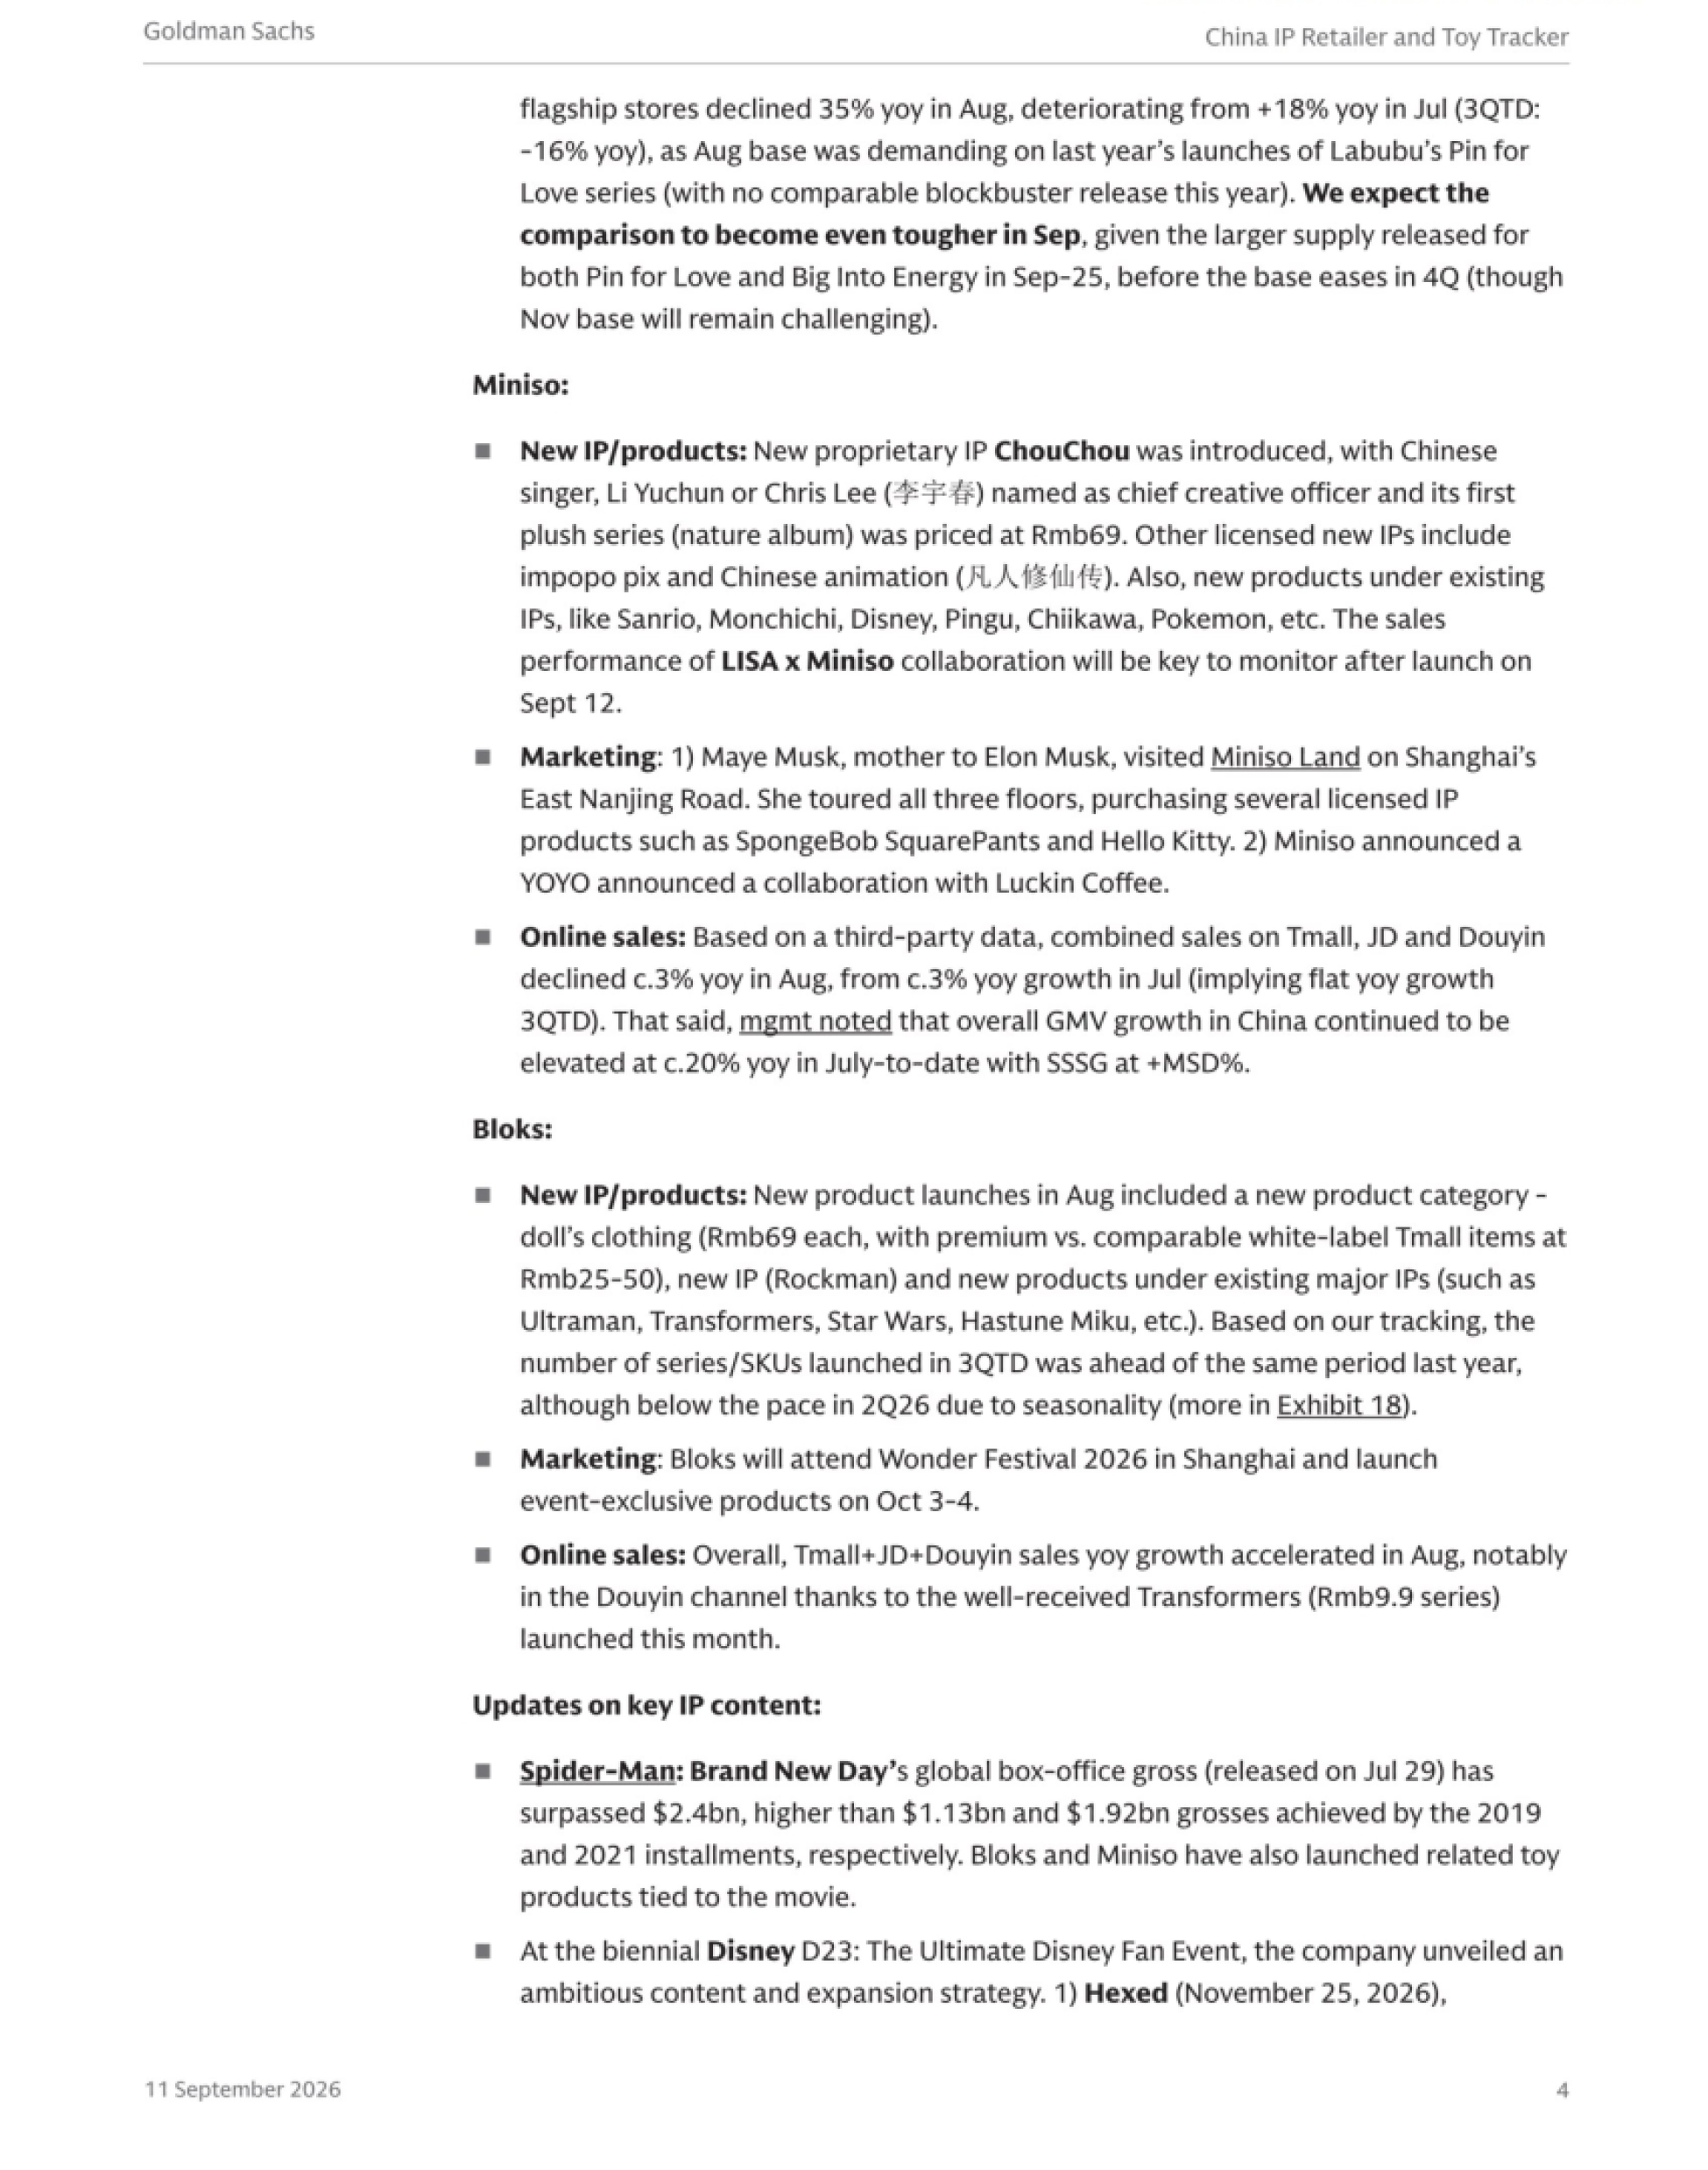
名创优品 8 月的重点是自有 IP 和联名,而不是铺货速度。新推的自有 IP ChouChou 请了李宇春担任首席创意官,' 首个毛绒系列定价 69 元,首批新品表现超出管理层预期,5000 套盲盒一秒售罄。
接下来与 LISA 的合作被报告列为观察重点,9 月 12 日上线。授权 IP 新增 impopo pix 和国产动画《凡人修仙传》,' 原有 IP 下补了 Sanrio、蒙奇奇、迪士尼、Pingu、吉伊卡哇、宝可梦等新品,上新密度并不低。
营销上,埃隆·马斯克的母亲梅耶·马斯克到访上海南京东路的名创优品乐园,逛了三层,购买海绵宝宝、Hello Kitty 等授权商品。' 海外侧美国信用卡销售 8 月同比增长 24%,比 7 月的 11% 提速。
但报告明确写了策略取向:名创优品在放缓海外扩张,主动降低经销商库存,关闭低效门店。' 短期出货数据可能会难看,换的是库存健康与单店产出。
放缓开店换库存健康,这是一种主动把数字做小的选择。
图源:《2026中国IP零售商及玩具行业追踪》(第4页)
四、布鲁可:九块九打抖音,出海还是三位数
布鲁可的 8 月最活跃,报告用了不少篇幅记录它密集的上新节奏。新产品覆盖了新品类和新 IP:娃娃衣服每条 69 元,' 对比天猫同类白牌商品的 25 到 50 元;新 IP 洛克人;以及奥特曼、变形金刚、星球大战、初音未来等既有大 IP 的新品。
报告统计,布鲁可三季度至今推出的系列和 SKU 数量多于去年同期,但受季节性影响低于二季度。' 营销端它参加了 10 月 3 日至 4 日在上海举办的 Wonder Festival 2026,并推限量商品。
出海是高盛最看好的部分。报告认为布鲁可仍处早期,在重点客户和经销商覆盖上还有空白,因此下半年海外预计继续保持' 三位数增长,只是增速会比上半年慢,因为基数抬高。
它给出的对比很干脆:泡泡玛特面对的是明显的高基数和转弱的近期高频指标,名创优品在选择放慢脚步,' 只有布鲁可还在铺市场。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
三条出海路,一条在高基数的山顶,一条在主动下坡,一条还在爬坡。

图源:《2026中国IP零售商及玩具行业追踪》(第5页)
五、上半年:收入和利润率走成了两条线
报告汇总了 2026 年上半年三家的关键财务,读起来是三种不同的失分方式。泡泡玛特收入比高盛预测低约 10%,' 主要来自海外,中国也略有差距,净利润低 13%。
它的上半年毛利率降到 69.7%,同比下降 0.6 个百分点,原因是物流与采购成本上升、地域结构不利;' 调整后净利率 30.0%,同比下降 3.9 个百分点,主要是汇兑损失和海外盈利能力走弱。
名创优品收入小幅超预期,中国大陆销售强于预期,毛利率因美国关税退款同比提升约 2 个百分点到 45.3%,' 但调整后净利率下降约 4 个百分点到 9.7%,原因是海外经营去杠杆和经销商高毛利收入占比下降。
布鲁可收入超出预测 6%,靠的是组装车类玩具和海外销售,净利润超出 11%;毛利率同比下降 4.1 个百分点到 44.3%,' 原因是模具折旧、新品爬产成本和九块九价位占比上升。把三组数字放一起看,收入还能撑住,利润率全面承压。
三家都在赚钱,但都在为增长付更高的成本。

图源:《2026中国IP零售商及玩具行业追踪》(第6页)
六、下半年:毛利率是全场最硬的辩题
报告把下半年的分歧集中到了一个指标上:毛利率。物流与采购成本、地域结构、产品结构,是三家公司共同面对的压力来源。' 名创优品有高毛利海外销售的短期帮助,但物流、采购成本和区域定价变化仍是逆风。
布鲁可管理层预期下半年毛利率逐步回升,理由是新品爬产、模具投入和运费这些一次性因素过去;' 但美国本地产能占比上升、海外经销商收入占比下降,会让利润率继续受压。
费用率则出现分化。泡泡玛特和名创优品的海外直营去杠杆会推高费用率;布鲁可更可能因为规模效应获得一些经营杠杆,' 不过海外供应链、仓储与履约能力的投入会抵消一部分。
指引也在变。泡泡玛特 8 月自认可能完不成 2026 年 20% 以上的销售增长目标;名创优品把下半年中国区调到十几个百分点中段,' 海外自营降到低个位数;布鲁可的 2026 年增长目标维持不变。
指引下修不是意外,它是高基数年份里最诚实的沟通方式。
图源:《2026中国IP零售商及玩具行业追踪》(第7页)
七、股东回报:回购、缺席与第一次分红
三家公司给出的股东回报信号也不一样,报告做了并列对比。泡泡玛特宣布从 8 月起六个月内回购 20 亿到 50 亿元,' 相当于市值的约 1.7% 到 2.7%,对短期估值形成一定支撑。
名创优品没有派中期股息,优先做股份回购。报告提醒,这可能让投资者担心现金回报的时间点与可见度,' 但管理层重申,2026 年通过分红加回购的股东总回报将超过剔除汇兑后的调整净利润的 50%。
布鲁可派发了上市后第一次中期股息,每股 0.3247 港元,对应派息率约 18%。报告认为这是资产负债表与现金流信心的积极信号,' 同时为海外扩张、供应链和新品投入留出了空间。
按 9 月 7 日价格测算,报告预计 2026 年三家股东总回报率(回购加分红)分别约为 3%、6.8% 和 1.3%,差距明显。
同一个分红动作,在成熟公司和扩张期公司身上读出的意思完全不同。

图源:《2026中国IP零售商及玩具行业追踪》(第8页)
八、海外:美国消费在降级,IP 生意没降
报告用了一整节写美国宏观与零售,这部分常被忽略,但决定了海外故事的底色。美国密歇根大学消费者信心指数 8 月降到 51.0,' 7 月还是 55.2。
报告引用原话:年龄较大、收入较低、没有大学学历的消费者降幅尤其明显。7 月零售销售整体下滑 0.6%,核心零售下滑 0.4%。
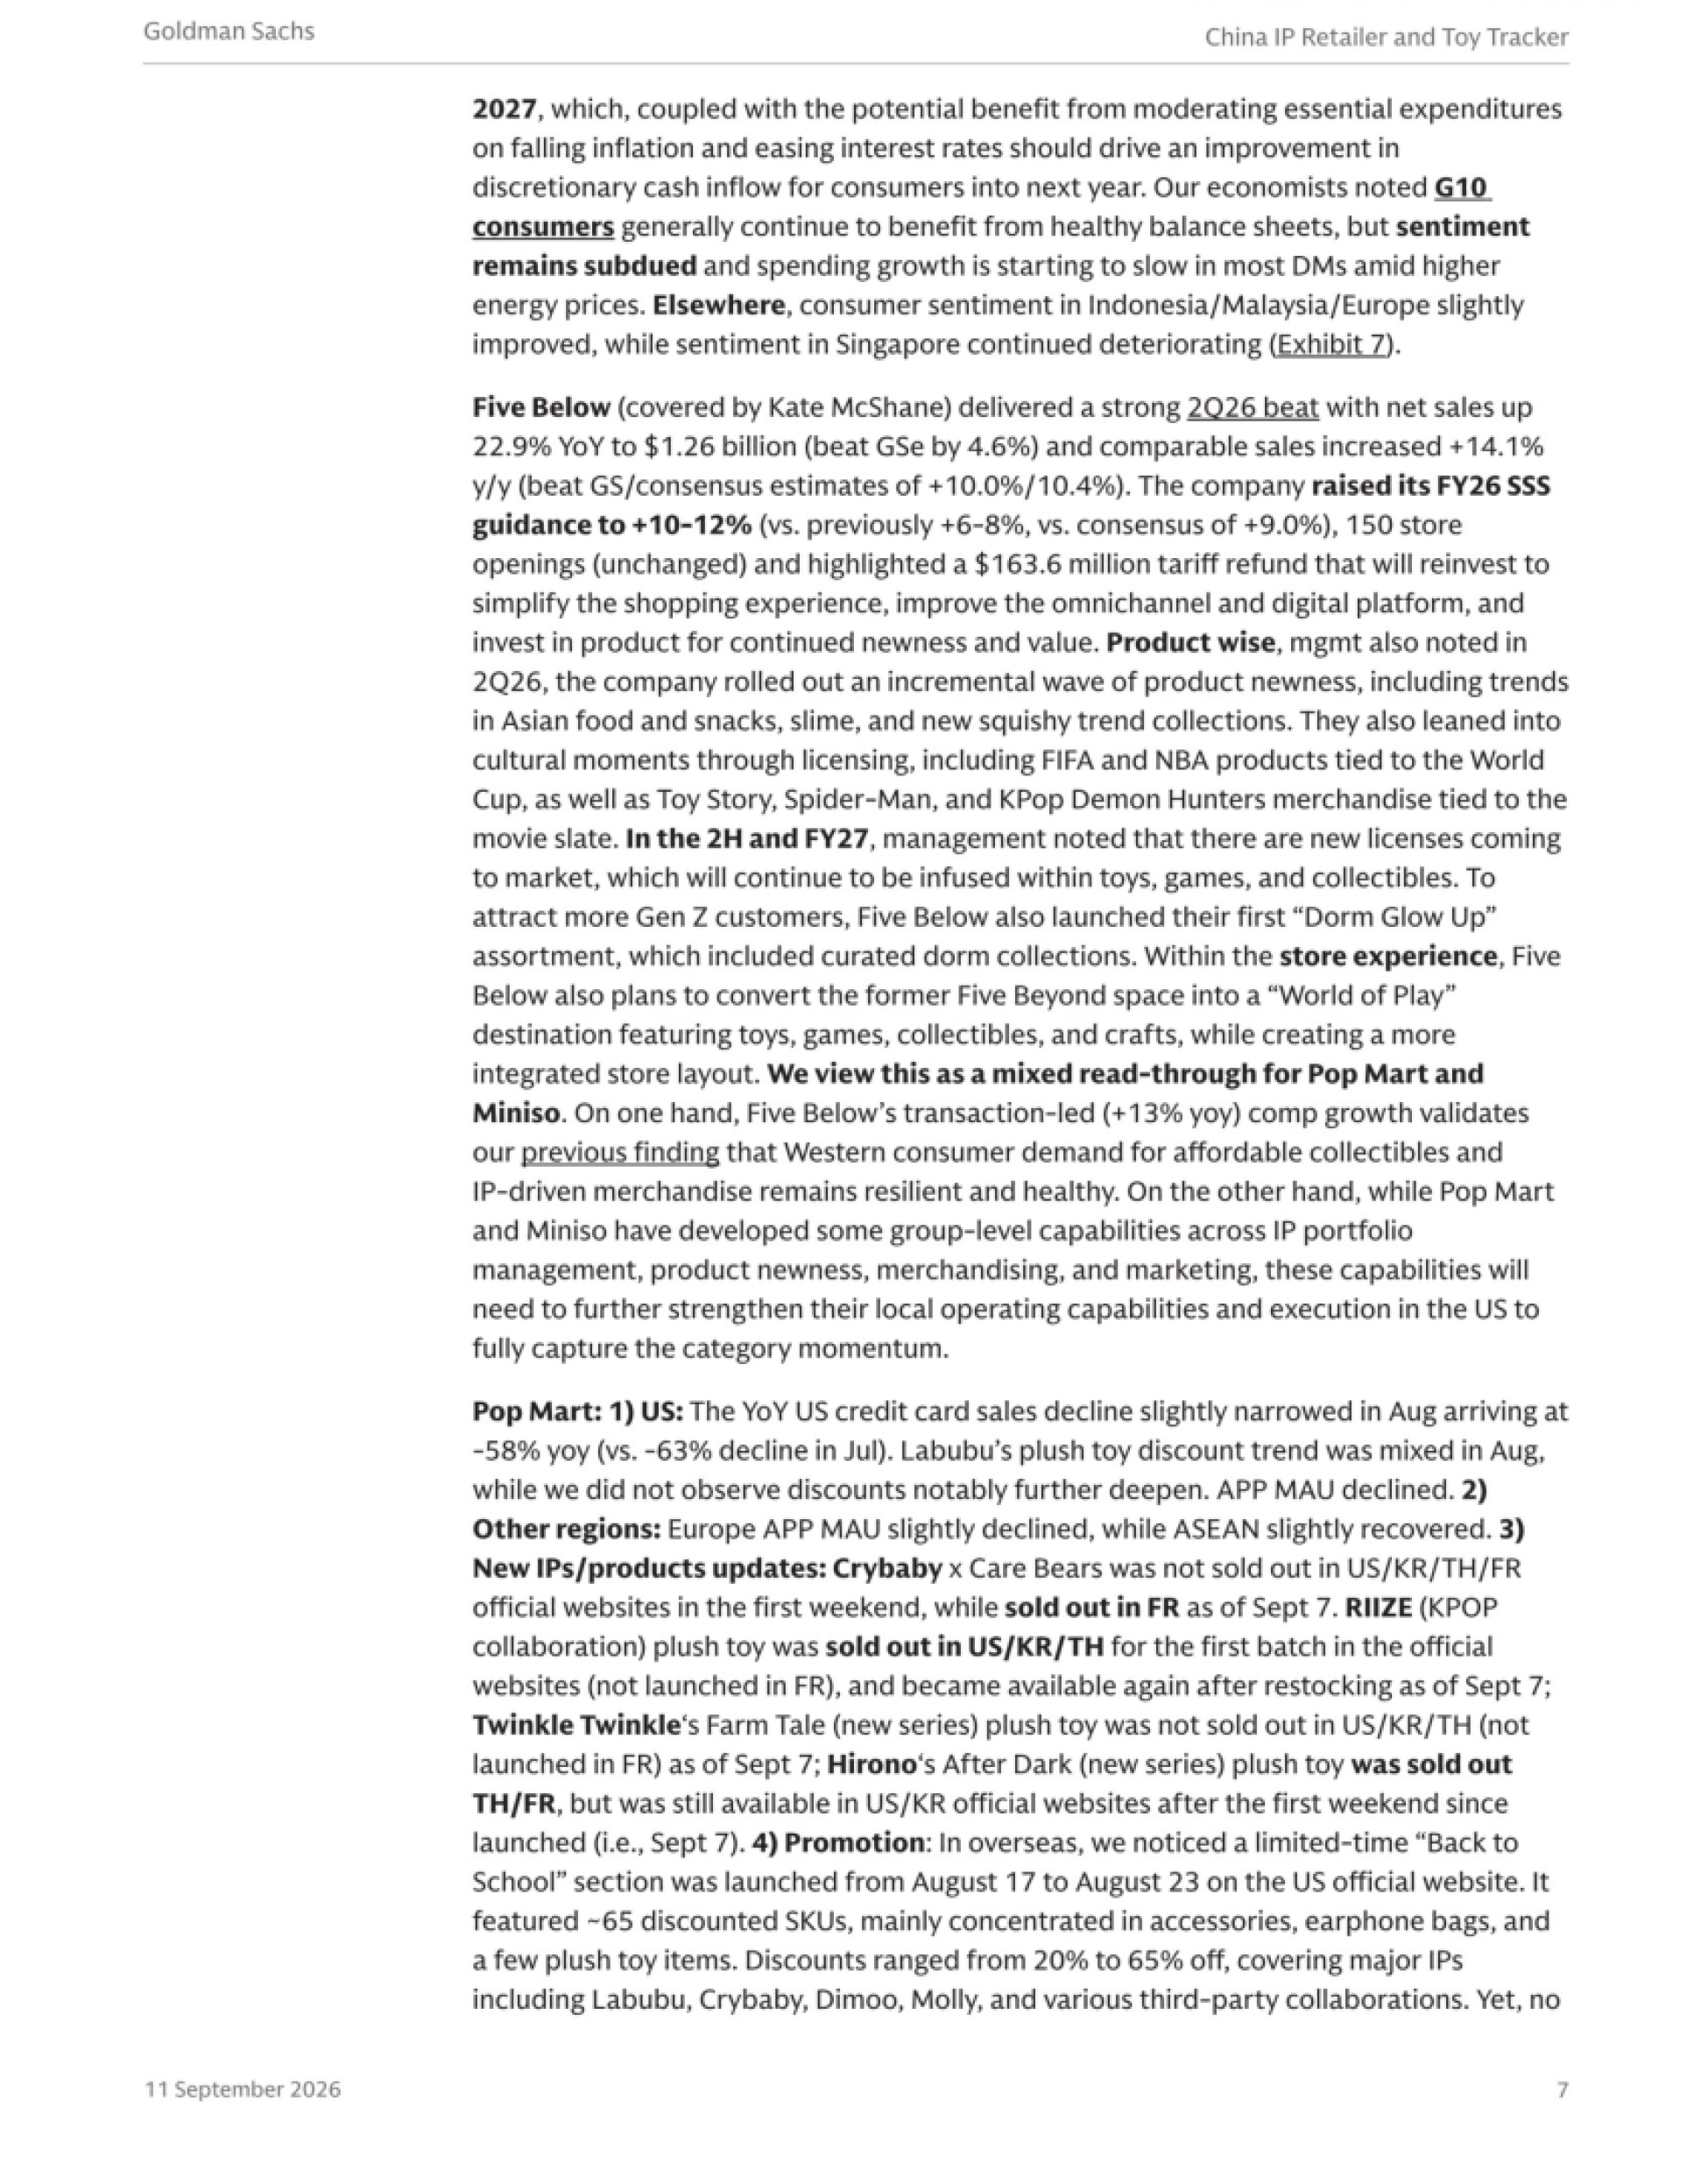
但打折零售并没有变差。Five Below 二季度净销售同比增长 22.9% 到 12.6 亿美元,同店增长 14.1%,' 并把全年同店指引上调到 10% 到 12%。报告对此的解读是,西方消费者对平价收藏品和 IP 商品的需求依然有韧性。
另一面是具体指标。泡泡玛特美国信用卡销售 8 月同比下降约 58%,比 7 月的约 63% 略有收窄;' Labubu 毛绒在美国二手市场的折价先收窄后又扩大;APP 月活下滑。名创优品这边则是相反的走势,美国信用卡销售提速到 24%。
报告还顺带记了迪士尼、星球大战等 IP 的内容排期,以及 LVMH 董事长阿尔诺与泡泡玛特创始人的会面,' 后者送出了一只全球限量的 MEGA LABUBU 十周年手办。
美国消费在降级,但平价 IP 商品反而受益,这才是出海最该看的一层。

图源:《2026中国IP零售商及玩具行业追踪》(第9页)
九、三个问题,三种读法
把这份报告从头读下来,三家公司对应的是三种完全不同的判断方式。泡泡玛特要看的不是还能不能卖爆,' 而是新品密度能不能接上,以及二手溢价能不能稳住。那些 25%、15%、负 30%、负 40% 的数字,比任何一句增长目标都直接。
名创优品要看的是主动收缩的代价。关闭低效门店、降低经销商库存,短期出货会难看,但如果单店产出和库存周转改善,' 这轮调整就是必要的,美国信用卡销售提速到 24% 是一个正面信号。
布鲁可要看的是它能否在高基数到来之前把海外铺开。三位数增长本身就是一条会被基数吃掉的故事,' 越早铺开,故事越长,这也是它毛利率承压却仍被看好的原因。
报告在 9 月 11 日发布,高频数据截至 9 月上旬,是一份更新式的月报,不是长期判断。' 它的价值在于把三家放在同一把尺子下量了一次,而不是给出谁该买谁该卖的答案。
完整图表与估值对比见运营动脉(www.yydm.cn),搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。