桌面
添加运营动脉到电脑桌面
安装后将用独立窗口打开,并可在电脑桌面快捷访问

2026汽车行业:人形机器人,全栈自研者主导格局-华泰证券

2026汽车行业:人形机器人,全栈自研者主导格局-华泰证券 复制标题
2026汽车行业:人形机器人,全栈自研者主导格局-华泰证券_第1页
1/53页
2026汽车行业:人形机器人,全栈自研者主导格局-华泰证券_第2页
2/53页
2026汽车行业:人形机器人,全栈自研者主导格局-华泰证券_第3页
3/53页
2026汽车行业:人形机器人,全栈自研者主导格局-华泰证券_第4页
4/53页
2026汽车行业:人形机器人,全栈自研者主导格局-华泰证券_第5页
5/53页
2026汽车行业:人形机器人,全栈自研者主导格局-华泰证券_第6页
6/53页
2026汽车行业:人形机器人,全栈自研者主导格局-华泰证券_第7页
7/53页
2026汽车行业:人形机器人,全栈自研者主导格局-华泰证券_第8页
8/53页
2026汽车行业:人形机器人,全栈自研者主导格局-华泰证券_第9页
9/53页
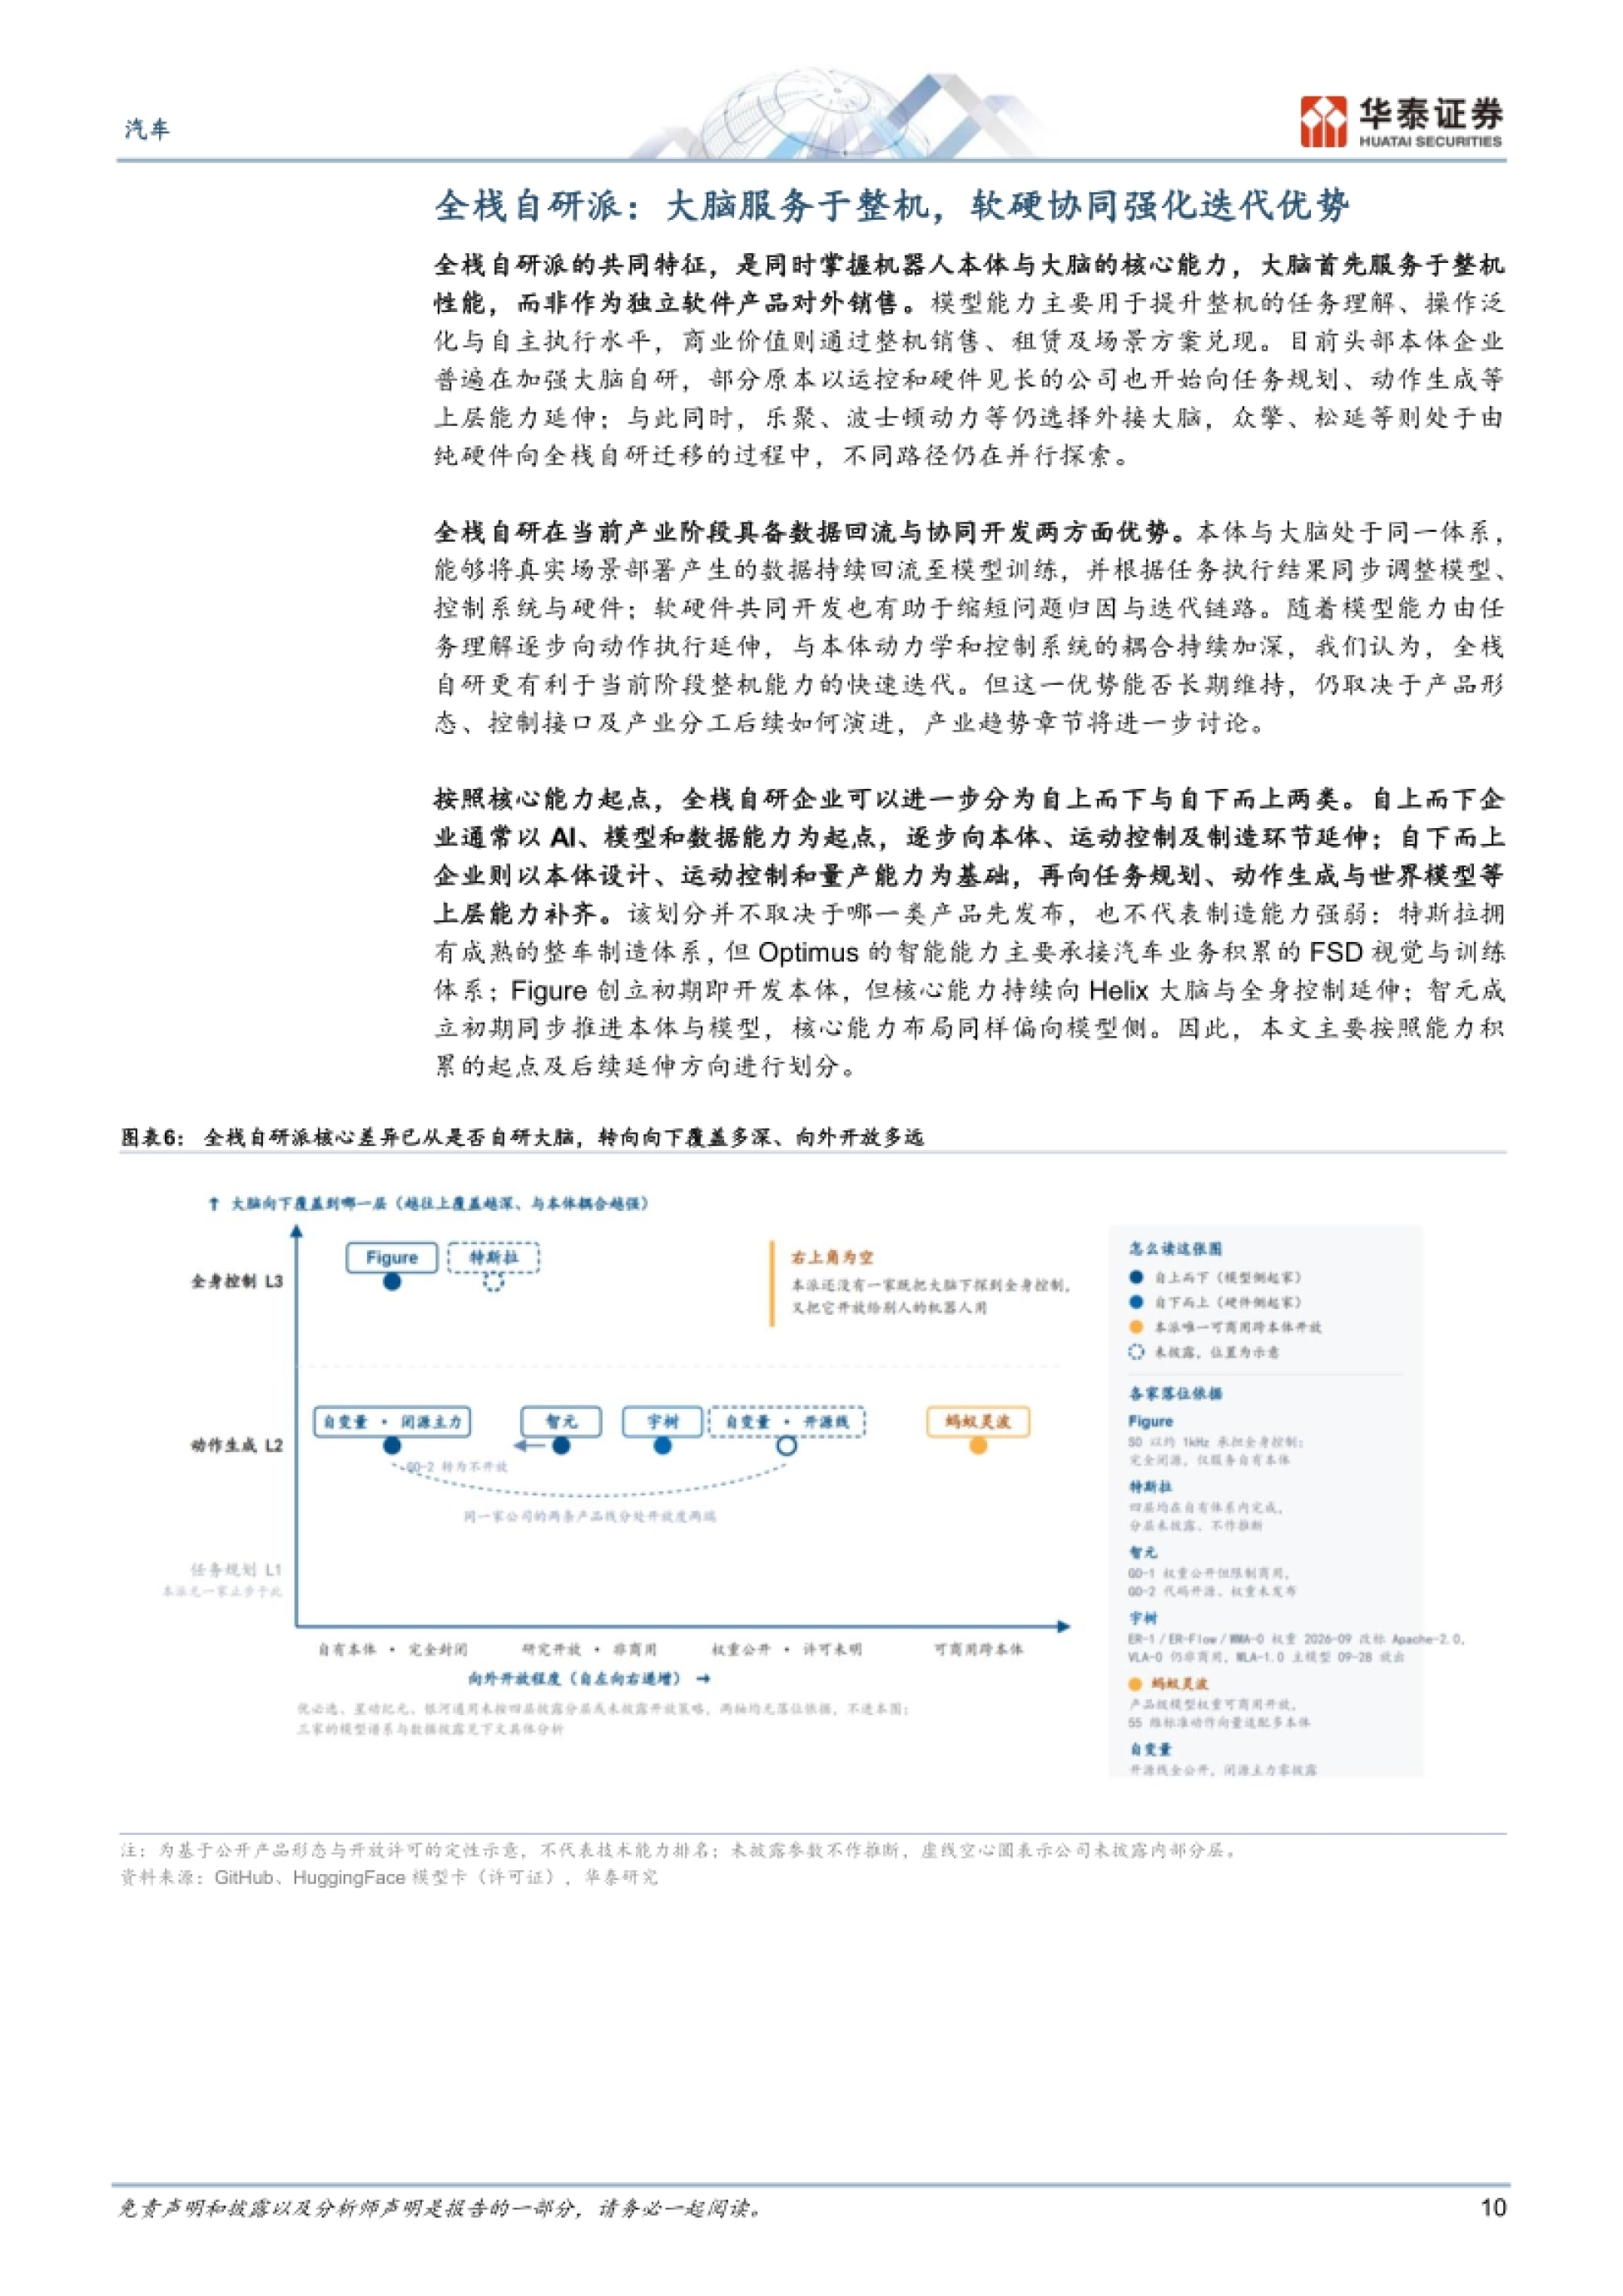
2026汽车行业:人形机器人,全栈自研者主导格局-华泰证券_第10页
10/53页
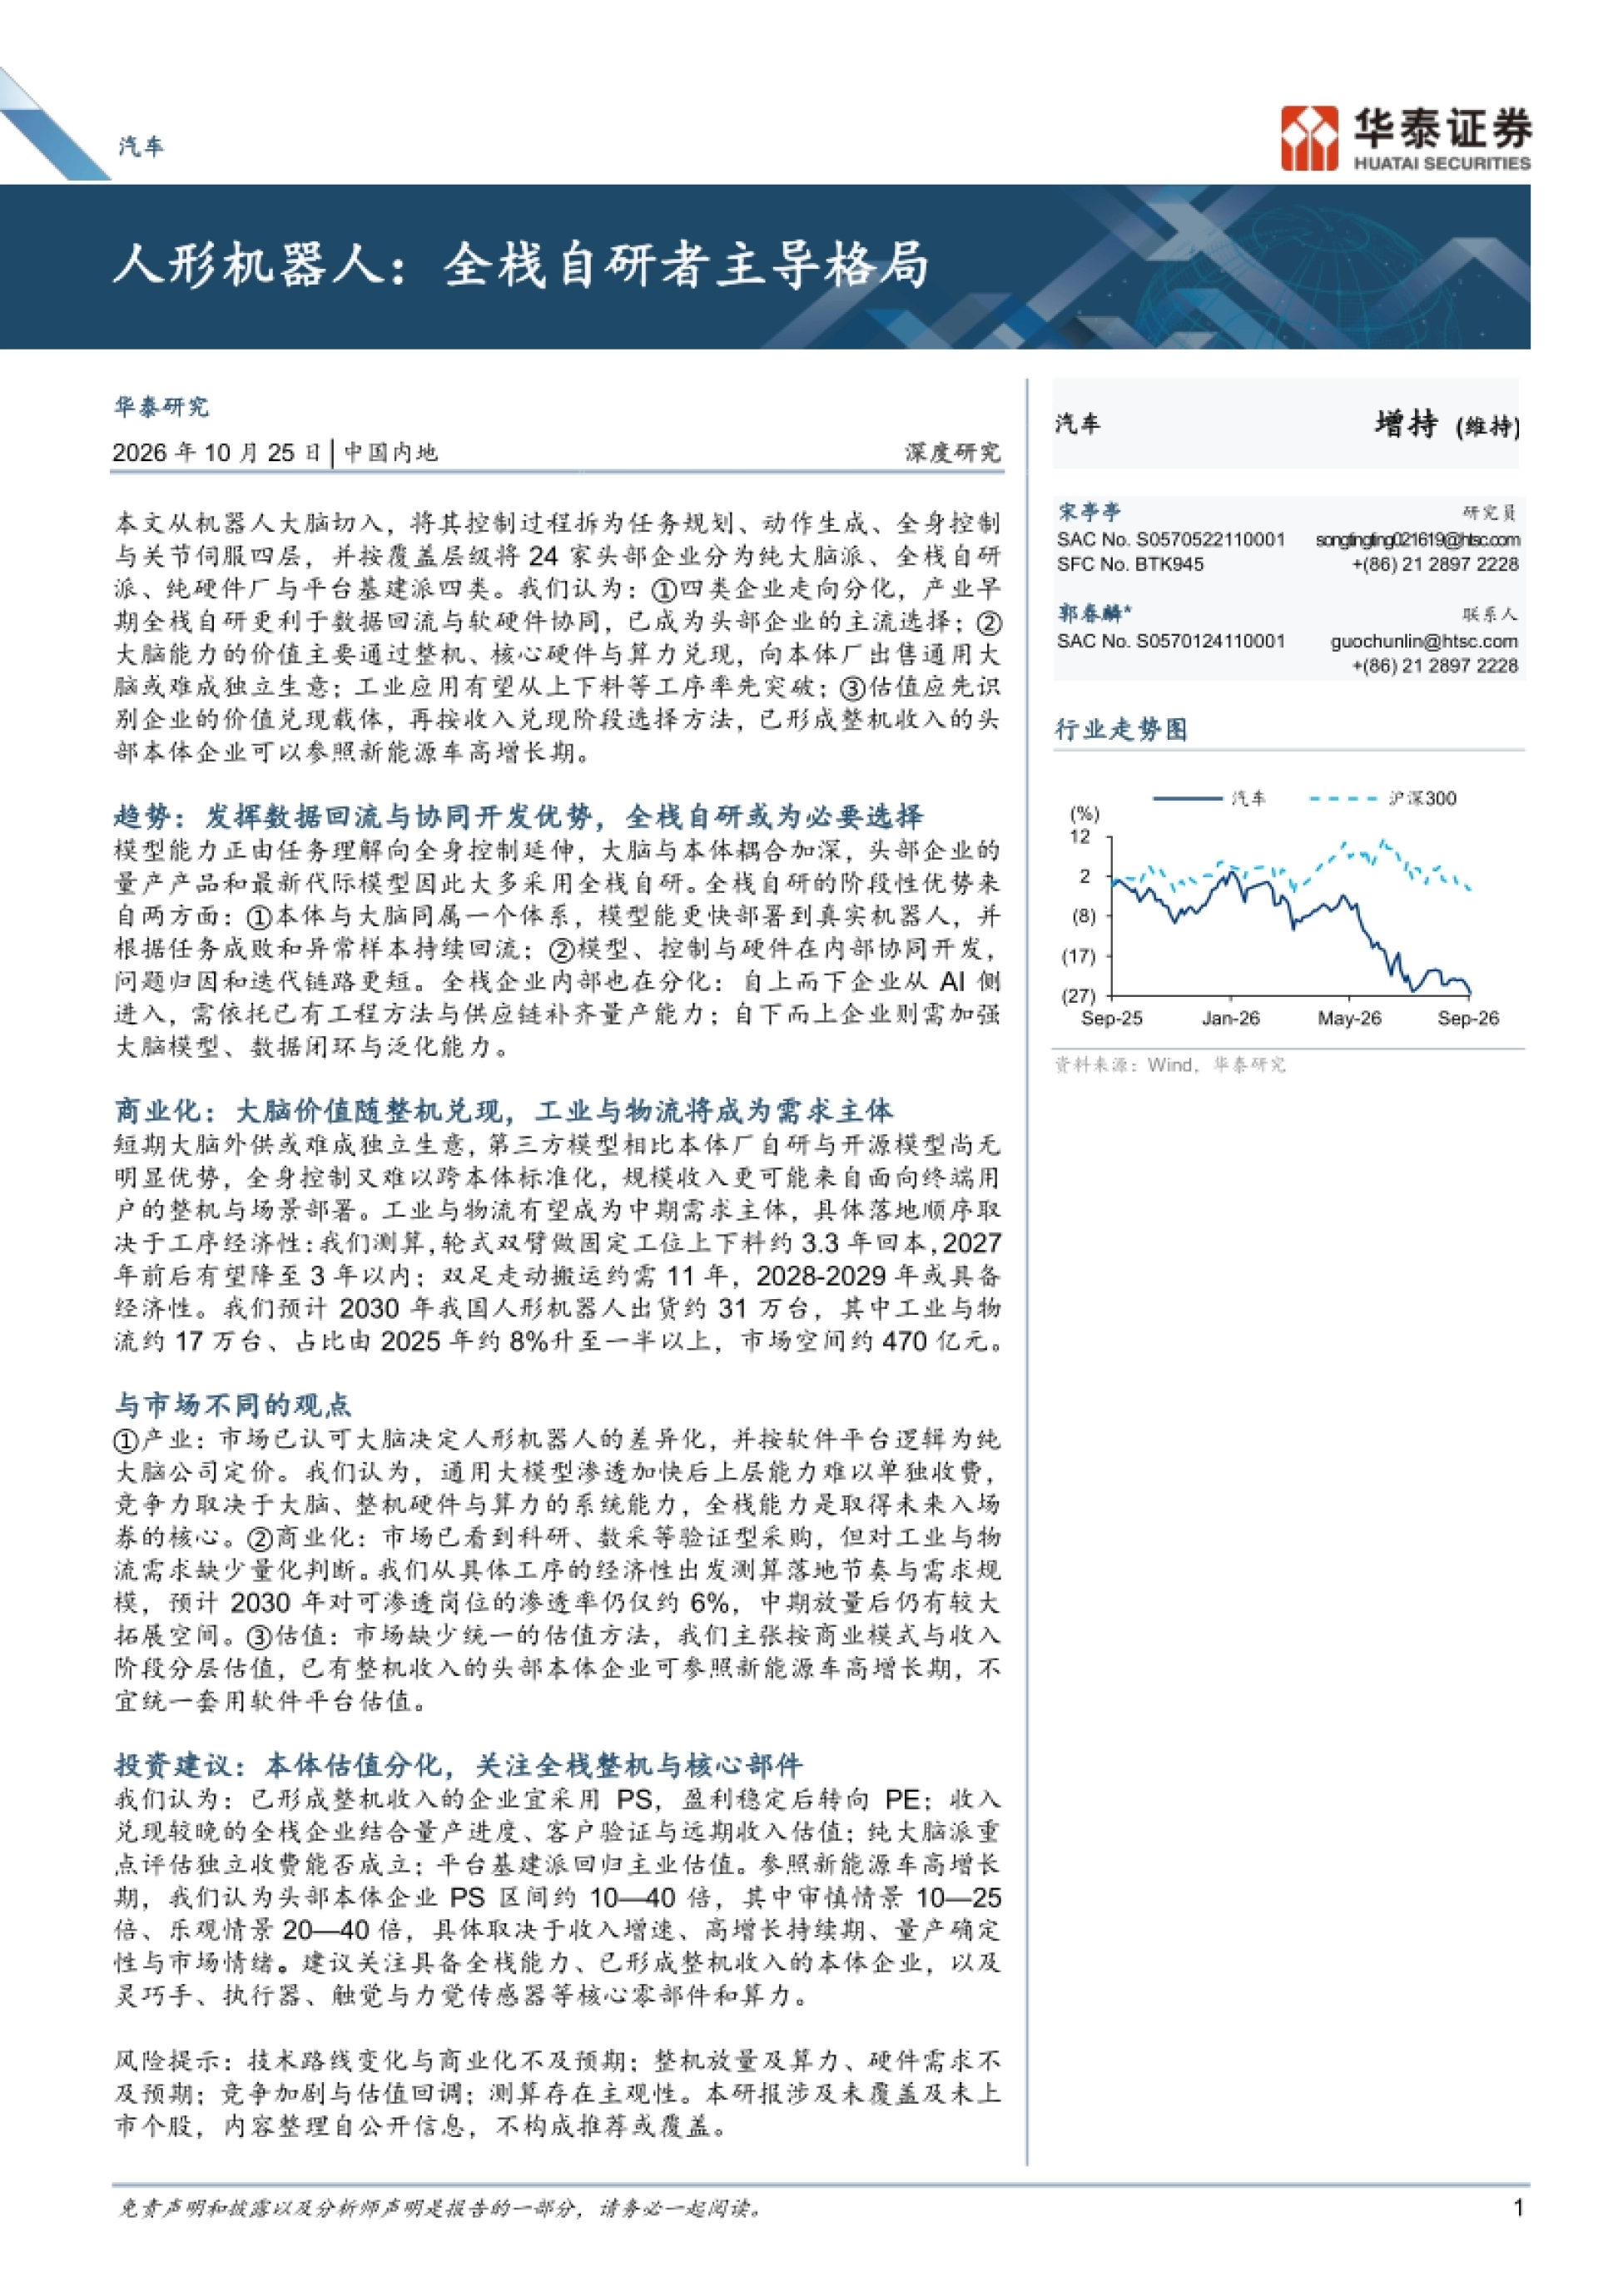
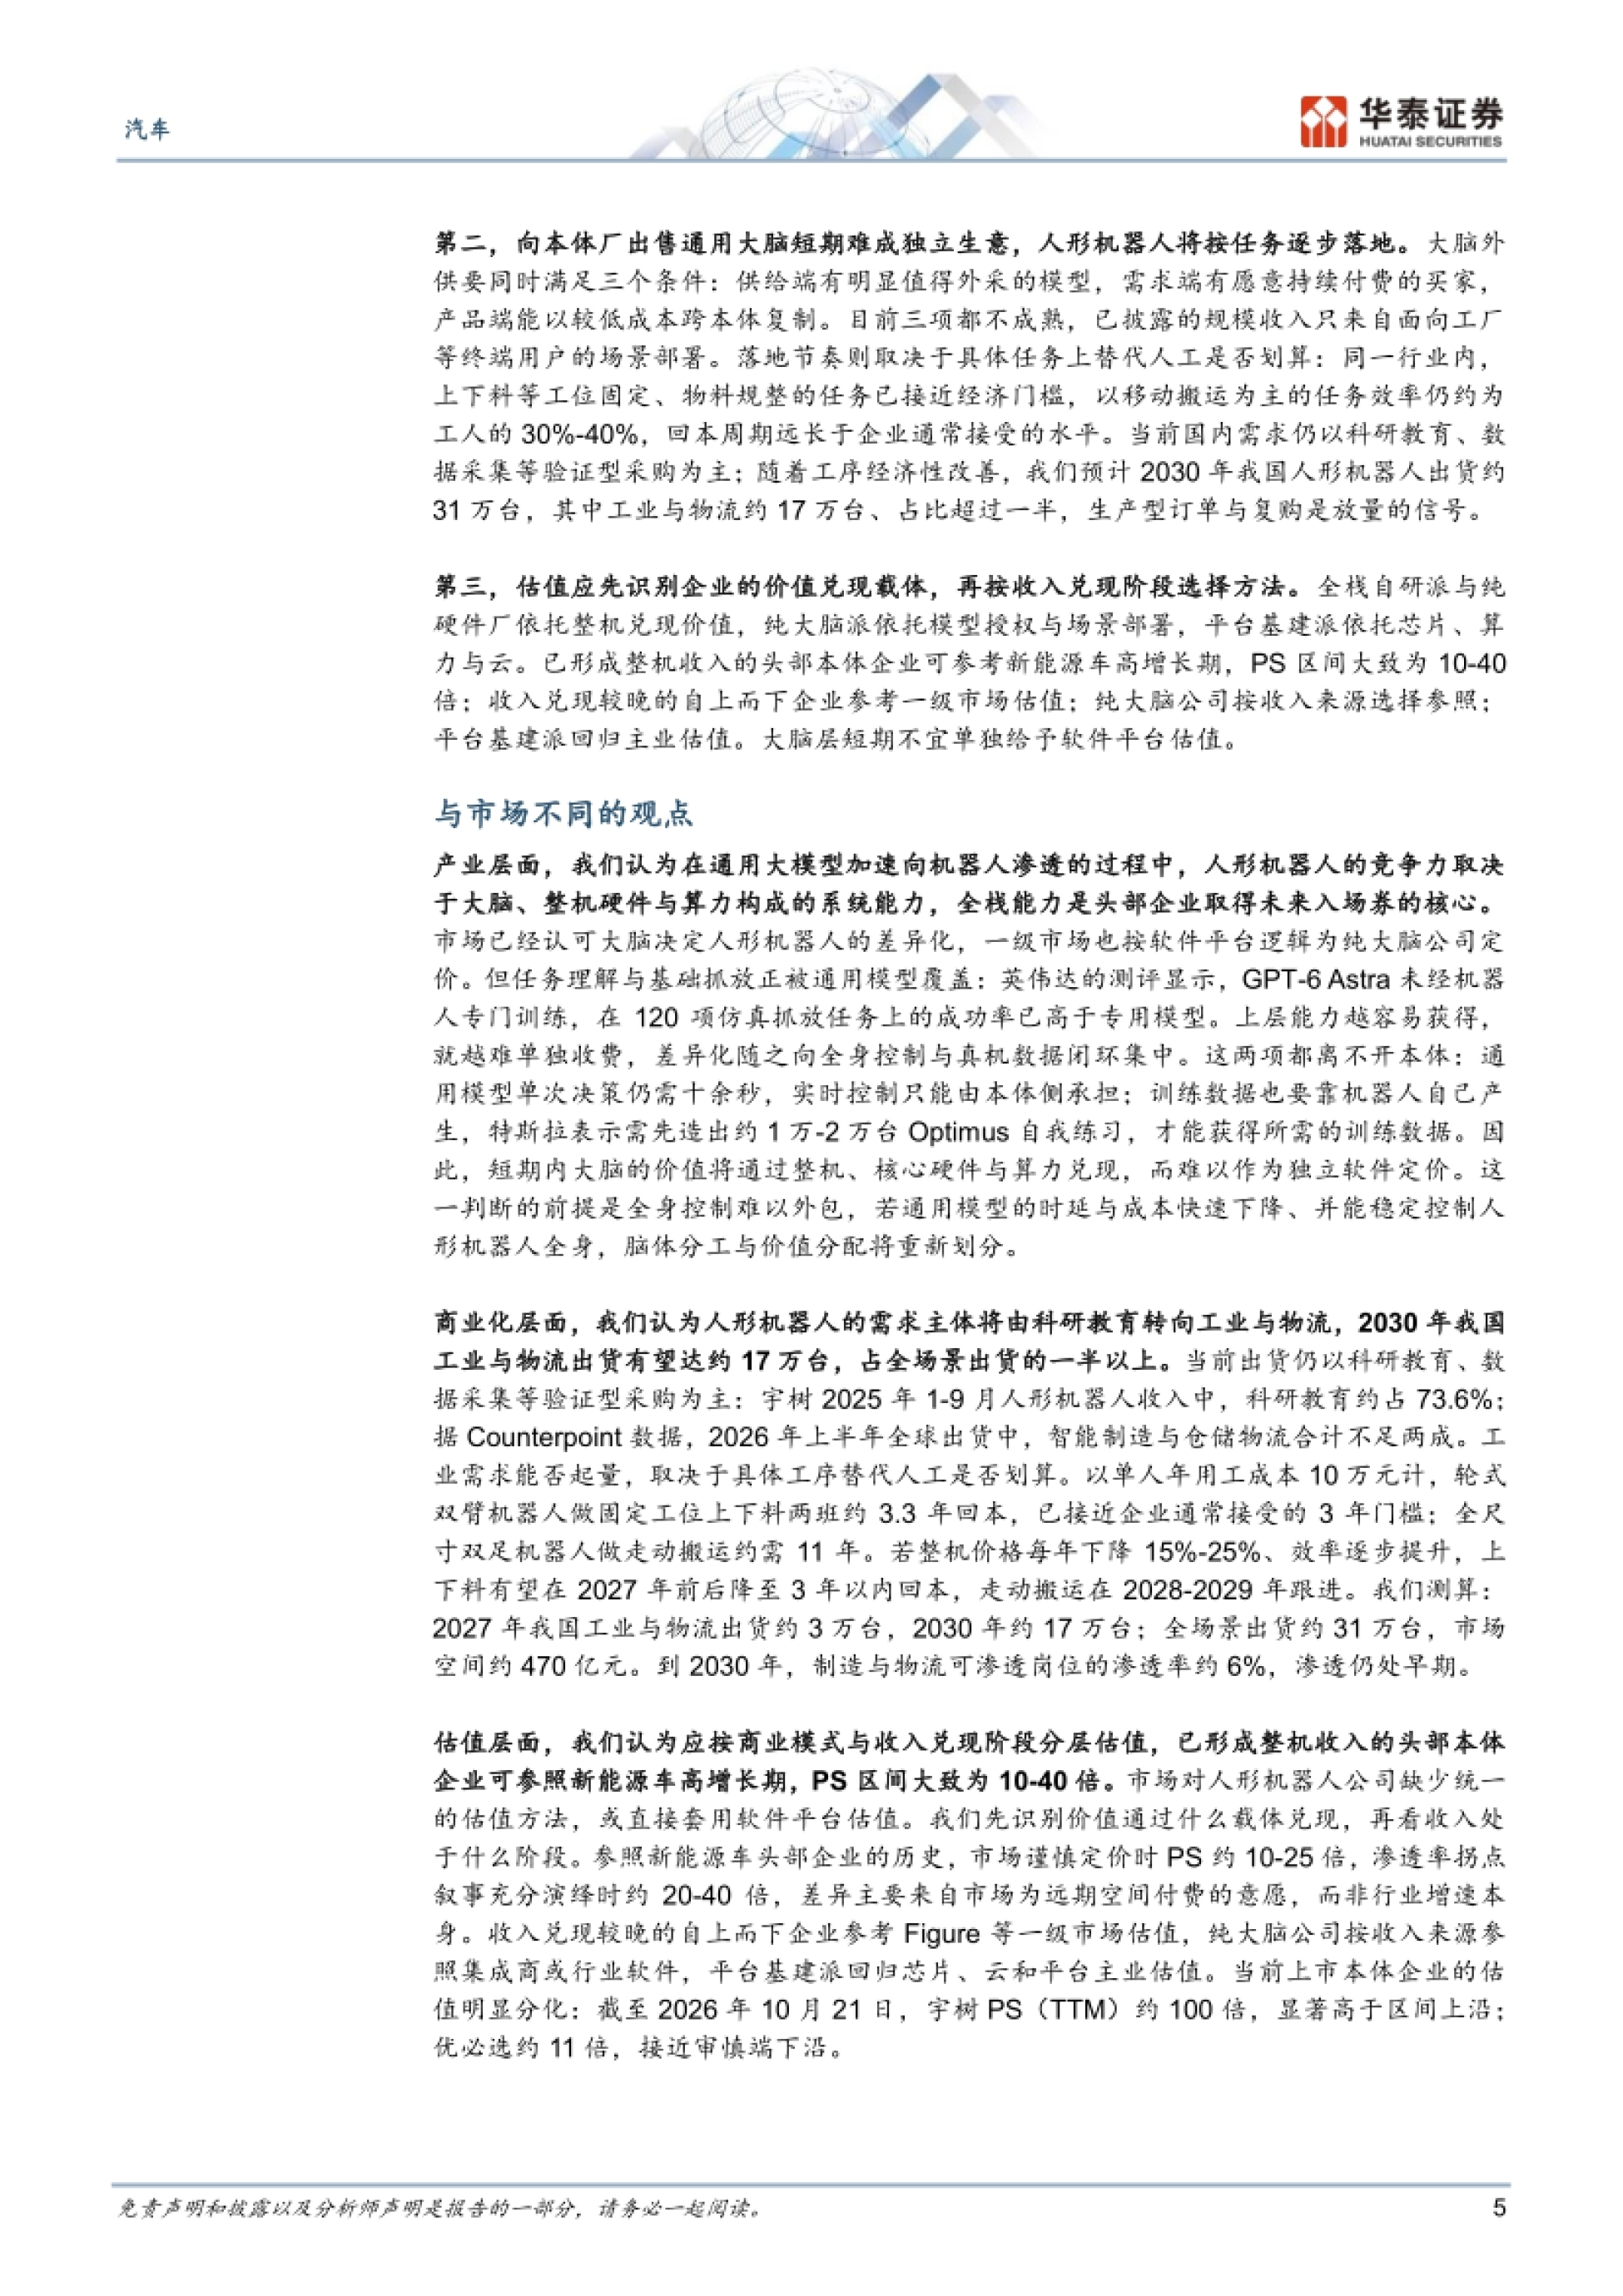
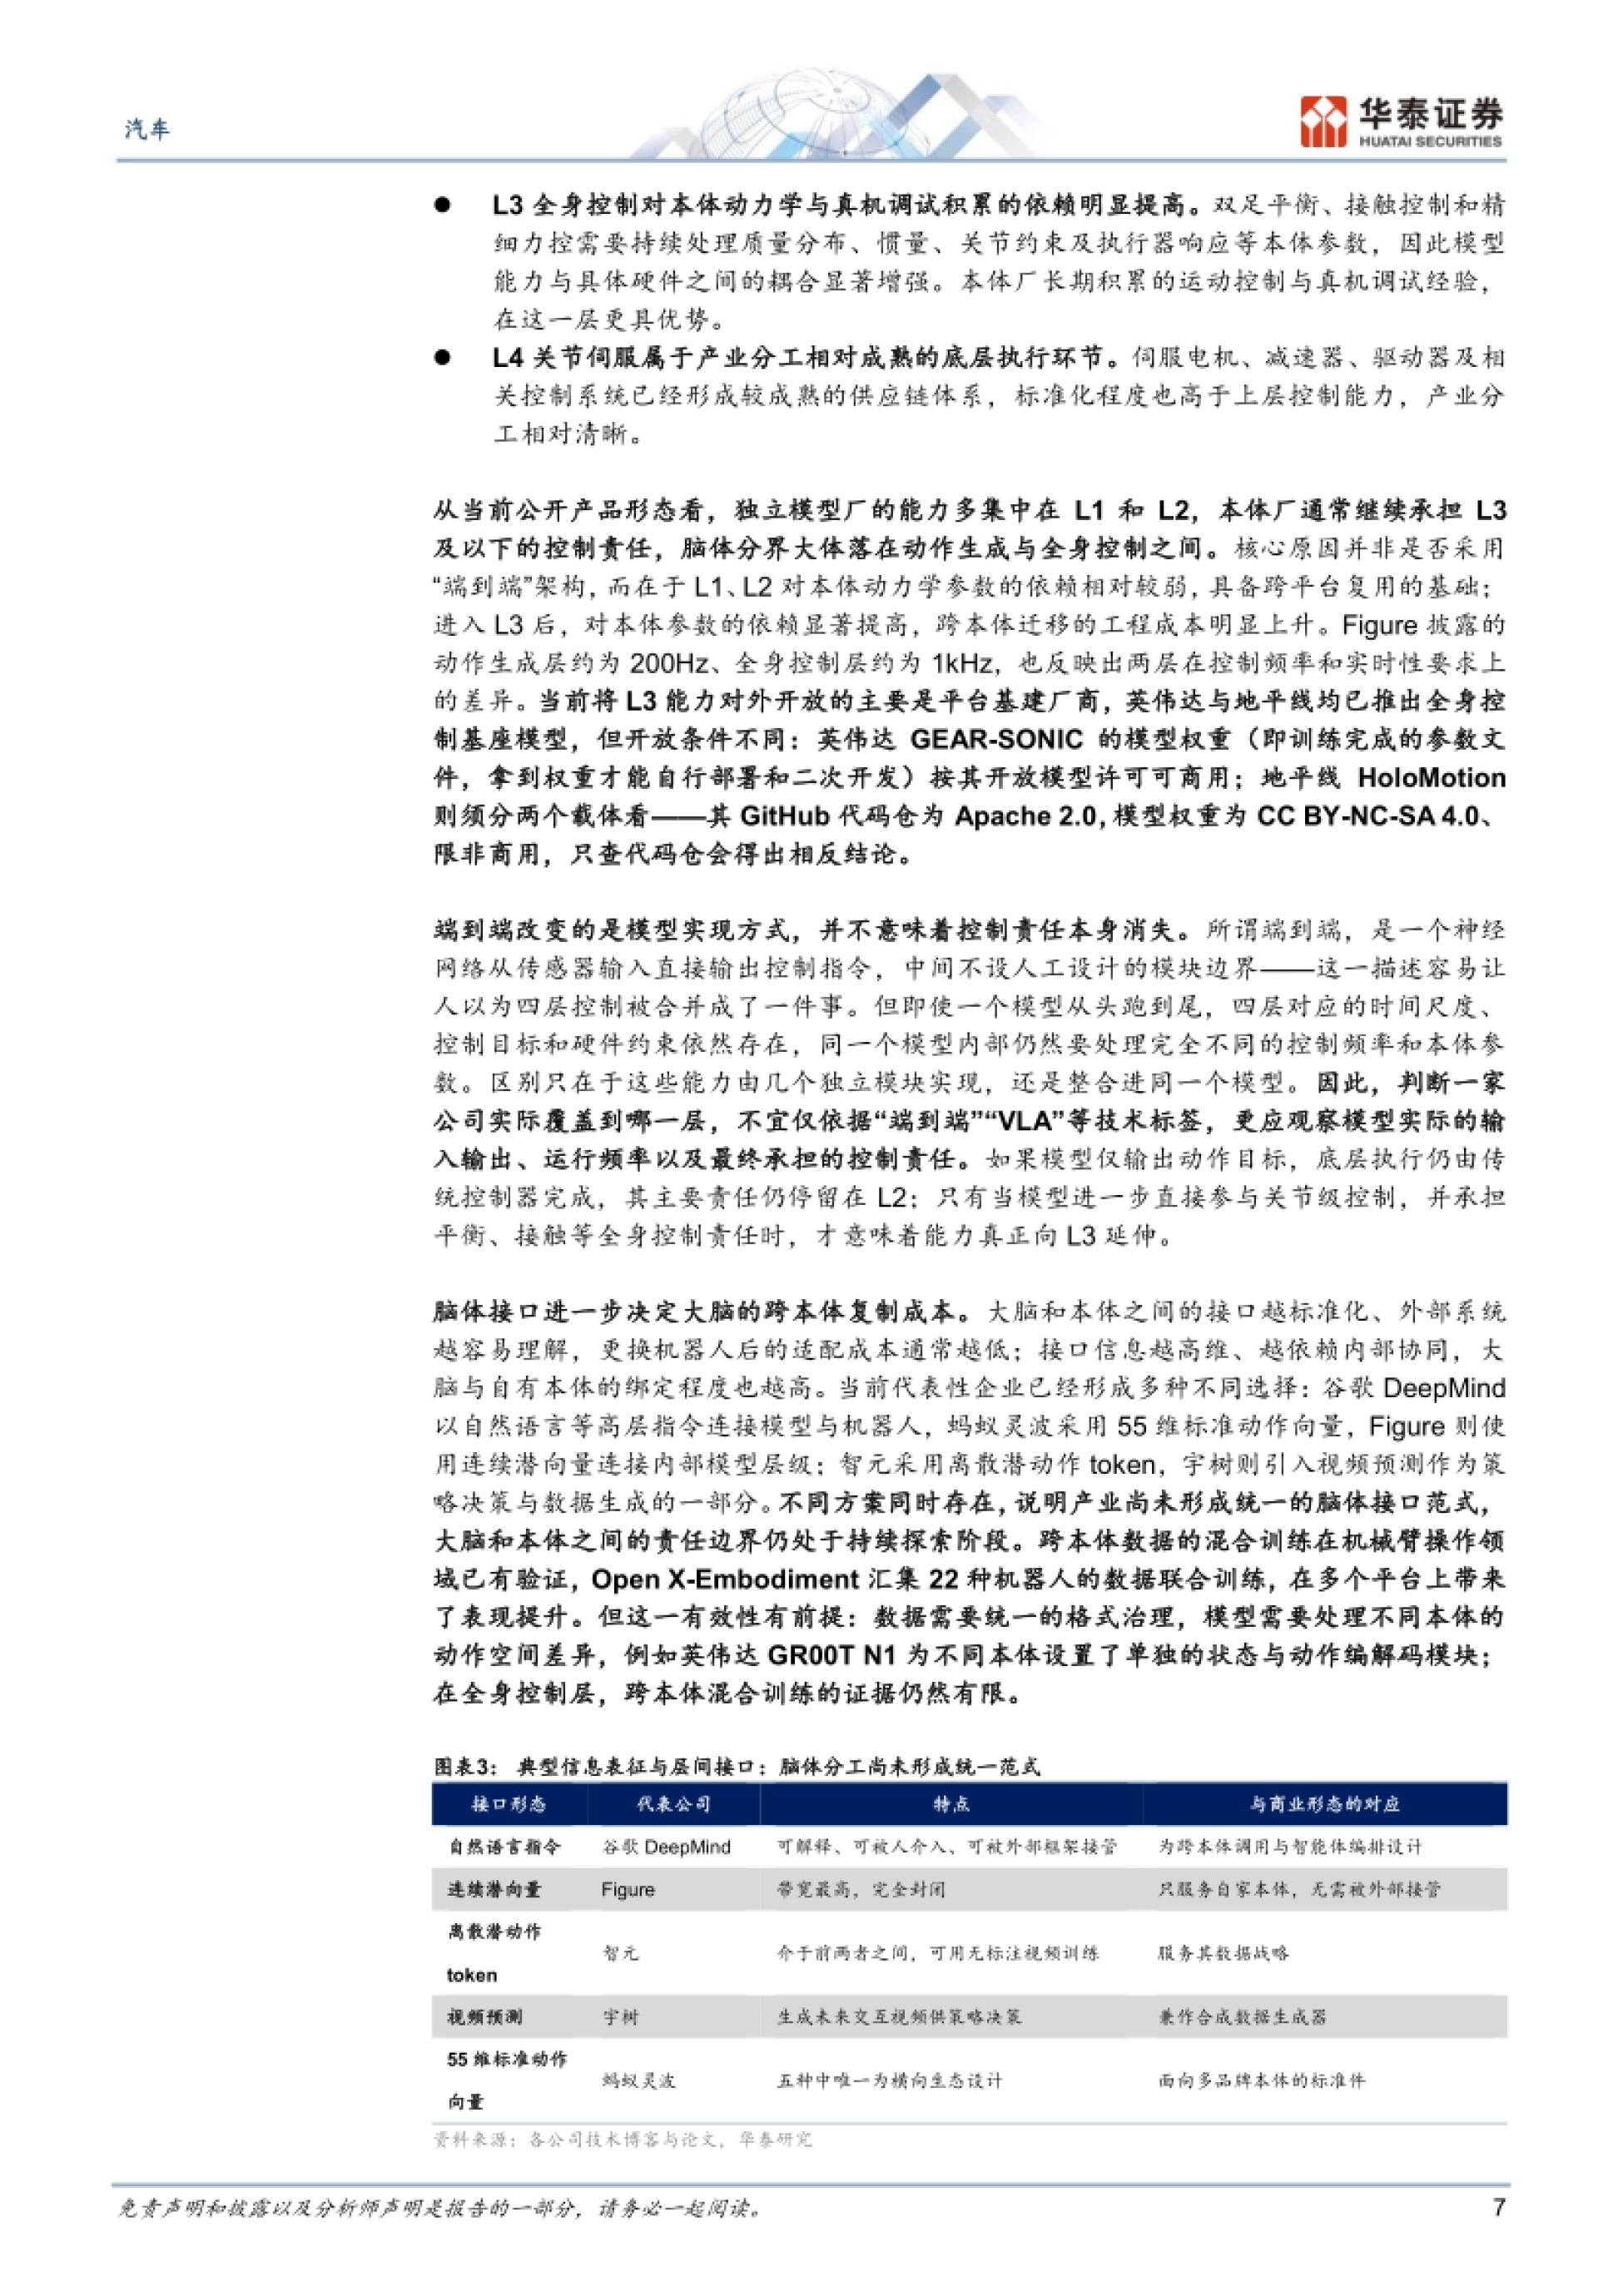
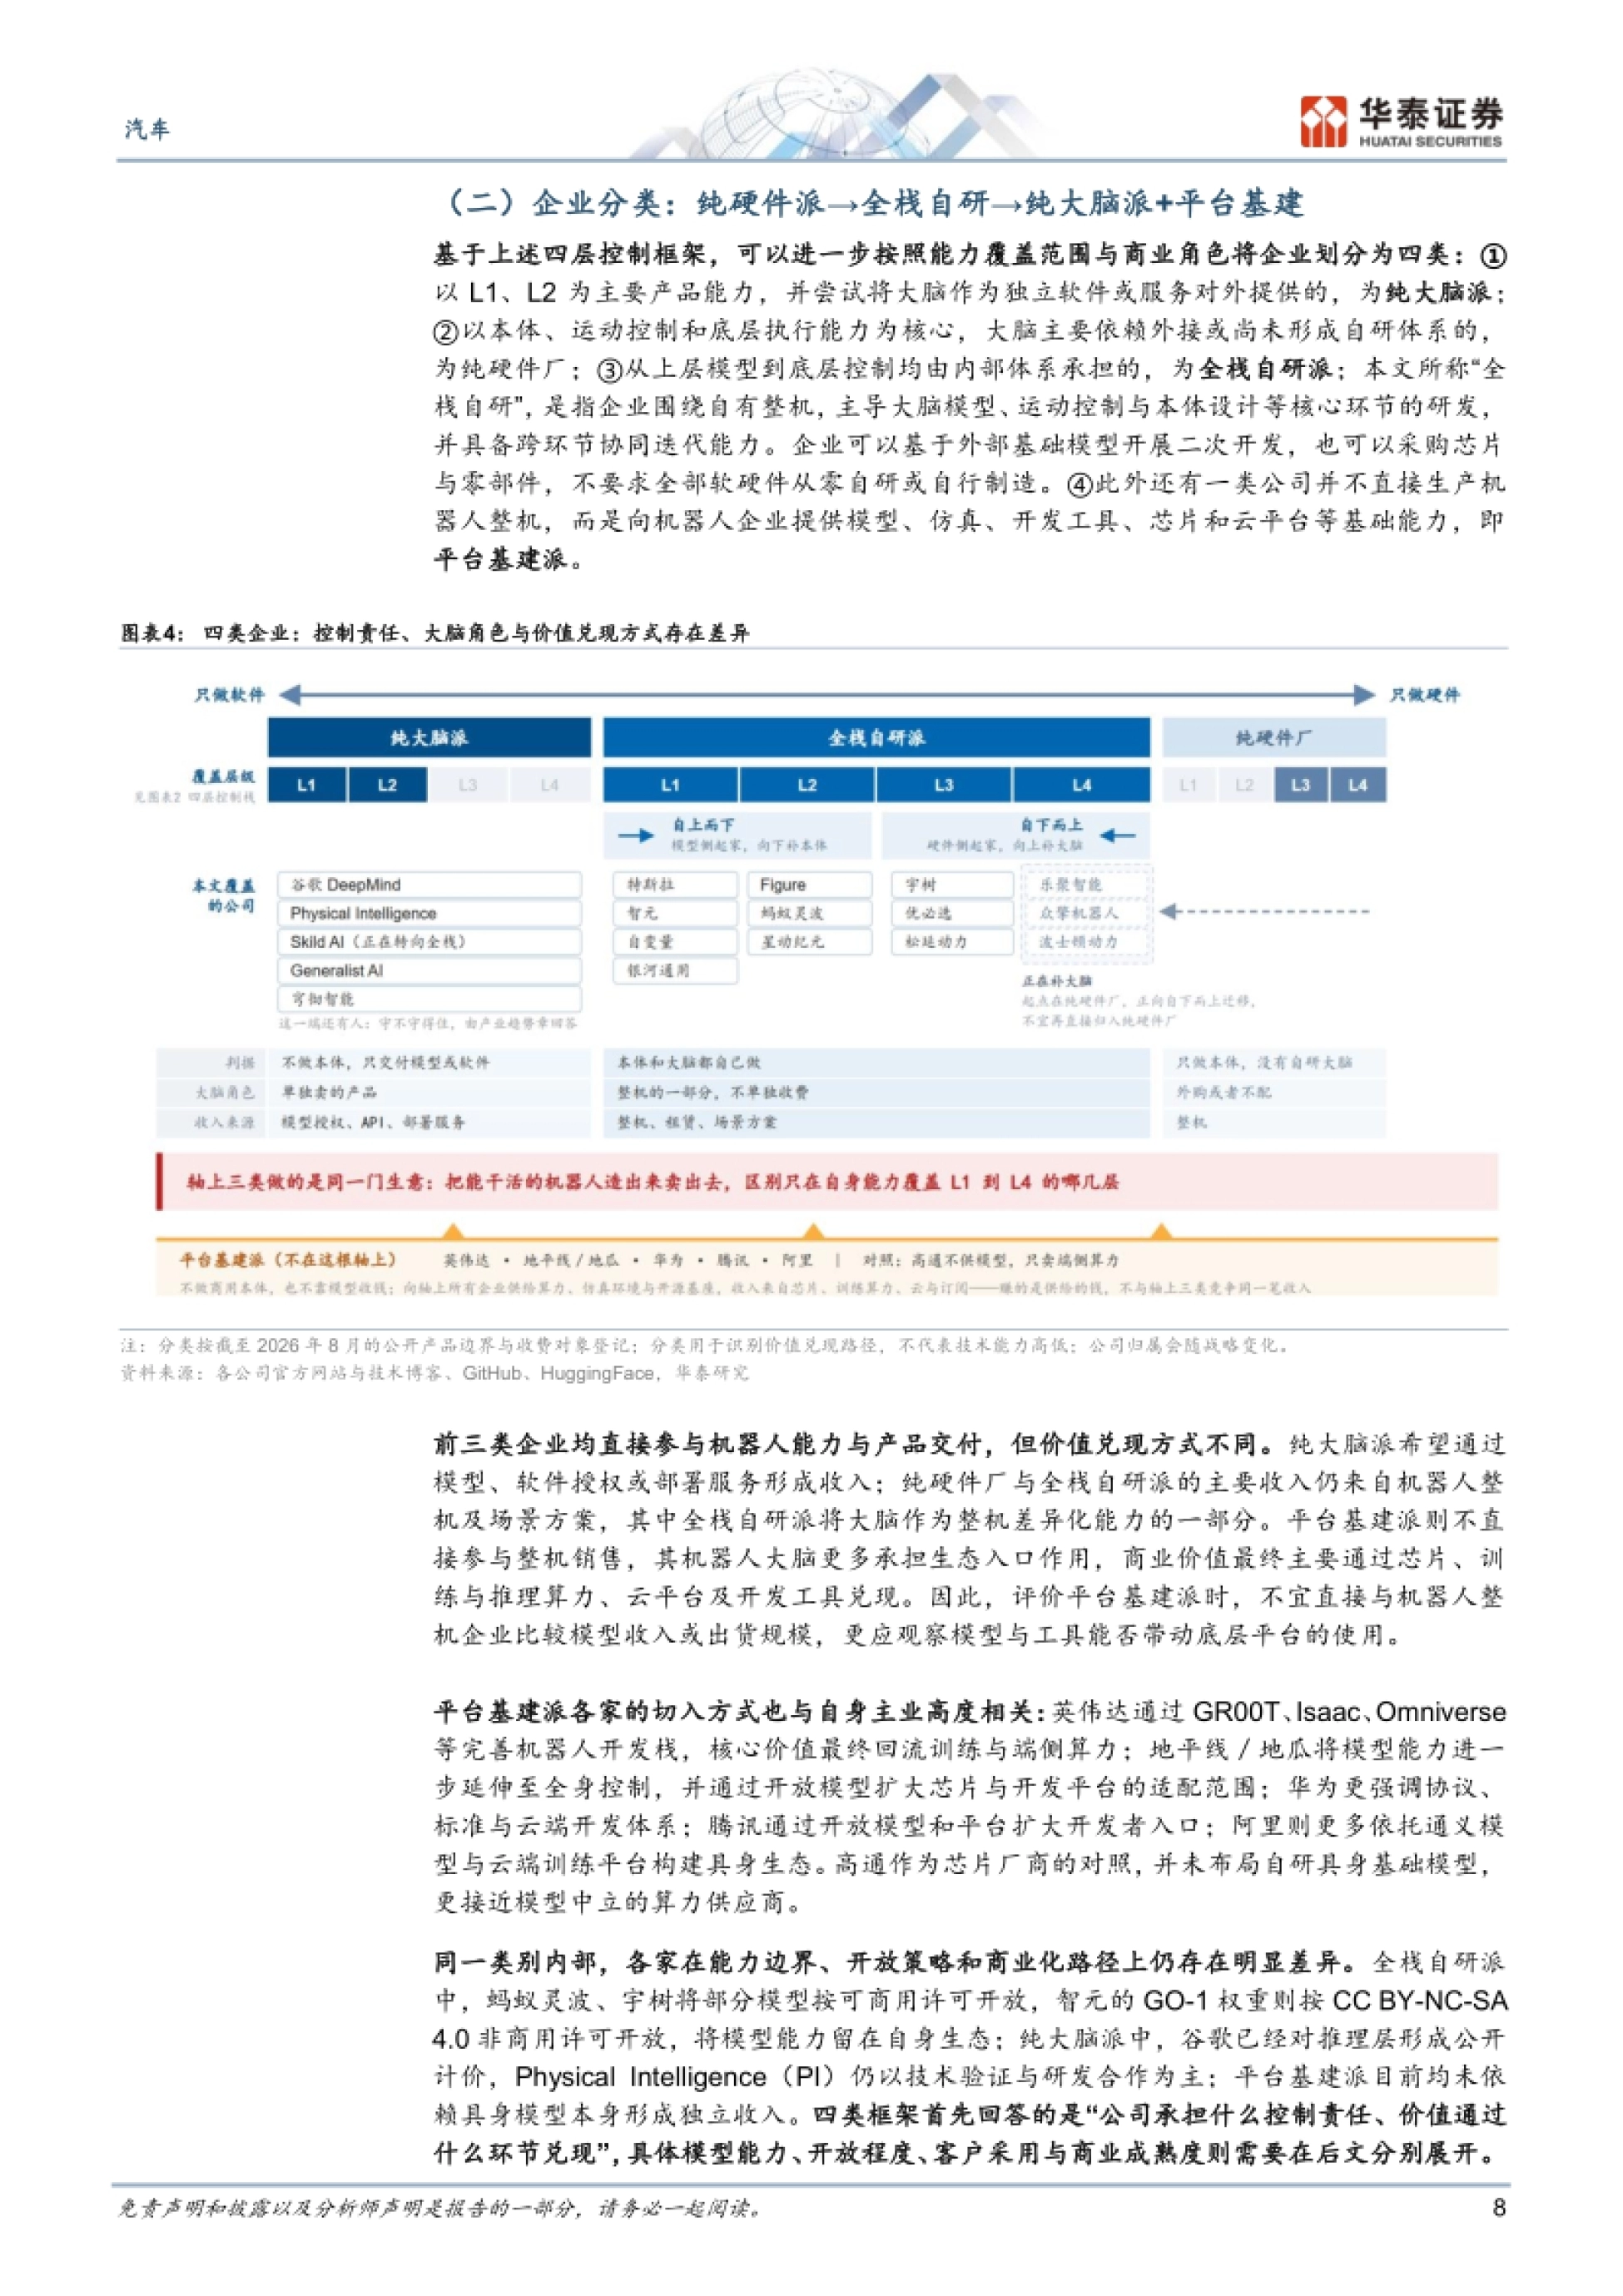
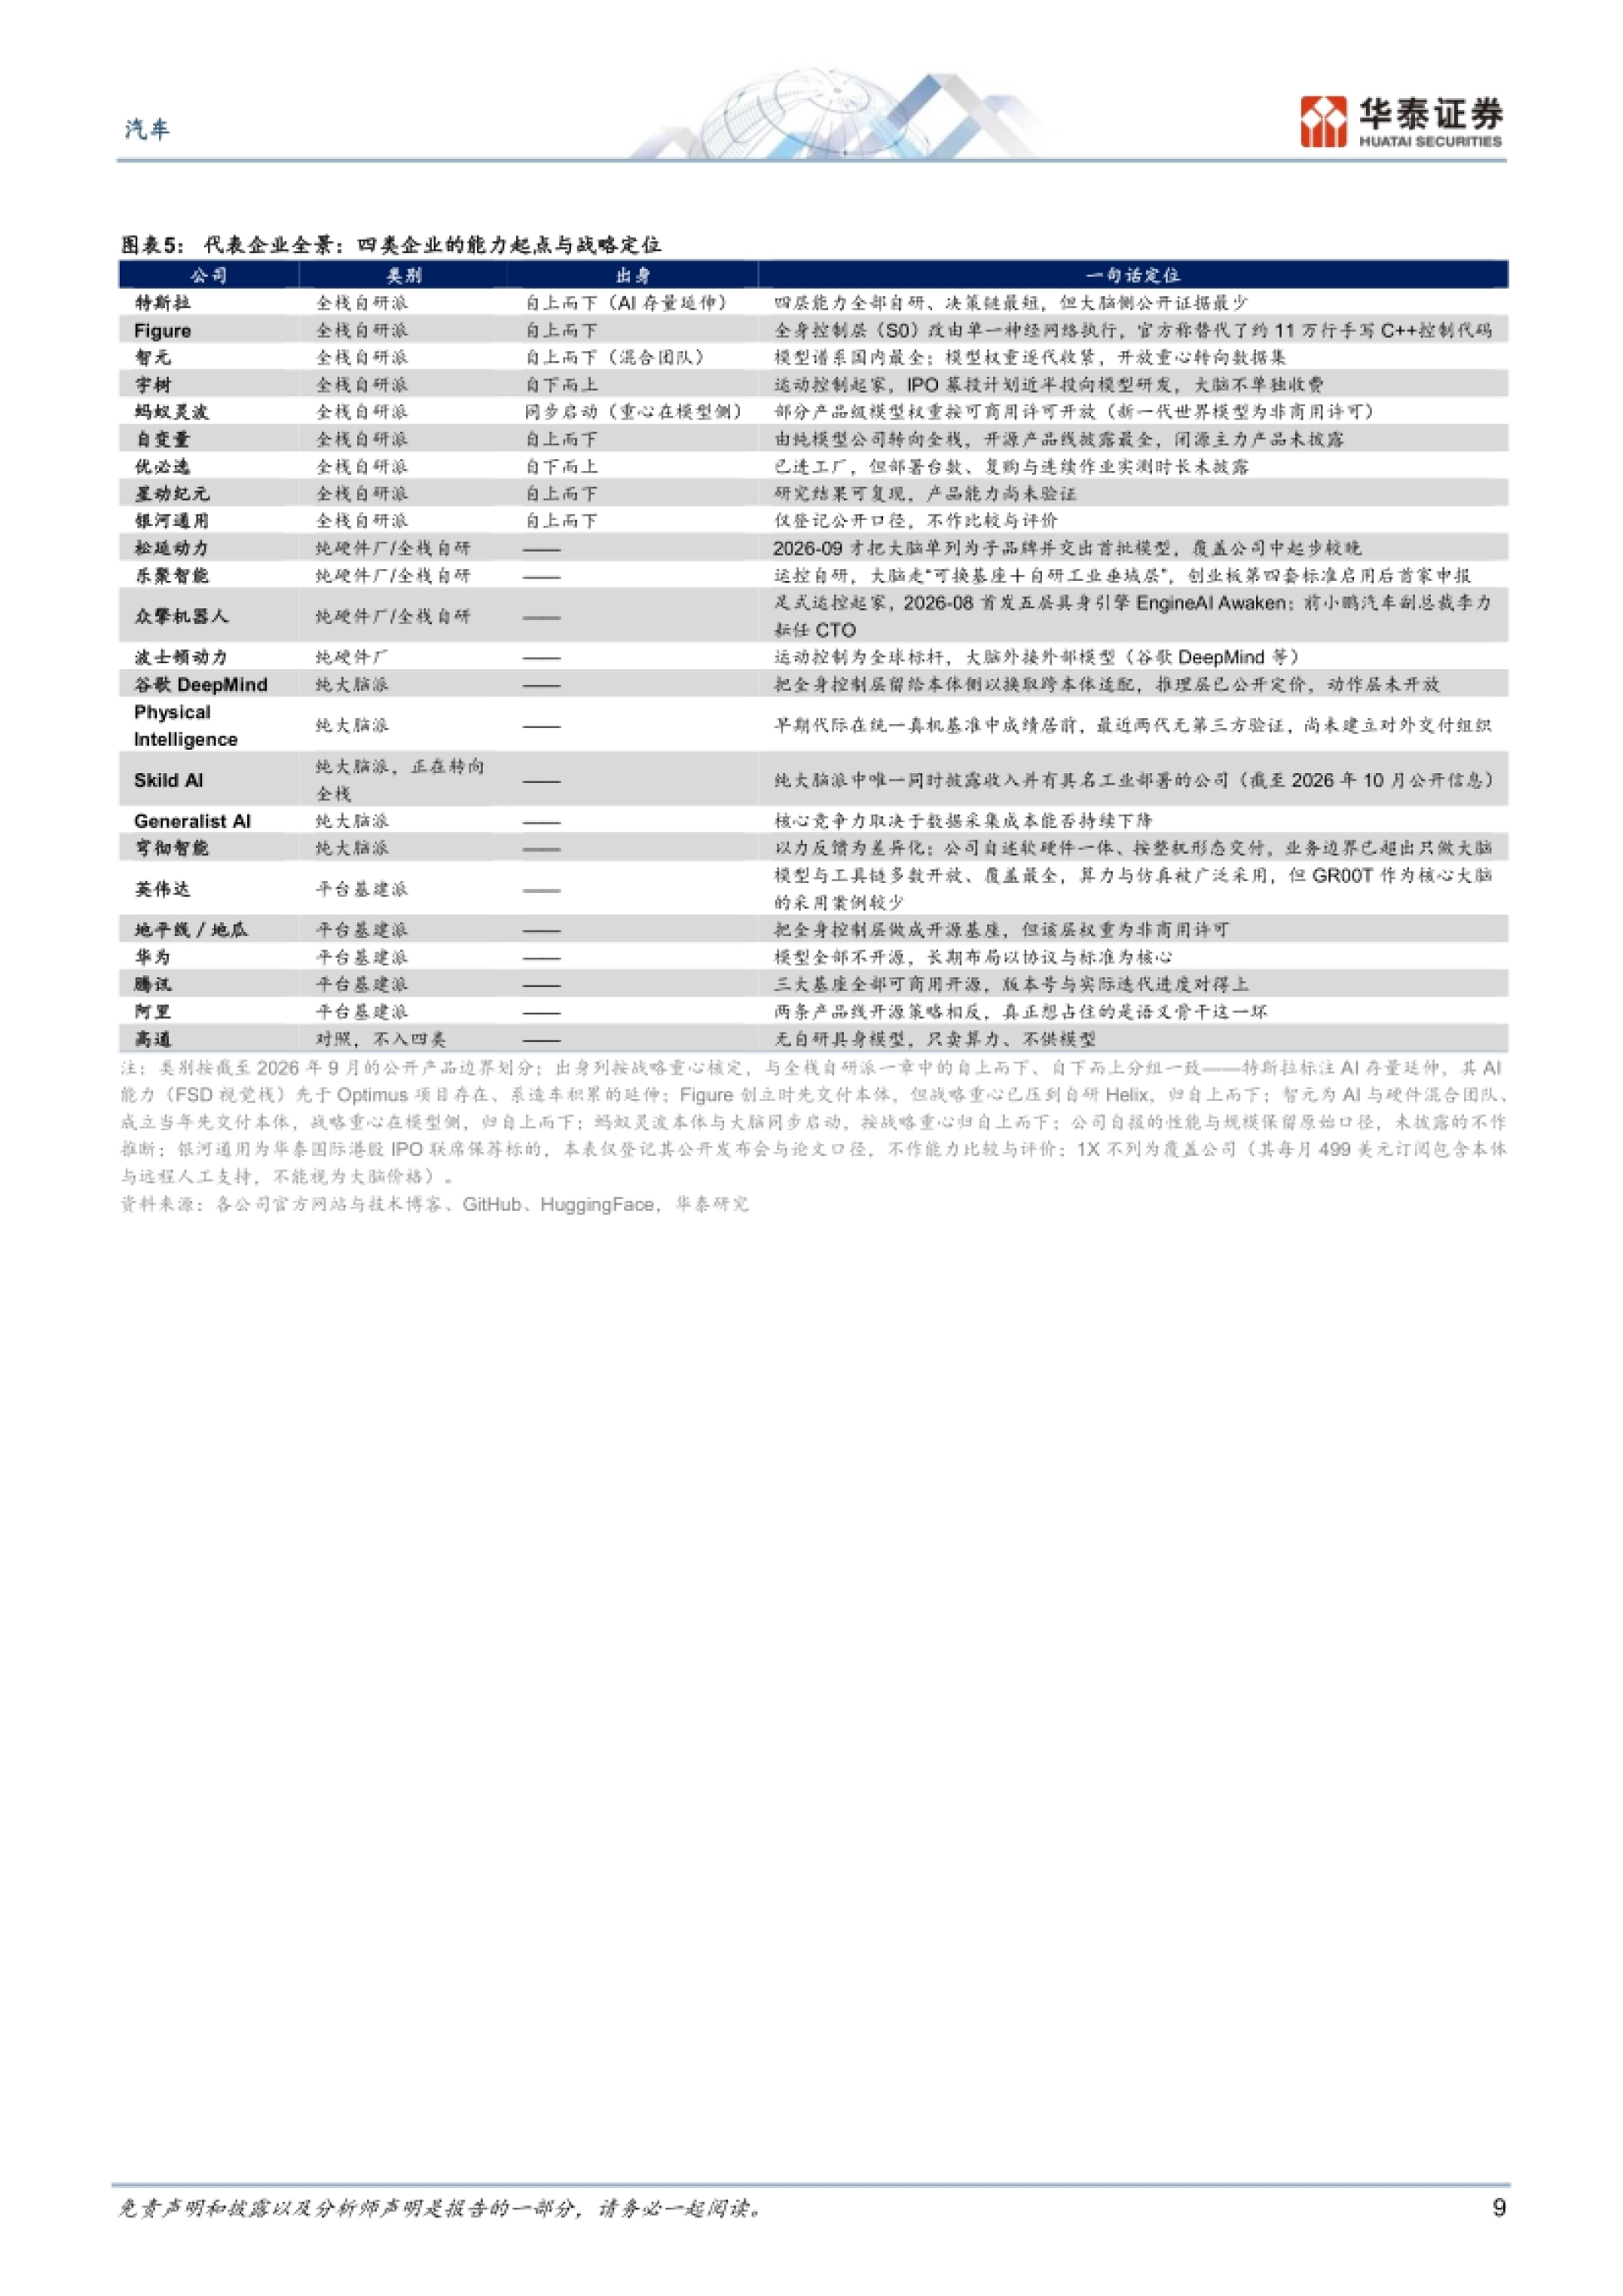
免责声明和披露以及分析师声明是报告的一部分,请务必一起阅读。 1 汽车 人形机器人:全栈自研者主导格局 华泰研究 汽车 增持 (维持) 宋亭亭 研究员 SAC No. S0570522110001 SFC No. BTK945 songtingting021619@htsc.com +(86) 21 2897 2228 郭春麟* 联系人 SAC No. S0570124110001 guochunlin@htsc.com +(86) 21 2897 2228 行业走势图 资料来源:Wind,华泰研究 2026 年 10 月 25 日│中国内地 深度研究 本文从机器人大脑切入,将其控制过程拆为任务规划、动作生成、全身控制与关节伺服四层,并按覆盖层级将 24 家头部企业分为纯大脑派、全栈自研派、纯硬件厂与平台基建派四类。我们认为:①四类企业走向分化,产业早期全栈自研更利于数据回流与软硬件协同,已成为头部企业的主流选择;②大脑能力的价值主要通过整机、核心硬件与算力兑现,向本体厂出售通用大脑或难成独立生意;工业应用有望从上下料等工序率先突破;③估值应先识别企业的价值兑现载体,再按收入兑现阶段选择方法,已形成整机收入的头部本体企业可以参照新能源车高增长期。 趋势:发挥数据回流与协同开发优势,全栈自研或为必要选择 模型能力正由任务理解向全身控制延伸,大脑与本体耦合加深,头部企业的量产产品和最新代际模型因此大多采用全栈自研。全栈自研的阶段性优势来自两方面:①本体与大脑同属一个体系,模型能更快部署到真实机器人,并根据任务成败和异常样本持续回流;②模型、控制与硬件在内部协同开发,问题归因和迭代链路更短。全栈企业内部也在分化:自上而下企业从 AI 侧进入,需依托已有工程方法与供应链补齐量产能力;自下而上企业则需加强大脑模型、数据闭环与泛化能力。 商业化:大脑价值随整机兑现,工业与物流将成为需求主体 短期大脑外供或难成独立生意,第三方模型相比本体厂自研与开源模型尚无明显优势,全身控制又难以跨本体标准化,规模收入更可能来自面向终端用户的整机与场景部署。工业与物流有望成为中期需求主体,具体落地顺序取决于工序经济性:我们测算,轮式双臂做固定工位上下料约 3.3 年回本,2027年前后有望降至 3 年以内;双足走动搬运约需 11 年,2028-2029 年或具备经济性。我们预计 2030 年我国人形机器人出货约 31 万台,其中工业与物流约 17 万台、占比由 2025 年约 8%升至一半以上,市场空间约 470 亿元。 与市场不同的观点 ①产业:市场已认可大脑决定人形机器人的差异化,并按软件平台逻辑为纯大脑公司定价。我们认为,通用大模型渗透加快后上层能力难以单独收费,竞争力取决于大脑、整机硬件与算力的系统能力,全栈能力是取得未来入场券的核心。②商业化:市场已看到科研、数采等验证型采购,但对工业与物流需求缺少量化判断。我们从具体工序的经济性出发测算落地节奏与需求规模,预计 2030 年对可渗透岗位的渗透率仍仅约 6%,中期放量后仍有较大拓展空间。③估值:市场缺少统一的估值方法,我们主张按商业模式与收入阶段分层估值,已有整机收入的头部本体企业可参照新能源车高增长期,不宜统一套用软件平台估值。 投资建议:本体估值分化,关注全栈整机与核心部件 我们认为:已形成整机收入的企业宜采用 PS,盈利稳定后转向 PE;收入兑现较晚的全栈企业结合量产进度、客户验证与远期收入估值;纯大脑派重点评估独立收费能否成立;平台基建派回归主业估值。参照新能源车高增长期,我们认为头部本体企业 PS 区间约 10—40 倍,其中审慎情景 10—25倍、乐观情景 20—40 倍,具体取决于收入增速、高增长持续期、量产确定性与市场情绪。建议关注具备全栈能力、已形成整机收入的本体企业,以及灵巧手、执行器、触觉与力觉传感器等核心零部件和算力。 风险提示:技术路线变化与商业化不及预期;整机放量及算力、硬件需求不及预期;竞争加剧与估值回调;测算存在主观性。本研报涉及未覆盖及未上市个股,内容整理自公开信息,不构成推荐或覆盖。 (27)(17)(8)212Sep-25Jan-26May-26Sep-26(%)汽车沪深300 免责声明和披露以及分析师声明是报告的一部分,请务必一起阅读。 2 汽车 ...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

查找下载文件的指引

一、电脑端

- Windows 系统:按下键盘快捷键 `Ctrl + J`,即可打开下载列表。  

- Mac 系统:按下键盘快捷键 `⌘ + J`,即可打开下载列表。  

二、手机端

1. 打开手机浏览器,点击浏览器右下角的 “≡”(或“更多”)图标。  

2. 在弹出的菜单中找到并点击 “下载内容”(或类似选项),即可查看已下载的文件。  

提示:不同浏览器界面略有差异,若未找到“下载”入口,可尝试在浏览器设置中搜索“下载”关键词。

2026汽车行业:人形机器人,全栈自研者主导格局-华泰证券

¥9.9
会员免费
下载本文档
安全支付  |  可重复下载
格式pdf
大小4.9 MB
页数约53页
下载26 次
报告魔方 + 关注
实名认证
确认删除?
会员
教程
收藏
足迹
联系
  • 站长微信
顶部